
 简体中文
 English

Cerebras 亏 1.6 亿、核心口径赚 3 千万:差额 8 成是股票薪酬
11 月 12 日盘后,Cerebras Systems(NASDAQ: CBRS)披露今年第三季度业绩。同一份报表里利润指向两个方向:GAAP 口径净亏 1.612 亿美元、每股亏 0.67 美元;公司定义的「核心」(Core)口径净利 2,982 万美元。两者相差 1.910 亿美元。
这 1.910 亿不是模糊的调整项。公司给的三行拆分能加总对上:股份支付 1.551 亿、权证摊销 3,642 万、转嫁收入及数据中心成本净额 −49 万,残差为零。
还有第二层。核心净利 2,982 万里,认股权证摊销那 3,642 万本来就是加回来的;再扣掉就是亏 660 万。先靠股票薪酬抹平亏损,再靠认股权证把利润垫成正数,两道加法叠起来才有「调整后盈利」。
经营层面方向恰好相反:云收入 1.419 亿美元、同比涨 265%,硬件 6,888 万美元、同比跌 28.8%。
同一季度两个方向:GAAP 亏 1.612 亿,核心口径赚 2,982 万
先把同一季度的两组数摆齐。营收方面,GAAP 口径 2.108 亿美元、同比涨 55%,上年同期 1.357 亿;核心口径 2.309 亿美元、同比涨 70%。
利润方面有三个口径。GAAP 净亏 1.612 亿美元,上年同期亏 2,220 万,亏损扩大到上年同期的 7.3 倍;每股亏 0.67 美元。核心净利 2,982 万美元。核心调整后 EBITDA 是 −331 万美元,仍在零以下。三个口径里只有一个转正。
拉到九个月看,方向一致。GAAP 营收 5.843 亿美元、同比涨 72.6%,净亏 6.258 亿美元;核心营收 6.321 亿美元,核心净利 2,043 万美元。上年同期九个月净利 +2.634 亿含一笔 3.633 亿的远期合同负债清偿收益,属非经常项,直接对比会失真。
营收在涨、亏损在扩并不矛盾:营业费用从 8,160 万增到 2.662 亿美元,涨 226%,研发一项就占当季营收的 84.4%。
1.910 亿的差额拆成三行:股份支付占 81.2%,认股权证占 19.1%
从 GAAP 净亏 1.612 亿走到核心净利 +2,982 万,摆动 1.910 亿美元。调节表把这个摆动拆成三行,且能加总对上——这是本篇所有推算的起点。
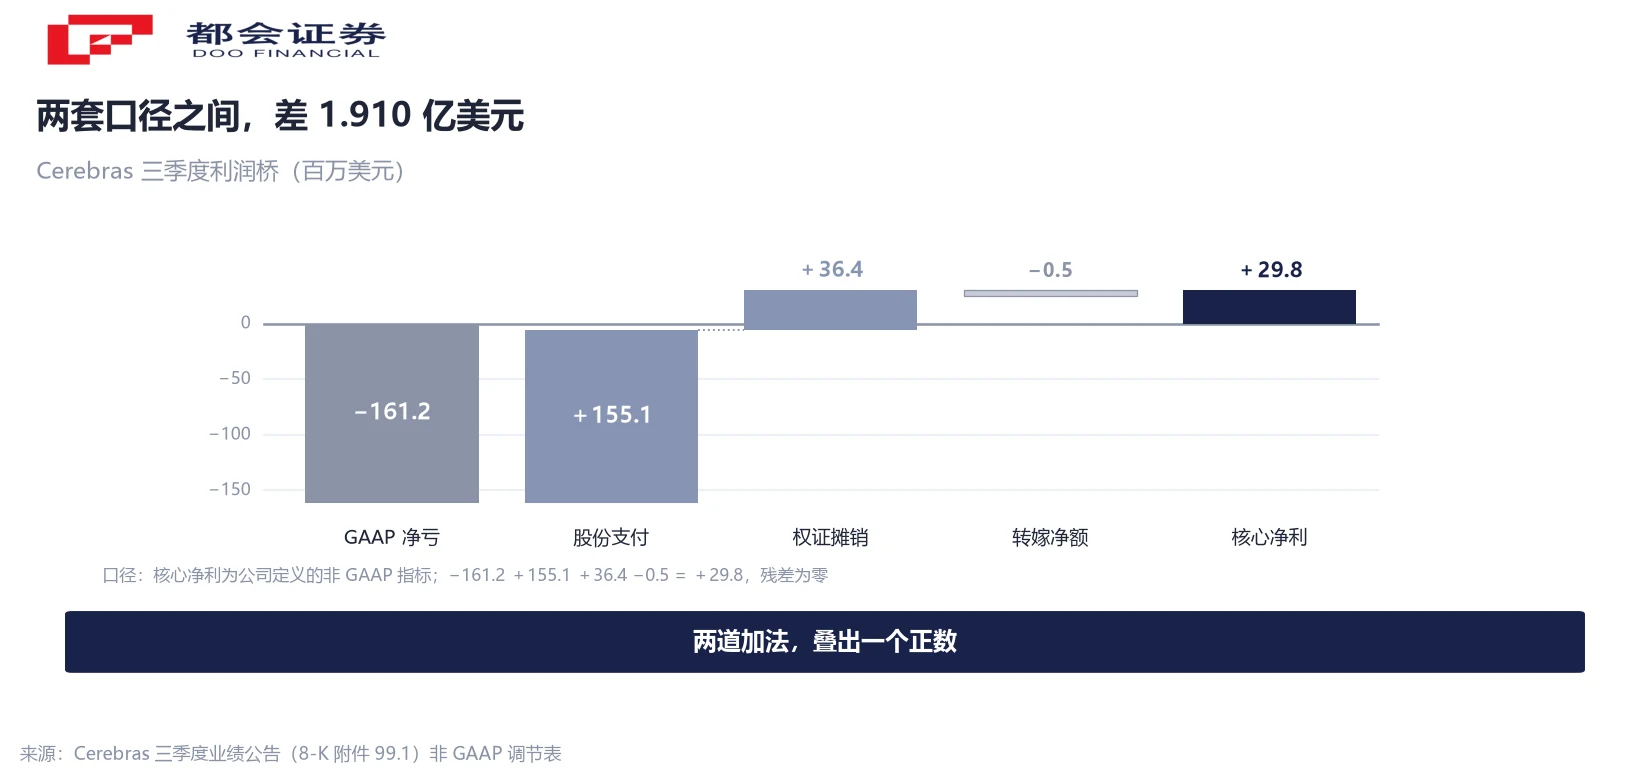
最大一笔是股份支付 1.551 亿美元,占摆动的 81.2%;单季股份支付相当于当季 GAAP 营收的 73.6%。第二笔是客户认股权证摊销 3,642 万美元,占 19.1%。第三笔是转嫁收入及相关数据中心成本净额 −49 万美元,占 −0.3%。三项相加零残差。
换到每股更直观。基本股数 2.389 亿股,股份支付折每股约 0.65 美元,权证摊销约 0.15 美元,合计约 0.80 美元。GAAP 每股 −0.67 美元加上这 0.80 美元,就是核心口径的 +0.12 美元。
九个月口径下这笔账更大。股份支付 5.417 亿美元,相当于同期 GAAP 营收的 92.7%;权证摊销 8,274 万。股份支付不出现金,但会摊薄股东权益。
核心营收的桥:减 1,636 万转嫁收入,加 3,642 万认股权证
收入端也有一条桥。GAAP 营收 2.108 亿美元,减去数据中心转嫁收入 1,636 万,加上权证摊销 3,642 万,得到核心营收 2.309 亿,误差为零。
这里的「加回」值得说清。公司向客户发行认股权证,会计上视为对客户的代价,要冲减收入;核心口径认为这不是现金流出,于是加回。加回的 3,642 万占核心营收 15.8%——每 100 美元核心营收里,约 15.8 美元是这么来的。
认股权证在账上是一笔资产:9 月末余额 10.92 亿美元,年初 1.523 亿,九个月增 7.2 倍。资产越大,未来可加回的摊销越多。这是合同结构决定的:用股权换订单,收入先打折,折扣在合同期内逐期加回。
回到利润那一行。按本文测算,核心净利 2,982 万扣掉这 3,642 万就是 −660 万;九个月同理,2,043 万减 8,274 万是 −6,231 万。核心口径的盈利成立,前提是把「送出去的权证」当成没送。
云从 28.7% 到 67.3%:硬件少卖的 2,791 万里,1,708 万是账面差额
收入结构这一季翻了面。云及其他服务 1.419 亿美元、同比涨 265%;硬件 6,888 万美元、同比跌 28.8%。云占 GAAP 营收 67.3%,上年同期 28.7%;硬件从 71.3% 降到 32.7%。
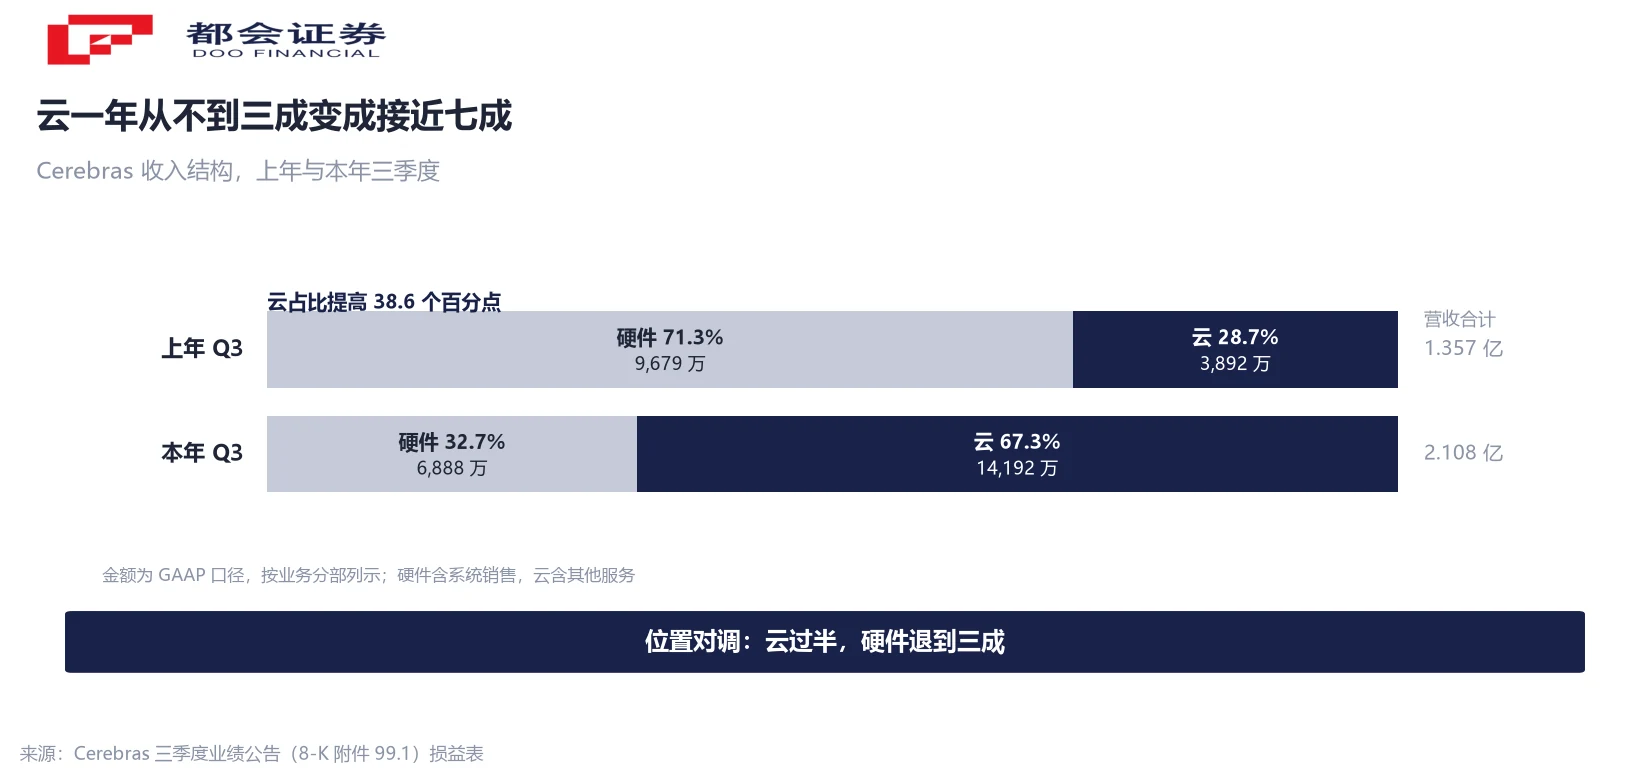
但「硬件跌 28.8%」要打折。调节表硬件那一列:GAAP 6,888 万加认股权证摊销 1,708 万,等于核心 8,596 万。硬件少卖的 2,791 万里,1,708 万是权证冲减收入造成的账面差额,实际少的是 1,083 万,核心口径跌幅 11.2%,只有 GAAP 的四成。
云那一列反过来:1.419 亿减转嫁 1,636 万、加权证摊销 1,935 万,等于 1.449 亿,核心口径涨 272%,比 GAAP 的 265% 还高。权证主要记在硬件收入上,两块业务受影响的方向不同。
结构翻转是真的:云在一年里从不到三成变成接近七成。管理层解释过,硬件交付节奏不均衡、季度结构波动大。这句话解释的是波动,不改变方向——硬件收入连续两个季度同比下滑是已发生的事。
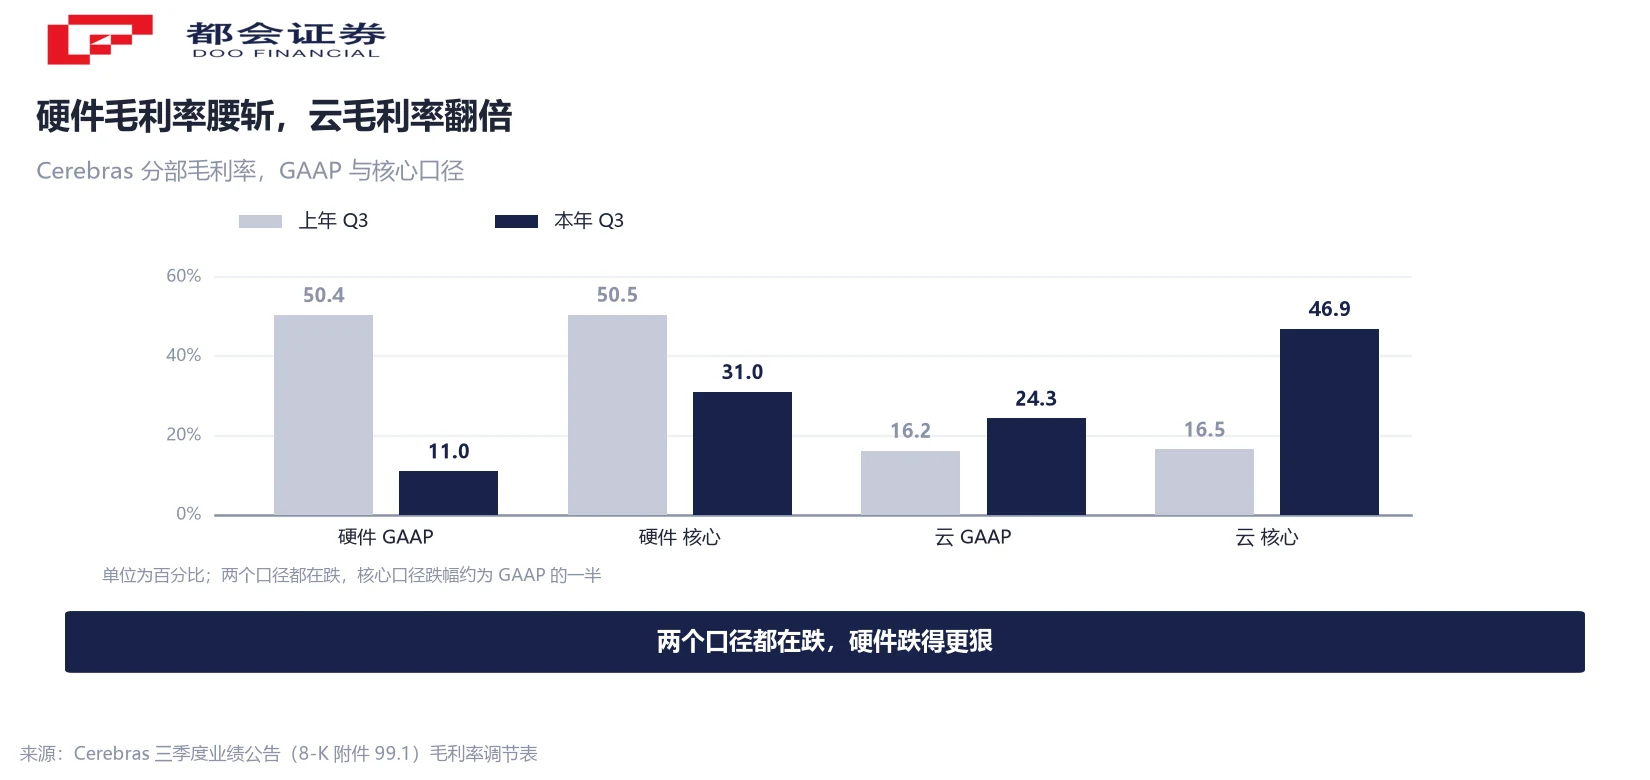
硬件毛利率从 50.4% 掉到 11.0%:收入减 28.8%,成本增 27.8%
毛利是这一季最难看的一块。总毛利 4,209 万美元,上年同期 5,514 万,少 1,304 万;总毛利率从 40.6% 掉到 20.0%。收入涨了 55%,毛利反而少了近四分之一。
这笔减少能拆成两段且加总对上:硬件毛利从 4,883 万降到 759 万,少 4,123 万;云毛利从 631 万升到 3,450 万,多 2,819 万。两段相加 −1,304 万,零残差。硬件这一段相当于总降幅的 316%,云反向抵消 216%。
硬件毛利率的下滑比收入更大。GAAP 从 50.4% 掉到 11.0%,少了 39.4 个百分点;核心从 50.5% 掉到 31.0%,少 19.5 个百分点。两个口径都在跌,幅度差 19.9 个点——差的正是权证与股份支付那部分。所以「11%」是会计与经营叠加的结果,拆开看经营端约 31%。
原因是收入与成本反向走:硬件收入减 28.8%,硬件营业成本却从 4,797 万增到 6,129 万,涨 27.8%。公司提到,为满足推理需求曾向云客户回租自有系统,这部分成本压了毛利率约 5 个百分点。成本为何在收入下滑时上升,三季度公告没有逐项说明,本文不做推测。
云这边相反:GAAP 云毛利率从 16.2% 升到 24.3%,核心从 16.5% 升到 46.9%,规模上来后固定成本被摊薄。四季度核心毛利率指引 47%–49%。
261 亿美元订单,相当于年化收入的 28.3 倍
订单储备是这一季最厚的一块。截至 9 月 30 日,剩余履约义务(RPO)261 亿美元,6 月末 254 亿,单季净增 7 亿、增 2.8%。
换算成倍数:当季核心营收年化 9.235 亿,261 亿相当于它的 28.3 倍;按全年核心指引中值 9.5 亿算是 27.5 倍;即便按管理层「2027 年营收增至三倍」的预期(约 28.5 亿,公司未给 2027 年指引区间)算,也是 9.2 倍。
有一处必须说明:公司没有披露合同的期限结构,28.3 倍只能读成「相当于多少年的年化收入」,不能读成「要 28 年才能做完」。合同若含多年期承诺,倍数会被拉长——这个数字衡量承诺的厚度,不是交付的速度。
单季新签可以粗算:RPO 净增 7 亿,加上当季已确认的核心营收 2.309 亿,合计约 9.31 亿,是当季营收的 4.0 倍。这是测算值,前提是期间没有合同取消或重定价。
客户结构也在变。这一季新增两家超大规模云厂客户,Oracle 计划明年接入其云基础设施。管理层说过,当时的 254 亿美元储备不含 AWS 与其他超大规模云厂的积压。
单季烧掉 8.39 亿:现金从 86 亿降到 78 亿
扩张要花钱。1–9 月经营净流出 3.889 亿美元,购置物业及设备 10.461 亿,自由现金流 −14.350 亿。
单季的数要自己减出来。上半年经营现金流 −4,750 万、资本开支 5.489 亿;用九个月减上半年,三季度经营 −3.414 亿、资本开支 −4.972 亿,自由现金流 −8.386 亿。
这个数和资产负债表对得上。二季度末流动性合计 86 亿美元,三季度末 78.05 亿,一个季度少了约 8 亿,与 −8.386 亿的自由现金流基本一致。
缓冲还很厚。9 月末现金、受限现金与短期投资合计 78.05 亿,另有 8.5 亿美元债务额度。按单季 8.39 亿的烧钱速度粗算,现有流动性大约对应 9 个季度——这是算术,不是判断。
递延收入从年初 1.669 亿增到 6.876 亿,涨 312%,说明客户在预付。IPO 与 H 轮合计募资 72.5 亿美元,是流动性的主要来源,也是扩张的实际约束——钱不缺,缺的是把合同变成机房和机器的速度。
常见问题
GAAP 营收 2.108 亿美元、同比涨 55%;核心营收 2.309 亿美元、同比涨 70%。GAAP 净亏 1.612 亿美元、每股 −0.67 美元;核心净利 2,982 万美元。核心调整后 EBITDA 为 −331 万美元,仍在零以下。
公司定义的核心口径剔除三项:客户认股权证的非现金摊销、股份支付、数据中心转嫁收入与成本。这一季三项合计让利润多出 1.910 亿美元,其中股份支付 1.551 亿、认股权证摊销 3,642 万、转嫁净额 −49 万。
因为 3,642 万美元的客户认股权证摊销本身就是加回项。按本文测算,核心净利 2,982 万减去这 3,642 万,是 −660 万;九个月同理,核心净利 2,043 万减 8,274 万,是 −6,231 万。
分两套口径看。GAAP 硬件收入 6,888 万美元、同比少 2,791 万;核心口径 8,596 万、同比少 1,083 万,跌幅 11.2%。差额 1,708 万来自认股权证摊销冲减收入。核心口径仍是下滑,幅度约为 GAAP 的四成。
相当于当季核心营收年化 9.235 亿的 28.3 倍、全年核心指引中值 9.5 亿的 27.5 倍。公司未披露合同期限,所以这个倍数不能直接换算成年数。
单季自由现金流 −8.386 亿美元,1–9 月 −14.350 亿。9 月末现金、受限现金与短期投资合计 78.05 亿,按这个速度静态测算约对应 9 个季度。这是算术测算,不构成对未来的判断。
业务上处在同一环节的竞争位置:Cerebras 用晶圆级引擎做推理加速,公司自述其速度优于 GPU 方案。供应链上它不使用 HBM、CoWoS 与 3 纳米制程,因而避开这几项紧缺环节,晶圆仍依赖台积电。本文提及相关公司仅用于说明产业链环节。




