
 简体中文
 English

Nebius 预付款覆盖资本开支 100%:营收涨 571%,钱还在应收账款里
Nebius Group(NASDAQ: NBIS)11 月 12 日披露三季度业绩。季度营收 9.808 亿美元,同比涨 571%;GAAP 营业利润 5,040 万美元,为公司上市以来首次转正;持续经营净亏 3,750 万美元,比上年同期的 1.196 亿收窄 69%。
这三项数字方向不同,放在一起才是这一季的全貌。收入与营业利润都在改善,账面还是亏;合同条款在这一季明显变强;但当季经营现金流是 −2.73 亿美元。
这篇文章只做一件事:把「合同上客户先付钱」和「账上钱还没到」这两件事分开看。
先摆三个数:营收涨 571%,营业利润首次转正,账面仍亏
先把一组数摆齐。三季度营收 9.808 亿美元,上年同期 1.461 亿,同比涨 571%;前九个月 19.621 亿美元,同比涨 549%。收入结构上,AI 云业务 9.738 亿美元、同比涨 643%,占集团营收约 99%,这仍是一家纯粹的 AI 云公司。
成本端的下降幅度比收入更大。营业成本占营收比例从上年同期的 29% 降到 22%,产品开发从 31% 降到 12%,销售及管理从 61% 降到 24%,折旧摊销从 68% 降到 36%。四项合计,总营业成本与费用占营收的比例从 189% 降到 95%。这是本季营业利润能转正的直接原因:收入规模上去之后,费用率被摊薄。
利润有三套口径,要分清。调整后 EBITDA 4.658 亿美元,上年同期是亏损 520 万;调整后净利润 9,090 万美元,上年同期亏损 1.004 亿;GAAP 口径持续经营净亏 3,750 万美元。三套口径里两个已经转正,GAAP 仍在亏。
差额落在融资端。当季利息支出 1.125 亿美元,上年同期 1,470 万,涨了 665%;另有一笔 4,950 万美元的可转债促转股一次性费用。营业利润 5,040 万,加上利息收入 3,020 万、其他收益 2,150 万,扣掉这两笔,税前亏损 6,270 万。经营层面已经转正,账面亏损出自融资成本。
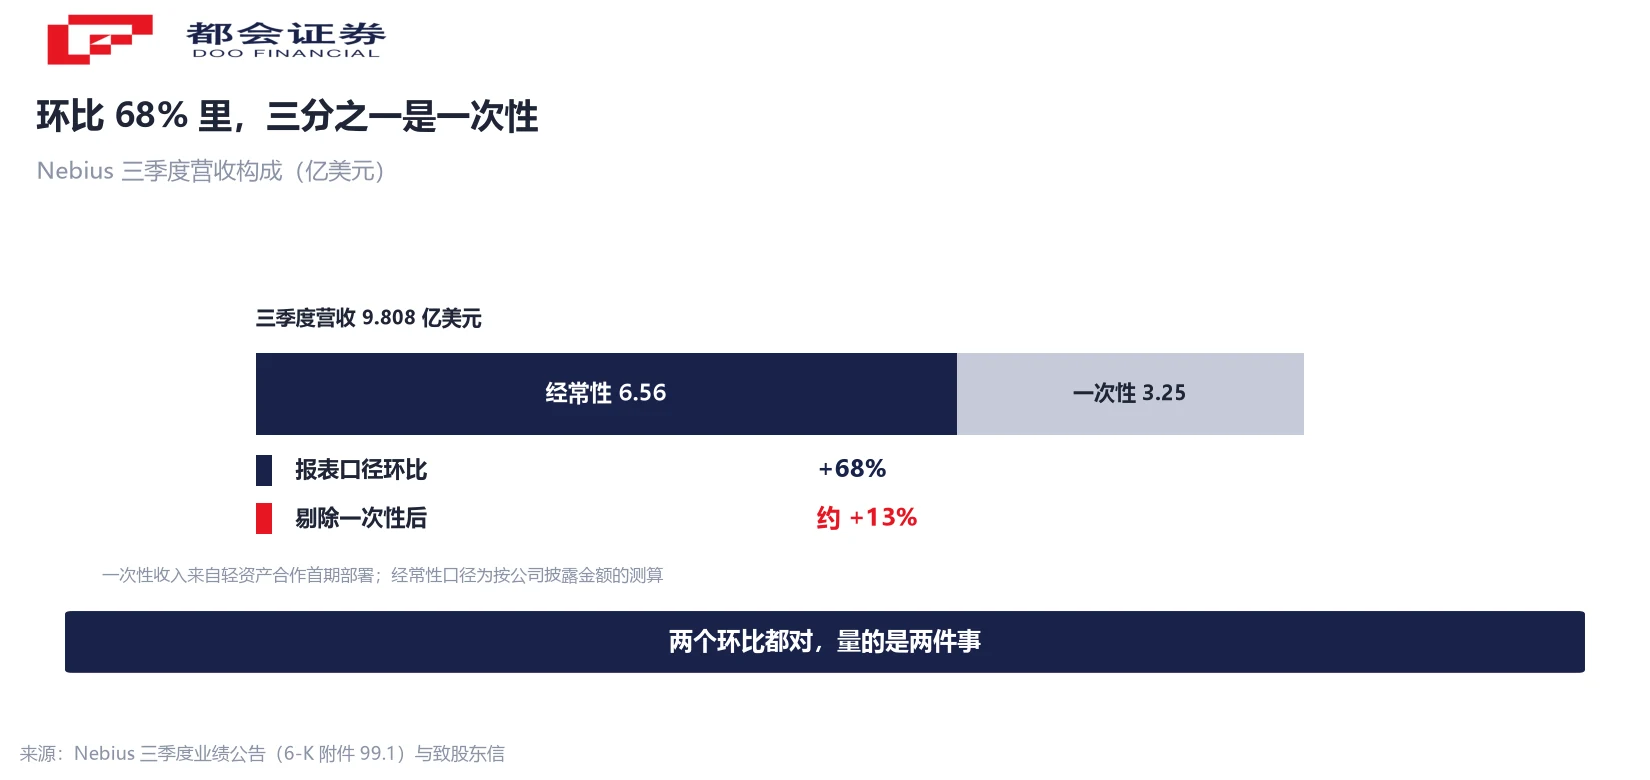
9.808 亿里约 3.25 亿是一次性:环比 +68% 与约 +13% 是两套口径
9.808 亿美元里,有一笔约 3.25 亿美元是非经常性收入,来自公司所称的「轻资产」合作。按公司披露,合作方出钱建机房、买卡,Nebius 提供数据中心架构与云平台;在为这批容量「开通」架构和平台时确认一笔收入,容量上线后再按使用量确认。三季度是这类合作的首期部署。
3.25 亿约占当季营收的 33%。剔掉它,经常性口径的营收约 6.56 亿美元,对比二季度的 5.823 亿,环比约 +13%。而按报表口径,同样是这两个季度,环比是 +68%。两个数字都对,量的是两件事。
这并不说明收入增长是假的。13% 的环比年化下来仍在 60% 附近,放在任何行业都不低。但它和「同比 571%」是两个故事。二季度环比增速是 46%,三季度的经常性口径掉到约 13%,增速确实在放缓——放缓的原因在下一节。
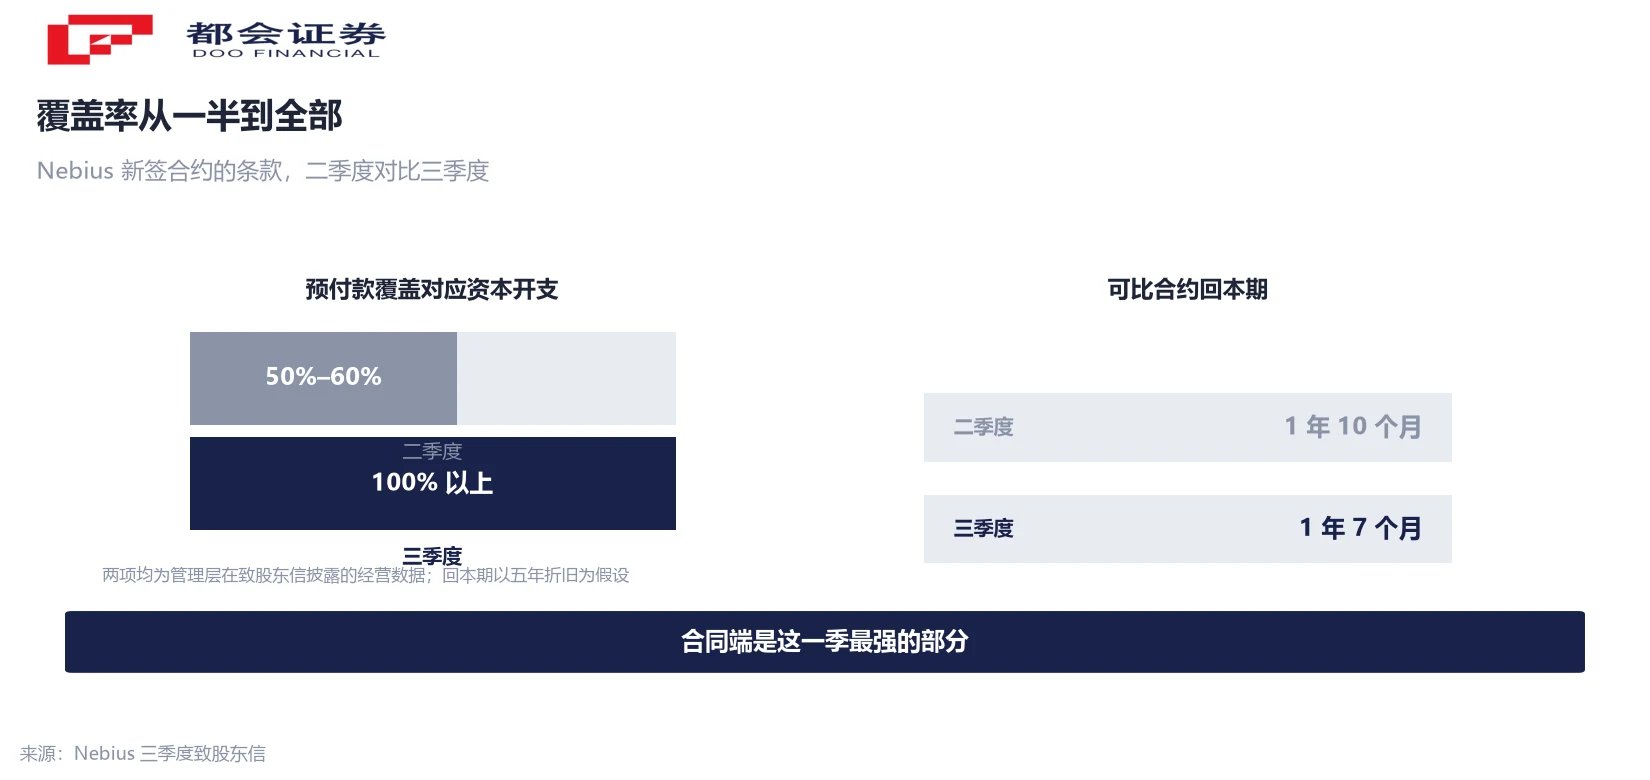
合同端是历来最好的一季:预付款覆盖率从 50%–60% 到 100% 以上
合约条款是这一季最强的一段。公司披露,三季度新签合约拿到的客户预付款,已经覆盖这些合约对应的资本开支 100% 以上;二季度这个比例是 50% 到 60%。同一批合约的回本期,从二季度的 1 年 10 个月缩短到 1 年 7 个月;每兆瓦年合同价值超过 2,500 万美元,二季度是 2,000 万以上;每 GPU 小时价格平均上涨 20% 以上。
这几项都是管理层在致股东信里披露的经营数据,不在审计后的财务报表内,口径也依赖公司对成本与折旧的假设。但它们的指向一致:在这一轮 GPU 供给偏紧的窗口里,卖方拿到了更强的议价条件。
「预付款覆盖资本开支 100%」这句话要按字面理解:客户提前支付的资金,足以覆盖这些合约对应的 GPU、网络与机房建设成本。对一家重资产、还在亏的公司来说,这意味着扩产不必完全靠自己去借。
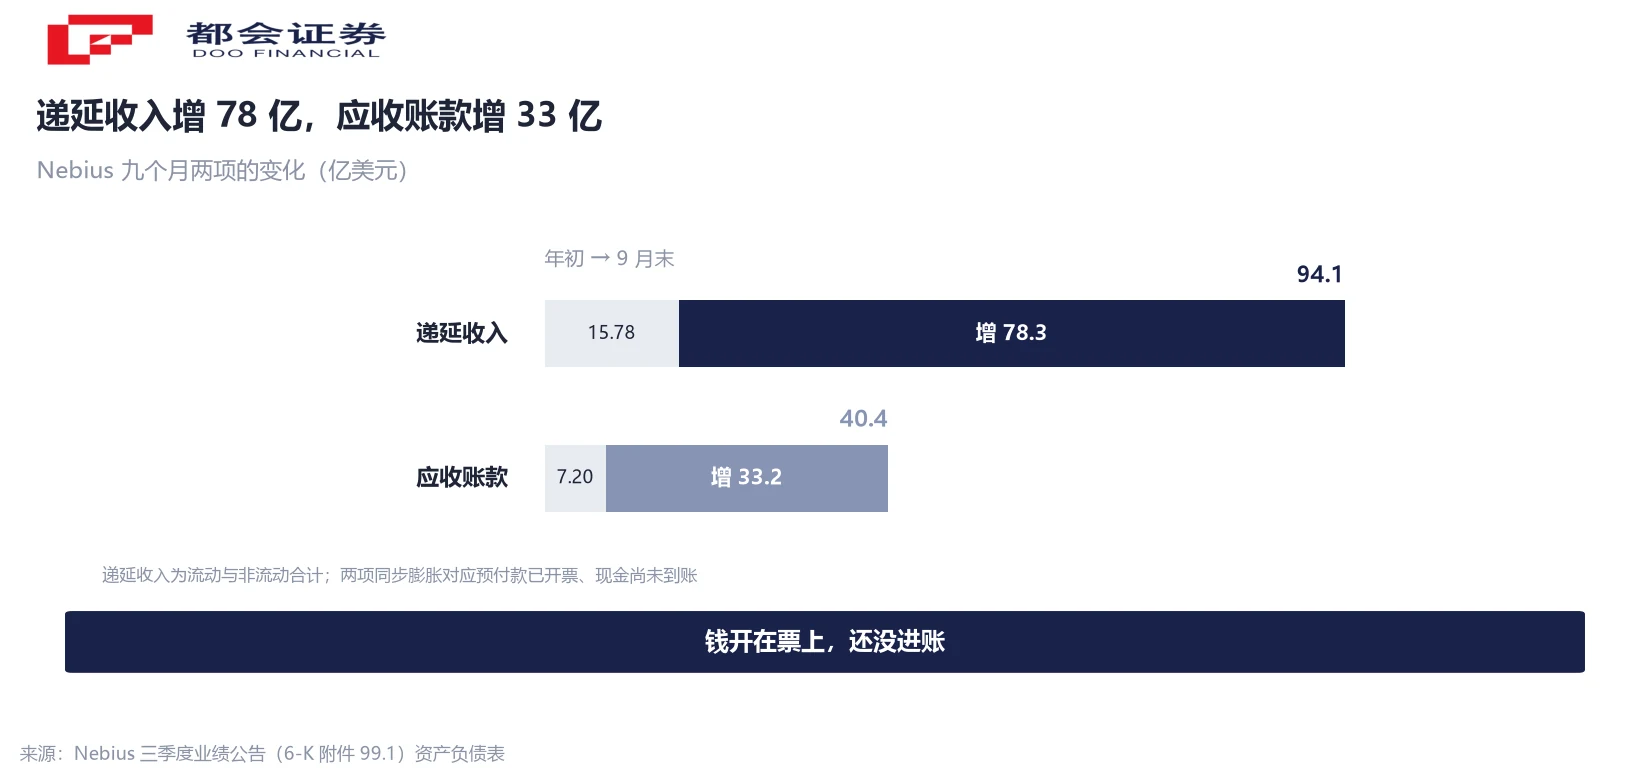
预付款开了票、钱还没到:94.092 亿与 40.399 亿同时挂在账上
但预付款在账上的落点,和「客户先付钱」这句话之间隔着一段时间。
先看合同负债,财报里叫递延收入。年初是 15.775 亿美元,9 月末 94.092 亿,九个月增加 78.317 亿,涨近五倍。其中流动部分从 2.755 亿增到 14.455 亿,非流动从 13.020 亿增到 79.637 亿,两端同步膨胀。
再看应收账款。年初 7.203 亿美元,9 月末 40.399 亿,九个月增到年初的 5.6 倍。两者的变化方向相同:预付款开了票、计入递延收入,同时形成应收账款,但客户还没有实际付款。当季经营现金流因此是 −2.73 亿美元——上半年两个季度分别是 +22.6 亿和 +22.5 亿,前九个月累计仍是 +42.311 亿,三季度单季把它拉了下去。
所以「预付款覆盖资本开支 100%」按合约条款成立,现金要等客户实际付款才到账。如果这些应收按期收回,经营现金流会回升;如果回款延后,公司要用更多外部资金先垫建设。
债务这条腿也在走:九个月增加 100.631 亿美元
预付款之外,债务这条腿也在走。有息债务年初 41.277 亿美元,9 月末 141.908 亿,九个月增加 100.631 亿,涨 243.8%。三季度单季就增加约 56 亿,主要对应 8 月发行的一笔 57.5 亿美元可转债;此外三季度还通过出售库存股净得约 10.6 亿美元、完成一笔 7.733 亿美元的长期借款。
两条腿的增量放在一起:预付款对应的负债增 78.317 亿,有息债务增 100.631 亿。公司口径称,2027 年计划 400 亿到 450 亿美元的资本开支中,75% 到 85% 由客户预付款与以投资级客户合约为抵押的融资覆盖;预付款规模预计从今年的约 100 亿增到明年的 170 亿到 200 亿美元。这条通道如果兑现,说明扩产的边际资金来源正在从「借」挪向「预收」。
折旧是另一项要看的。公司已把服务器与网络设备的使用寿命从四年改为五年,三季度折旧摊销 3.547 亿美元、已占营收 36%。随着今年约 270 亿美元、明年 400 亿到 450 亿美元的资本开支陆续投运,折旧会成为利润表里最大的一项成本,回本期的测算也建立在这个五年假设上。
三个可跟踪的线索:年化收入目标、交付节点、四季度的一次性收入
第一,年化收入目标。公司此前把「12 月达到 70 亿到 90 亿美元年化收入」写进目标,这次改为明年 2 月超过 70 亿,并同时宣布不再把这一指标作为衡量业务的主要口径,理由是它只基于单月、且会被轻资产合作拉得波动。9 月末这个指标是 64 亿,6 月末是 30 亿。改口与延期同时出现,跟踪它的意义在于:2 月如果再顺延一次,信誉成本会大于数字本身。
第二,交付。下调全年营收指引的直接原因是第三方托管机房延期——部分原定今年启用的容量挪到明年上半年。最典型的是新泽西给微软的容量:因为托管方要在三季度末切换永久供电方案、开始退役临时发电设备,剩余批次推到明年二季度。公司称年底前可交付该合约容量的一半以上;自有站点则称按期或提前,密苏里、芬兰等地站点将从明年开始部署。
第三,四季度的一次性收入占比。按全年指引下沿 30 亿美元倒推,四季度营收需约 10.4 亿美元,比三季度的 9.808 亿只高约 6%。如果四季度没有类似本季的 3.25 亿一次性收入,经常性口径就要从 6.56 亿跳到 10.4 亿;如果还有,真实增速落在这两个数之间。这一栏直接决定明年 120 亿到 130 亿营收指引的可比基础。
常见问题
三季度营收 9.808 亿美元,同比涨 571%;GAAP 营业利润 5,040 万美元,为公司上市以来首次转正;调整后 EBITDA 4.658 亿美元、调整后净利润 9,090 万美元;GAAP 口径持续经营仍亏 3,750 万美元,比上年同期的 1.196 亿收窄 69%。
两个数用的是两套口径。报表口径的三季度营收 9.808 亿美元,对比二季度的 5.823 亿,环比 +68%。但三季度里有一笔约 3.25 亿美元的一次性收入,来自轻资产合作的首期部署,占当季营收约 33%。剔掉它,经常性口径约 6.56 亿美元,环比约 +13%。二季度环比是 46%,经常性口径的增速确实在放缓。
按公司披露,来自「轻资产」合作的首期部署。合作方出钱建机房、买卡,Nebius 提供数据中心架构与云平台,在为这批容量开通架构和平台时确认一笔收入,容量上线后再按使用量确认。公司称随着合作规模扩大,这类收入会更常规地出现,但在它变成每季都有之前,不宜把 9.808 亿直接当作新基数。
指三季度新签合约拿到的客户预付款,已经足以覆盖这些合约对应的新建 GPU、网络与机房成本,二季度这个比例是 50% 到 60%。同一批合约的回本期从 1 年 10 个月缩短到 1 年 7 个月,每兆瓦年合同价值超过 2,500 万美元。这几项是管理层在致股东信里披露的经营数据,不在审计后的财报内。
因为预付款在账上分两步走。合同条款生效后先开票、计入递延收入,同时形成应收账款,客户实际付款前现金还没到。9 月末递延收入 94.092 亿美元、应收账款 40.399 亿,两者九个月同步膨胀。当季经营现金流因此是 −2.73 亿美元;上半年两个季度分别是 +22.6 亿和 +22.5 亿,前九个月累计仍是 +42.311 亿。
有息债务总额年初 41.277 亿美元,9 月末 141.908 亿,九个月增加 100.631 亿。三季度单季增加约 56 亿,主要对应 8 月发行的 57.5 亿美元可转债;此外三季度还通过出售库存股净得约 10.6 亿美元、完成一笔 7.733 亿美元长期借款。公司口径称,明年 400 亿到 450 亿美元资本开支的 75% 到 85% 由客户预付款与以投资级客户合约为抵押的融资覆盖。
第三方托管机房延期,而不是需求。部分原定今年启用的容量挪到明年上半年,最典型的是新泽西给微软的容量——托管方在三季度末切换永久供电方案、开始退役临时发电设备,剩余批次推到明年二季度。公司因此把全年营收指引落到 30 亿到 34 亿美元区间的低端,同时把资本开支指引从 200 亿到 250 亿上调到约 270 亿美元。
美东 11 月 12 日收盘 128.64 美元、跌 16.84%(前收 154.69 美元),盘中区间 118.81 至 132.69 美元。业绩于当日盘前披露,这个跌幅里已含业绩影响。本文不对股价方向作判断。
口径说明:① 营收、利润、现金流与资产负债表各数取自 6-K 附件 99.1 四张表,金额已折为亿美元;② 约 3.25 亿美元一次性收入、预付款覆盖率、回本期,以及 2026/2027 年营收与资本开支指引,来自公司致股东信,不在 6-K 附件内,属公司披露口径;③ 剔除一次性后的经常性营收及其环比为按公司披露金额的测算;④ 回本期以五年折旧为假设,属公司口径;⑤ 股价为美东 11 月 12 日收盘。




