
 简体中文
 English

伯克希尔营业利润只跌 5.8%、净利跌 28.2%:那 22.4 个百分点的差额,都在「未实现」里
11 月 7 日,伯克希尔·哈撒韦发布截至 9 月 30 日的三季度财报。同一份报表里,营业利润 127.05 亿美元、同比下降 5.8%;归属于股东的净利润 221.12 亿美元、同比下降 28.2%。
跌幅差出 22.4 个百分点,是两把尺子的差别。营业利润装的是它控股的保险、铁路、能源、制造等实体业务;归母净利里还额外装着一项股票持仓的未实现浮盈浮亏,这一项随股价走。
同期还有一组方向相反的读数:现金及短期美国国债合计 3,774.35 亿美元,创历史新高;单季回购 96.47 亿美元,为年内最高。账面利润缩水的那一季,正是它花钱最猛的一季。
下面拆开这两个跌幅的来源,以及现金与回购为何能同时创出新高。
同一份报表,两个跌幅差了 22.4 个百分点
先把两个数并排。三季度营业利润 127.05 亿美元,上年同期 134.85 亿美元,同比 −5.8%;归属于股东的净利润 221.12 亿美元,上年同期 307.96 亿美元,同比 −28.2%。两者相差 22.4 个百分点。
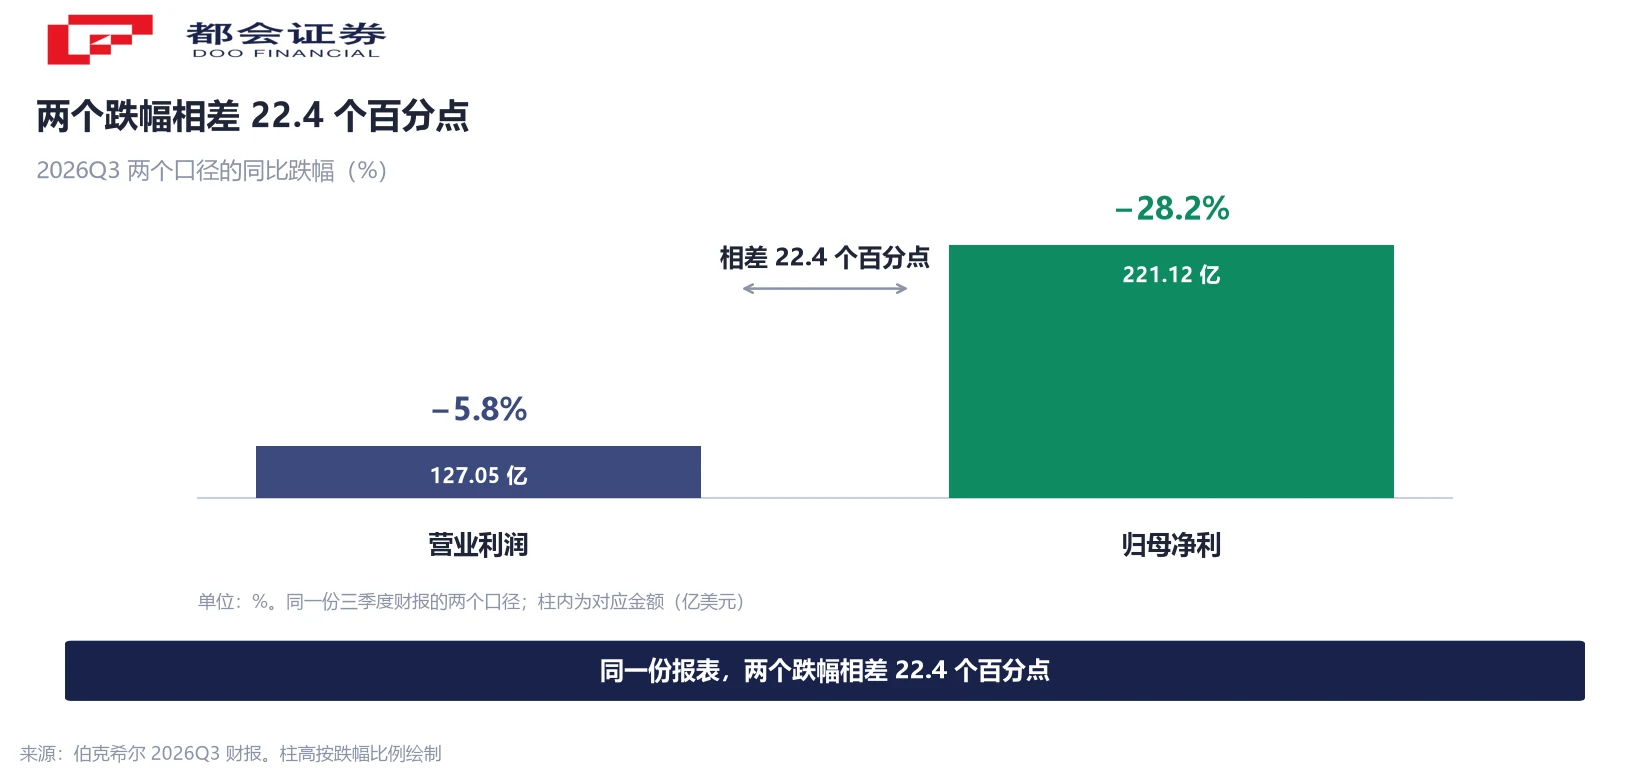
绝对额上更直观:归母净利比去年同期少了 86.84 亿美元,营业利润只少了 7.80 亿美元。同一家公司、同一个季度,两把尺子量出的缺口差了 11 倍。
差在口径。营业利润只统计伯克希尔控股并实际经营的业务——保险、铁路、公用事业与能源、制造服务与零售;归母净利在此基础上还要并入所持股票、债券等投资资产的当期损益,其中包括尚未卖出股票的浮盈浮亏。这一项与经营能力无关,却按会计准则进入当期利润。
净利那一端:86.84 亿美元的减少,91.0% 来自投资损益
拆开净利这一端,答案几乎落在一个科目上。三季度投资损益(税后并扣除少数股东权益后的净额)94.07 亿美元,上年同期 173.11 亿美元,同比 −45.7%。仅这一项就少了 79.04 亿美元,占归母净利 86.84 亿美元减少额的 91.0%。
伯克希尔在财报里对此有一贯表态:任何特定季度的投资损益金额通常毫无意义,由此得出的净利润数字,可能让对会计规则了解有限的投资者产生极大误导。它想说明,这一项反映的是期末持仓的市价变化,与这一年实际赚了多少现金不是同一件事。
把这一层讲透,22.4 个百分点的来源就清楚了:营业利润的小幅下滑是经营结果,净利的大幅下滑主要来自持仓价格在这一季的波动。
需补一个边界:伯克希尔在 Alphabet 的持仓被媒体测算为处于浮亏状态(自 6 月以来 Alphabet A 类与 C 类股票跌幅均在 25% 左右),这项测算由公开行情反推,公司并未披露单只持仓的浮亏金额。
营业利润那一端:六段里减少的三段加起来,抵不过承保一项
营业利润这一端可完整拆成六段,且每一年都能加总对上总额。三季度(括号内为上年同期,单位亿美元):保险承保 13.52(23.69)、保险投资收入 27.34(31.81)、BNSF 铁路 17.29(14.49)、能源 16.12(14.89)、制造服务与零售 40.42(36.16)、其他 12.36(13.81)。本年六段相加 127.05、上年 134.85,两处各自零残差。
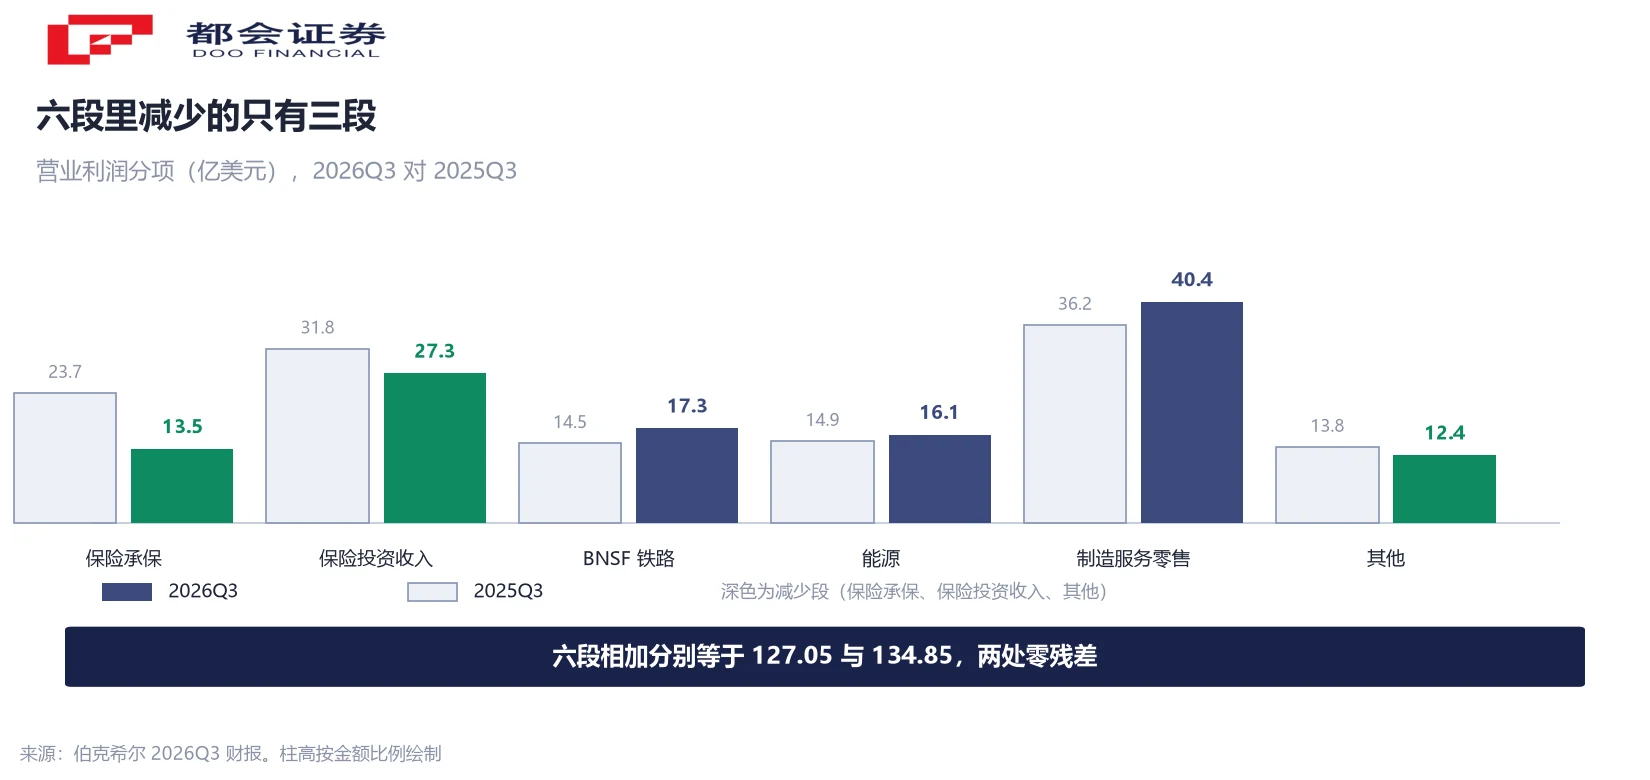
看同比变化:承保 −10.17、保险投资收入 −4.47、其他 −1.45,三段合计减少 16.09;BNSF +2.80、能源 +1.23、制造服务与零售 +4.26,三段合计增加 8.29。两相抵,净减少 7.80 亿美元,与总额的同比变动一致。
这里有一处容易被平均数盖住的结构:净减少只有 7.80 亿美元,而保险承保一项就减少 10.17 亿美元。除开承保,其余五项加起来是净增 2.37 亿美元——营业利润的同比缺口,更像「一块退得比全公司还多」。
铁路、能源、制造三块同时增长,合计贡献 73.83 亿美元。BNSF 运量 +3.9%、单箱收入 +10.5%,但燃料支出 +60.6%;能源板块里公用事业 +22.8%、天然气管道 +20.9%,地产经纪业务则 −36.4%。
没有巨灾,GEICO 的承保利润还是少了四成三
把承保单独看。三季度承保利润 13.52 亿美元,上年同期 23.69 亿美元,同比 −42.9%。压力主要来自车险:GEICO 三季度保费收入 114.05 亿美元,与上年同期基本持平;赔付及费用合计 104.23 亿美元。
两个比值可以互相印证。赔付率(赔付支出/保费收入)从上年同期的 71.5% 升到 76.6%,高出 5.1 个百分点;费用率从 12.8% 升到 14.8%,高出 2.0 个百分点;两者相加,综合成本率从 84.3% 升到 91.4%。104.23 除以 114.05 也等于 91.4%——这条链是自洽的。
更值得注意的是背景:今年前三季度没有发生重大巨灾,而上年同期仅加州山火一项就造成约 8.5 亿美元税后损失。少了这样一笔冲击,承保利润反而少了四成三,更接近车险定价周期与赔付成本的结构性变化,而非某一次事故。公司给出四重原因:出险频次上升、案均赔款上升(人伤赔付涨幅 9% 至 11%)、单均保费下降、佣金与广告开支增加。
保险投资收入同样走弱,三季度 27.34 亿美元、同比 −14.1%,公司归因于短端利率下行。截至 9 月末浮存金约 1,785 亿美元,较年初增加 21 亿美元。
现金与回购同时创年内新高:堆现金不等于不花钱
把这一季的钱摆在一起看,画面与「囤积现金」相反。截至 9 月 30 日,现金及现金等价物与美国短期国债合计 3,774.35 亿美元,较二季度末的 3,655.10 亿美元增加 119.25 亿美元,创历史新高。
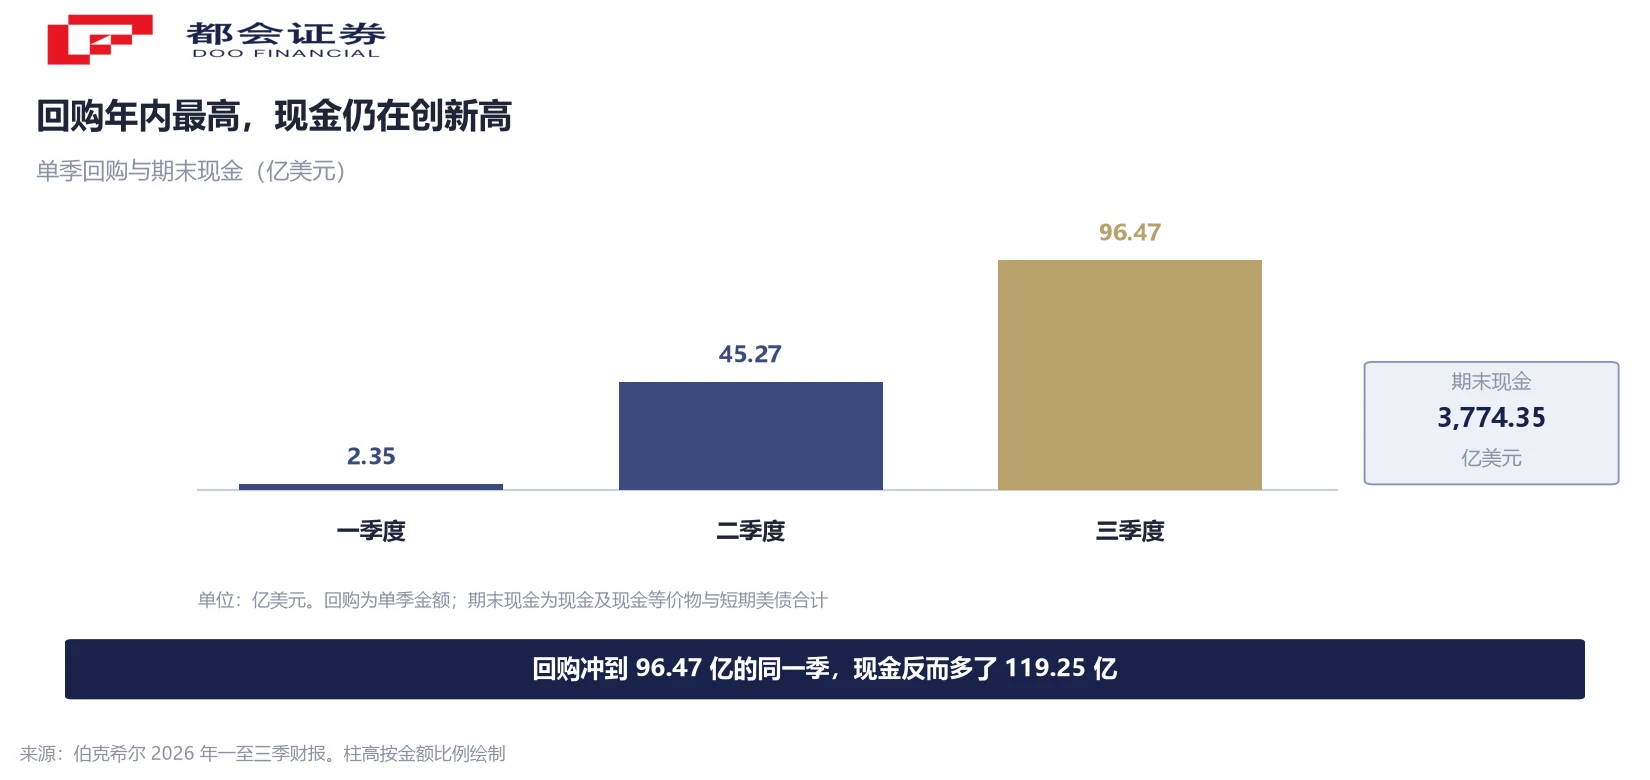
花钱的手笔同时在放大。回购方面,三季度 96.47 亿美元,是一季度 2.35 亿美元、二季度 45.27 亿美元之后的年内单季最高,前三季度累计 144.09 亿美元。并购方面,今年完成两笔交割——西方石油旗下化工业务 OxyChem 约 94 亿美元、美国住宅开发商 Taylor Morrison 约 68 亿美元,前三季度并购支出 162.05 亿美元,上年同期仅 9.18 亿美元。
股票组合的方向也变了:前三季度整体净流入约 111.99 亿美元(买进 417.71 亿美元、卖出 305.72 亿美元),结束此前连续几年的净流出;单看三季度已转为小幅净流出约 4.26 亿美元。
所以「现金创新高」与「不花钱」并非同一件事。现金增加 119.25 亿美元,发生在回购近百亿、并购支出过百亿、并完成两笔实业交割的同时。钱在往外走,池子仍在变大。
五大持仓占六成五,Alphabet 升到第一位
截至 9 月 30 日,伯克希尔持有的权益证券总公允价值 3,355.15 亿美元,较二季度末的 3,237.79 亿美元增加 117.36 亿美元、环比 +3.62%。规模最大的五项持仓合计占权益证券总公允价值 65%,依次为 Alphabet(谷歌母公司)、美国运通、苹果、美国银行与可口可乐,Alphabet 由第三位升到第一位。
这里的分母要写清楚:65% 的基数是「权益证券总公允价值」,不是公司总资产。两者量级差别很大,引用时不能替换。
Alphabet 的持仓变化有两段:第一段是首次建仓后逐步加码;第二段是今年 6 月 Alphabet 启动总额 800 亿美元的股权融资,伯克希尔参与其中 100 亿美元,由以每股 351.81 美元认购 50 亿美元 A 类股、以每股 348.20 美元认购 50 亿美元 C 类股两部分组成。
把这一节与第二节连起来读,可以理解一个看似矛盾的现象:这一季它的净利被投资损益拖下去最多,同期股价却在市场抛售中走高。两件事同源——仓位集中在少数公司身上,账面波动被放大;当资金从高估值板块撤出、重新寻找稳定现金流资产时,同样的结构又成了支撑。
接下来看什么
第一是持仓明细。13F 持仓文件将在 11 月中旬披露,届时可看到三季度在个股层面的实际增减,以及 Alphabet 是继续加码还是保持不动。该文件披露的是持仓数量,不是浮盈亏。
第二是回购与价格的关系。公司重申,只有在认为回购价格低于保守估计的内在价值时才会回购。三季度回购冲到年内最高,与这段时期的股价水平是同一件事的两面;股价若继续走高,回购窗口会收窄。
第三是 GEICO 的综合成本率。91.4% 对上年同期 84.3%,这 7.1 个百分点能否回落,取决于车险定价调整与赔付成本的赛跑,也是承保利润能否修复的直接变量。
第四是两笔并购的并表效果与现金去向。OxyChem 于 1 月并表、Taylor Morrison 于 7 月完成交割,制造板块收入已含并表因素;这笔 3,774 亿美元现金投向哪里,是下一个观察点。以上只列观察项,不给方向判断。
常见问题
营业利润只统计伯克希尔控股并实际经营的业务,包括保险、铁路、公用事业与能源、制造服务与零售;归属于股东的净利润在此基础上还要并入所持股票、债券等投资资产的当期损益。按会计准则,尚未卖出股票的浮盈浮亏也要进当期利润,因此这一项会随股价大幅波动。三季度营业利润 127.05 亿美元、同比 −5.8%,归母净利 221.12 亿美元、同比 −28.2%,差额主要来自投资损益。
三季度投资损益(税后并扣除少数股东权益后的净额)94.07 亿美元,上年同期 173.11 亿美元,两者相减为 79.04 亿美元;同期归母净利从 307.96 亿美元降至 221.12 亿美元,减少 86.84 亿美元。79.04 除以 86.84 等于 91.0%,即净利减少额的九成来自这一项。营业利润减少 7.80 亿美元,与投资损益减少 79.04 亿美元合计仍少于 86.84 亿美元,差额来自其他损益与税项。
综合成本率从上年同期的 84.3% 升到 91.4%,其中赔付率从 71.5% 升到 76.6%(+5.1 个百分点)、费用率从 12.8% 升到 14.8%(+2.0 个百分点)。公司给出的原因包括出险频次上升、案均赔款上升(人伤赔付涨幅 9% 至 11%)、单均保费下降、佣金与广告开支增加。上年同期仅加州山火一项就造成约 8.5 亿美元税后损失,今年前三季度没有巨灾,承保利润却同比减少约 42.9%,因此更接近定价周期与赔付成本的结构性变化。
不成立。同一季度回购 96.47 亿美元为年内最高,前三季度并购支出 162.05 亿美元(上年同期仅 9.18 亿美元),并完成 OxyChem 约 94 亿美元与 Taylor Morrison 约 68 亿美元两笔交割,股票组合也从前几年的净流出转为前三季度净流入约 111.99 亿美元。现金在支出放大的同时环比增加 119.25 亿美元,说明现金上升并非因为停止支出。
不是。65% 是截至 9 月 30 日五大持仓占权益证券总公允价值(3,355.15 亿美元)的比例,不是占公司总资产的比例。五项依次为 Alphabet、美国运通、苹果、美国银行与可口可乐。Alphabet 由第三位升至第一位;公司另披露三季度末持有美国运通普通股 1.516 亿股,占其已发行普通股的 22.6%。
间接相关。伯克希尔披露它的持仓高度集中于五家公司,Alphabet 位列第一,因此当科技股调整时,其持仓的账面价值会同步反映在投资损益里,把净利的波动放大。但这一项是未实现的账面变化,公司自己在财报中重申,任何特定季度的投资损益金额通常毫无意义,它与保险、铁路、能源、制造这些实体业务的经营结果不是一件事。
两个读数不矛盾,但它们量的是不同的事。11 月 5 日 A 类股盘中最高触及 878,327.71 美元、创历史新高,其后一个交易日收于 856,612 美元,市值约 1.22 万亿美元;而这份季报反映的是 9 月 30 日止三个月的经营与账面结果,且已在 11 月 7 日披露。股价是市场对未来现金流的定价,季报是已经发生的经营与会计结果,两者时点与对象都不同。
口径说明:①营业利润为「Operating earnings」,剔除投资组合短期波动;归母净利按美国会计准则计入持仓的未实现浮盈浮亏;②投资损益 94.07 亿美元为税后并扣少数股东权益后的净额,与税前不可混用;③现金 3,774.35 亿美元为现金及等价物与短期国债合计;④五大持仓 65% 的基数是权益证券总公允价值,不是总资产;⑤Alphabet 浮亏为媒体按公开行情测算;⑥A 类股 878,327.71 美元为 11 月 5 日盘中最高价、856,612 美元为 11 月 6 日收盘价。




