
 简体中文
 English

Cloudflare 营收涨 39%、账面仍亏 3,410 万:2.05 亿差额里 85% 是股权激励
Cloudflare(NYSE: NET)11 月 5 日(美东)盘后交出 2026 财年第三财季报告:单季营收 7.825 亿美元、同比 +39.2%,为近四年来最快单季增速,年化营收首次越过 30 亿美元,比市场一致预期高出约 4,600 万美元。
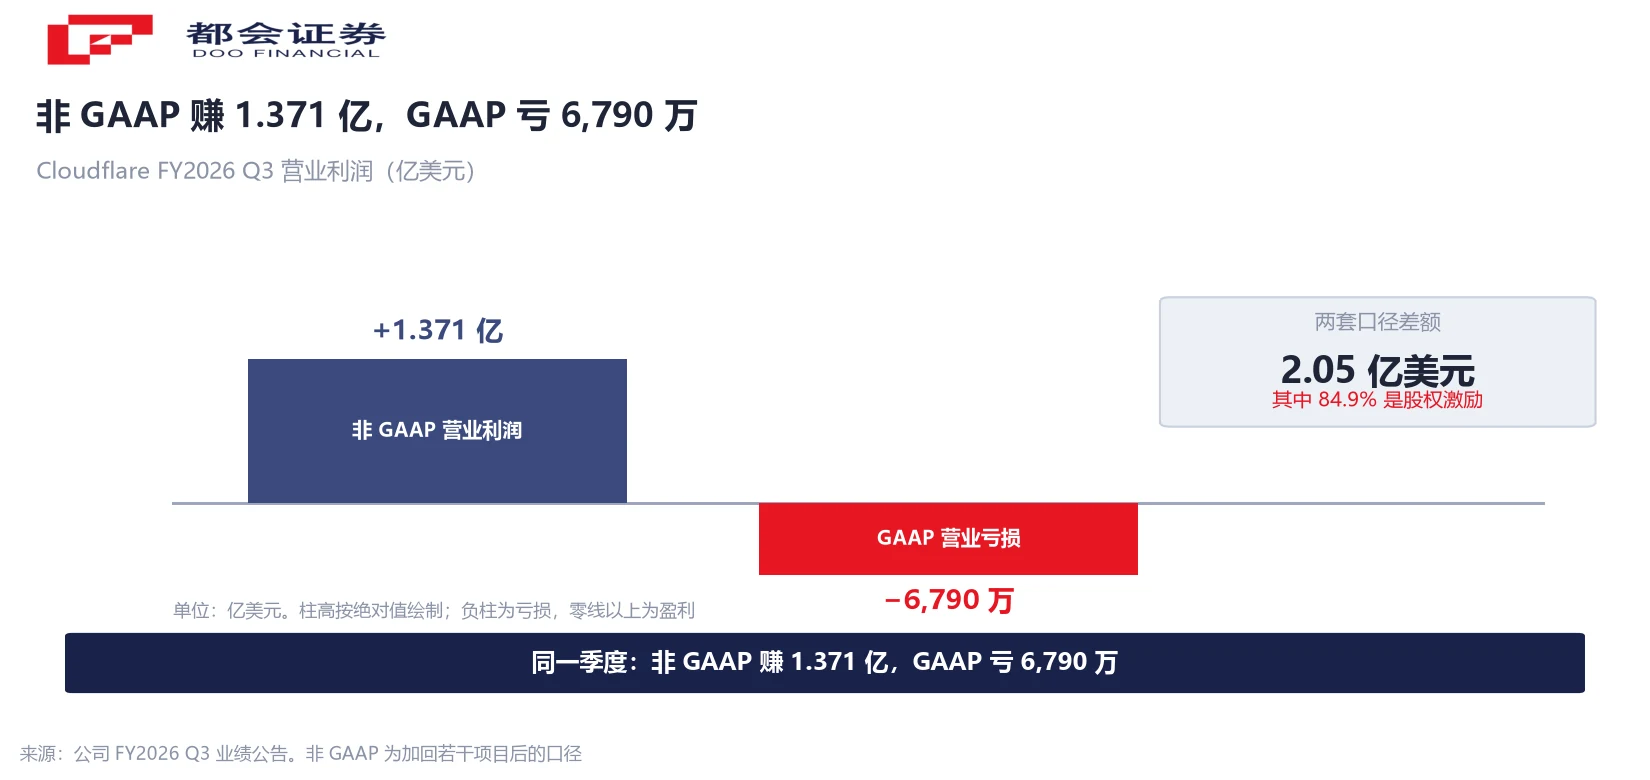
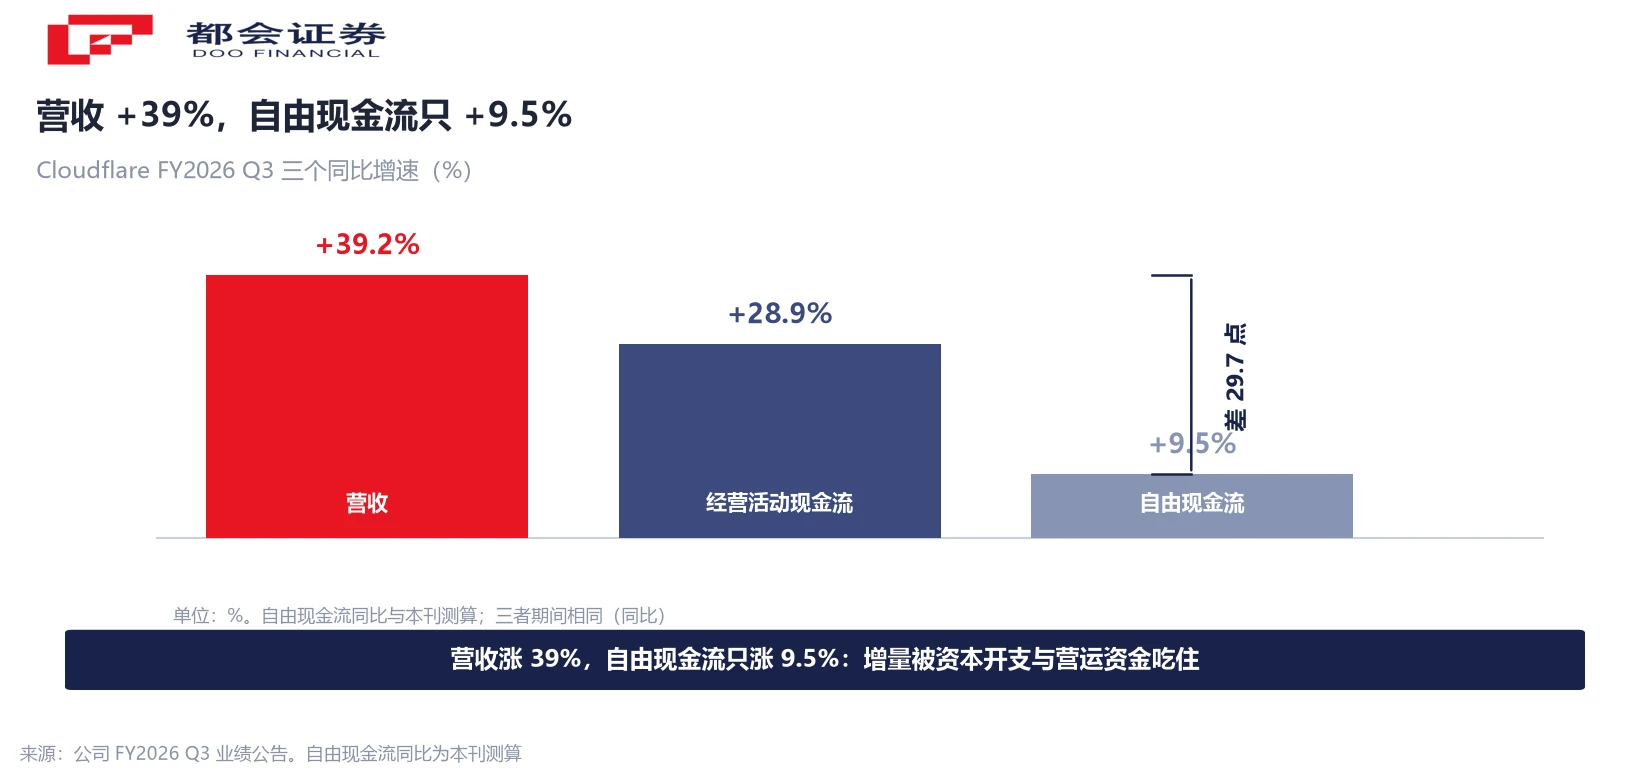
同一份季报里,另外两个数字方向不同:按美国通用会计准则(GAAP),营业亏损 6,790 万美元、亏损率从上年同期的 6.7% 扩大到 8.7%;自由现金流 8,210 万美元,同比只增长 9.5%,自由现金流率从 13% 回落到 10%。
营收涨近四成、账面亏得更多、现金流几乎没跟上——三个方向不同的读数,容易被读成「增长不算数」或「盈利已经在路上」这两种相反结论。本篇要把它们各自量的是什么拆开,尤其是 GAAP 与非 GAAP 之间那道 2.05 亿美元差额的构成。
口径:「非 GAAP」数据来自公司披露的调节表,「差额」「占比」「同比」等为按披露数据相除所得,属本刊测算。
三个数字并排,方向各不相同
先把三组数放一起。第一组是增长:营收 7.825 亿美元、同比 +39.2%,环比 +12.4%(上一季 +8.8%),单季环比也在加快。
第二组是两套损益。非 GAAP 口径下,营业利润 1.371 亿美元、利润率 17.5%,上年同期 8,590 万美元、15.3%,同比增幅约 60%(本刊测算);GAAP 口径下,营业亏损 6,790 万美元、亏损率 8.7%,上年同期亏损 3,750 万美元、亏损率 6.7%。同一家公司、同一季度,一张表在赚、一张表在亏,亏损额还比一年前更大。
第三组是现金。经营活动现金流 2.154 亿美元、同比约 +29%;减去资本开支 1.333 亿美元后,自由现金流 8,210 万美元,同比只增长 9.5%,自由现金流率由 13% 降到 10%。
三组数并不矛盾:营收量业务规模,两套损益量「某些费用算不算」,现金流量的是一年之内真实进出的钱。
两张损益表:一张赚 1.371 亿,一张亏 6,790 万
先说明两套口径的差别。GAAP 是美国上市公司必须遵循的会计准则口径;非 GAAP 是公司在 GAAP 之外,把一些被管理层认为「不反映当期经营」的项目加回去后的结果,两份用的是同一份原始账目。
这一季两个数字的关系:GAAP 营业亏损 6,790 万美元,非 GAAP 营业利润 1.371 亿美元,相差 2.05 亿美元。净利润与每股收益也是两套——GAAP 净亏损 3,410 万美元、每股亏损 0.10 美元;非 GAAP 净利润 1.437 亿美元、每股收益 0.38 美元(上年同期 1.026 亿、0.27 美元)。
市场当天买的是哪一套值得留意。财报在 11 月 5 日常规时段结束后公布,当天科技股全线重挫,Cloudflare 常规时段收跌约 8.3%,盘后一度涨约 17% 至 18%。反弹对应的读数里,非 GAAP 每股收益高于预期 0.04 美元、下季指引高于预期,分量更重。
但这不代表两套口径可以只留一套。GAAP 亏损率同比扩大 2.0 个百分点需要单独解释——它恰好指向下一节的差额。
2.05 亿差额里,1.741 亿来自股权激励
公司披露的 GAAP 到非 GAAP 营业利润调节表共五项调节项,相加正好补上那道 2.05 亿美元的缝:股权激励及相关雇主薪资税 +1.741 亿美元、收购无形资产摊销 +922 万美元、诉讼计提与和解 +1,067 万美元、重组及其他费用 +1,102 万美元、租赁减值 +0.6 万美元。最简式:−6,790 万 + 2.05 亿 = 1.371 亿,零残差。
五项调节项里金额最大的一项占了绝对多数:股权激励及相关雇主薪资税 1.741 亿美元,占差额 84.9%(本刊测算)。更关键的是走势——该项占当季营收 22.3%、同比增幅 45.5%,快于营收自身的 39.2%。被加回来的这项费用,涨得比营收还快。
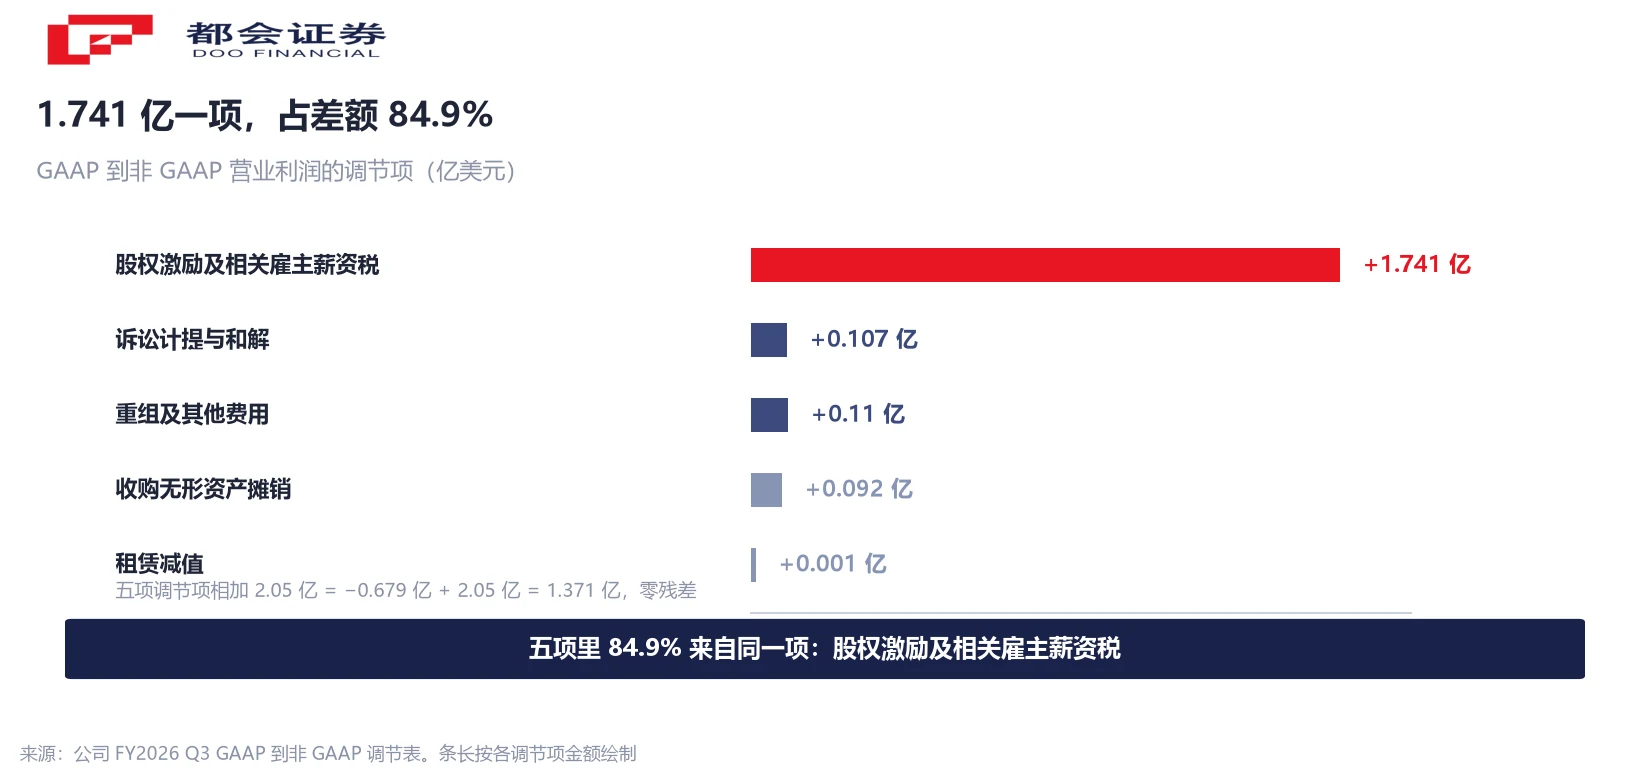
口径上必须点明:这 1.741 亿含「股权激励」与「相关雇主薪资税」两项,前者通常是非现金会计费用,后者一般需现金缴纳,公司没有把两者分开列。放回前两节,「非 GAAP 利润率从 15.3% 升到 17.5%」就完整了:改善是真的,但它是在把一项同比涨 45.5%、占营收 22.3% 的费用加回之后得到的。
毛利率降 2.9 个点、费用率降 5.1 个点,净效果才对上
非 GAAP 营业利润率的 +220 个基点,是两条相反力量相抵后的结果。一条是毛利被摊薄:GAAP 毛利率 71.2%、上年同期 74.0%;非 GAAP 72.4%、上年同期 75.3%,同比各降约 2.9 个百分点。公司把这一降归因于毛利率较低的 Workers 开发者平台在营收里占比上升,同时说明该平台获客成本也更低。
另一条是费用被摊薄:运营支出占营收 55%,同比下降 5.1 个百分点。三块里,销售与市场 2.702 亿美元(占营收 35%,上年 36%)、研发 1.017 亿美元(13%,上年 15%)、一般及行政 5,750 万美元(7%,上年 10%),占比全部下降。
两条力量方向相反:新增的开发者平台先把毛利率往下拉,同时把获客成本和固定费用摊薄了。净效果是费用端省下的比毛利端丢掉的更多,非 GAAP 利润率因而走高。这条路能走多久值得记一笔——毛利端压力是结构性的,费用端改善受规模效应约束,两者都不会自动停,公司也没给量化路径。
自由现金流只增 9.5%:增量被资本开支和营运资金吃掉
营收增速 39.2%、自由现金流增速只有 9.5%,落差用现金流表本身就能解释。经营活动现金流 2.154 亿美元、同比增加 4,830 万美元(+28.9%,本刊测算);同期资本开支合计 1.333 亿美元。两者相减即自由现金流 8,210 万美元,与上年 7,500 万美元相比只多 710 万美元。
资本开支是一头。公司称网络资本开支占当季营收 15%,全年预计维持 14% 至 15% 区间——营收涨 39%,这条按营收比例走的支出同步放大,把经营现金流增量吃掉相当一部分。
营运资金是另一头。季末现金、现金等价物及可出售证券合计 51.287 亿美元;当季发行 25 亿美元可转换优先票据、偿还 13 亿美元,改变的是账上现金构成,不改变当期自由现金流口径。
所以「自由现金流率从 13% 降到 10%」要连着资本开支看。更接近事实的描述是:这家公司正处在把更多现金投回网络建设的阶段——经营赚钱能力并未变差,经营现金流同比还在加速。
增速为什么能加速:当期订单增 37%、大客户净增 308 家
增速能在这个体量上重新加快,订单和客户这一侧给了答案。季末剩余履约义务(RPO,已签约未确认收入)28.77 亿美元,同比 +34%、环比 +5%;其中预计未来 12 个月内确认的当期部分(cRPO)占 65%、同比 +37%。cRPO 增速高于 RPO 整体,说明新增合同里靠近眼前的收入占比不低。
客户结构也在往大客户倾斜:这一季净增年付 10 万美元以上客户 308 家(纪录),总数约 5,000 家、同比 +25%,贡献当季营收 75%(上年 73%);全部付费客户净增超过 15.8 万户,公司称是上一季度纪录的两倍。
两个口径要分开:15.8 万户是含全部付费客户的净增量,5,000 家是「年付 10 万美元以上」这一档的存量。留存方面,美元口径净留存率 122%(上季 120%、上年同期 119%),即同一批老客户一年后花的钱比一年前多约 22%。
另一读数:Workers 开发者平台活跃开发者超 1,000 万(上季 700 万);美国占营收 52%、+44%,欧洲中东非洲 26%、+32%,亚太 14%、+32%。
指引再上调,还有那个提前的 GAAP 盈利承诺
公司这一季把全年指引第三次上调:全年营收从 28.64 亿至 28.70 亿美元上调到 29.63 亿至 29.64 亿美元,中值提高约 9,650 万美元(本刊测算);全年非 GAAP 每股收益从 1.25 至 1.26 美元上调到 1.35 美元。四季度指引为营收 8.45 亿至 8.46 亿美元、非 GAAP 营业利润 1.56 亿至 1.57 亿美元、非 GAAP 每股收益 0.43 美元。以上均为官方前瞻指引,非既成事实。
另一件事分量更重:公司称预计第四季度实现 GAAP 盈利,比今年投资者日给出的「最迟到 2028 年」大幅提前。但公司没有给出对应的 GAAP 利润数值,这一季 GAAP 净亏损仍有 3,410 万美元。这是一个场景性承诺,可核的支点只有「下季 GAAP 亏损是否转正」这个结果。可跟线索有三条:四季度非 GAAP 营业利润能否落在 1.56 亿至 1.57 亿美元区间;股权激励占营收比(本季 22.3%)下季是否回落;自由现金流率能否回到两位数上沿。
常见问题
两套口径两个答案,都需要并列给出。按美国通用会计准则(GAAP),第三财季营业亏损 6,790 万美元、净亏损 3,410 万美元,摊薄每股亏损 0.10 美元;按非 GAAP 口径,营业利润 1.371 亿美元、净利润 1.437 亿美元,摊薄每股收益 0.38 美元。两套数据来自同一份季报,差别在于非 GAAP 把股权激励等项目加回了 GAAP 的原始账目。
公司披露的调节表共有五项调节项,相加正好补上这 2.05 亿美元:股权激励及相关雇主薪资税 1.741 亿美元、收购无形资产摊销 922 万美元、诉讼计提与和解 1,067 万美元、重组及其他费用 1,102 万美元、租赁减值 0.6 万美元。用最简式表示是 −6,790 万美元 + 2.05 亿美元 = 1.371 亿美元,零残差。其中股权激励及相关薪资税一项占差额的 84.9%(本刊测算)。
不能这样理解。这 1.741 亿美元是「股权激励及相关雇主薪资税」的合计,其中股权激励本身通常是非现金的会计费用,但相关雇主薪资税一般需要现金缴纳,公司没有把两者分开披露。此外,股份支付会稀释现有股东权益,这一点体现在每股口径而不体现在现金流上。
因为经营现金流的增量被两头吃掉。这一季经营活动现金流 2.154 亿美元、同比增加 4,830 万美元(+28.9%,本刊测算);同期资本开支合计 1.333 亿美元,公司称网络资本开支占当季营收 15%。相减之后自由现金流 8,210 万美元、同比只多 710 万美元。此外营运资金的占用也影响了当季现金流。用一句话概括:经营赚钱的能力在加速,但公司正把更多现金投回网络建设。
这是一个需要限定的前瞻性陈述。公司称预计在第四季度实现 GAAP 盈利,比今年投资者日给出的「最迟到 2028 年」大幅提前,但未给出对应的 GAAP 利润数值。参照点是:这一季 GAAP 净亏损仍有 3,410 万美元、营业亏损 6,790 万美元。可核的支点只有下季 GAAP 亏损是否转正这一个结果,之前的承诺均属公司表述,非既成事实。
不是。营收是已经确认的收入,当期订单(cRPO,剩余履约义务中预计 12 个月内确认的部分)是已签约、尚未确认的收入。这一季季末剩余履约义务 28.77 亿美元、同比 +34%、环比 +5%,其中当期部分占 65%、同比 +37%。cRPO 增速接近营收增速,说明新增合同里靠近眼前的收入占比不低,两者互相印证,但量的时点不同。
两个数字不是同一层,不能相加或相除。「5,000 家」是年付 10 万美元以上这一档的季末存量、同比 +25%,这组客户贡献当季营收 75%;「15.8 万户」是全部付费客户在这一季的净增量,公司称是上一季度纪录的两倍。一个是高价值客户的存量与集中度,一个是全部付费客户的增量,用途不同。
口径说明:①两套损益为同一账目的 GAAP 与非 GAAP 口径,五项调节项相加与差额零残差;②差额占比、同比增速、自由现金流同比等为按披露数据相除所得,属本刊测算;③运营支出占营收 55% 为电话会口径(销售与市场、研发、一般及行政三项合计);④四季度与全年数值为官方前瞻指引;⑤「第四季度实现 GAAP 盈利」为公司前瞻性陈述,未给具体数值。




