
 简体中文
 English

华虹宏力净利涨 136%,四成利润是并表前赚的:芯片股普跌这天它逆势涨 6.86%
11 月 6 日,A 股半导体板块跌 3.33%,华虹宏力(688347.SH)收报 173.12 元、涨 6.86%,盘中最高摸到 188.81 元、涨幅 16.55%。同一时间,中芯国际涨 0.19%、盛美上海涨 2.58%、沪硅产业涨 2.18%。前一天晚间,这家晶圆代工厂交出了 2026 年三季报。
把财报翻到利润构成那一页,会看到两个方向相反的读数。按中国会计准则,第三季度归母净利润 8.35 亿元、同比涨 136.14%,扣非归母净利润 6.16 亿元、同比涨 276.11%。前三季度归母净利润 16.03 亿元,其中非经常性损益 6.72 亿元、占 41.9%——最大的一项,是华力微并入之前赚到的利润。
这份财报里同时有两件事:主业确实在改善,以及一次口径变化带来的增量。本文要做的,是把这两件事拆到能加总对上的程度。
先看口径:同一控制下合并,上年数被重述过一次
本报告期,公司完成发行股份购买上海华力微电子有限公司 97.4988% 股权,华力微成为全资子公司。公告给的理由很具体:公司、华力微在合并前后均受同一实际控制人控制,且该控制并非暂时性的,因此这笔交易属于同一控制下企业合并,公司按企业会计准则对上年同期数做了追溯调整。
这句话的技术含义比听起来重要。追溯调整意味着:今年报出的「上年同期」,已经是把华力微装进去之后的数。所以第三季度营收 67.06 亿元对上年同期调整后的 58.85 亿元、归母 8.35 亿元对上年同期调整后的 3.54 亿元,是同一口径下的两个数,可以直接相减。这一步不做,后面所有同比都读不准。
也正因为上年数被重述过,「净利涨 136%」这句话里同时含着两件事:原有业务的改善,以及华力微在上年同期就已计入分母、但上年同期还没有它的利润贡献——分母被装满了,分子才装进来。这个时间差是理解整份财报的第一把钥匙。
毛利率 24.6% 里,4.7 点来自并表结构
境外会计准则口径下,第三季度销售收入 9.871 亿美元、同比涨 19.9%、环比涨 9.9%,创历史单季新高;毛利率 24.6%,同比抬 7.6 个百分点、环比抬 4.7 个百分点。7.6 个百分点听起来是一次完整的提价周期,但公司同时披露了另一个口径:剔除华力微后,销售收入 8.034 亿美元、毛利率 19.9%。
两个口径相减:24.6% 减 19.9%,差 4.7 个百分点。这 4.7 点是并表带来的结构变化,来源是华力微的毛利率显著高于母公司原有业务,装进来就把平均数往上拉。剩下 2.9 个百分点才是同比口径下原有业务的改善。
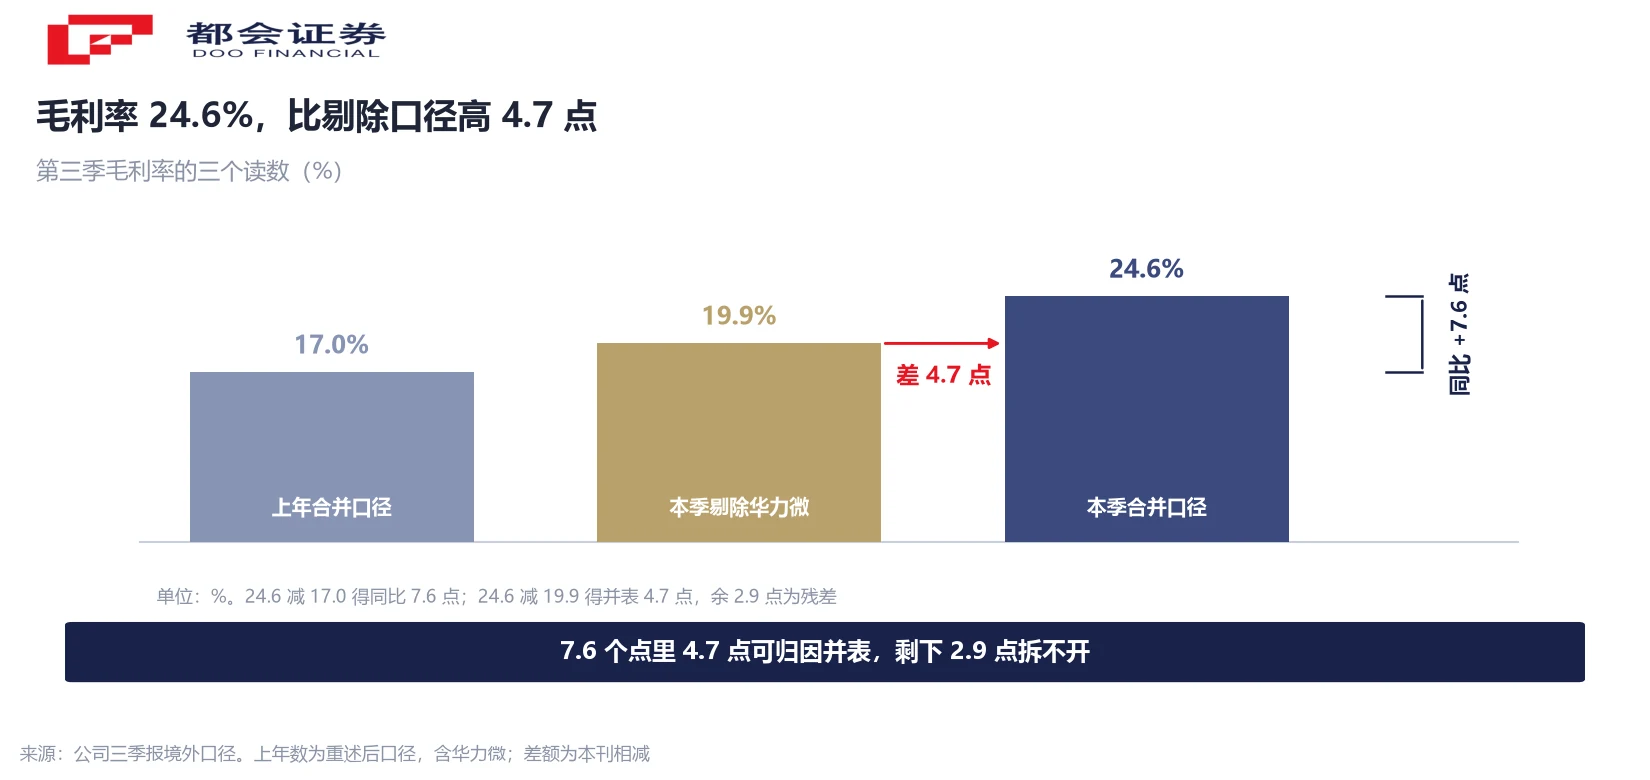
这里必须留一个残差,不能强行配平。17.0% 是上年同期重述后的合并口径(24.6 减 7.6 得来),它已经含了华力微;19.9% 是本季剔除华力微口径。两者相减得到的 2.9 点,严格来说混着「原有业务改善」与「华力微上年同期贡献与本季的差」,公司没有披露拆分,本文也只能把这 2.9 点记作残差。把残差写出来,比替公司编一个解释要诚实。
并表贡献一成八的收入、三成四的毛利
把两个口径的差算到绝对额上,华力微这一季的成色就出来了。收入端:9.871 减 8.034 等于 1.837 亿美元,占合并收入的 18.6%。毛利端:9.871 乘 24.6% 等于 2.428 亿美元,8.034 乘 19.9% 等于 1.599 亿美元,差额 0.830 亿美元、占合并毛利的 34.2%。
收入占一成八、毛利占三成四,这是本篇最值得记的一组比例。它说明华力微的毛利率远高于母公司原有业务:用 0.830 除以 1.837,反推单季毛利率约 45.2%(本刊测算)。并表这件事对收入是加法,对毛利是乘法。
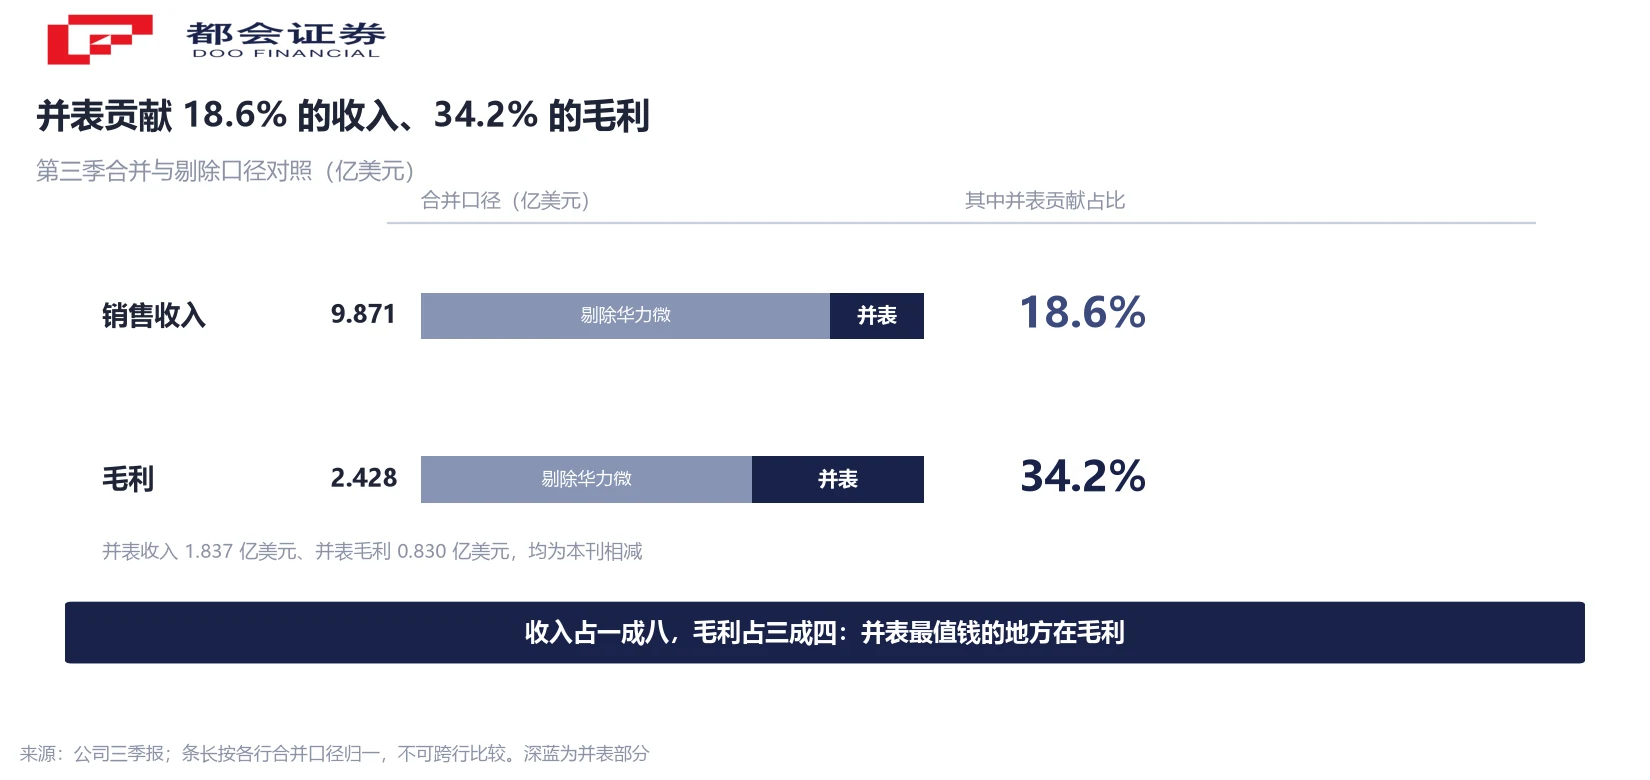
45.2% 这个数没有出现在公司披露里,是按合并与剔除两个口径反推的,须标注为测算。它也不该被外推——一个季度里有产能爬坡、产品组合、折旧节奏三重变量。但它足够说明一个方向:这笔收购在利润表上的第一层效果,落在毛利率上,而不是落在收入规模上。
扣除并表,原有业务仍高于自己给的指引上限
如果只看并表,会漏掉另一半。公司在总裁致辞里给的两个「剔除华力微」数字,都超过了它此前给出的指引:第三季度销售收入 8.034 亿美元,高于上季度指引的 7.7 亿至 7.8 亿美元区间上限;毛利率 19.9%,高于上季度指引的 16% 至 18% 区间上限。
两个都高于上限,说明这一季不只是并表这一件事。经营数据支持这个判断:付运晶圆折合 8 英寸 191.1 万片、同比涨 11.5%;总体产能利用率 102.9%,各晶圆厂高负荷运转;公司称已连续 11 个季度营收环比增长。
做一道乘法校验:付运晶圆涨 11.5%,单片收入涨 7.5%(测算),两者相乘 1.199,对上官方同比 19.9%,零残差。这证明收入增长没有被第四项藏起来,就是量与价两段。公司对毛利率的解释也与此一致:平均销售价格上涨,部分被折旧成本上升抵消。
四成利润是并表前赚的,但这一项到四季度就没了
前三季度归母净利润 16.03 亿元,非经常性损益合计 6.72 亿元、占 41.9%。最大一项是「同一控制下企业合并产生的子公司期初至合并日的当期净损益」,金额 8.76 亿元——即华力微在并入之前产生的损益。第三季度这一项为 3.24 亿元。
这一项的性质要说清楚:它是会计处理的结果,不是公司虚增。同一控制下合并要求把被合并方从期初到合并日的损益计入合并报表,同时因为不属于「持续经营下的正常损益」,按规则列入非经常性损益。这笔钱真实发生过,只是不属于本季经营产生。
关键在于它什么时候消失。华力微自第三季度起纳入合并范围,期初至合并日这段窗口在第四季度不再存在,所以这一项在四季度归零。也就是说,「四成利润来自并表前」是一次性的读数,不能外推到下个季度;四季度起要看的是扣非口径的绝对额能不能接上。
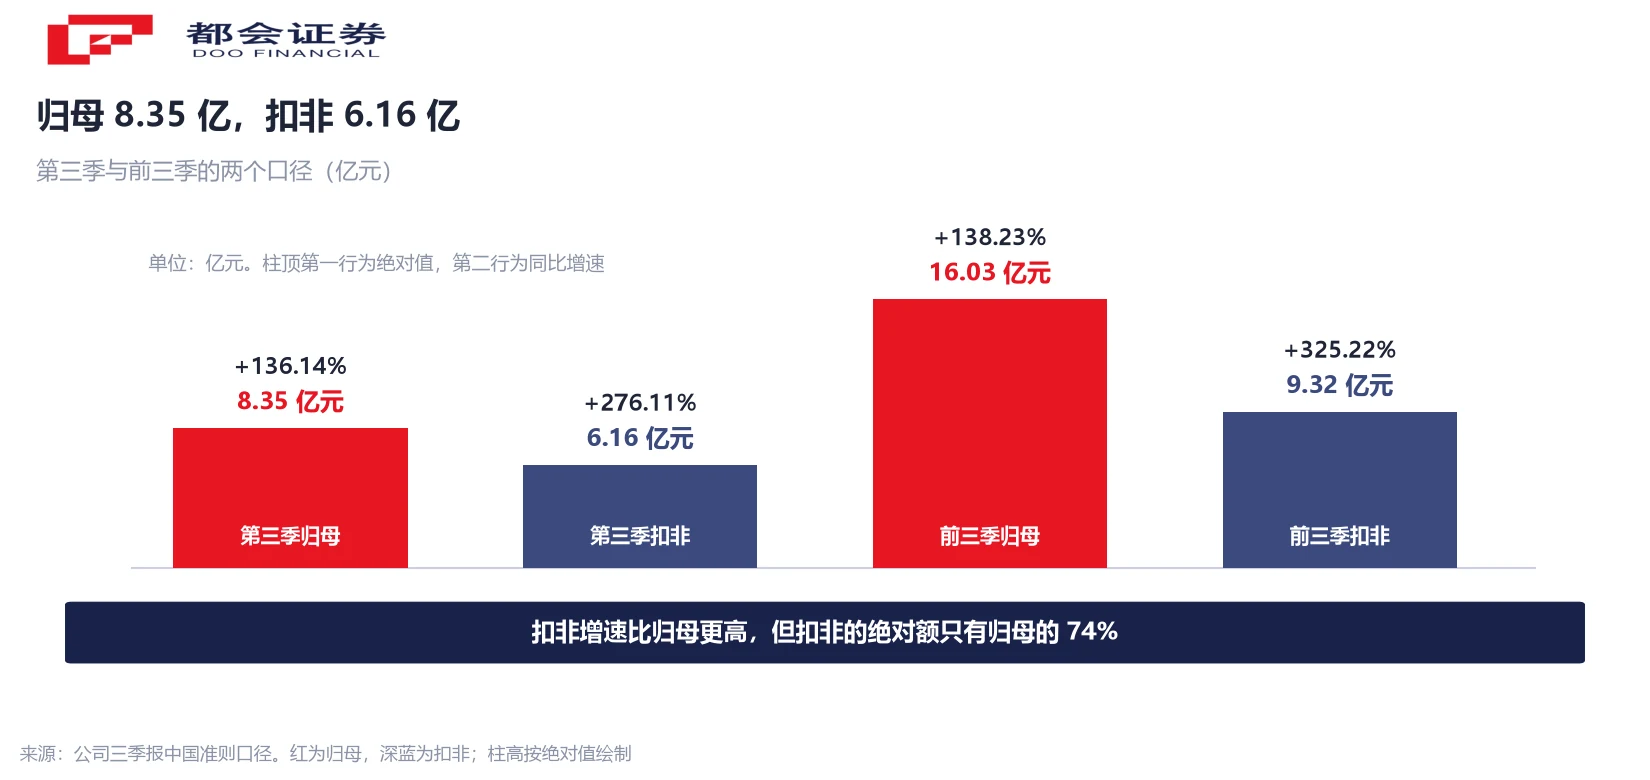
还有一个差额不能强行配平:第三季归母 8.35 亿元减扣非 6.16 亿元等于 2.19 亿元,而非经常性损益分项里这一项是 3.24 亿元,两者不等。差额来自所得税与少数股东权益的分摊,公司未列明细,本文只引公司披露的非经常性损益净额,不自行配平。
没变好的地方:研发投入在收,回报率还低
把好的一面写完,还得把另一面摆出来。第三季度研发投入 4.29 亿元、同比降 25.2%,研发投入占营业收入比例从上年同期调整后的 9.74% 降到 6.39%;前三季度研发投入 14.32 亿元、同比降 12.97%。需要注明,这个研发投入是政府补助抵减前的口径。
回报率的绝对水平也还不高。加权平均净资产收益率第三季度 1.66%、前三季度 3.20%,虽然比上年同期调整后的 0.78% 与 1.49% 明显抬升,但仍在个位数低段。归属于上市公司股东的所有者权益 464.42 亿元,较上年度末调整后还微降 0.09%——利润涨得快,净资产几乎没动,说明这一季的利润还没有转成留存。
再看股价的位置。11 月 3 日收 131.85 元,11 月 4 日涨 17.25%、11 月 5 日涨 4.79%、11 月 6 日涨 6.86%,三日累计涨 31.3%。但拉长看,2025 年末收盘 107.87 元、年初至今涨 60.5%,而 7 月 9 日的收盘高点 400.50 元,现价较该高点仍低约 56.8%。单日逆势上涨证明的是资金对这份财报的认可,与估值高低是两个问题。
还有一个只能算「提议」的动作:10 月 30 日公告,董事会主席兼总裁白鹏提议以 3 亿至 5 亿元回购 A 股,尚需注册地证券监管部门审批及股东会审议。审议通过之前,它不构成已实施的安排。
接下来看什么
第一条,四季度的收入能不能落在公司自己给的区间。指引是销售收入 10.8 亿至 10.9 亿美元,按第三季度 9.871 亿美元算,意味着环比再涨 9.4% 至 10.4%;毛利率指引 25% 至 26%,比第三季度的 24.6% 再抬 0.4 到 1.4 个百分点。这两条同时兑现,才说明涨价还在往上走。
第二条,四季度非经常性损益归零之后的扣非口径。第三季扣非 6.16 亿元、前三季 9.32 亿元,若四季度扣非能维持第三季的量级,全年扣非才有接续性。这是判断「主业改善」是否成立的关键读数。
第三条,研发投入的下降是整合期的节奏还是趋势。第三季度占营收 6.39%,对一家做特色工艺的代工厂,这个比例偏低;连续两个季度往下走,需要下一份财报来确认。
第四条,3 亿至 5 亿元的回购提议能否走完审批与股东会程序,以及最终实施规模。
常见问题
拆成两半看。按中国会计准则,第三季度归母净利润 8.35 亿元、同比涨 136.14%,扣非 6.16 亿元、同比涨 276.11%,扣非增速更高说明主业确实在改善。但前三季度 16.03 亿元归母净利里有 6.72 亿元、占 41.9% 是非经常性损益,最大一项 8.76 亿元是华力微并入前赚的利润,这一项到四季度不再出现。
因为合并前后公司、华力微都受同一实际控制人控制,按企业会计准则,这类合并不视为购买,而视为资源在同一控制方内部的重新组合。为了让同比可比,公司对上年同期数做了追溯调整,把华力微装进上一年的基数里。所以今年报出的「上年同期」已经是含华力微的口径。
24.6% 减剔除华力微后的 19.9%,差 4.7 个百分点,这部分可归因于并表带来的结构变化。同比抬升的 7.6 个百分点里,剩下 2.9 个百分点混着原有业务改善与其他因素,公司未披露拆分,本文将其记为残差。
超过 100% 表示实际产出超过了按设计产能计算的常规负荷,通常来自排产加密、设备稼动率提升与工艺改善。这一季付运晶圆折合 8 英寸 191.1 万片、同比涨 11.5%,与 102.9% 的利用率是同向的。
第三季度 12 英寸业务收入占比 70.7%,第二季度为 62.1%。提升主要来自华力微并表——华力微拥有中国大陆首条 12 英寸全自动产线,覆盖 65/55nm 与 40nm 工艺节点,为公司新增 3.8 万片/月产能。
不是。45.2% 是按合并口径毛利 2.428 亿美元与剔除口径毛利 1.599 亿美元之差 0.830 亿美元、除以两个收入口径之差 1.837 亿美元反推的,属本刊测算。公司只披露合并与剔除两个口径的收入与毛利率。
第三季度研发投入 4.29 亿元、同比降 25.2%,占营收比例从 9.74% 降到 6.39%,且为政府补助抵减前口径。整合期费用节奏变化是可能原因之一,但公司未作解释;这个比例对特色工艺代工厂偏低,需要后续季度确认是否延续。
11 月 6 日 A 股半导体板块跌 3.33%,华虹宏力涨 6.86%、盘中最高涨 16.55%。单日逆势反映的是资金对财报与四季度指引的认可。但股价距 7 月 9 日收盘高点 400.50 元仍低约 56.8%,一日涨跌与估值高低是两个问题。
口径说明:营收、归母、扣非、非经常性损益、研发投入、净资产收益率取自中国会计准则报表,上年同期为同一控制下企业合并追溯调整后的重述数;销售收入、毛利率、母公司拥有人应占利润取自境外会计准则(美元)口径;剔除华力微口径为公司总裁致辞披露。并表收入 1.837 亿美元、并表毛利 0.830 亿美元、华力微单季毛利率约 45.2%、单片收入 +7.5% 均为本刊按两个口径相减或相除的测算值。股价数据为 2026-11-06 A 股收盘,板块涨跌幅取东方财富口径。




