简体中文
 English

台积电的客户都有谁?为什么一家代工厂能掌握定价权?
本文目录
台积电的客户到底有哪些?
台积电的客户名单里,几乎囊括了全球最头部的一批芯片公司:苹果(iPhone、Mac 的自研芯片)、英伟达(AI 加速卡)、AMD(CPU 与加速器)、高通与联发科(手机与通信芯片)、博通(网络与定制芯片),以及谷歌、亚马逊、微软等云厂商的自研芯片(如 TPU、Trainium)。
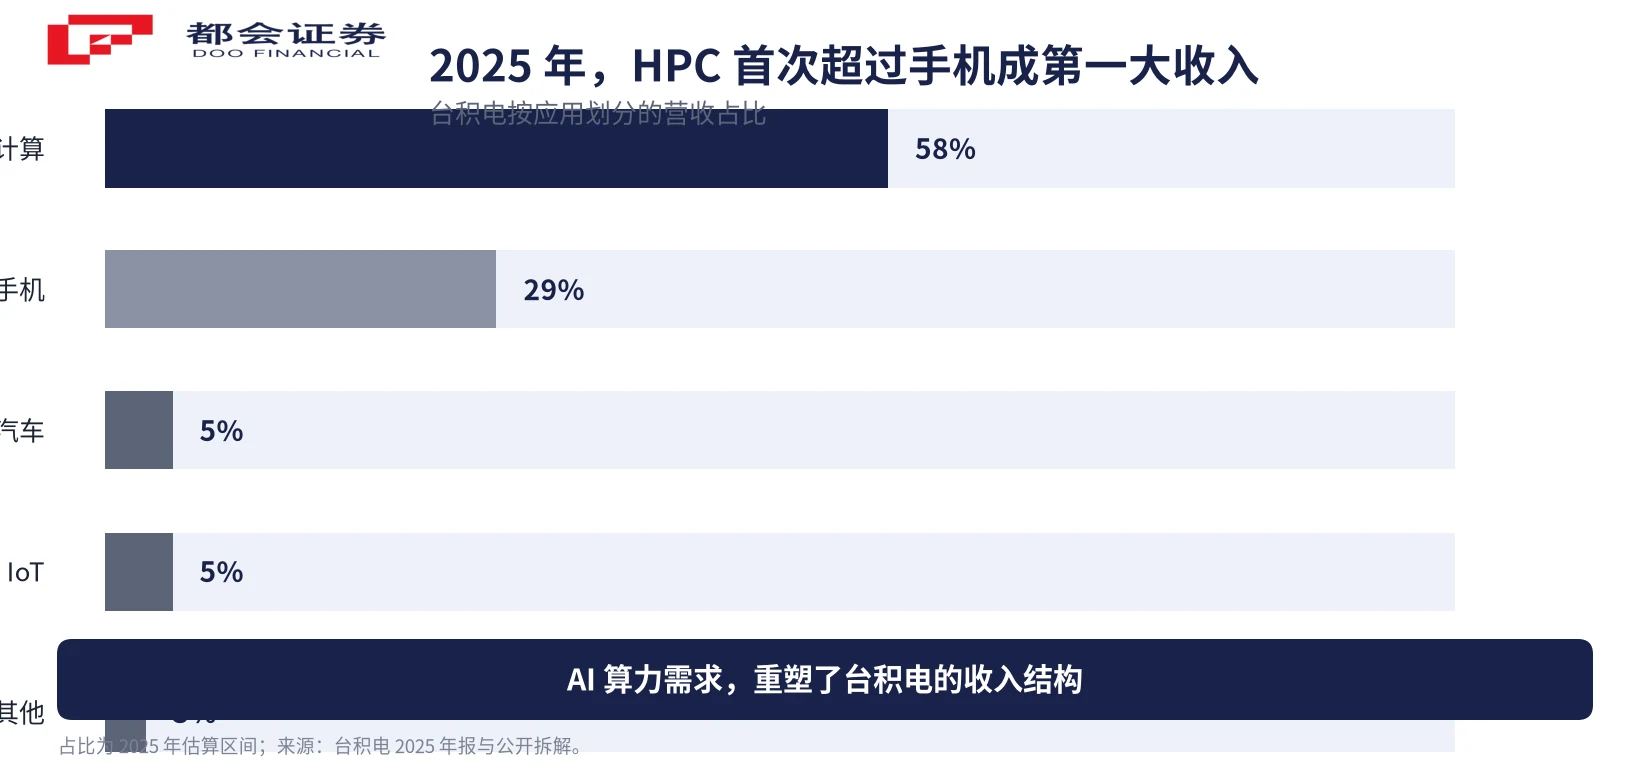
从收入结构看,2025 年高性能计算(HPC,含 AI 加速卡、数据中心 CPU、云厂自研芯片)首次超过智能手机,成为第一大收入来源,占比约 55–58%;智能手机退居第二,约占 29%;汽车、IoT 等合计约一成多。也就是说,AI 算力需求已经成了台积电增长的主引擎。
一个常被忽略的细节是:台积电的财报并不披露客户的具体名称,而是用「甲客户」「乙客户」这样的代称。这也是为什么外界对「谁是最大客户」的讨论,往往基于订单规模与市场推断,而非官方点名。
2025 年,客户格局发生了什么变化?
最大的变化是「第一客户」易主。按市场普遍推断,甲客户是英伟达、乙客户是苹果:2025 年英伟达贡献的营收占比从 2024 年的约 12% 升至约 19%,首次成为台积电年度最大客户;苹果则从约 22% 降至约 17%,结束了自 2014 年以来连续多年的第一大客户地位。
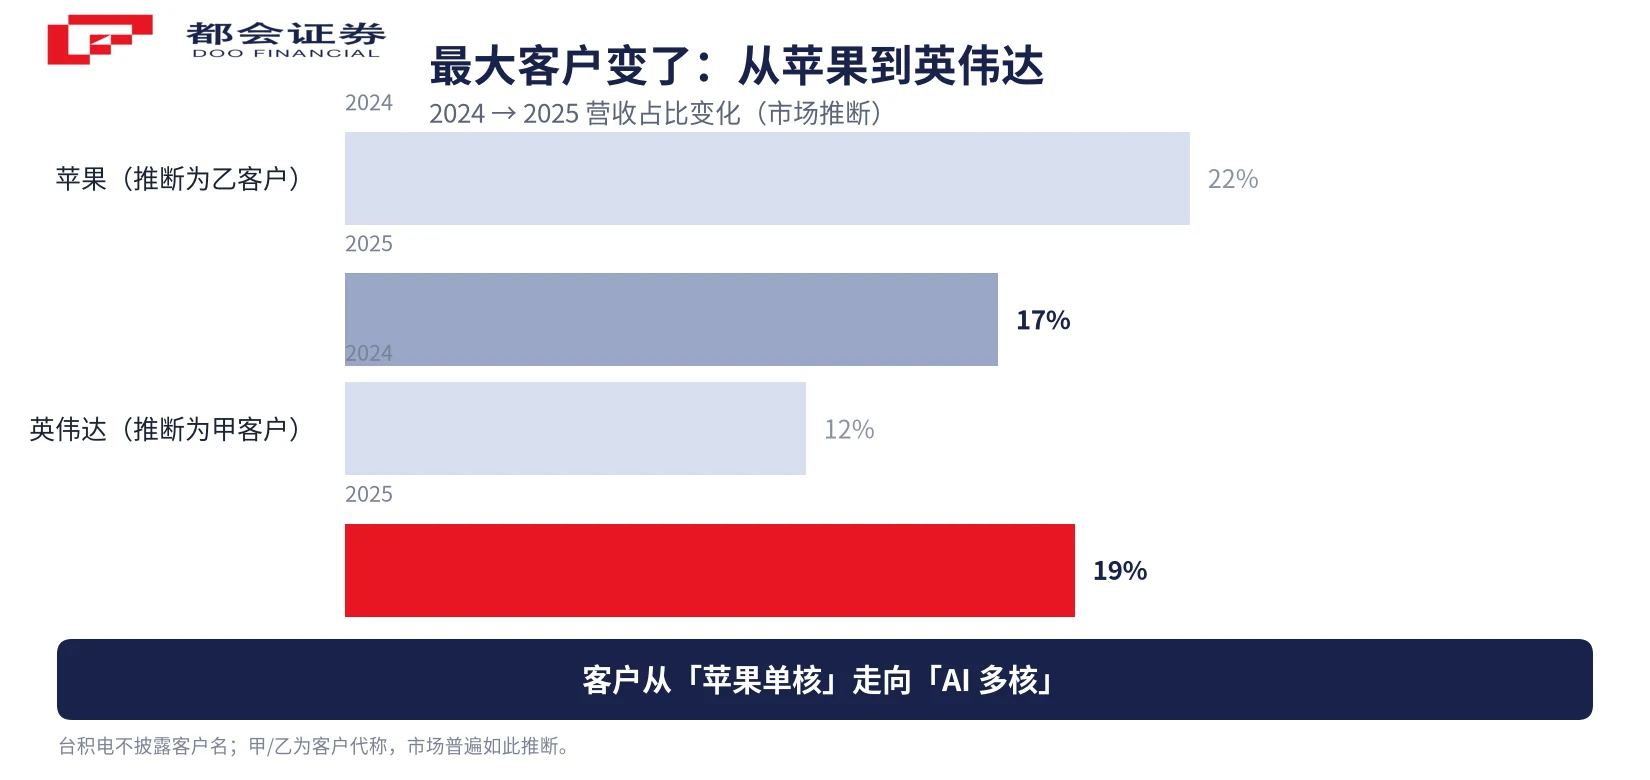
但这个变化不意味着苹果「掉队」。苹果的绝对营收仍在增长,只是 AI 相关需求的增速更快,把英伟达顶到了前面。更关键的是,前十大客户的应收账款集中度,从 2024 年底的约 93% 下降到 2025 年底的约 83–84%——客户结构在分散,对单一客户的依赖在降低。
为什么台积电不公布客户名字?
这是晶圆代工行业的惯例,也是商业保护。芯片设计公司(无晶圆厂模式)通常不希望自己的供应链用量、产品节奏被公开,以免向竞争对手泄露信息。台积电作为代工厂,用代称披露大客户,既满足监管对「重大客户依赖」的披露要求,又不触及客户的商业机密。
所以对投资者来说,看到「甲客户占 19%」这类数字时要明白:这是推断值,不是公司盖章的客户名。判断台积电,重点应放在需求结构(AI 占比是否在提升)和产能格局,而不是纠结于某一家的精确份额。
定价权到底来自哪里?
台积电能掌握定价权,表面看是「客户离不开它」,更底层的原因有三层。第一,先进制程占其晶圆营收约 74%——在 7 纳米及更先进节点,能大规模、高良率供货的厂商极少,产能天然稀缺。第二,产能稀缺加上稳定的高良率,让客户愿意为优先产能支付溢价,议价权偏向台积电。第三,数十年积累的良率纪律与量产执行力,是对手难以在短期内复制的壁垒。
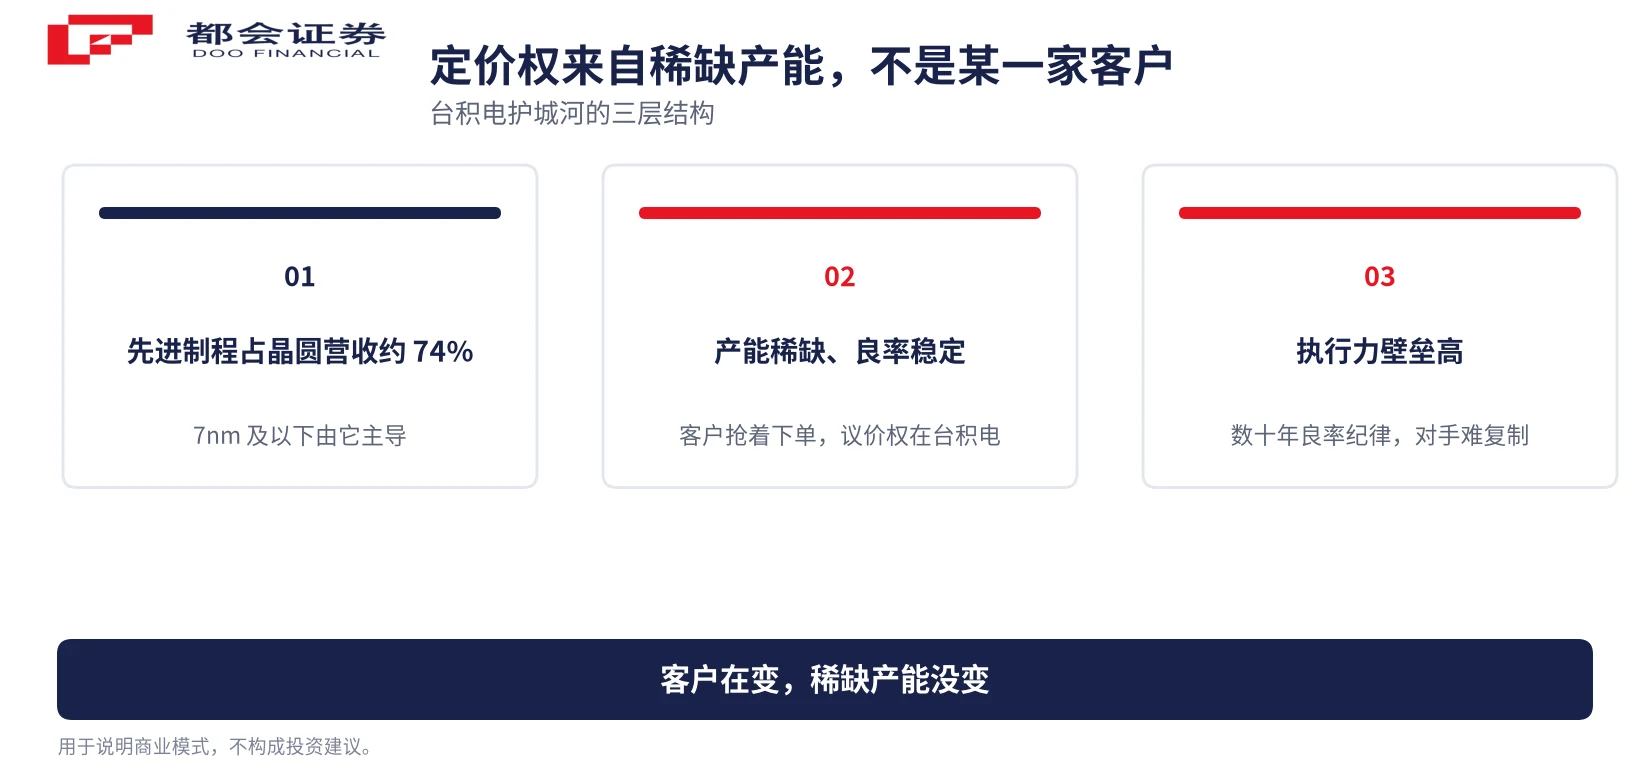
值得注意的是,客户结构从「苹果单核」走向「英伟达 + HPC + 云厂多核」,反而让台积电的议价地位更稳:它不再被任何一家客户「绑架」,而是面对一群都在抢先进产能的买家。稀缺方,掌握主动权。
对客户和对投资者意味着什么?
对客户而言,稀缺产能意味着「产能即战略资源」。谁能拿到台积电的优先产能,谁就能更快推出新一代产品——这也是各大芯片公司与云厂商纷纷提前锁产能的原因。对投资者而言,台积电的壁垒不在某一家客户,而在先进制程的产能与执行力。
这也解释了为什么市场更关注它的资本开支、产能利用率和 2 纳米量产节奏,而不是「下个季度谁是第一大客户」。客户来来去去,稀缺产能才是长期价值的锚。
普通投资者该怎么看这件事?
如果把它当作一次「看懂一门生意」的练习:台积电的故事是「稀缺产能 + 高良率执行 = 定价权」。判断它,可以盯三个信号——AI 相关(HPC)需求是否持续、先进制程产能利用率是否饱满、更先进节点(如 2 纳米)的量产是否如期。
至于个股买卖,本文只做商业模式拆解,不构成任何投资建议。若你考虑通过海外券商参与这类标的,务必先确认平台的监管资质与资金隔离安排,并只用闲置资金、独立判断风险。
常见问题(FAQ)
台积电的财报不披露具体客户名称,只以「甲客户」「乙客户」代称。结合订单规模与市场分析,外界普遍推断甲客户是英伟达、乙客户是苹果。按这一推断,2025 年英伟达首度超过苹果,成为台积电年度最大客户;但这是市场推断,并非公司官方披露。
晶圆代工模式下,客户(如芯片设计公司)往往不希望自己的供应链与用量被公开,以免泄露产品节奏与商业机密。台积电长期以代称披露大客户,是行业惯例,也属于对客户商业信息的保护。
不完全是。更核心的原因是先进制程的产能稀缺与稳定的高良率。在 7 纳米及更先进节点上,能大规模、高良率供货的厂商极少,客户为抢产能愿意接受更高报价,议价权因此偏向台积电。客户结构从「苹果单核」走向「AI 多核」,反而降低了它对单一客户的依赖。
未必。苹果占比从约 22% 降到约 17%,但绝对营收仍在增长;同时英伟达、云厂商自研芯片等AI 相关需求快速填补并超过这部分份额。客户更分散,意味着单一客户波动对整体的冲击变小,某种意义上是结构更健康的表现。
可以关注的不是某一家客户的去留,而是先进制程的产能利用率、AI 相关(HPC)需求能否持续,以及它在 2 纳米等更先进节点的量产节奏。这些比「谁是第一大客户」更能反映它的长期竞争力。
口径说明:① 台积电不披露客户名称,「甲/乙客户」为市场推断,正文已逐一标注;② 各客户占比为公开估算区间,会随财报更新;③ HPC、智能手机等占比为 2025 年估算;④ 本文用于说明商业模式与竞争格局,不构成投资建议,亦不推荐任何证券。