
 简体中文
 English

前三季净利 2721 万元,第三季度单季 8583 万元:天岳先进的利润全落在最后三个月
10 月 20 日晚,天岳先进(688234.SH/02631.HK)披露三季报。前三季度营业收入 15.59 亿元、同比增长 40.22%,归母净利润 2721.62 万元、同比增长 2330.24%。单看这两个数,是一份增长很快的报表。
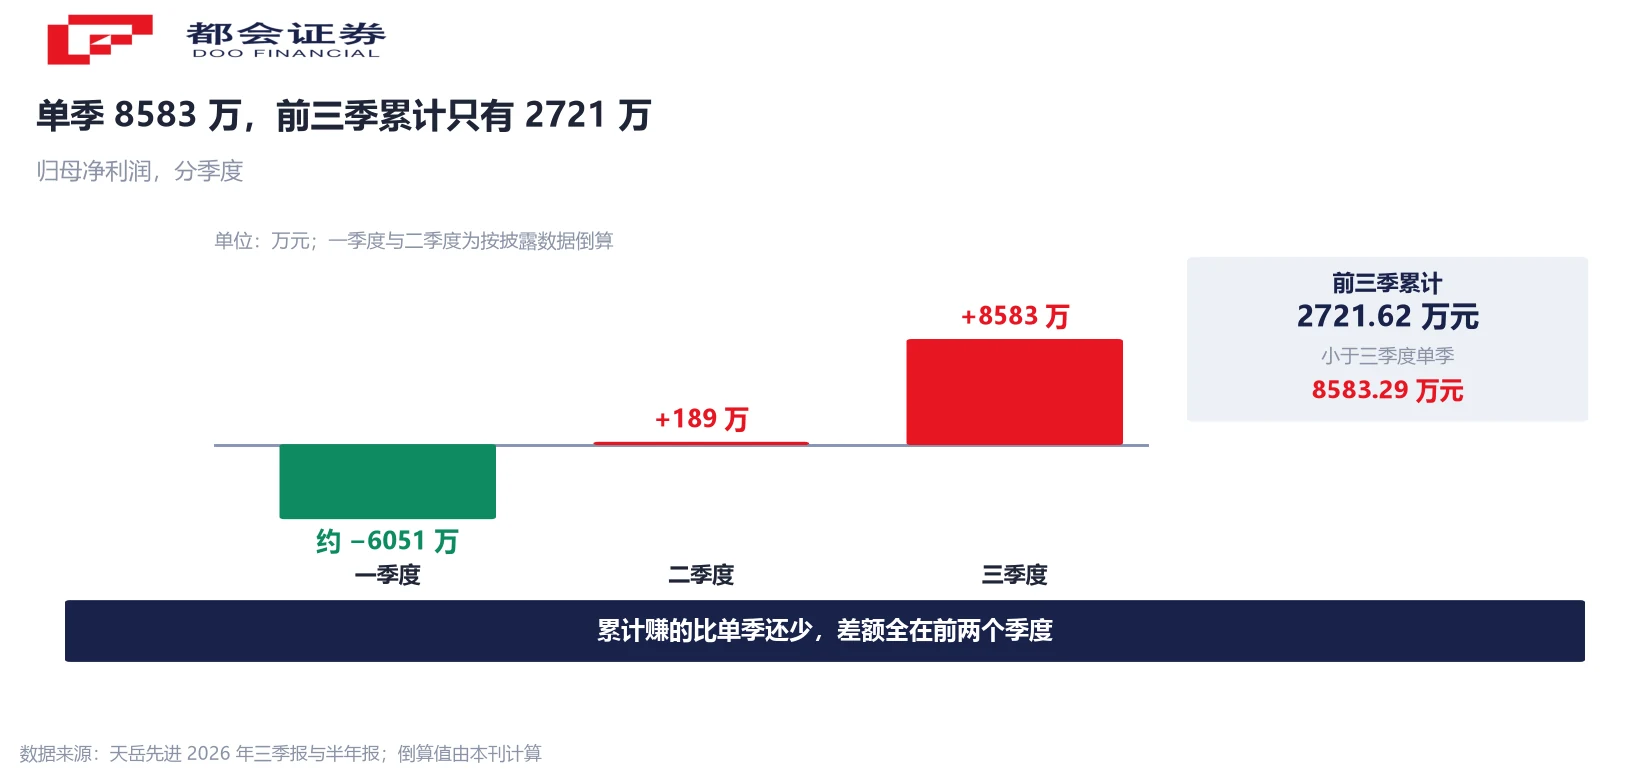
把累计和单季摆在一起,会出现一个不常见的结果:前三季度一共赚到的 2721.62 万元,比第三季度单季的 8583.29 万元还少。
两个数出自同一份报表,相减即得前两季合计亏损 5861.66 万元,与 8 月 30 日半年报披露的上半年归母净利 −5861.66 万元逐位吻合。这条倒算链条能对上,说明差额不是口径问题,是前两个季度确实在亏。
次日 A 股盘中一度跌 8.67%、港股跌 4.41%。这份三季报的读法,决定了这两个方向哪个更接近事实。
前三季 2721 万元,第三季度 8583 万元
三季报的数字分两层。累计口径:前三季度营业收入 15.59 亿元、同比 +40.22%,为上市以来同期新高;归母净利润 2721.62 万元、同比 +2330.24%;扣非净利润 882.95 万元,上年同期为 −2971 万元,由亏转盈。
单季口径:第三季度营业收入 6.46 亿元、同比 +102.89%、环比 +17.78%;归母净利润 8583.29 万元,上年同期 −976 万元;扣非净利润 9616.80 万元,上年同期 −1876 万元。
两层相减,前两季合计归母亏损 5861.66 万元(按披露数据自行计算)。这个数不需要估算——半年报披露的上半年归母净利正是 −5861.66 万元。扣非口径同样对得上:前三季扣非 882.95 万元减去 Q3 扣非 9616.80 万元得 −8733.85 万元,半年报为 −8733.84 万元,0.01 万元的差来自四舍五入。
单季扣非比归母多出 1033 万元
Q3 有一个容易被跳过的细节:扣非净利润 9616.80 万元,比归母净利润 8583.29 万元高出 1033.51 万元(自行计算)。归母低于扣非,意味着当季的非经常性损益为负,主业赚的比账面显示的更多。
前三季的对比更极端。累计扣非 882.95 万元,只相当于 Q3 单季扣非 9616.80 万元的约 10.9%(自行计算)。换句话说,三个季度的主业利润里,超过九成来自最后一个季度。
这条拆分也解释了为什么市场对「同比 +2330.24%」不兴奋。增速的分母是上年同期的 −976 万元,基数接近零,倍数放大的是前两季的亏损规模,反映不出三季度之后能不能延续。
从亏 6050 万元到赚 8583 万元
把归母净利按季拆开,三个刻度是亏损、微利、放量:Q1 约 −6050.96 万元(由上半年 −5861.66 万元减 Q2 的 +189.30 万元倒算)、Q2 +189.30 万元、Q3 +8583.29 万元。
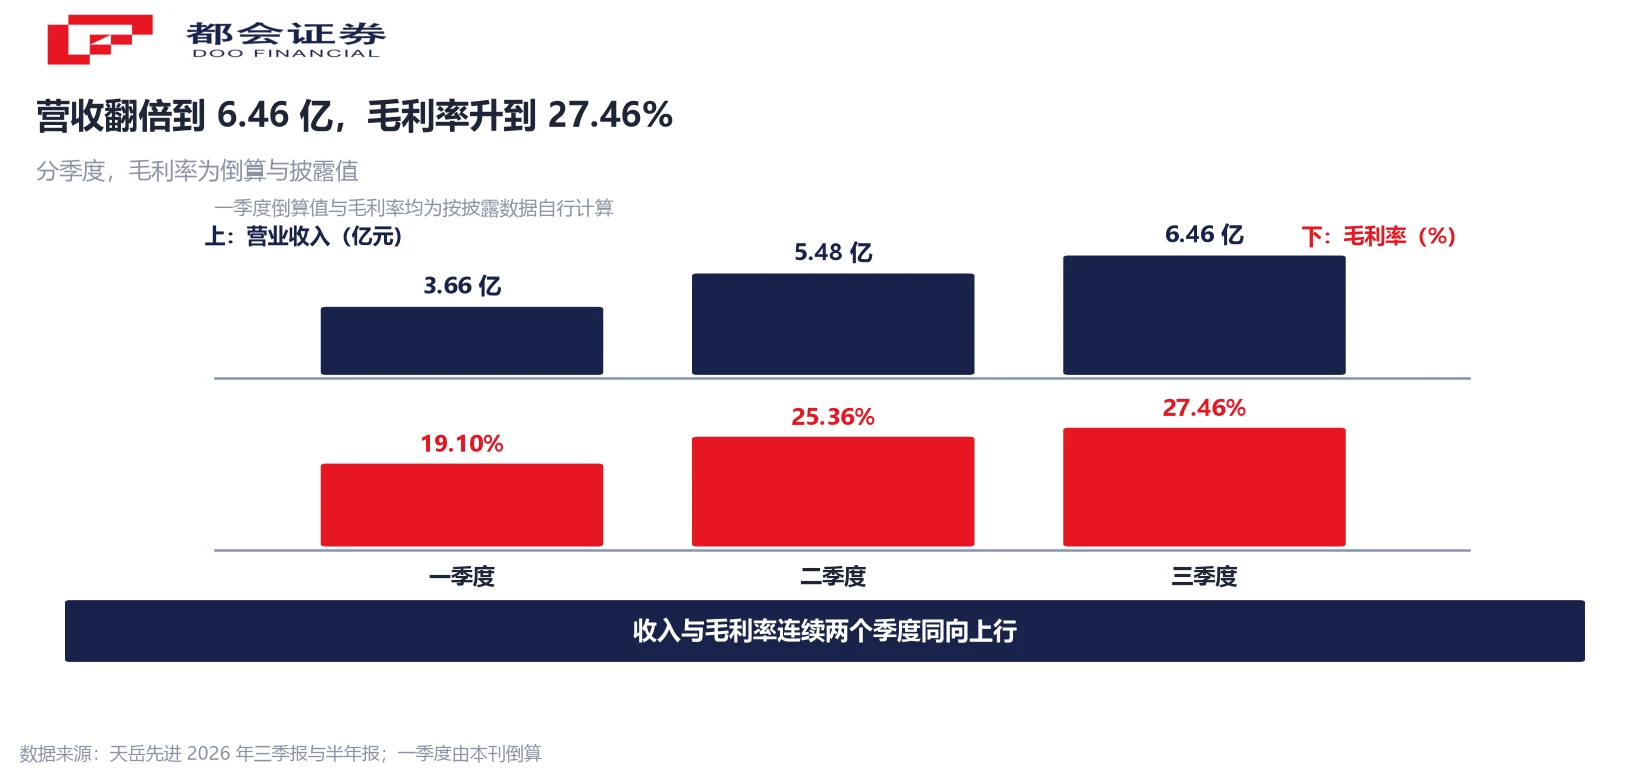
收入走的是同一条线。上半年营业收入 9.14 亿元、同比 +15.10%,其中 Q2 单季 5.48 亿元、同比 +42.06%、环比 +49.97%,已创当时的历史新高;Q3 6.46 亿元又把纪录刷新了一次。按此倒算 Q1 单季收入约 3.66 亿元(自行计算)。
毛利率是第三条线:上半年综合 22.86%、Q2 单季 25.36%、Q3 27.46%,连续两个季度环比上行。用上半年综合与 Q2 单季倒算,Q1 毛利率约 19.1%(自行计算),这条线从一季度的低位一路抬到三季度。
三条线摆在一起,路径就清楚了:这不是单季突变,是三个季度连续上台阶,只是前两季的台阶太低、被累计数摊平了。
39.30 亿元固定资产,压在利润表上
三季报的资产负债表里有一个与利润表不成比例的数:截至 9 月末,固定资产 39.30 亿元、较上年末 +9.52%;在建工程 3.37 亿元、较上年末 +161.34%;总资产 106.22 亿元,归母净资产 71.95 亿元。
碳化硅衬底是重资产生意。晶体生长炉、切片研磨抛光产线都进固定资产,折旧按直线法在折旧年限内全额计入成本,产能有没有跑满,这笔钱都要扣。产能空转时折旧摊在少量出货上,单位成本被推高;产线跑满后,同一笔折旧摊到更多片衬底上,每片成本就降下来。
前三季度的路径与这个机制对得上。Q1 出货量最低、单位折旧最重;Q3 6 英寸与 8 英寸产品满产,费用率随之下降——前三季度期间费用率 22.29%,同比下降 3.9 个百分点;经营活动现金流量净额 8901.78 万元、同比 +26.52%,销售商品、提供劳务收到的现金 14.13 亿元、上年同期 9.47 亿元。
这意味着利润弹性的来源有一部分是分母。同样一片衬底,在一季度和三季度能留下的毛利不一样。需求变好是事实,但把单季利润放到累计数之上,折旧被摊薄这一层不能不算。
公司给的两条需求线
三季报把增长归因于两条线。第一条是新能源汽车 800V 高压平台渗透率持续提升,带动车规级导电衬底稳步放量。报告提到,行业协同攻关让碳化硅衬底成本显著下降,功率器件在部分应用场景逐步接近硅基器件的经济临界点,碳化硅从高端车型的选配走向中端车型的标配。
第二条是 AI 服务器高压电源。数据中心电源架构向 800V 高压直流升级,碳化硅在电源供应单元与高压直流环节的角色变重,公司把它列为营收增长的第二驱动力,同时提到光储与大功率超充的需求释放。
结构上,Q3 8 英寸衬底收入占比突破 50%。据富士经济数据,2025 年公司全球 8 英寸导电型碳化硅衬底市场份额 51.3%、导电型整体份额 27.6%,均居第一。产品梯队为 6 英寸稳定供货、8 英寸加快放量、12 英寸持续突破。
6 英寸衬底的两个价格口径
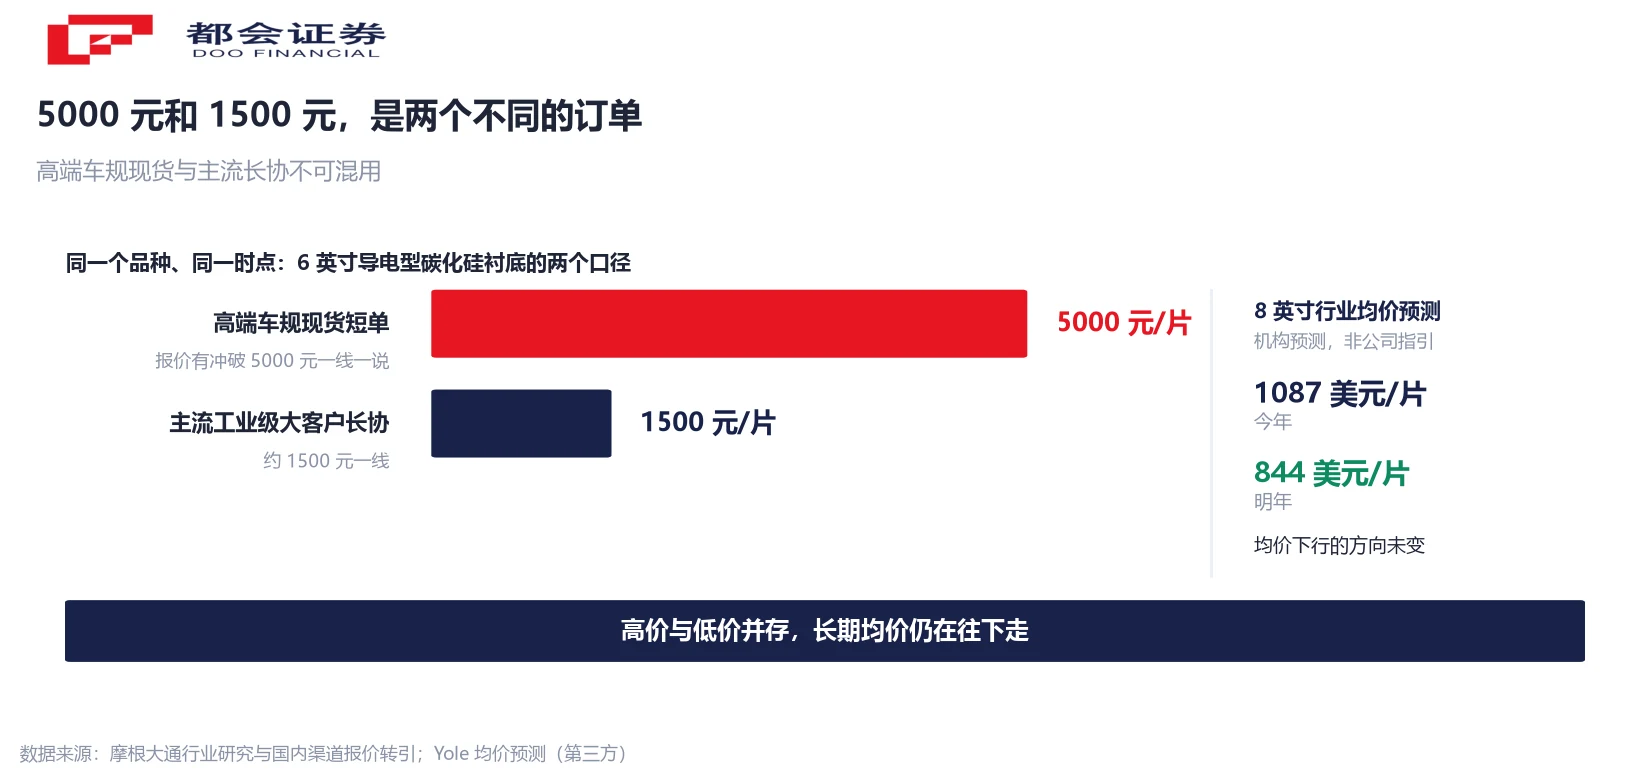
谈碳化硅衬底的盈利,绕不开价格,而价格恰恰是最容易读错的一项。市场上流传的口径是 6 英寸导电型衬底已冲破 5000 元/片、年内涨幅约 180%;同期摩根大通 5 月的行业研究称,6 英寸价格自年初以来稳定在约 1500 元,国内渠道二季度末的规模订单代理报价约每片 200 至 300 美元。
两个口径并不矛盾,它们对应不同的订单。5000 元一线对应的是高端车规级产品的现货短单、以及部分紧张规格的溢价报价;1500 元一线对应的是主流工业级产品的大客户长协、批量成交价。用其中任何一个去代表「碳化硅价格」,都会失真。
长期方向由技术决定。按 Yole 的预测(第三方机构预测,非公司指引),8 英寸导电型衬底行业平均售价今年为 1087 美元/片、明年为 844 美元/片;6 英寸今年为 422 美元/片、明年为 371 美元/片。产品结构越往 8 英寸倾斜,对单价下行的暴露就越大。
成本那一侧公司在降。披露的库存商品单位成本由 2024 年的 3004 元/片降至 2025 年的 2033 元/片,降幅 32.34%。毛利能不能留住,取决于降本速度与售价下行速度哪一边更快。
业绩当天股价跌 8.67%
三季报披露次日,天岳先进 A 股盘中跌 8.67% 至 89.55 元,港股跌 4.41% 至 53.05 港元。A 股自今年 6 月的阶段高点累计回撤约 52%,港股自 5 月的阶段高点累计回撤约 62%。
业绩方向与股价方向相反,原因在一组绝对数上。前三季度归母净利润 2721.62 万元、净利率 1.46%;每股收益(全面摊薄)前三季 0.0562 元,其中 Q3 单季 0.1771 元;加权平均净资产收益率 0.38%。以 10 月 20 日收盘价计,公司市值约 438.82 亿元。
同一口径下,市盈率(TTM)约为 −260.95 倍。这个负数的成因是滚动十二个月的净利润仍为负,该指标在此情形下没有意义,不能读成估值偏低。把「同比 +2330.24%」和「滚动十二个月仍亏损」这两句话放在一起看,是读这份三季报的基本姿势。
往后对着核的三个数
往后看,三个数可以对着核。
- 8 英寸收入占比能否继续上行。8 英寸单价高于 6 英寸,占比提升能带动产品均价;但第三方预测的行业平均售价逐年下行,两条线会互相抵消,关键在占比提升的速度能否跑赢单价回落。
- 毛利率环比能否连续为正。上半年 22.86%、Q2 25.36%、Q3 27.46%,已是连续两个季度上行。第四个季度能不能延续,是折旧摊薄这条逻辑最直接的检验。
- 在建工程转固后的折旧增量。在建工程 3.37 亿元、同比 +161.34%,转固后折旧先进成本。产能利用率能否同步跟上,决定这笔增量是被摊薄还是反过来压利润。
三个数指向同一个问题:这一轮利润修复,是产能利用率变化带来的,还是售价变化带来的。前者看订单和满产节奏,后者看行业供需,两者的持续性并不相同。
常见问题
前三季度归母净利润 2721.62 万元,其中第三季度单季 8583.29 万元。两者相减可得前两季合计亏损 5861.66 万元,与半年报披露的上半年数据一致。
因为前两个季度总体是亏损的。按披露数据倒算,一季度归母净利约 −6050.96 万元,二季度盈利 189.30 万元,三季度盈利 8583.29 万元,三季度利润被前两季的亏损抵掉大半。
归母净利润包含非经常性损益,扣除后的净利润只反映主业。第三季度扣非 9616.80 万元,高于归母 8583.29 万元,说明当季非经常性损益为负;前三季度扣非净利润 882.95 万元,上年同期为 −2971 万元。
不同订单口径方向不同。高端车规级产品的现货短单报价高,有冲破 5000 元/片一说;主流工业级产品的大客户长协价约在 1500 元/片一线。第三方机构预测的行业平均售价则逐年下行。
不能这样读。市盈率为负,原因是滚动十二个月的净利润仍为负,该指标在数学上没有意义。同期可参考的还有市净率约 6.61 倍、市销率(TTM)约 24.87 倍,均以 10 月 20 日收盘价计算。
8 英寸单片的可用面积更大,同一片能切出更多芯片,是行业降本的方向。公司三季度 8 英寸收入占比突破 50%,2025 年全球 8 英寸导电型碳化硅衬底市场份额为 51.3%。




