
 简体中文
 English

利润率 34.6% 对 26%:奈飞差的这 8.6 个点,一笔是账期、一笔是裁员
10 月 20 日美股盘后,奈飞(NFLX)交出了三季度财报。营收 128.74 亿美元,同比涨 11.8%;营业利润率 34.6%,比去年同期的 28.2% 高出 6.4 个百分点;摊薄每股收益 0.87 美元,高过机构平均预期的 0.82 美元。单看这一季,几乎挑不出毛病。
盘后股价一度跌 7%,收窄到近 6%。跌的不是这一季,是下一季的指引:四季度营收 134.4 亿美元、同比增速 11.5%,营业利润率 26.0%。从 34.6% 到 26.0%,中间隔着 8.6 个百分点。
这 8.6 个点值得拆开。公司在财报里给了两个方向相反的解释,一个是费用确认的时间往后挪,一个是裁员成本往前挤。两笔都记在同一个财年里,只是记在了不同的季度。这篇把这两笔账分开,再说清楚剔掉它们之后,该盯的是哪个数。
34.6% 和 26.0% 之间,公司自己给了两个原因
先看三季度的超额从哪来。公司在财报里的说法是,当季营业利润与利润率好于自身预期,主要因为部分费用确认时间的变化,以及营收略高于预期。换成直白的话:有一部分本该记在这个季度的费用,记到了后面;收入端则比预算多了一点。
这两条都不是效率提升。费用确认时间变化,是把成本从一个季度挪到另一个季度,全年总额不变;营收略高,是几个点的差额。34.6% 因此不能直接读成「经营能力上了一个台阶」。
四季度的 26.0% 里也有一笔一次性的。公司明确说,这个指引包含近期裁员带来的约 120 个基点负面冲击。120 个基点就是 1.2 个百分点。把这 1.2 个点加回去,四季度的基础利润率是 27.2%,比三季度的 34.6% 还是低 7.4 个百分点。
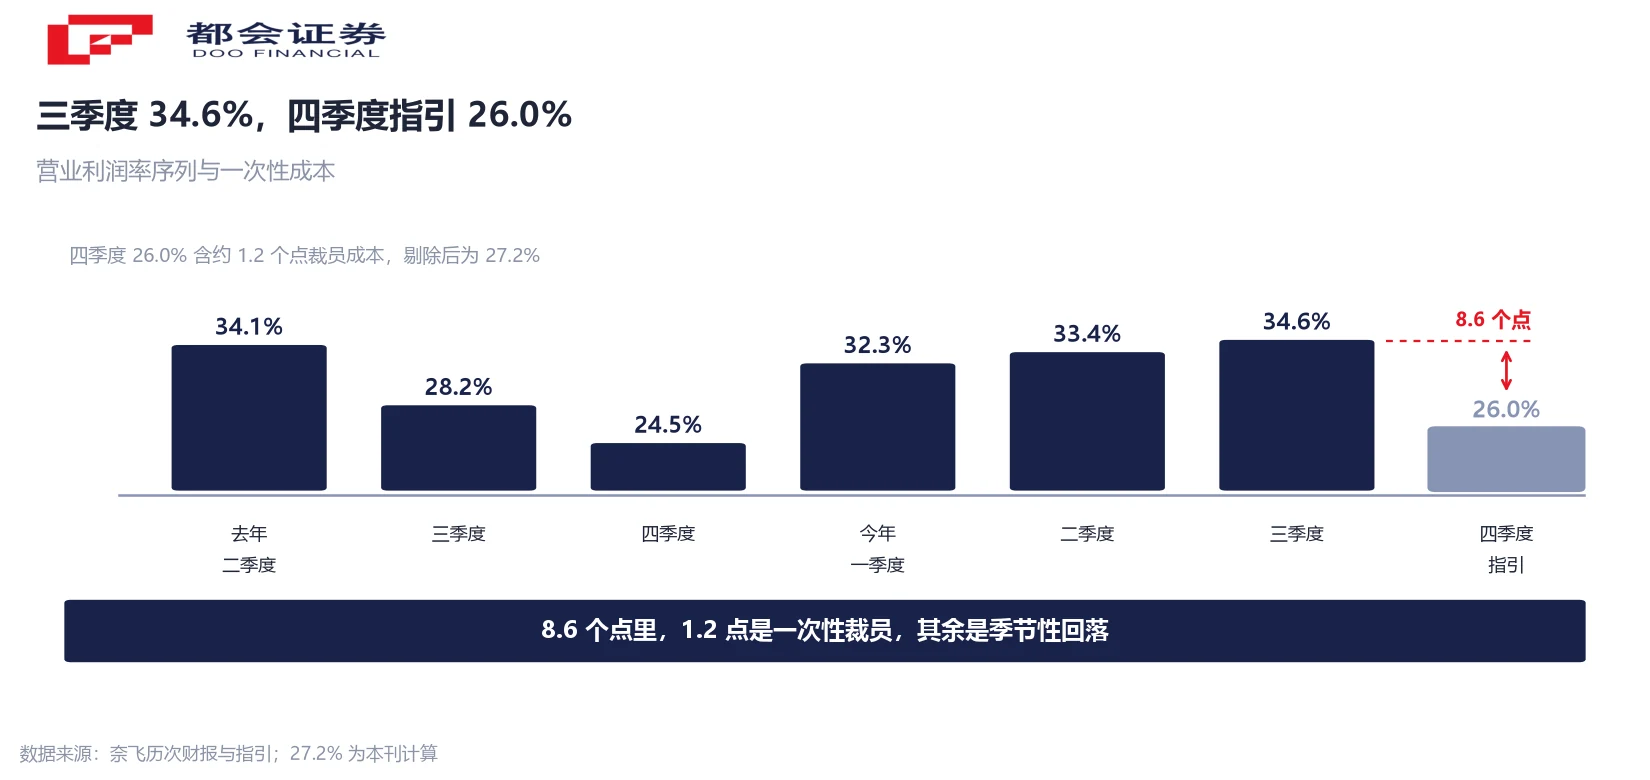
把利润率序列整条摊开看,落差的来源会清楚一些:去年二季度 34.1%,三季度 28.2%,四季度 24.5%;今年一季度 32.3%,二季度 33.4%,三季度 34.6%,四季度指引 26.0%。去年四季度是全年的低点,24.5%。今年的 26.0% 比去年同期的低点还高 1.5 个百分点。
这条序列说明奈飞的利润率有明显的季节性,内容投入和营销支出集中在四季度,全年低点落在这里。但今年的摆动幅度比去年大:去年同期两个季度差 3.7 个百分点,今年差 8.6 个百分点。差额里那 1.2 个点的裁员成本能解释一部分,剩下的要回到收入端去看。
17.6% 到 11.5%:五个季度,四次下台阶
把营收增速按季度排开:去年四季度 17.6%,今年一季度 16.2%,二季度 13.4%,三季度 11.8%,四季度指引 11.5%。五个读数,连续四次下台阶。
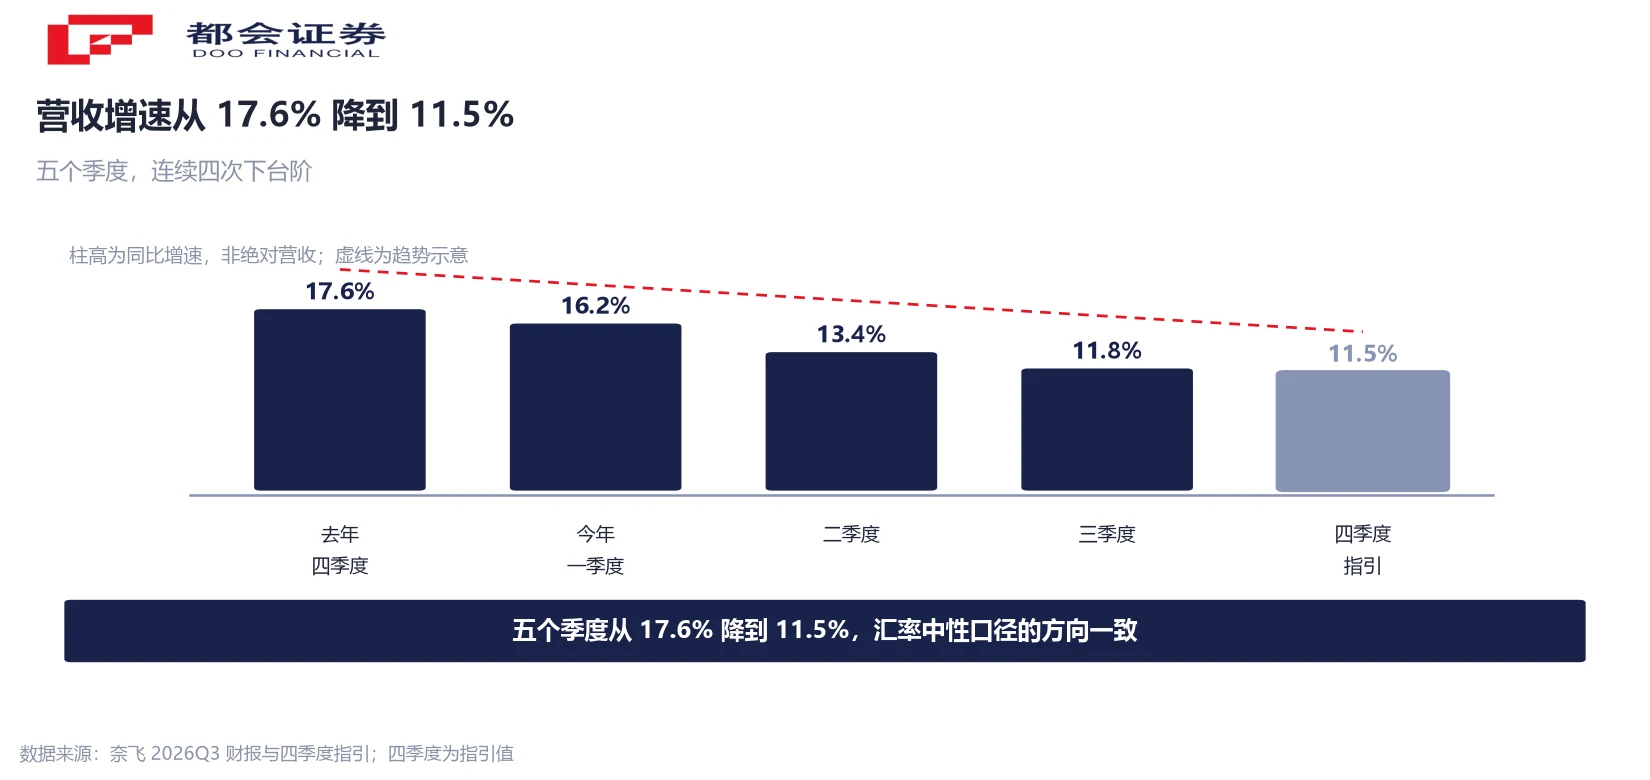
有人会说这是汇率的关系。汇率中性口径另有一条线:今年一季度 14%,二季度 12%,三季度 11%,四季度指引 11%。两条线方向一致,汇率只是让报表上的数字好看一点。放缓不是汇率造成的。
季度绝对额也在放慢脚步。去年四季度 120.5 亿美元,今年一季度 122.5 亿,二季度 125.60 亿,三季度 128.74 亿,四季度指引 134.4 亿。每季环比增加 2 亿到 6 亿美元,同比的分母却一个季度比一个大,增速自然往下走。
这里有一道算术上的分界:基数在长,增量没有同步长。要判断这是需求变冷还是基数变高,得看公司自己披露的参与度数据,那是下一节的事。
广告从 30 亿砍到 27 亿,占营收还是 5% 出头
这份财报里被讨论最多的一处修订,是全年广告收入预期从约 30 亿美元下调到约 27 亿美元,降幅约 10%。公司的解释是,部分广告产品功能的推出进度略慢于原计划。
同一段话的后半句常被漏掉:公司同时说,订阅收入的增长好于此前预期。两句话合起来读,是收入结构内部的一次挪动,广告那一格少记了 3 亿美元,订阅那一格多记了一些,全年营收指引仍落在原先 510 亿至 514 亿美元的区间内。
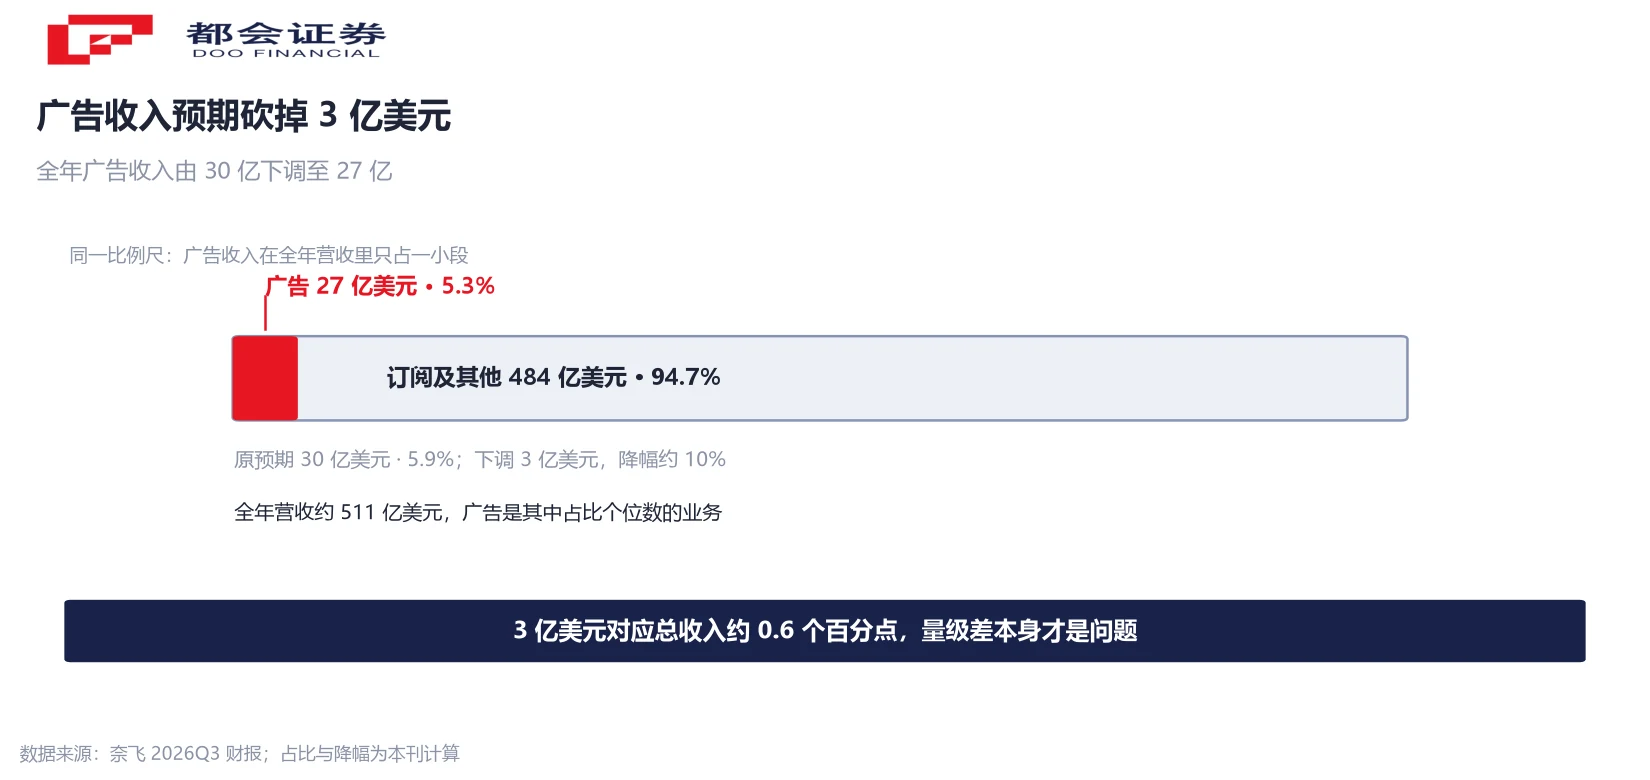
把广告放回总盘子里:27 亿美元,对全年约 511 亿美元的营收,占比约 5.3%(自行计算);原口径的 30 亿美元,占比约 5.9%。一门占营收个位数的生意被下调 10%,对应到总收入上是 0.6 个百分点。
而股价一年跌掉四成,讨论的焦点有大量落在这 5% 上。量级差本身就是这篇要讲的事:市场给奈飞的定价里,广告被当成第二增长曲线;报表上,它现在还是一行占比个位数的收入。
参与度的三层数据,不能混着读
关于「用户是不是在流失」,公开数据分三层,口径完全不同。
第一层是第三方份额。尼尔森的美国电视观看份额里,去年 7 月 YouTube 占 13.4%、奈飞占 8.8%;今年 7 月 YouTube 占 14.2%、奈飞占 7.8%。两家差距从 4.6 个百分点扩大到 6.4 个百分点。这是美国市场的电视屏幕份额,不含手机与电脑。
第二层是公司披露的时长。上半年会员观看 970 亿小时,同比增长约 2%,比去年全年 1.5% 的增幅略快。公司在财报里提到,这个增速是在冬奥会与世界杯分流注意力的背景下拿到的。
第三层是券商估算。有机构测算上半年会员日均观看 1.6 小时,比三年前同期低约 8%,并预计下半年头部原创剧集的观看时长同比下降约 21%。这是估算,不是公司披露,也不能与上面两层直接相加。
三层放在一起,能说的只有一句:美国电视屏幕的份额在丢,全球总时长还在微增,单用户时长在往下走。三件事同时成立,并不矛盾。把它们压成「用户在流失」或「用户在增长」,都会失真。
裁员 1000 人、两位内容高管离任,都记在四季度
财报前一周,公司裁减约 1000 个岗位,约占员工总数的 6%。随后内容业务的管理层也动了:首席内容官 Bela Bajaria 与电影业务负责人 Dan Lin 离任,由资深影视高管 Peter Rice 接替 Bajaria。联合首席执行官 Ted Sarandos 与 Greg Peters 主导了这次调整。
这些动作有背景。公司今年在艾美奖上的获奖数量降到十年低点,已经有一段时间没出现有广泛影响力的作品;去年 12 月曾同意以 827 亿美元收购华纳兄弟探索的制片与流媒体业务,今年 2 月底在派拉蒙竞价后退出,拿到 28 亿美元分手费。内容规模没能通过并购一步做大,只能回到自制。
裁员成本会进四季度报表,就是前面那 120 个基点。这笔钱一次性计入,明年不会再记一遍。这一点决定了四季度的 26.0% 不适合直接当成明年的起点。
明年起,能看到的数据会变少
有一个变化比财报数字更影响长期跟踪:公司从 2025 年起不再披露季度订阅用户数,2027 年起「What We Watched」观看报告从半年一次改为一年一次。联合创始人 Reed Hastings 也在今年 4 月宣布退出董事会。
三件事放在一起,意味着外部能拿到的独立读数在减少。往后判断这家公司,主要得靠营收、利润率和自由现金流三项,而这三项恰好都能被定价、被费用时点、被一次性项目影响。
这也是这篇要花篇幅拆那 8.6 个点的原因:能看的数在变少,剩下的每一个就得更仔细地看。
往后看,三个可以对着核的读数
第一,四季度实际营业利润率。指引是 26.0%,含 1.2 个点的裁员成本。如果实际落在 27% 以上,说明裁员成本之外还有别的正向因素;如果低于 26.0%,说明内容投入比指引更重。
第二,明年广告收入的口径。今年从 30 亿下调到 27 亿,理由是产品功能推出慢。明年一季度财报里,公司会不会给新的广告收入目标、给到什么量级,是判断这条曲线能不能接上的直接依据。
第三,观看数据的披露方式。2027 年起观看报告改为一年一次,在那之前,尼尔森的月度份额会成为更主要的替代读数。美国电视份额能不能从 7.8% 稳住,比总时长增速更能说明问题。
常见问题
两季的表现方向相反。三季度营收 128.74 亿美元、同比增长 11.8%,营业利润率 34.6%,摊薄每股收益 0.87 美元高于机构平均预期的 0.82 美元,这一季是超预期的。四季度指引的营收增速 11.5%、营业利润率 26.0%、每股收益 0.67 美元,后两项低于机构平均预期的 0.73 美元,这一季是不及预期的。所以盘后股价的下跌,跌的是指引而不是已发生的业绩。
公司自己的解释是部分费用确认时间的变化,加上营收略高于预期。前者是把成本从一个季度挪到另一个季度,全年总额不变;后者是收入端的几个点差额。两条都不属于经营效率的提升。同时也要看到季节性:奈飞的内容投入与营销支出集中在四季度,利润率全年低点通常落在这一季。
这个数字里含约 120 个基点的裁员成本,也就是 1.2 个百分点,属一次性计入。加回去是 27.2%。同时它比去年四季度的 24.5% 还高 1.5 个百分点。所以 26.0% 既不是崩塌,也不是常态,它是一次性成本叠在季节性低点上的结果。
按全年约 511 亿美元的营收算,占比从约 5.9% 降到约 5.3%,对总收入的影响约 0.6 个百分点。公司同时说订阅收入增长好于此前预期,全年营收指引仍落在原先 510 亿至 514 亿美元的区间内。影响更集中在预期层面:市场把广告当成第二增长曲线,这条曲线的斜率被下修了。
两个因素都在。基数方面,去年四季度 17.6% 的增速是在一个较低的对比基数上拿到的,今年每个季度的分母都比前一年同期大,即使增量不变,增速也会往下走。需求方面,尼尔森口径的美国电视份额从 8.8% 降到 7.8%,说明屏幕端的竞争在加剧。汇率中性口径的增速同样在下行,可以排除汇率这个解释。
公司在 2025 年起停止披露季度订阅用户数,理由是营收、营业利润率和自由现金流更能反映业务状况。2027 年起「What We Watched」观看报告也从半年一次改为一年一次。对外部观察者来说,可用的独立读数因此减少,判断要更多依赖财报里的财务科目。
约 1000 个岗位、约占员工总数 6%,发生在财报前一周。相关成本在四季度确认,公司给出的影响幅度是约 120 个基点的营业利润率负面冲击。这笔支出一次性计入,不构成对明年的持续拖累。
尼尔森口径下,去年 7 月 YouTube 占美国电视观看 13.4%、奈飞 8.8%,今年 7 月是 14.2% 对 7.8%,差距从 4.6 个百分点扩到 6.4 个百分点。这是电视屏幕份额,不含移动端。它说明在客厅这块屏幕上,奈飞面对的是一个广告支持的免费平台,后者的观看时长在涨,奈飞在跌。




