
 简体中文
 English

预增 32 倍,第三季度环比少四成半:天齐锂业这份预告的分母只有 1.8 亿元
10 月 20 日晚间,天齐锂业披露 2026 年前三季度业绩预告:预计归属于上市公司股东的净利润 51 亿元至 60 亿元,同比增长 2734.97% 至 3235.26%;扣除非经常性损益后的净利润 50.3 亿元至 59.3 亿元,同比增长 6957.09% 至 8219.79%。单看这个区间,是一家锂矿公司在锂价高位年份的正常读数。
同一份公告里还有另一组数字。把三个季度拆开,利润的高点落在二季度,三季度单季已经掉头向下。同比三十二倍与环比下滑,在同一个报告期里同时成立,两者并不矛盾。
这篇文章只做一件事:把这组数字按季度拆开,说明三十二倍从哪里来、高点落在哪个季度、以及哪一块利润还停在预测里。
三十二倍这个数字,分母是 1.8 亿元
先把倍数放回它的算式里。去年同期的归母净利润是 1.798961 亿元,扣非净利润是 0.712758 亿元。今年的 51 亿元至 60 亿元是拿这两个数做分母算出来的,三十二倍的来源就在这里。
每股收益看得更清楚:上年同期 0.11 元,今年 3.00 元至 3.53 元。真实发生的变化是「从一角钱级别回到三元级别」,倍数只是这个变化的算术表达,它放大的是去年基数有多低,而不是今年绝对额有多高。
这一点在锂矿这个行业里尤其要注意。上游企业的利润对价格高度敏感,价格从底部抬起来时,利润的百分比变化会被极小的分母成倍放大;价格回落时,同一套算式又会把降幅放大。读预告时先看绝对额,再看倍数,顺序反了容易得出相反结论。
把三个季度拆开,高点落在二季度
一季度营业收入 51.28 亿元、归母净利润 18.76 亿元,同比增长 1699.12%,基本每股收益 1.12 元,毛利率 62.66%、净利率 55.4%。上半年累计营业收入 122.42 亿元、归母净利润 42.42 亿元,同比增长 153.32% 和 4925.46%。两个累计数相减,二季度单季归母净利润约 23.66 亿元。
前三季度预告区间 51 亿元至 60 亿元,减去上半年的 42.42 亿元,三季度单季落在 8.58 亿元至 17.58 亿元之间,按区间中值约 13.08 亿元。这三个单季数字是按披露区间与半年报倒算的结果,公司未直接披露,最终以三季报为准。
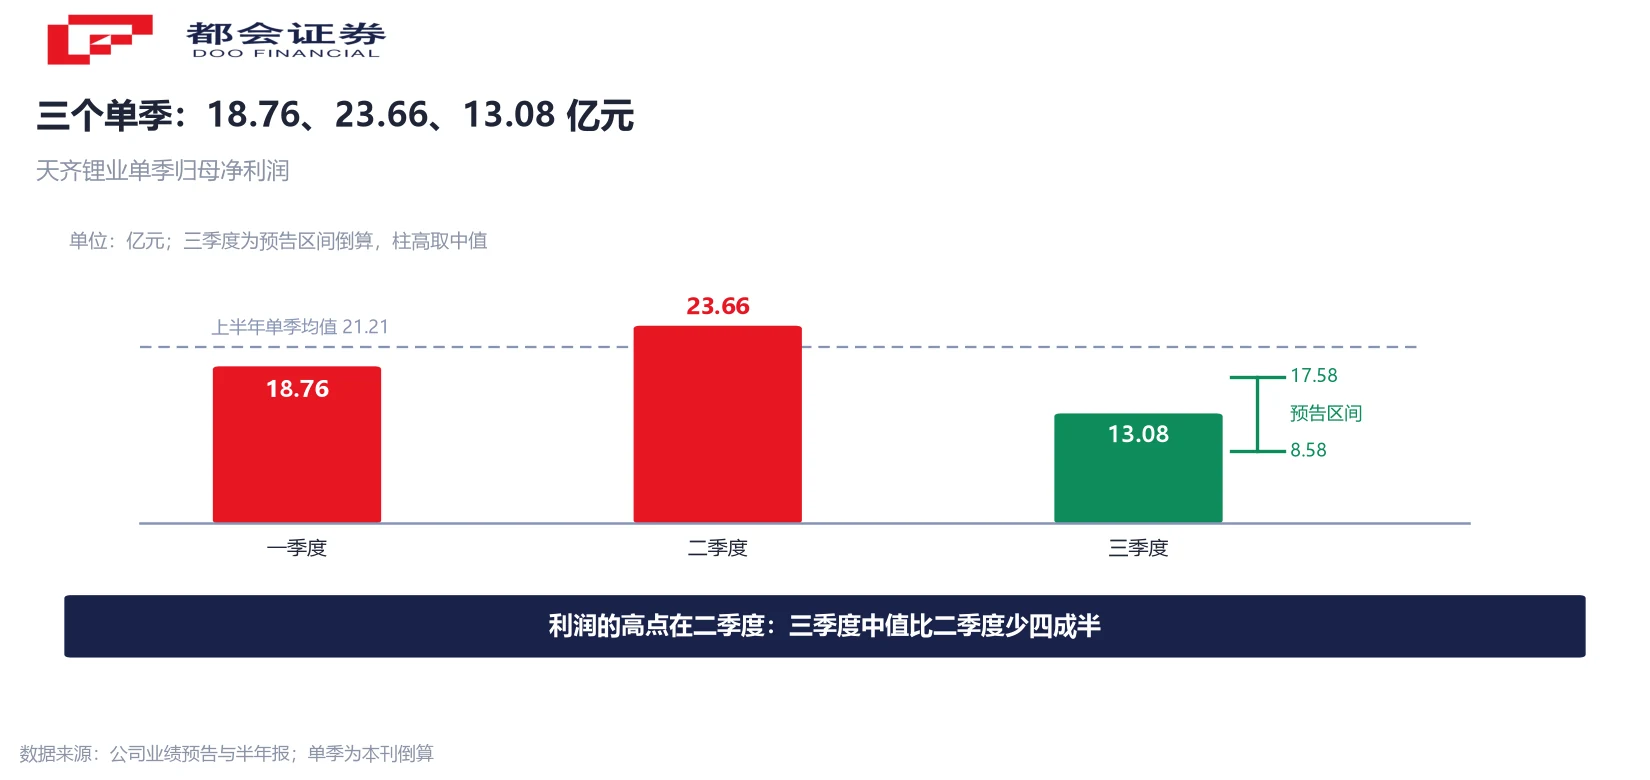
三个数字并排,方向就变了:18.76 亿元、23.66 亿元、13.08 亿元。高点在二季度。即使取三季度区间的上限 17.58 亿元,也低于上半年任何一个季度;取中值,则比二季度少约四成半。
一季度那份季报还给了完整的利润率读数:毛利率 62.66%、净利率 55.4%。三季度的预告只有利润区间,没有毛利率、没有销量、没有单位成本。信息量的差别本身就是一个提示:这份公告能回答「赚了多少」,回答不了「怎么赚的」。
碳酸锂从 20.14 万元跌到 12 万元,利润在下一季才反映
锂价的方向是清楚的。电池级碳酸锂年初约 11.73 万元/吨,5 月高点 20.14 万元/吨,最大涨幅约 72%;随后逐月回落,6 月末 15.6 万元、7 月末 14.34 万元、8 月末 15.7 万元、9 月末 12 万元。9 月单月跌幅 24%,是下半年最大单月跌幅;9 月 28 日期货主力合约跌破 12 万元、创年内新低,较 5 月高点回落约 40%。
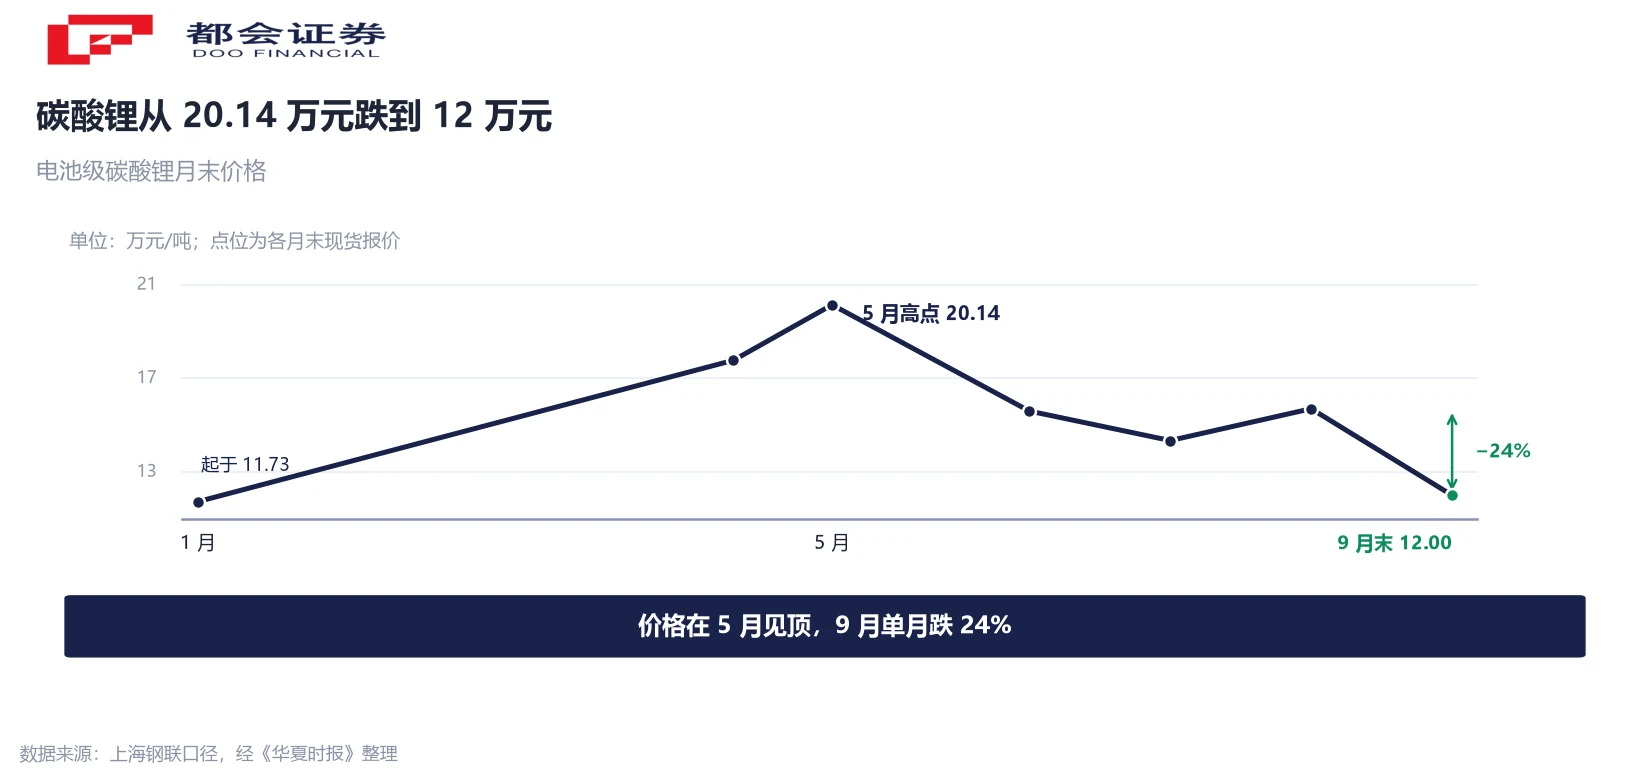
价格与利润的对应关系要谨慎读。上游矿企的收入按销售均价结算,价格下行先压的是收入端;但三季度利润里还夹着销售节奏与 SQM 的投资收益,公司没有披露三季度销量与单位成本。把「锂价跌所以利润跌」写成单因结论,超出了公开信息能支撑的范围。
能确定的只有时间顺序:价格在二季度见顶,利润也在二季度见顶。两个高点落在同一个季度,这个同步本身是可观察的事实,不需要额外解释。价格的下行在 6 月之后才明显加速,而利润的拐点已经出现在三季度报表里,两者之间隔着一段销售与结算的时间差,这也是上游财报常见的滞后形态。
SQM 那一块投资收益,用的是彭博预测数
公司给了两个增长原因。一是报告期营业收入较上年同期大幅上升,主要锂产品销售均价较上年同期明显增长;二是重要联营公司 SQM 前三季度业绩预计同比大幅增长,公司确认的投资收益随之大幅增长。
第二块需要单独看。SQM 尚未公告三季度业绩,天齐沿用一贯方式,以彭博社预测的 SQM 第三季度每股收益等信息为基础,计算当期投资收益。这块利润因此带着三重限定:来自机构预测而非已披露报表、未经审计、且不由天齐自身经营产生。
披露时间差是结构性的。SQM 在智利圣地亚哥与纽约两地上市,季报披露晚于天齐的业绩预告,公司在公告里明确写了不能先于 SQM 公告季度财务信息。换句话说,这份预告里有一块利润,是在等另一家公司的报表。
持股比例给个刻度:天齐通过全资子公司天齐智利持有 SQM A 类股 6255.66 万股,占其股份总数 21.9%。SQM 运营阿塔卡马盐湖,锂储量约 27 万吨金属锂当量、合 144 万吨碳酸锂当量。这块权益的质量取决于盐湖本身,而它在天齐报表上的入账时点取决于 SQM 的披露节奏。
扣非增速更快,原因同样在去年的分母
净利增速 2734.97% 至 3235.26%,扣非增速 6957.09% 至 8219.79%,后者是前者的两倍多。这个差异常被读成「经营质量改善」,来源其实也在分母。
去年扣非 0.712758 亿元,净利 1.798961 亿元,差额约 1.086 亿元来自非经常性损益。今年扣非 50.3 亿元至 59.3 亿元,已经接近净利全额,非经常性损益的占比反而降下来了。
所以扣非增速更快,是因为去年的扣非基数更小。基数越小,同样的绝对增量算出来的百分比越大。把两个增速并排看,能读出的信息是「今年利润几乎全部来自经常性项目」,读不出「经营效率突然跃升」。这两句话的差别,在判断周期股时往往是关键。
赣锋的三季度也一样,环比降了近七成
同业可以对照。赣锋锂业已披露三季报:前三季度营业收入 361.59 亿元、归母净利润 50.12 亿元,同比增长 147.24% 和 19540.50%;三季度单季营业收入 130.62 亿元、归母净利润 7.55 亿元,同比增长 109.03% 和 35.62%。
把赣锋的单季数字并排:一季度 18.37 亿元、二季度约 24.20 亿元、三季度 7.55 亿元。形状与天齐接近,高点同样在二季度,三季度环比降幅约六成九,比天齐更深。这三个数字是按三季累计与半年报倒算的,非公司直接披露。
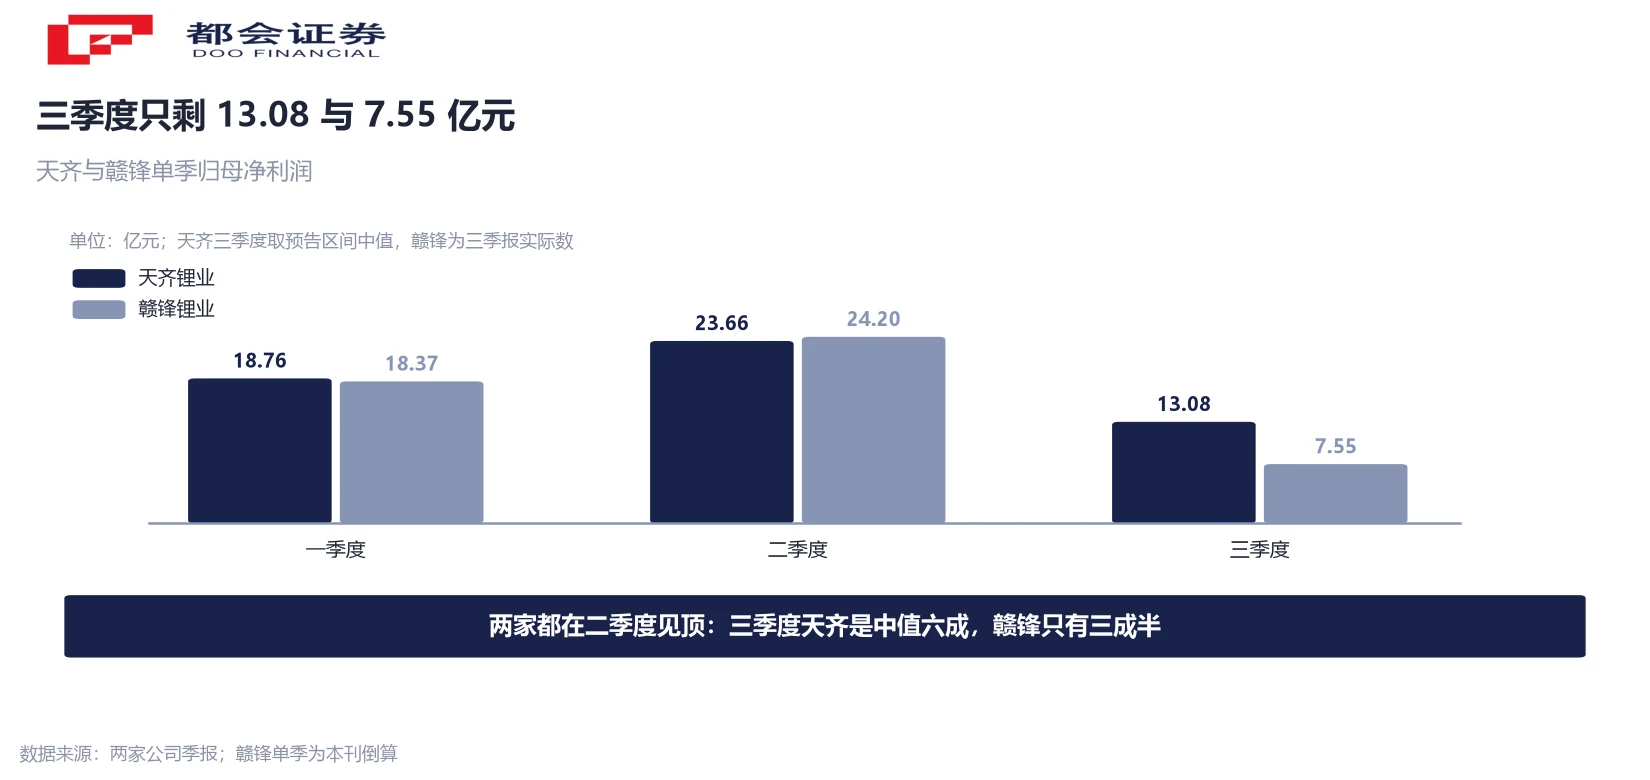
两家龙头的单季利润高点落在同一个季度,指向的是价格周期在上游报表上的共同读数,与单家公司的经营关系不大。这个判断只描述已经过去的三个季度,不包含对四季度的推测。
这份预告没说的三件事
一是三季度销量。公告只写了「销售均价较上年同期明显增长」,没有给量。价格与销量同时变化时,收入的方向无法从均价单独推出来。下游三季度碳酸锂需求量合计 49.55 万吨、环比增长 13.6%,这是行业口径,不能直接当成单家公司的销量。
二是三季度单位成本。格林布什 2025 年生产锂精矿 135.3 万吨,占全球硬岩锂矿总产量 18.9%,是成本端的核心资产;但三季度自给率与单位成本未披露,毛利率因此无从计算。
三是 SQM 的实际数。彭博预测与 SQM 最终披露之间会有差异,公司也在公告里提示了这一点,最终数据以三季报为准。这份预告的性质是初步测算、未经审计,区间上下限相差 9 亿元,本身就说明测算里还有不确定的部分。
常见问题
预计归属于上市公司股东的净利润 51 亿元至 60 亿元,同比增长 2734.97% 至 3235.26%;扣非净利润 50.3 亿元至 59.3 亿元,同比增长 6957.09% 至 8219.79%;基本每股收益 3.00 元至 3.53 元。该预告未经注册会计师预审计。
两个数字用的基准不同。同比是拿去年同期的 1.798961 亿元做分母,那个基数极低,所以倍数被放大;环比是拿今年二季度约 23.66 亿元做对比,三季度中值约 13.08 亿元,少约四成半。同比和环比同时成立,说明利润的绝对水平已经从二季度的高点回落。
用前三季度预告区间减去半年报数据。上半年归母净利润 42.42 亿元,51 亿元至 60 亿元减去该数,得到三季度单季 8.58 亿元至 17.58 亿元,中值约 13.08 亿元。这是倒算结果,公司未直接披露单季数字,最终以三季报为准。
SQM 尚未公告三季度业绩,天齐沿用一贯方式,以彭博社预测的 SQM 第三季度每股收益为基础计算投资收益。这块利润来自机构预测、未经审计,也不由天齐自身经营产生;且 SQM 季报披露时间晚于天齐业绩预告,实际数可能与预测有差异。
主要原因在基数。去年扣非只有 0.712758 亿元,非经常性损益约 1.086 亿元;今年扣非 50.3 亿元至 59.3 亿元,已接近净利全额。扣非基数更小,同样的绝对增量算出的百分比就更大。能读出的结论是今年利润几乎全部来自经常性项目。
价格下行先影响收入端,利润还受销售节奏、结算时点与投资收益影响。公司未披露三季度销量与单位成本,无法把利润变化拆到量、价、成本三项上。可以确认的是价格在二季度见顶、利润也在二季度见顶,两个高点同步。
形状接近。赣锋前三季度归母净利润 50.12 亿元,三季度单季 7.55 亿元,二季度约 24.20 亿元,环比降幅约六成九,比天齐更深。两家龙头的单季利润高点都落在二季度。




