
 简体中文
 English

哈萨克斯坦央行要把黄金占比从 78% 降到 75%:金价跌到 4,000 美元,不卖一克也能达标
哈萨克斯坦央行副行长阿莉娅·莫尔达别科娃 10 月中旬接受采访时说,该行计划在年底前把黄金在外汇储备中的占比从约 78% 降到 75%,减持的一半通过出售黄金相关期权实现,另一半通过出售实物黄金完成,腾出的资金转向美国国债。
这句话被大量转述时,重点都落在「全球主要买家转向卖家」这个身份反转上。哈萨克斯坦是全球第八大黄金生产国,2026 年前八个月还是全球第四大官方买家。买家变卖家,方向确实变了。
但把这三个百分点算成绝对金额,会得到一个与「大举抛售」不同的画面:按 386 吨黄金、664 亿美元储备计,从 78% 降到 75% 只需要减少约 19.9 亿美元的黄金市值,折合约 14.85 吨。而莫尔达别科娃同时说明,如果金价跌破每盎司 4,000 美元,占比会随价格下跌自动向 75% 靠拢——**不卖一克也能达标**。
本篇不讨论金价方向,只算三件事:这三个百分点到底是多少吨、降幅靠卖还是靠跌、以及它和「央行持续购金」这条主线怎么并存。
3 个百分点,是 19.9 亿美元、14.85 吨
先把口径对齐。截至 2026 年 9 月底,哈萨克斯坦国家银行持有约 386 吨黄金,外汇储备总额约 664 亿美元,黄金占比接近 78%。这三个数是莫尔达别科娃接受采访时给的,多个中文转述版本一致。
从这里算绝对金额。386 吨换算成 1,241 万盎司(1 吨 = 32,150.746 盎司),按 4,173 美元/盎司折算约 517.9 亿美元,占 664 亿的 78.0%。75% 对应 498.0 亿美元,两者相差 19.9 亿美元。按同一价格再折回重量,是 14.85 吨,占 386 吨的 3.85%。
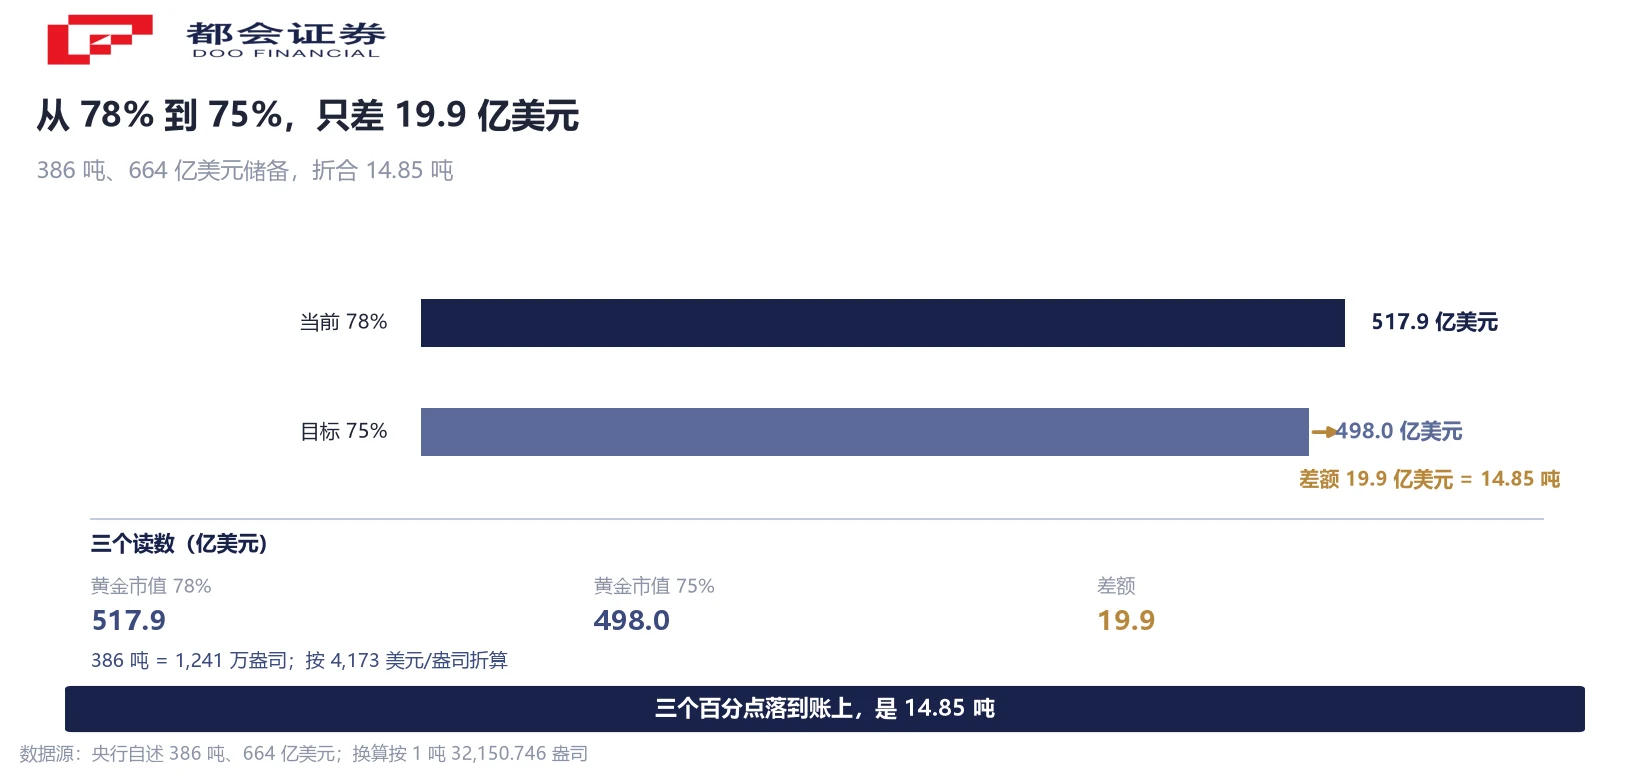
这组数字说明降幅的性质:它是一次**占比再平衡**,不是一次清仓。3.85% 的持仓变动,放在 386 吨的基数上只有十几吨。莫尔达别科娃自己的表述也是这个方向——她说储备组合「开始呈现单一资产的特征」,所以需要调整结构;同一段话里她也说市场预测仍显示金价可能继续上涨,因此倾向于先实现 75% 的目标,再根据市场情况决定后续。
还有一个口径要提醒。世界黄金协会统计的哈萨克斯坦官方黄金储备是 377.1 吨(截至 10 月),与央行自述的 386 吨差约 9 吨。两个数字的统计范围与截止时点不同,本篇的吨数计算统一采用央行自述口径,不把两个数字混用,也不做相减。
金价跌 3.85%,这件事自己就完成了
莫尔达别科娃提到一个容易被略过的机制:如果金价跌破每盎司 4,000 美元,黄金占储备的比重可能随价格下跌自动向 75% 靠拢。这句话不是修辞,是可以算的。
储备的分子是黄金市值,分母是黄金市值加其他储备资产。金价下跌时分子缩小、分母同步缩小,占比自然下降。保持 386 吨黄金、其他储备资产不变,要让占比从 78% 降到 75%,对应金价约 4,013 美元/盎司——相对 4,173 美元的隐含价格,只需下跌约 3.85%。
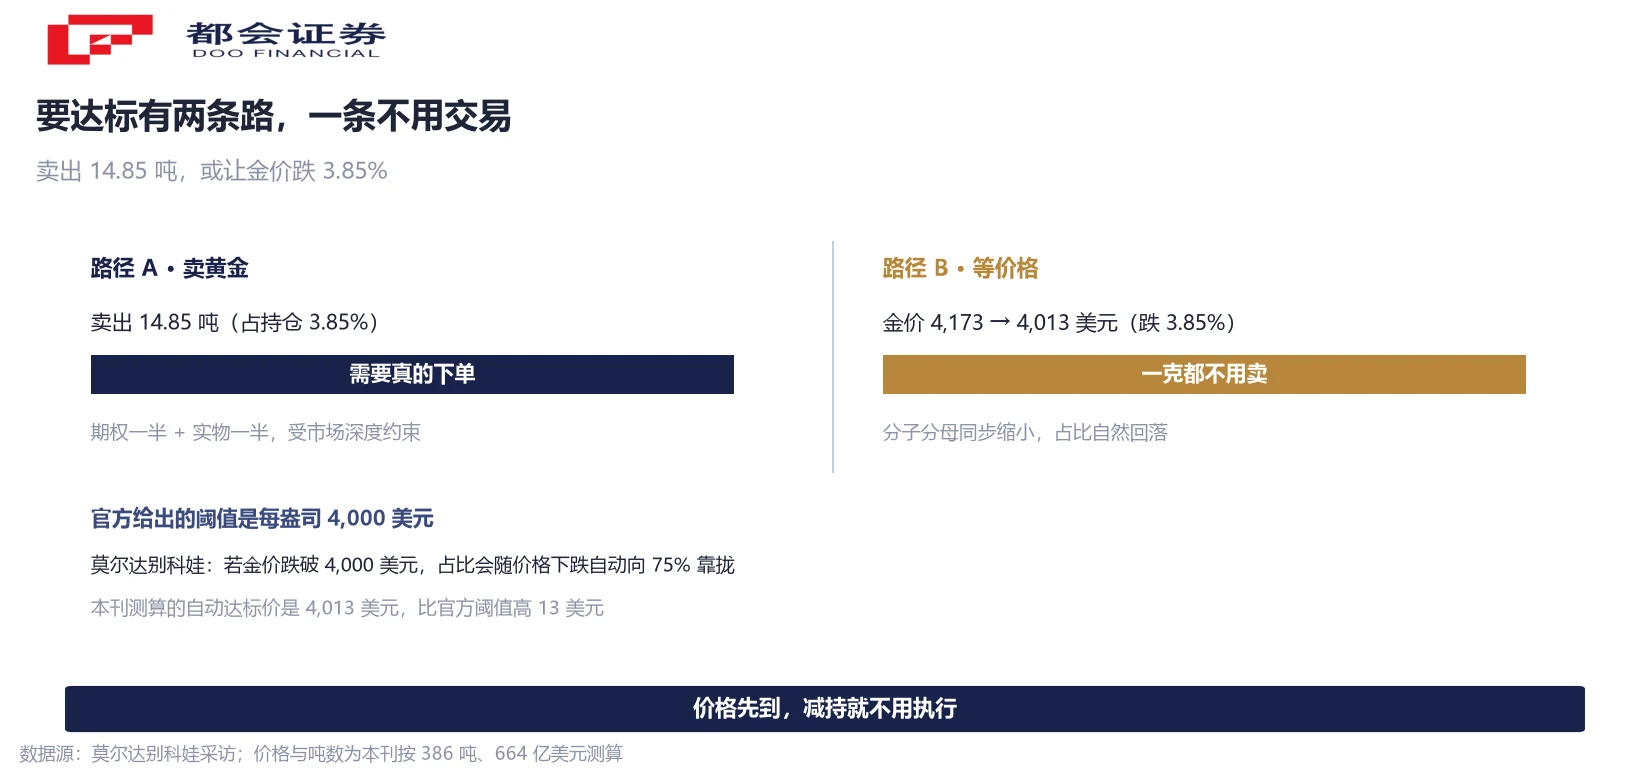
换句话说,这道「减持」有两条实现路径,而且其中一条不需要任何交易:金价跌 3.85%,比例自己就到位了;金价不跌,才需要真的卖出十几吨。莫尔达别科娃把两条都说了,这也是为什么她把执行描述为「高度依赖后续市场情况」。
这条机制也解释了另一个现象:她同时保留了「金价可能继续上涨」的判断。如果金价上涨,占比会自动回升,减持的量就得跟着放大才能守住 75%;如果金价下跌,减持的必要性反而下降。所以这笔操作的真实变量是价格,不是决心。
为什么现在动:美债收益率是分母之外的那个变量
为什么在这个时点动。莫尔达别科娃给的理由很直接:美国国债收益率已升至多年未见的水平,这使美元资产更具吸引力,降低了黄金作为投资资产的吸引力。上一周,美国 10 年期国债收益率升至 24 年来最高。
这是一道机会成本的算术题。黄金不产生票息,美债有票息。当 10 年期收益率处在二十多年来的高位时,同样一笔储备资产放在债券上能拿到现金流,放在黄金上只有价格变动。对一个掌管 664 亿美元储备的主权机构来说,这个差额足以构成调仓理由——报道中给出的说法是「很久没见过这样的收益率水平」。
但要注意它和「看空黄金」不是同一件事。75% 仍然是一个极高的黄金占比,远高于多数央行的水平。莫尔达别科娃的表态里也没有出现对金价方向的负面判断,反而保留了上涨可能。把这次操作读成「央行集体转向看空」,是把一次结构再平衡放大成了方向判断。
还有一层背景值得记下来。2022 年西方国家冻结俄罗斯大量外汇储备之后,不少央行重新评估了对传统外汇资产的依赖,这是过去几年央行购金潮的一条主线。哈萨克斯坦这次转向美债,方向与那条主线相反,但它给出的理由是收益率与资产集中度,不是对美元清算体系的信任恢复。两个动机不一样,不能合并成一个「去美元化逆转」的结论。
同一批央行里,只有它在卖
同一批央行里,卖的不止它一家,但买的仍是多数。
世界黄金协会的数据显示,2026 年前八个月,哈萨克斯坦央行是全球第四大黄金买家,波兰、中国、乌兹别克斯坦是同期主要买家。也就是说,它是在买了大半年之后转向卖方,不是长期净卖出的延续。今年 2 到 8 月它每个月都是净买家,只有 1 月是净卖家,年初至 8 月底累计净买入约 36.1 吨。
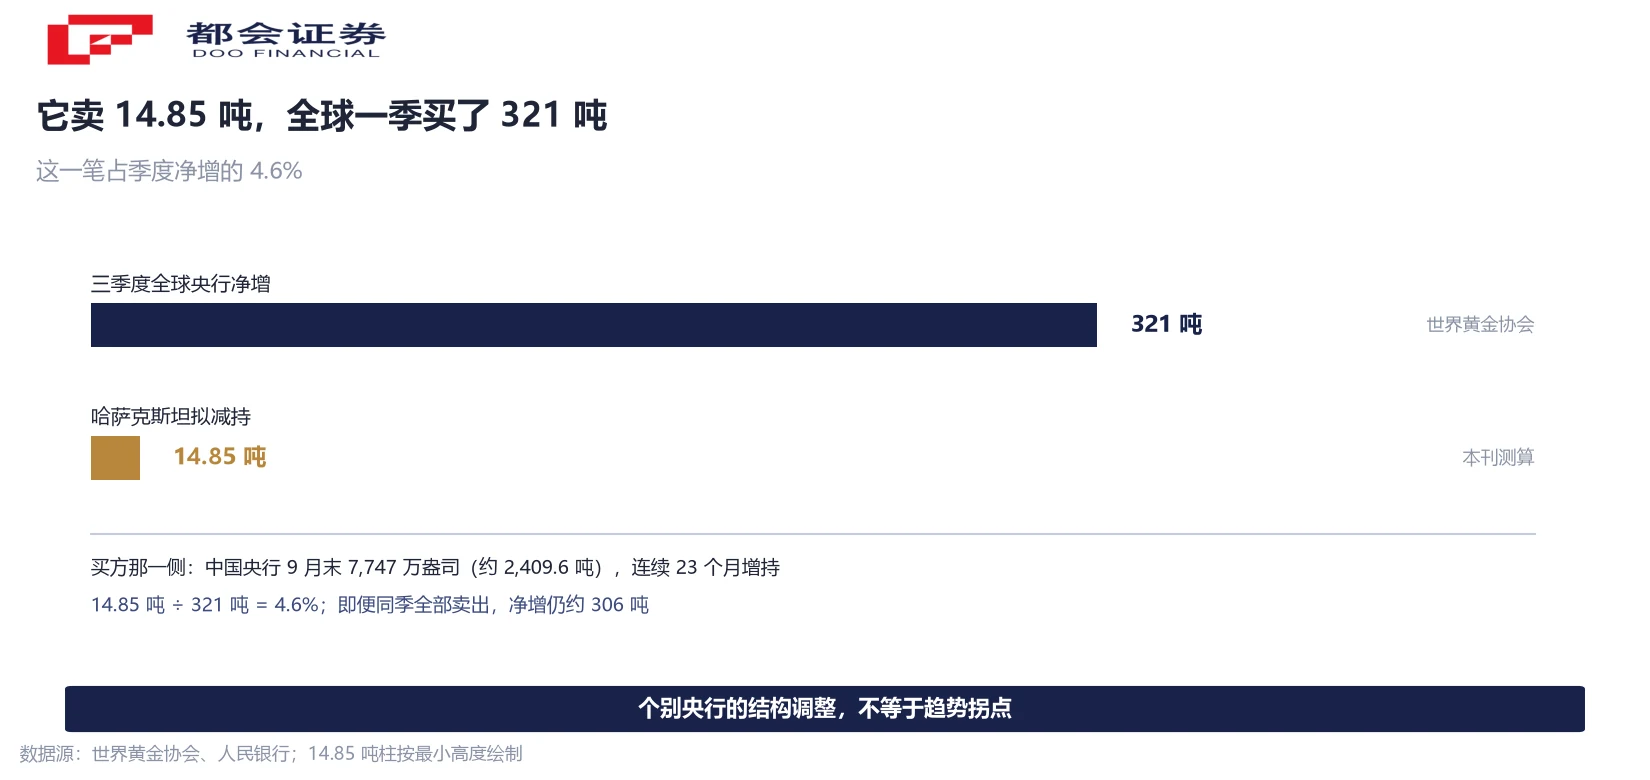
买方那一侧的量级更大。世界黄金协会 11 月 3 日发布的 2026 年三季度《全球黄金需求趋势》报告显示,三季度各央行及其他官方机构黄金储备净增 321 吨,同比增长 42%,创 2024 年四季度以来单季新高。中国人民银行 9 月末黄金储备 7,747 万盎司(约 2,409.6 吨),环比增加 74 万盎司,连续第 23 个月增持。
把两边的量放在一起,哈萨克斯坦这十几吨与单季 321 吨的净增不是一个量级。这也是判断这件事影响范围的关键:它是一次个别央行的结构调整,不是央行购金趋势的拐点。今年早些时候土耳其与俄罗斯也出售过部分黄金,原因分别是能源进口的美元需求与财政缺口,与哈萨克斯坦的资产集中度理由又不一样。
这笔操作改变不了金价的分子
那么这笔操作对金价意味着什么。先看它在总需求里的位置。
14.85 吨相对单季 321 吨的央行净增,占比约 4.6%。即便全部在同一个季度卖出,也只是把净增从 321 吨削到 306 吨,不改变净买入的方向。而按莫尔达别科娃的说法,实际操作还要看价格——金价跌了就不用卖那么多。两个条件叠加,实际抛压比标题里的「减持 3 个百分点」要小。
再看它对金价的传导路径。这笔操作影响的是**边际供给**,而且是被价格条件约束的边际供给;金价的主要定价变量仍在实际利率与美元流动性那一侧。把哈萨克斯坦的十几吨当成金价下行的主因,是把一个 4.6% 的分量放到了主位。
反过来也要看到另一面:这件事的信号意义大于交易意义。一个连续多月净买入的央行公开说要降低黄金占比,会改变市场对「央行只买不卖」这个前提的假设。假设一旦松动,影响的是预期,而预期比十几吨更贵——但这条属于分析,不是可以被当前数据直接验证的结论。
接下来看什么
后面有三个可以跟的线索。
- 年底的实际占比落在哪。目标 75%,起点 78%。如果落在 75% 附近且没有大额实物卖出记录,说明主要靠价格与期权完成;如果显著低于 75%,说明执行力度超出计划。
- 期权那一半怎么执行。莫尔达别科娃说一半通过黄金相关期权实现。期权不直接进入现货市场,对价格的冲击路径与卖实物不同,这一半的规模与结构值得单独看。
- 四季度的央行净增读数。三季度是 321 吨。若四季度明显低于这个数,需要分清是哈萨克斯坦这类个别减持造成的,还是买方整体减速——两者的含义完全不同。
最后回到那个标题数字。78% 到 75% 听起来是三个百分点,落到账上是 19.9 亿美元、14.85 吨;而只要金价从 4,173 美元跌到 4,013 美元,这 14.85 吨连一克都不用卖。这笔操作的内容是一次有价格条件的结构调整,不是一次方向性的抛售。
常见问题
计划是降低黄金占外汇储备的比重,从约 78% 降到 75%,方式是一半出售黄金相关期权、一半出售实物黄金。这是副行长阿莉娅·莫尔达别科娃 10 月中旬接受采访时披露的计划,执行节奏取决于市场情况。按 386 吨、664 亿美元储备测算,对应约 19.9 亿美元、14.85 吨,属占比再平衡而非清仓。
因为储备占比的分子是黄金市值。保持 386 吨不变、其他储备资产不变,占比从 78% 降到 75% 对应的金价约 4,013 美元/盎司,相对 4,173 美元只需下跌约 3.85%。莫尔达别科娃本人也提到,若金价跌破每盎司 4,000 美元,占比可能随价格下跌自动向 75% 靠拢。
两个都对,但口径不同。386 吨是哈萨克斯坦央行自述的储备规模(截至 2026 年 9 月底),377.1 吨是世界黄金协会统计的官方黄金储备(截至 2026 年 10 月)。统计范围与截止时点不同,本篇的吨数测算统一用央行自述口径,两个数字不相减、不混用。
不支持这个结论。世界黄金协会数据显示,2026 年三季度各央行及其他官方机构黄金储备净增 321 吨、同比增长 42%,创 2024 年四季度以来单季新高;中国人民银行 9 月末储备 7,747 万盎司,连续第 23 个月增持。哈萨克斯坦 75% 的目标仍是极高的黄金占比,其副行长也没有给出看空金价的判断。
是。世界黄金协会数据显示,2026 年前八个月哈萨克斯坦央行是全球第四大黄金买家,波兰、中国、乌兹别克斯坦是同期主要买家。今年 2 到 8 月每个月都是净买家,只有 1 月是净卖家,年初至 8 月底累计净买入约 36.1 吨。所以这次是「买了大半年之后转向卖方」,不是长期净卖出的延续。
先看分量:14.85 吨相对三季度央行净增 321 吨约占 4.6%,即便同季全部卖出,也只是把净增从 321 吨削到约 306 吨,不改变净买入方向。而实际执行还受价格条件约束。它对金价影响的是边际供给,不是主要定价变量——主变量仍在实际利率与美元流动性。信号意义大于交易意义,但这一条属分析,不是可被当前数据直接验证的结论。
口径说明:①386 吨、664 亿美元、78% 为央行自述口径(截至 9 月底),世界黄金协会另有 377.1 吨,两者不相减;②19.9 亿美元、14.85 吨、4,173 美元隐含价、4,013 美元自动达标价、3.85% 跌幅均为本刊测算,1 吨按 32,150.746 盎司换算;③三季度 321 吨为世界黄金协会口径;④金价采用隐含价,非某一日收盘价。




