
 简体中文
 English

日本央行盯着的这份 GDP:环比 0.0%,是 +0.6 减 0.6 算出来的
11-16,日本内阁府公布今年三季度(7 至 9 月)实际国内生产总值初值:环比 0.0%,市场预期为 +0.1%;折成年率 −0.1%,预期为 +0.2% 至 +0.3%;名义环比 +0.4%,预期 +0.9%。三个数字放在一起看,都比预期差。
但三个数字的口径并不相同。环比是这一个季度本身,折年是把这一个季度的速度按四季复利放大,名义则含价格。把它们当成同一件事的三个说法,就会得出「日本经济在萎缩」的结论;按口径分开看,得到的是另一幅图:这个季度里有两股力量,一股往上推了 0.6 个百分点,一股往下拽了 0.6 个百分点,正好抵平。
下面按四步走:先把三个数并排放,再做一次加总校验,然后把「0.0%」与「−0.1%」这对看起来打架的数字拆开,最后看这两股力量的成色有什么不同。
三个数并排放:环比 0.0%、折年 −0.1%、名义 +0.4%
先把当天公布的三个数并排放,别急着连成一句话。
环比 0.0%,意思是这个季度与上一个季度相比,剔除物价后的产出没有变化,市场原本预期 +0.1%。折年 −0.1%,意思是把这个季度的速度当作全年节奏来跑,一年下来会少 0.1%,市场预期 +0.2% 至 +0.3%。名义环比 +0.4%,含价格,市场预期 +0.9%。
最容易读错的是第一个。环比「持平」与折年「−0.1%」是同一个数的两种写法,但单位不同:一个是季度,一个是年。写「下降 0.1%」时,指的只能是折年率;写成「环比下降 0.1%」就把一个季度的量与一年的量混在一起了。这条界线看着琐碎,后面所有的解读都挂在它上面。
还要记住一个背景:二季度折年增速是 +1.4%。从 +1.4% 到 −0.1%,落差的量级不小,所以这份数据出来之后,媒体标题基本都用了「一年来首次负增长」这个说法。
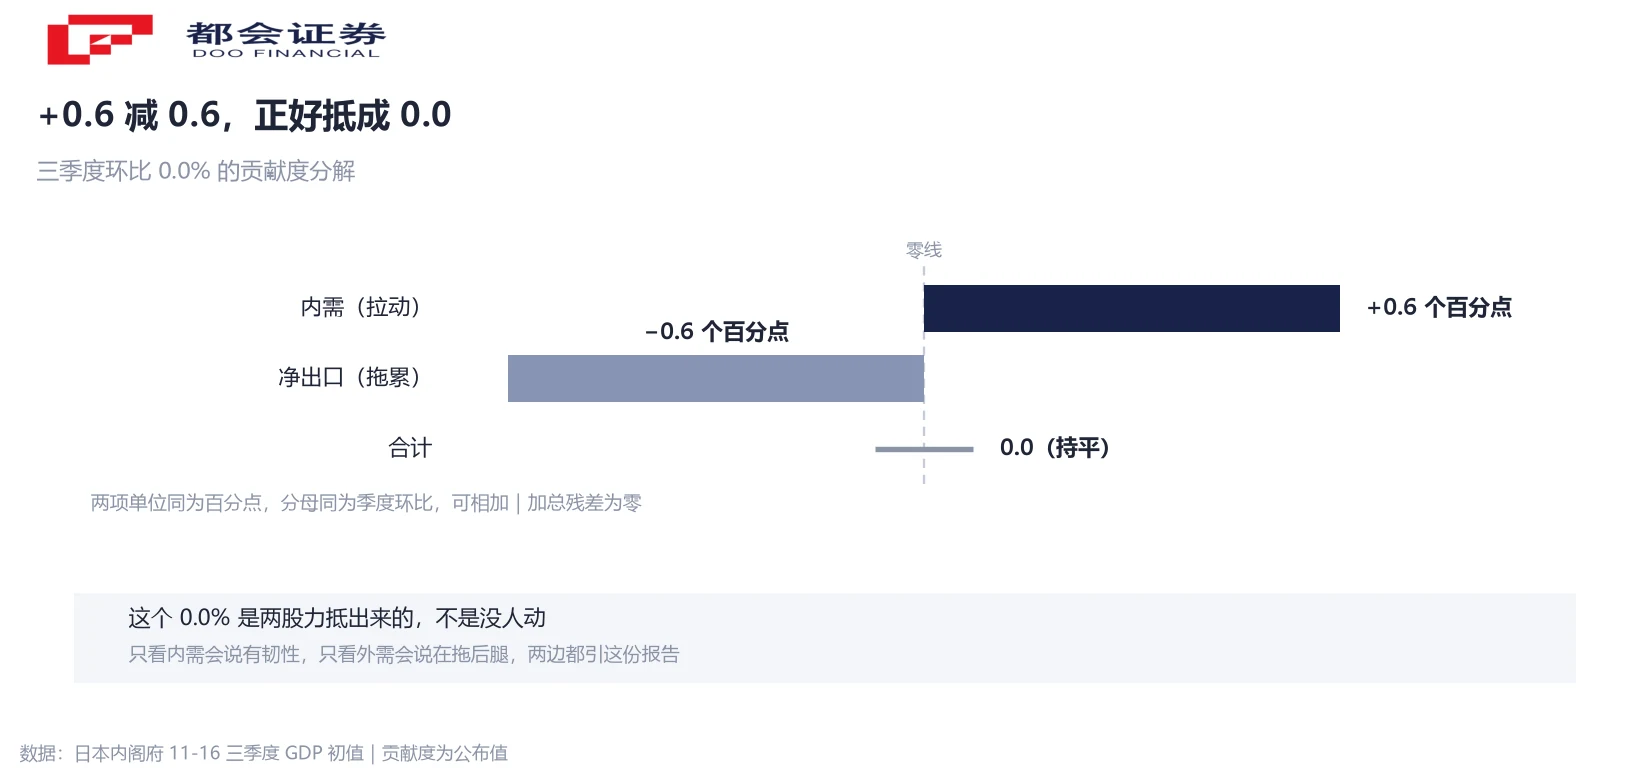
先做一次加总:内需 +0.6 减掉外需 0.6,残差是零
一份 GDP 的分项有两套读法:一套看各分项自己涨了多少(环比增速),另一套看各分项把总增速拉动或拖累了多少(贡献度,单位是百分点)。内阁府这次给的贡献度是这样:内需拉动 +0.6 个百分点,净出口(外需)拖累 0.6 个百分点。
把这两个数加起来:+0.6 加上 −0.6,等于 0.0,与公布的环比持平完全对上,残差为零。这一步必须先做完。两个 0.6 的分母是同一个季度环比,所以它们能相加;如果哪天发现加起来对不上公布值,说明其中一项换了口径,那时不能再往下解读。
所以这个 0.0% 的性质已经清楚了:它由两股方向相反、量级相同的力抵出来,并非「什么都没发生」的 0。这也解释了为什么同一份数据可以支撑两种完全不同的叙事——只看内需的人会说内需还有韧性,只看外需的人会说出口在拖后腿,两边引的都是这份报告里的数。
顺带说一个预期差。净出口这次拖累 0.6 个百分点,市场原本只预期拖累 0.4 个百分点,多拖了 0.2 个点;出口本身环比 −0.2%。环比读数低于预期,主要就落在这 0.2 个点上。
0.0% 与 −0.1% 不矛盾:一位小数藏起来的那 0.025
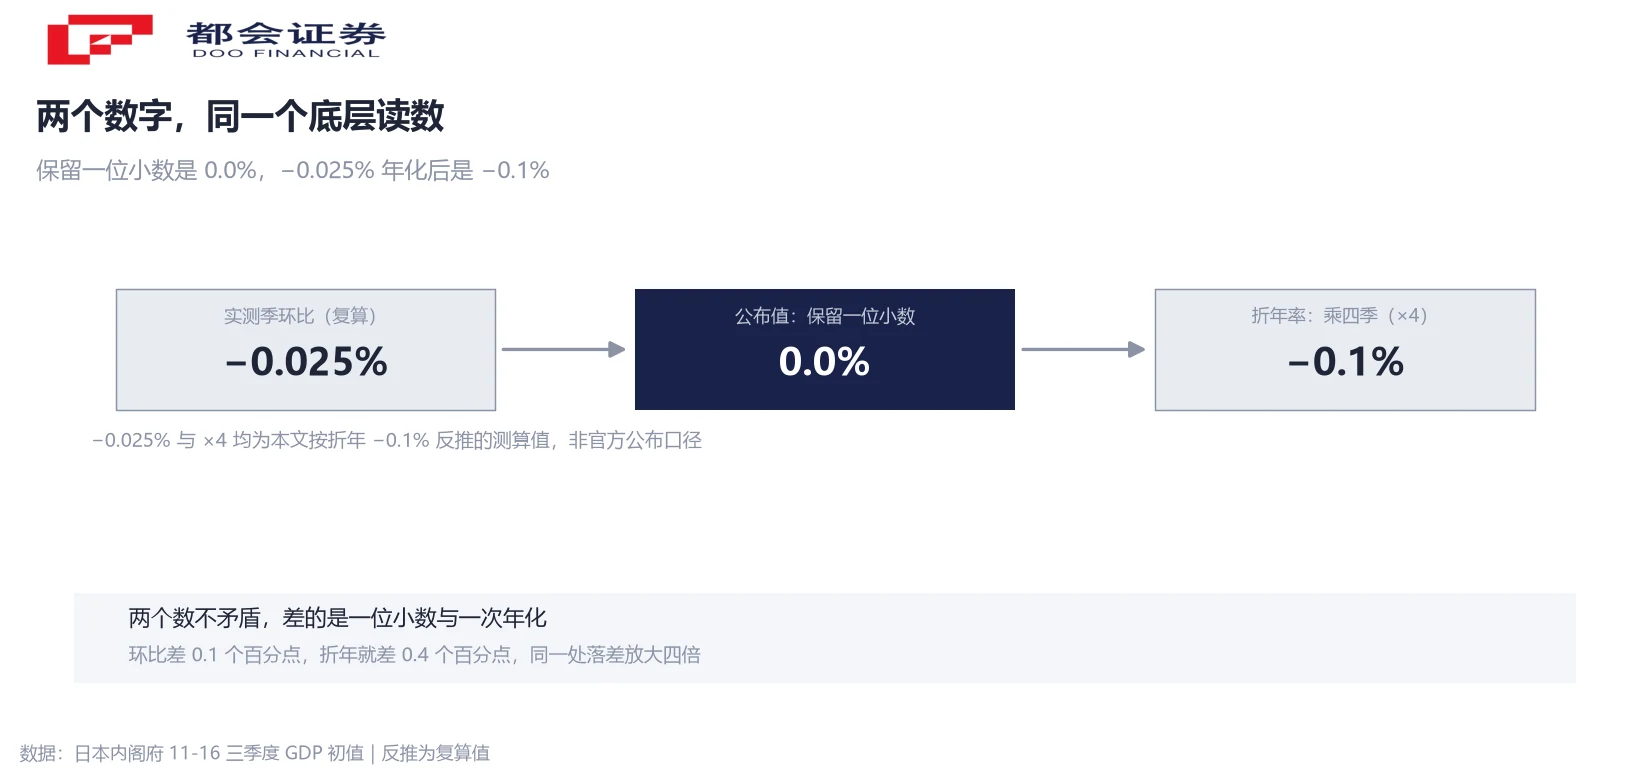
「环比 0.0%,折年怎么可能是负的?」这个疑问很常见,答案在四舍五入。
反推一下。折年 −0.1%,对应的季度环比约为 −0.025%——把 −0.1% 换算回单季,就是 (1−0.001) 的四分之一次方再减一。−0.025% 保留一位小数,结果就是 0.0%。所以官方写「持平」没有错,写折年 −0.1% 也没有错,两个数描述的是同一个 −0.025%,只是一个抹掉了尾巴,一个把尾巴年化了。
这个四舍五入的方向也值得留意:公布值是 0.0%,看上去「没动」;底层其实是轻微下行。0.025 个百分点在季度口径里小到可以省略,年化之后才露出 0.1 个百分点。
同一件事在预期差上放大得更明显。环比实际 0.0%、预期 +0.1%,差 0.1 个百分点;折年实际 −0.1%、预期 +0.3%,差 0.4 个百分点。同一个季度的落差,换个口径就成了四倍。媒体标题偏好折年率,原因就在这里:它让差异更好看,也让「不及预期」这四个字更有分量。
两条腿成色不同:一条可以退回去,一条连着两个季度
两个 0.6 在算术上等值,在性质上不等值。区别在于 12 月会议要讨论的正是它。
外需那 0.6 个百分点,可以拆成量与价两条。量的一侧是出口环比 −0.2%;价的一侧是进口成本上升,报道给出的原因是原油采购来源多元化,叠加日元偏弱,把贸易项对增长的负面影响放大了。这两条都有明确的外部起因,也都有退回的余地。
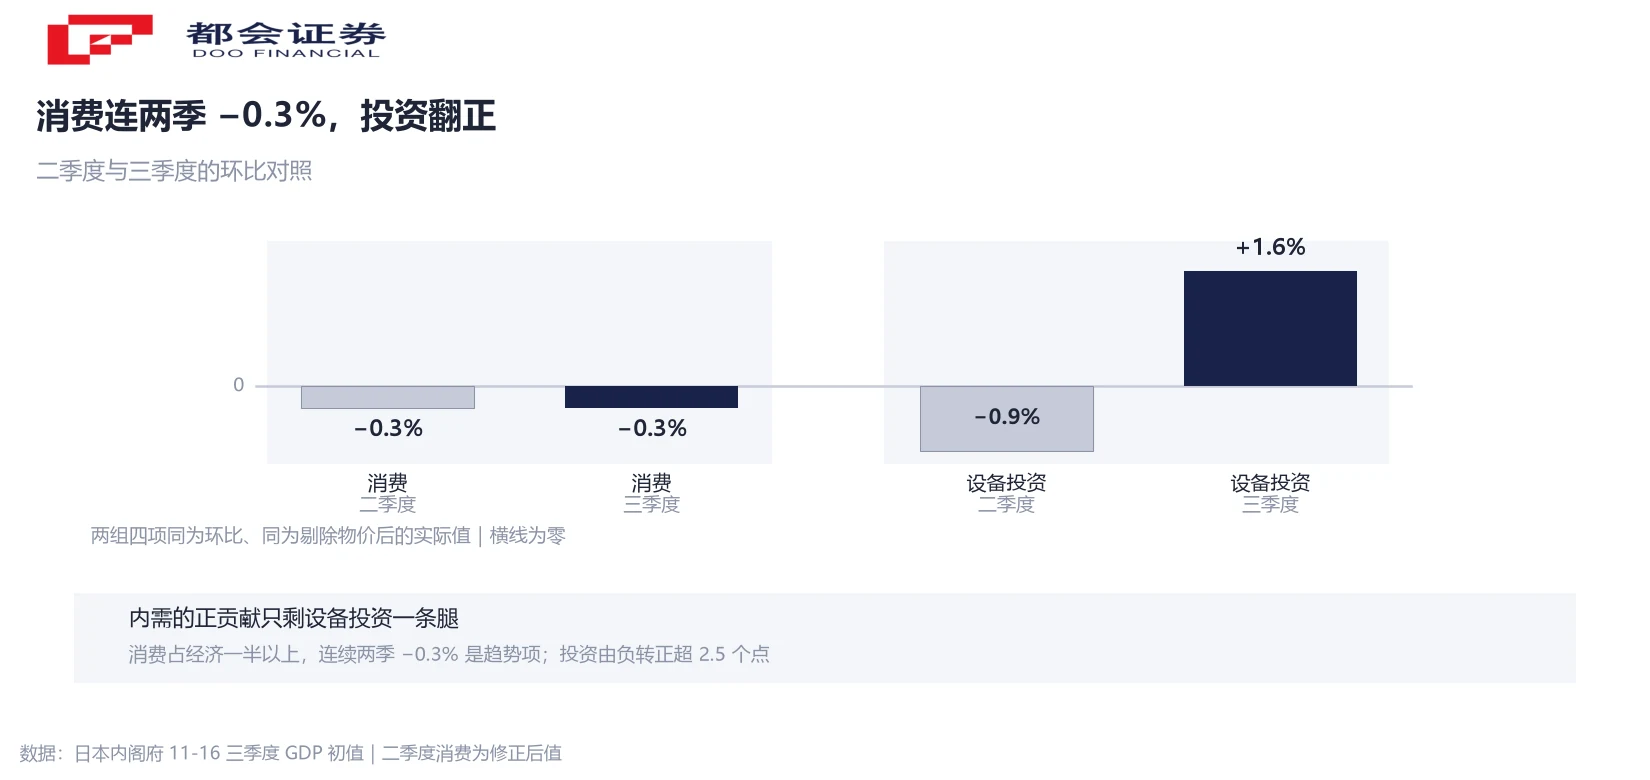
消费那 −0.3% 是另一回事。这次公布里有个容易被漏掉的细节:二季度私人消费的前值由持平下修为 −0.3%。也就是说,消费连续两个季度都是 −0.3%,并非这个季度才转负。
连续性改变了这条腿的性质。一次性的扰动可以摊掉,连续两个季度的负增长很难用「天气」一个理由解释完。而日本央行反复强调的「需求驱动型价格压力」,载体正是居民消费——消费不动,这套逻辑就少一半支撑。
天气这条线索本身也要标清楚边界。日本气象厅的数据显示,东京从 8 月下旬到 10 月初连续降雨 37 天,创下纪录;日本央行在展望报告里的解释是,台风、暴雨与持续降雨明显抑制了家庭支出。这是机构的判断,并非可以直接称量的因果。把它当作解释之一可以,当作结论不行。
内需的 +0.6 只有一条腿:设备投资 +1.6%
再看内需那一侧。+0.6 个百分点是个净值,里面既有正项也有负项,拆开之后只剩一条明确的腿支撑。
唯一被点名的正项是企业设备投资:环比 +1.6%,市场预期 +1.5%,而二季度是 −0.9%。从负到正,幅度超过 2.5 个百分点,这是本季度最实在的一处改善。报道把理由指向人工智能相关需求的扩张,这是企业的口径,属于解释而非可核的因果。
负项是私人消费 −0.3%。私人消费占日本经济一半以上,它掉 0.3% 的拖累不小;正因为体量大,它不需要跌很多就能把设备投资的正贡献吃掉相当一部分。所以「内需 +0.6」这句话的真实含义,是设备投资的正贡献减去消费的负拖累之后还剩 0.6,并非「内需各方面都在好转」。
需要说明的是,本稿拿到的公开报道只点出了消费、设备投资、出口三项分项,政府支出与住宅投资的分项数字没有逐项列出。这两项各自对那 0.6 贡献了多少,本文不给估数——分项没公开的时候硬凑权重,凑出来的只是算术,不是事实。
平减 2.4% 对 2% 目标:价还在涨,量停住了
价格这一侧给出的信号,与量的那一侧不是同一个方向。
GDP 平减指数同比 +2.4%,市场预期 2.7%,前值 2.6%。三个数排下来是「低于预期、也低于上季」,但仍明显高于日本央行 2% 的目标。所以「通胀回落」这个说法只在边际意义上成立:不再加速,离转向下行还有距离。
换一把尺子看会更清楚。实际环比 0.0%、名义环比 +0.4%,两者相差约 0.4 个百分点,这个差对应的就是这一个季度的隐含平减,为本文按公开数据复算的测算值。约 0.4% 的季度平减折成年率约 1.6%,低于同比的 2.4%。两者不矛盾:同比是过去四个季度的累计,环比只算刚过去的一个季度。把两者并排,读出来的信息是「同比还高,环比已经在降」。
9 月的居民消费价格也在这条线上。核心 CPI 同比 +2.1%,九个月来首次超过 2% 目标;剔除生鲜食品与能源的深层指标同比 +2.4%,与平减指数同高。价格没有掉队,掉队的是量——这正是「价在涨、量停住」这个组合的含义,也是为什么这份数据不支持任何一种单向结论。
12 月会议:两个 0.6 的分量怎么称
把上面几层收拢,落点在一个具体的日程上。
日本央行在 10 月会议上把政策利率维持在 1.25%。市场目前普遍预期,该行会在 12-17 与 12-18 的两天会议上加息 25 个基点至 1.5%。这是市场的定价,并非央行的承诺,两者要分开:定价会随数据改,承诺只在会议结束后才有。
这份 GDP 在两个方向上各给了一把料。支持继续收紧的一侧是内需:+0.6 个百分点的正贡献、设备投资由 −0.9% 转为 +1.6%,说明底层需求没有全面恶化,政策制定者因此有理由把整体数字「看穿」——「看穿」是央行系统的常用措辞,指忽略一次性的扰动,按趋势判断。给谨慎一方提供论据的一侧是消费:连续两个季度 −0.3%,而消费是需求驱动型通胀的载体。
所以「12 月加不加」这个问题,答案不在这份 GDP 的环比数字里,在这两个 0.6 的成色里。环比 0.0% 只是结果,判断要看的是它由哪两股力抵出来、哪一股更可能持续。这也是为什么同样一份数据,两派都能引用而结论相反。
常见问题
字面上是没有增长:这个季度剔除物价后的产出与上季度相同。但 0.0% 是两股力量相抵的结果,内需拉动 0.6 个百分点、净出口拖累 0.6 个百分点。把它读成「什么都停下来了」会漏掉这个结构。
两个数都对,单位不同。0.1% 是折年率(把单季速度按四季复利放大),持平是环比(单季本身)。折年 −0.1% 反推回单季约 −0.025%,保留一位小数就是 0.0%。写成「环比下降 0.1%」才是错的。
能。两个都是贡献度,单位是百分点,分母都是同一个季度环比增速,加起来正好等于公布的 0.0%,残差为零。如果加起来对不上公布值,说明其中一项换了口径,那时不能再相加。
折年率是把一个季度的环比速度当作全年节奏,按四季复利换算出来的年增速,目的是让季度数据与年度目标可比。它的副作用是放大差异:环比差 0.1 个百分点,折年就差 0.4 个百分点。看折年率时要记得它放大过。
本文不预测会议结果。可确认的是:市场目前普遍预期 12-17 与 12-18 的会议加息 25 个基点至 1.5%,这是市场定价而非央行承诺;而这份数据对内需与消费给出了两个方向的信号,两派都有引用空间。
它是有出处的解释,但不是可以称量的因果。降雨天数是气象厅口径的观测事实,把消费下滑归因于天气则是日本央行在展望报告里的判断。两者要分开:前者可核,后者是机构观点。
它提供了一个区分「口径差」与「事实差」的样本。同一份数据里,环比 0.0% 与折年 −0.1% 是口径差,内需 +0.6 与外需 −0.6 是事实差。多数误读发生在把口径差当事实差的时候,而跨市场看数据时这类误读最贵。




