
 简体中文
 English

美联储 10 月纪要:沃勒的两条路到 1 月末都加 50 个基点,市场只给 68.1%
北京时间 11-19 凌晨两点,一份会议纪要被挂上美联储官网。它记录的是 10-27/28 那次会议:利率维持在 3.75%–4.00%,10 票赞成、2 票反对。三个星期前,市场从那份决定里读到的信息是「暂停」;三个星期后,同样的票数被重读了一遍,因为纪要写明了反对票的方向,也写下了没投反对票的人当时的犹豫。
同一天,理事沃勒在电视采访里把话说得更直:如果 12 月不准备明确承诺明年 1 月还要加,那就在 12-8/9 一次加 50 个基点。市场的回应值得留意——当天它把 12 月加 50 个基点的概率,从一周前的 11.3% 调低到了 7.3%。
一份纪要说了三件事,市场只记住了 10 比 2
纪要的信息可以分三层。第一层是方向:几乎所有与会者认为,如果经济按预期发展,未来几个月进一步提高目标区间可能是适当的。措辞是「几乎所有」加「可能」,描述的是倾向,没有日期,也没有幅度。
第二层是分歧的深浅。少数与会者认为通胀可能比预期更顽固,届时需要转向更具限制性的立场;两位与会者更进一步,提出若后续通胀数据不利,12 月或许需要超过 25 个基点的加息。第三层是那次「维持不变」的定性:支持维持的官员中,少数称这是「艰难抉择」(close call)。三句合起来才是纪要的意思——10 月不动靠的是等数据的理由,两个阵营的距离并不远。
票型本身很直白:理事库克与克利夫兰联储主席哈马克主张当场加 25 个基点,其余十人赞成维持。纪要属事后记录,不能读成委员会对 12 月的承诺。
另有一处值得记一笔:AI 相关投资被同时列为通胀与金融稳定风险来源,工作人员提示表外租赁承诺与循环融资可能放大损失。这套口径站内已专篇拆过,本篇不重复。
沃勒的两条路:一次加 50,或者分两次加,到 1 月末都是 50
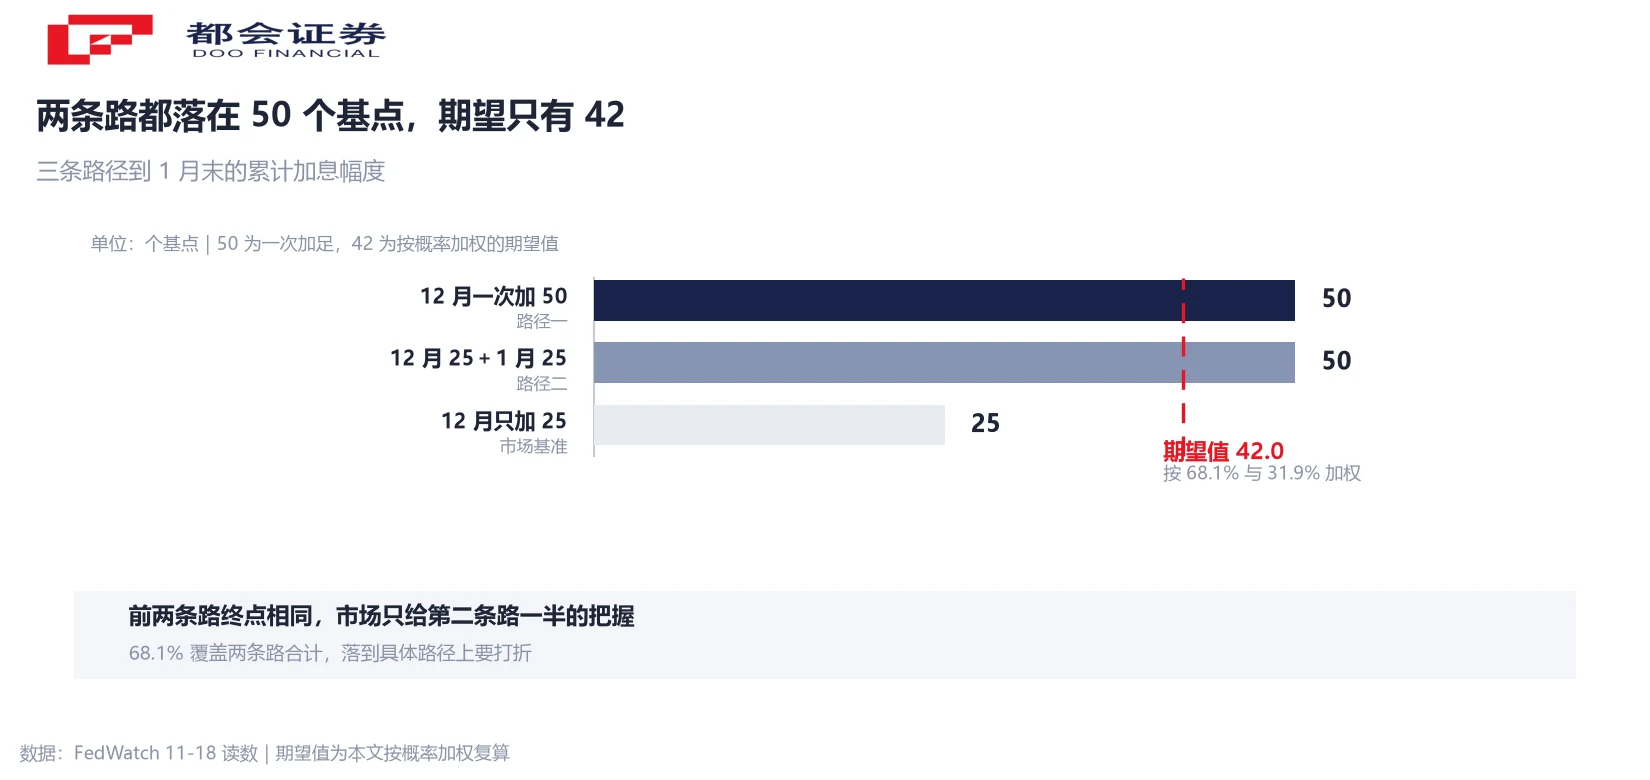
沃勒给的不是一个数字,是两条路。第一条:12-8/9 会议一次加 50 个基点。第二条:12 月加 25 个基点,同时明确释放 1 月再加 25 个基点的信号。按他的说法,两条路到 1 月末累计都是 50 个基点,区别只在企业与家庭何时面对更高的借贷成本、市场是否相信紧缩还会继续。
这个区别可以换算成天数。今年最后一次会议的决议日是 12-9,明年第一次是 1-27,相隔 49 天,约占一年的 13.4%。同样 25 个基点,早 49 天生效,对一笔 100 万元、按 5% 计息的浮动利率负债,多付利息约 336 元(100 万 × 0.25% × 49 ÷ 365)。分两次加因此并不更温和,只是把一半成本后移 49 天。
两条路在实践中并不一样好走。第二条要求「可信信号」,而主席沃什明确反对用前瞻指引预先承诺路径,认为那会限制按数据调整的空间。于是形成一个回路:不给信号就只能一次加足,不想一次加足就得给信号。威廉姆斯说当前不需要戏剧性行动,哈马克与洛根支持进一步收紧但倾向渐进,这些表态都指向第二条路,前提是信号被市场认下来。
把概率换成基点:一周里期望加息从 27.8 降到 26.8
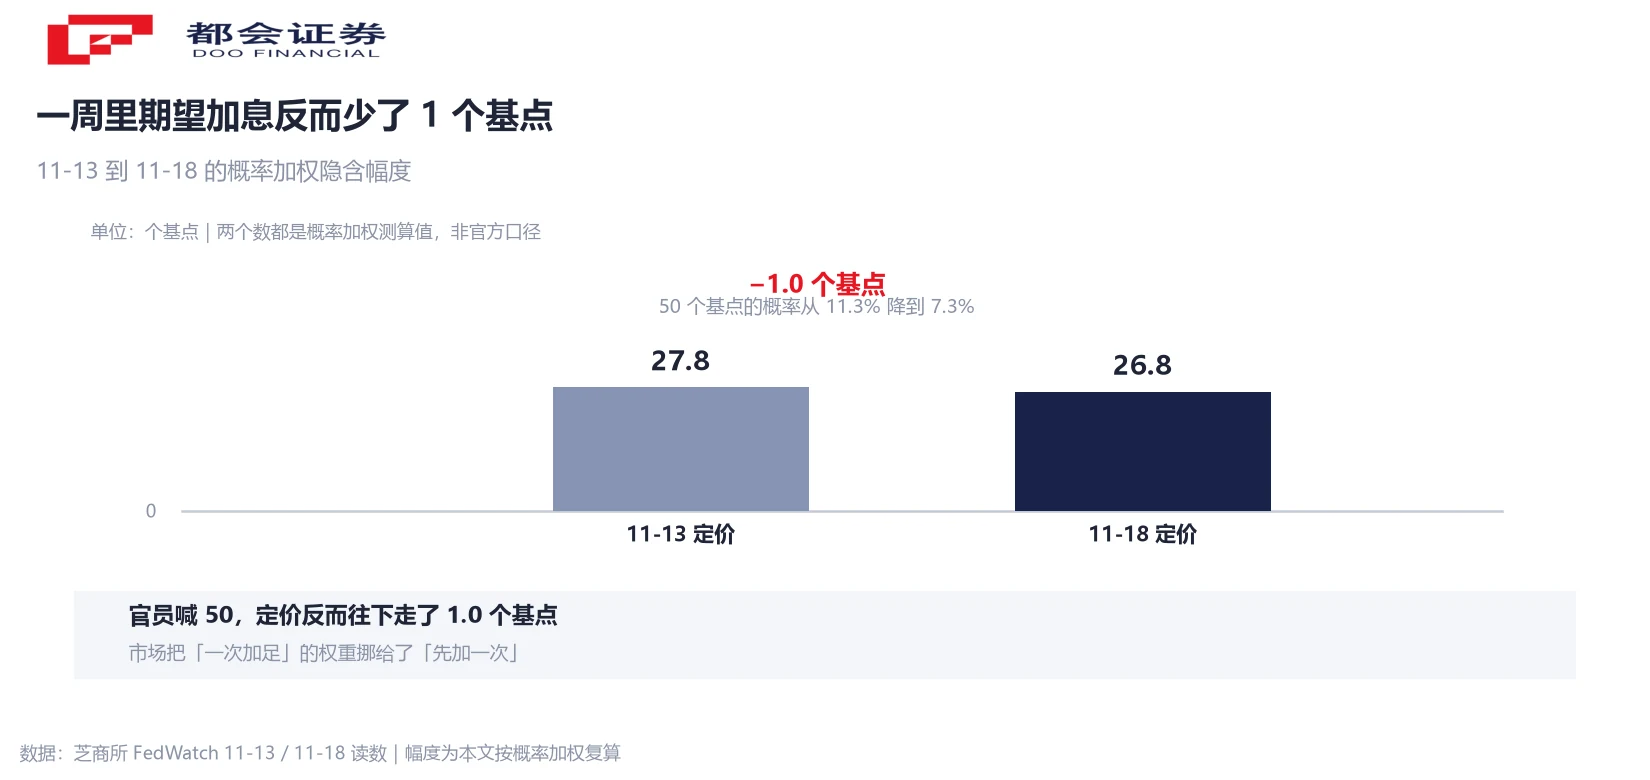
市场定价可以换成一个更直观的数。11-13 的读数里,12 月加 25 个基点的概率是 88.7%,加 50 个基点的概率是 11.3%,按概率加权,隐含加息幅度是 0.887 × 25 + 0.113 × 50 ≈ 27.8 个基点。11-18 变成 92.7% 与 7.3%,同一个算法给出 0.927 × 25 + 0.073 × 50 ≈ 26.8 个基点。
一周之内,一位理事公开呼吁 50 个基点,市场定价的期望加息反而低了 1.0 个基点。拆开看并不矛盾:50 个基点的概率降了 4.0 个百分点,「12 月一定加 25 个基点」的确定性升了 4.0 个百分点——市场把「一次加足」的权重挪给了「先加一次」。这也解释了 2 年期美债收益率在讲话后只从约 4.80% 升到 4.84%,四个基点,而不是五十个。
短端还在定价更远的事。2 年期 4.84% 对当前区间上限 4.00%,差 84 个基点,而基准路径到 1 月末只有 50 个基点。剩下约 34 个基点,一部分是 1 月之后的会议,一部分是期限补偿;这个差额按收益率与政策利率相减得到,只能当量级参照。
68.1% 问的是「到 1 月末累计」,不是「1 月再加一次」
最常被引用的一句话是「市场认为到 1 月累计加息 50 个基点的概率是 68.1%」。这句没错,但转述成「1 月再加一次的概率是 68.1%」就走样了:前者的起点是当前的 3.75%–4.00%,后者问的是 1 月那一场会议的动作。
把 68.1% 拆开就清楚。它包含两种情形:12 月直接加 50 个基点,概率 7.3%;12 月加 25 个基点、1 月再加 25 个基点,概率 60.8%。两者相加正好 68.1%。若只问「12 月先加了 25 之后,1 月还加不加」,条件概率是 60.8 ÷ 92.7 ≈ 65.6%——即便 12 月如预期加了 25 个基点,1 月按兵不动的可能性仍约三分之一。
再往前推一步可得期望值:累计 50 个基点的概率 68.1%,累计只有 25 个基点的概率 31.9%,加权后为 0.681 × 50 + 0.319 × 25 ≈ 42.0 个基点。42.0 与沃勒说的 50 差 8.0 个基点,这个缺口就是市场对「第二次会不会真落地」打的折扣。以上三个数均为按公开概率复算的测算值,不是机构官方口径。
从 3.75%–4.00% 往上数四格:三条机构路径各落在哪一格
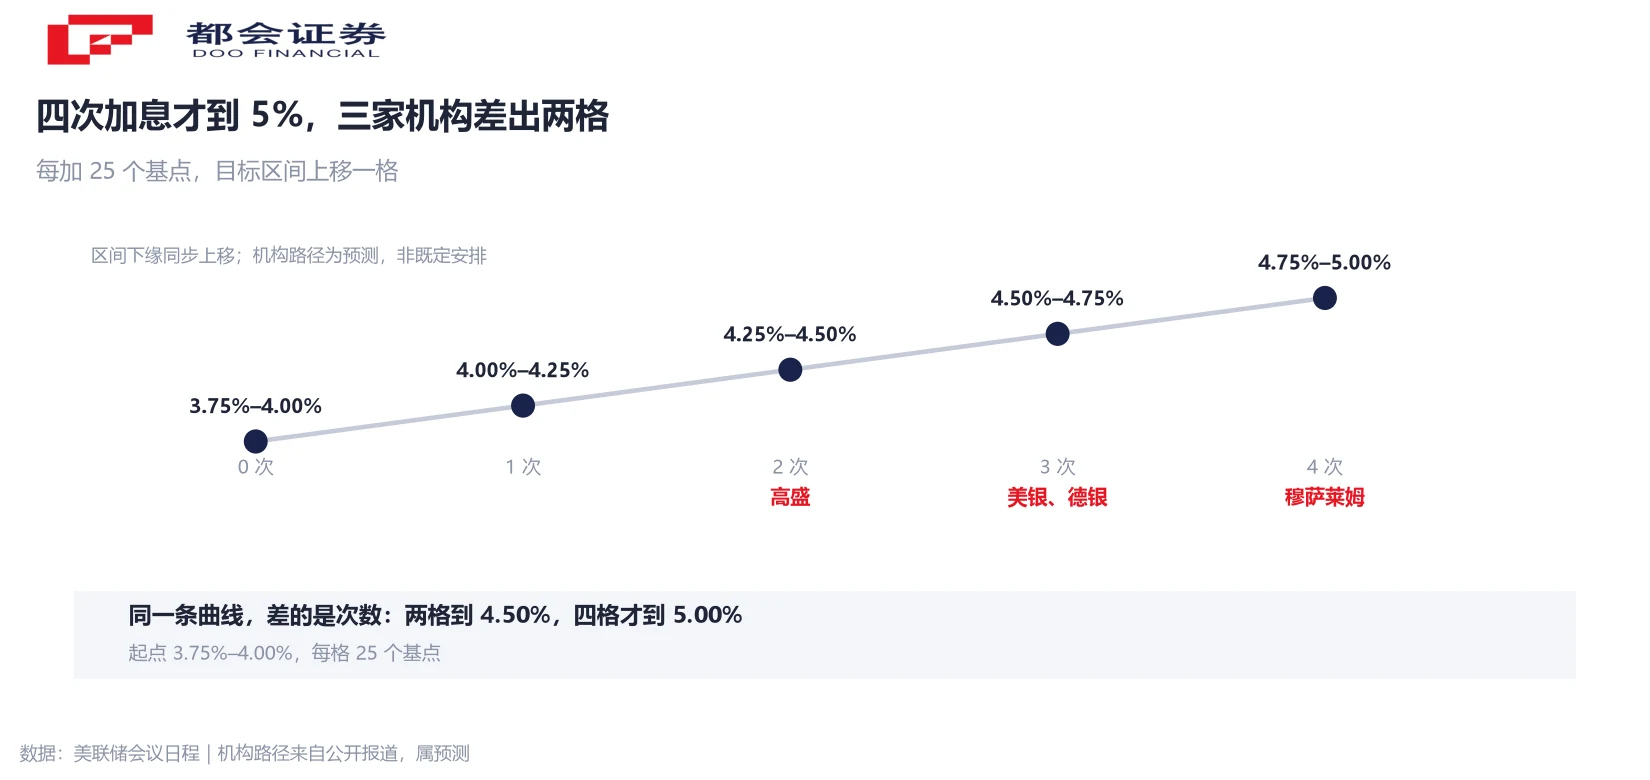
把路径换成区间,比记概率更容易对照。起点 3.75%–4.00%,每加 25 个基点,区间整体上移一格:加一次到 4.00%–4.25%,两次到 4.25%–4.50%,三次到 4.50%–4.75%,四次到 4.75%–5.00%。
- 两次到 4.25%–4.50%:高盛预计 12 月与明年 3 月各加 25 个基点,中间隔着 1-26/27 那场不留动作的假设。
- 三次到 4.50%–4.75%:美银与德意志银行预计 12 月、1 月、3 月各加 25 个基点,合计 75 个基点,上限升至 4.75%。
- 四次到 4.75%–5.00%:圣路易斯联储主席穆萨莱姆提出,到明年春季之前最多可能加息四次。
三家的分歧不在方向,在次数。与市场定价并排看更清楚:92.7% 只覆盖 12 月那一场,对 1 月与 3 月没有结论。机构路径属预测,会随后续数据修改,不能当成既定安排。
10 比 2 是票数,不是阵营规模
10 比 2 容易被读成「只有两个人想加」。它记录的只是有投票权者的票型:本次共十二位有投票权的委员,两人反对,十人赞成维持。票数说明结果,不说明换个时点投票会是什么结果。
纪要给了补丁。它写明部分支持维持的官员认为这是「艰难抉择」,也写明部分原本倾向立即加息的官员表示,只要向市场清楚传递未来进一步收紧的可能性,他们可以接受 10 月先不动。这意味着那十票里,有些票买的是「沟通」,不是「方向」。没有投票权的地区联储主席同样参加讨论,意见不进票数。有媒体引述长期跟踪美联储的记者判断,倾向加息的阵营可能大于两票——人数无法核实,本文不给估算。
由此带出一个读法:同一次会议,声明给的是结论,纪要给的是距离。只看票型会低估分歧,只看「两位与会者提出 50 个基点」又会高估执行概率。两边都读,中间那段距离才是定价依据。
接下来盯三个数:票型、核心 CPI 环比、2 年期收益率
往后三周有三个可以自己核对的读数,都不需要预测方向。
- 12-8/9 的票型:看反对票几张、方向是加还是不加。若从两张增到三张以上且都主张 50 个基点,说明「一次加足」的阵营在扩大;若反对票消失,说明 10 月那次「艰难抉择」已经收敛。
- 核心 CPI 环比:10 月 +0.3%,连续第三个月,高于预期 0.2%。沃勒设定的触发条件就是这个 0.3%,再出现一次,第二条路的信号压力更大;回落到 0.2%,两条路的紧迫性同时下降。
- 2 年期美债收益率:它比 10 年期更贴近政策路径。当前约 4.84%,会前若站上 4.90%,说明市场在给更陡的路径定价;若回到 4.70% 附近,说明 50 个基点的讨论没进价格。
还有一个不在三个数里、但该放在旁边的变量:AI 相关投资。它同时挂在通胀与金融稳定两端,同一份资本开支数据在美联储模型里可能被读成需求强,也可能被读成杠杆高。落地口径站内已有专篇,本篇只作提示。
常见问题
「几乎所有与会者认为,如果经济按预期发展,未来几个月进一步提高目标区间可能是适当的」。这句话定了方向,但没有给日期与幅度;同一份纪要里还有两位与会者提出,若通胀数据不利,12 月可能需要超过 25 个基点的加息。
不是。纪要是对 10-27/28 会议讨论的事后记录,写的是与会者当时说过的话,不能读成委员会对 12 月动作的承诺;最终结果由 12-8/9 会议投票决定。
是「到 1 月末累计把目标区间上调 50 个基点」的概率,11-18 的读数。它不等于「1 月再加一次」的概率,因为其中包含了 12 月直接加 50 个基点这一种情形。
把 68.1% 拆成两块:12 月直接加 50 个基点的 7.3%,与 12 月加 25、1 月再加 25 的 60.8%。后者除以 12 月加 25 个基点的概率 92.7%,得到 65.6%。这是按公开概率复算的测算值。
按概率加权算出的隐含加息幅度。11-13 的 88.7% 与 11.3% 加权得 27.8 个基点,11-18 的 92.7% 与 7.3% 加权得 26.8 个基点。两者都是测算值,用来看一周内定价的变化方向。
因为到 1 月末累计都是 50 个基点。差别在时点与信号:一次加足不必依赖前瞻指引,分两次加则必须先让市场相信 1 月还会再动。12-9 与 1-27 相隔 49 天,这 49 天就是两条路的价格差。
说明本次有两位有投票权的委员主张当场加 25 个基点,十人赞成维持。它说明结果,不说明阵营大小;纪要提到部分支持维持者认为是「艰难抉择」,也提到没有投票权的与会者同样参加了讨论。
纪要把它同时列为通胀来源与金融稳定来源:一方面数据中心与算力投入推高相关设备、能源需求,另一方面表外租赁承诺与循环融资结构可能在回报不及预期时放大损失。这部分口径站内已有专篇拆解。
口径说明:① 两组概率不同日,88.7%/11.3% 为 11-13,92.7%/7.3%/68.1% 为 11-18;② 27.8/26.8/42.0 个基点为概率加权复算,非官方口径;③ 65.6% 为条件概率测算;④ 49 天按决议日相减,336 元为算术演示;⑤ 机构路径均为预测,可随时修改。




