
 简体中文
 English

6,800 亿、1.1 万亿、3 万亿:美联储给 AI 债务定了三把尺子
美联储在 11 月 13 日发布了半年度《金融稳定报告》。报告第 2 节里有一个三页的专栏,第一次把「为先进计算基础设施融资而发行的债务」从企业债里单独拎出来,当成一个对象来计量。
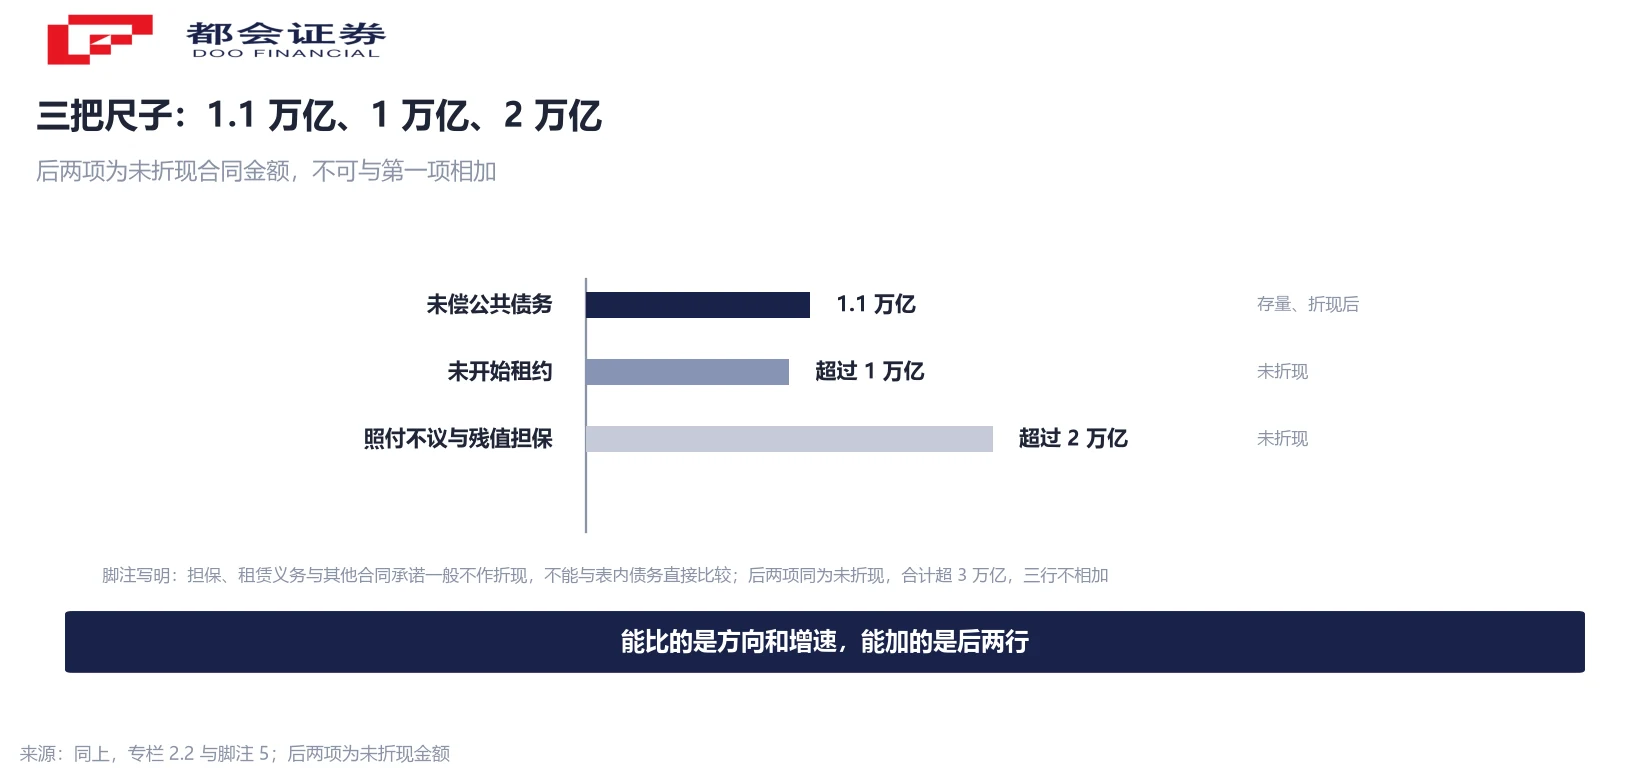
它给了三个数。今年前十个月发行超过 6,800 亿美元;截至 10 月的未偿还公共债务估计超过 1.1 万亿美元;未开始的租约、照付不议合同与残值担保加起来,未折现价值超过 3 万亿美元。
这三个数在过去两天被大量引用,最常见的用法是把后两个相加,得出一个「4.1 万亿」。这个加法是错的,报告自己的脚注写明了原因。
这篇只做一件事:把三把尺子分清楚,再回答一个更实用的问题——拿到一份官方统计,怎么判断哪些数能加、哪些不能。
第一次单独统计:前十个月 6,800 亿,对 2023 全年 1,300 亿
报告的四个大项是企业与家庭借贷、资产估值、金融部门杠杆、融资风险。数据中心这条线没有单独成节,而是放在「企业与家庭借贷」下的一个专栏里,编号 Box 2.2,标题是《数据中心建设中的杠杆》。
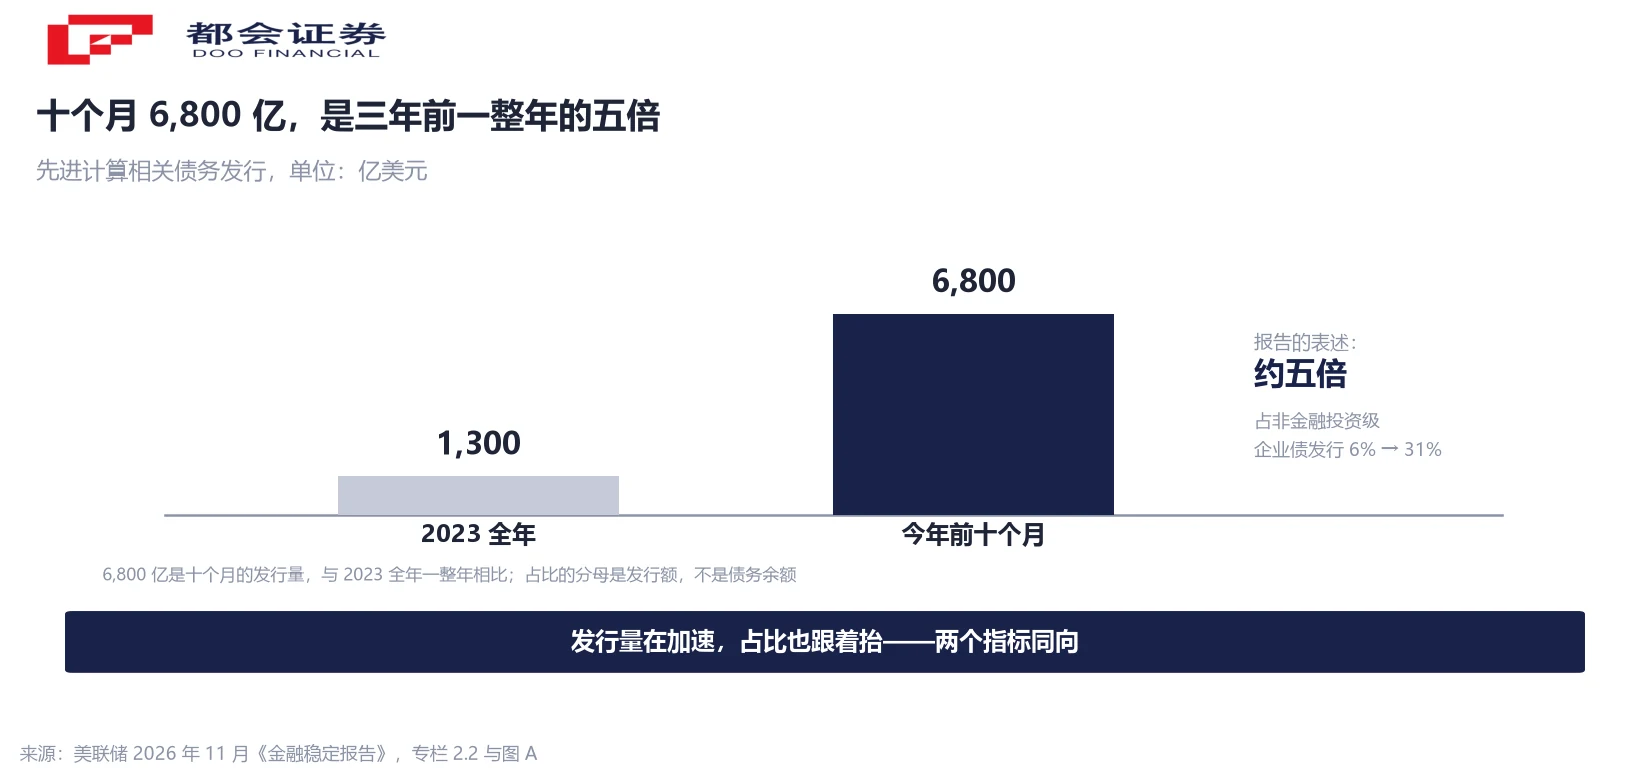
专栏做了一件此前没有做过的事:把这一类债务从企业债总额里分出来。分类一旦独立,规模就有了形状——到今年 10 月,为先进计算基础设施融资而发行的债务超过 6,800 亿美元;2023 全年是 1,300 亿美元。报告用的措辞是「约五倍」。
有一个细节容易跳过。图 A 的横轴按年排列,最后一个柱子只画到 10 月。也就是说,6,800 亿是十个月的数字,对应的是三年前一整年的量。
报告对总量背景只交代了一句:企业债务与 GDP 的比率仍在缓慢下降,但位于历史区间的上四分位。总量在降,这一类在涨,报告随后补了半句——大型科技公司强劲的债务发行,可能在一段时间后推高整体企业债务。
6,800 亿是发行、1.1 万亿是余额:两个数不能相减
6,800 亿与 1.1 万亿经常被并排写,看上去像同一件事的两个时点。它们不是同一把尺子上的两个刻度。
前者是发行,回答的是「这一年新借了多少」;后者是存量,回答的是「到 10 月还欠着多少」。两个数之间隔着一个统计起点、一段还本节奏,以及一大块不在统计范围内的私募。
报告给的起点是 2022 年 11 月,图 A 的数据从那个月开始。存量里包含起点之前发行、至今仍在外面流通的债。所以无论用 1.1 万亿减 6,800 亿,还是反过来,得到的数都不对应任何一张报表上的科目。
更要紧的是「公共」两个字。报告紧接着写:私人信贷市场也有规模可观的交易,这使得先进计算相关未偿债务的确切规模「更难测量」。所以 1.1 万亿是下限,不是总数。
一个下限加一个不同的口径,能推出方向,推不出总量。这是这份报告里最容易被引用坏的一段。
占非金融投资级企业债发行的比重,从不到 6% 升到约 31%
第三个不是金额,是比重,也是最能说明变化方向的一个。先进计算相关借款占非金融投资级企业债发行的比重,从 2023 年的不到 6%,升到今年的约 31%。按这个口径,美国投资级企业今年每发出去 100 美元债,约 31 美元是为算力借的。
分母要看清。31% 的分母是「非金融投资级企业债的发行额」,不是债务余额,也不是全部企业融资。它衡量的是今年新增的供给里占了多少,与存量里占多少是两个问题。
- 发行主体:以投资级科技公司为主,报告原文用的是「大部分」。
- 统计范围:公开交易发行,加上可追踪的私人证券,即 144A 规则项下的发行。
- 不在范围:4(a)(2) 项下的私募。这一条写在脚注里,正文没有提。
最后这一条值得单独记住。同一份统计里,「能追踪到的私募」在内,「追踪不到的私募」在外。这意味着本报告给出的一切规模数字,都要按「至少这么多」来读。
涨得更快的是合同义务:未开始租约 1 万亿,照付不议与残值担保 2 万亿
只看到债务会漏掉报告里最重的一段。原文的说法是:债务余额在增长,但其他义务增长得更快。
其他义务分两类。一类是尚未开始的租约,未折现价值超过 1 万亿美元;另一类是照付不议合同与残值担保,未折现价值超过 2 万亿美元。两块加起来超过 3 万亿。
2 万亿这一档是最大的一块,它对应的科目是承诺:答应按量付款,答应在设备跌价时补上差额。这两种承诺在景气时不产生支出,在下行时先于股权吸收损失。
机制在报告里写得很直白。长期租约、照付不议合同与担保,是信用评级高的公司支持信用较弱的公司做项目融资的方式,而这种方式不会在强信用一方的资产负债表上产生立即的、直接的影响。租约被第三方开发商拿去抵押,换来的钱盖数据中心,项目公司背债,强信用一方在账上仍是租户。
脚注那一条:义务未折现,不能与表内债务相加
于是就有了那条脚注。报告在注释里写明:出现在公司财报中的担保、租赁义务与其他合同承诺,一般不作折现,因此不能与表内债务直接比较。
折现与不折现的差别是时间。十年后要付的 100 美元,按今天的利率折回来只值 60 多美元;不折现就按 100 记。所以 1 万亿的未折现租约,换成与债务可比的口径,会明显小于 1 万亿。
这就是「1.1 万亿加 3 万亿等于 4.1 万亿」不能写的原因。三个数里,第一个是折现后的存量余额,后两个是未折现的合同金额,时点、口径、分母都不同。把它们相加,得到的数在任何一张报表上都找不到对应项。
能做的比较是方向,不是加总。债务在涨,合同义务涨得更快;表内负债所显示的敞口,小于这些连接所代表的敞口。报告自己的结论是:这些公司在未来下行中的经济敞口,可能远大于其表内负债所示的规模。
抵押物的残值由卖方承诺:这条链的增信环节在哪
专栏里最具体的一段讲的是抵押物。原文说,GPU 厂商常常为 GPU 抵押物提供一个保证残值,用来支持先进计算或大模型公司采购它的芯片。
这句话的分量在定价权的位置。一笔以 GPU 作抵押的贷款,抵押物值多少钱通常由二手市场决定;当卖方对残值作出保证,这个价格就由卖方承诺。而承诺方同时还是这些公司的股权投资人。
报告把这条链接下来的形态称为「循环融资」:债务融资把超大规模厂商与 GPU 设计商,和规模更小、更难拿到信贷的公司连起来,而这些融资往往还伴随前者的股权投资。
报告对结果的判断写了两面。一面是缓释:这些连接让大型科技公司在未来下行中吸收一部分损失,从而减轻对金融体系其余部分的冲击。另一面是敞口:正因为要吸收,它们的经济敞口可能远大于表内负债。同一段文字里既写了缓冲,也写了集中度。
另一头:表内债在基金与保险,次级档在私人信贷,银行敞口近 1 万亿
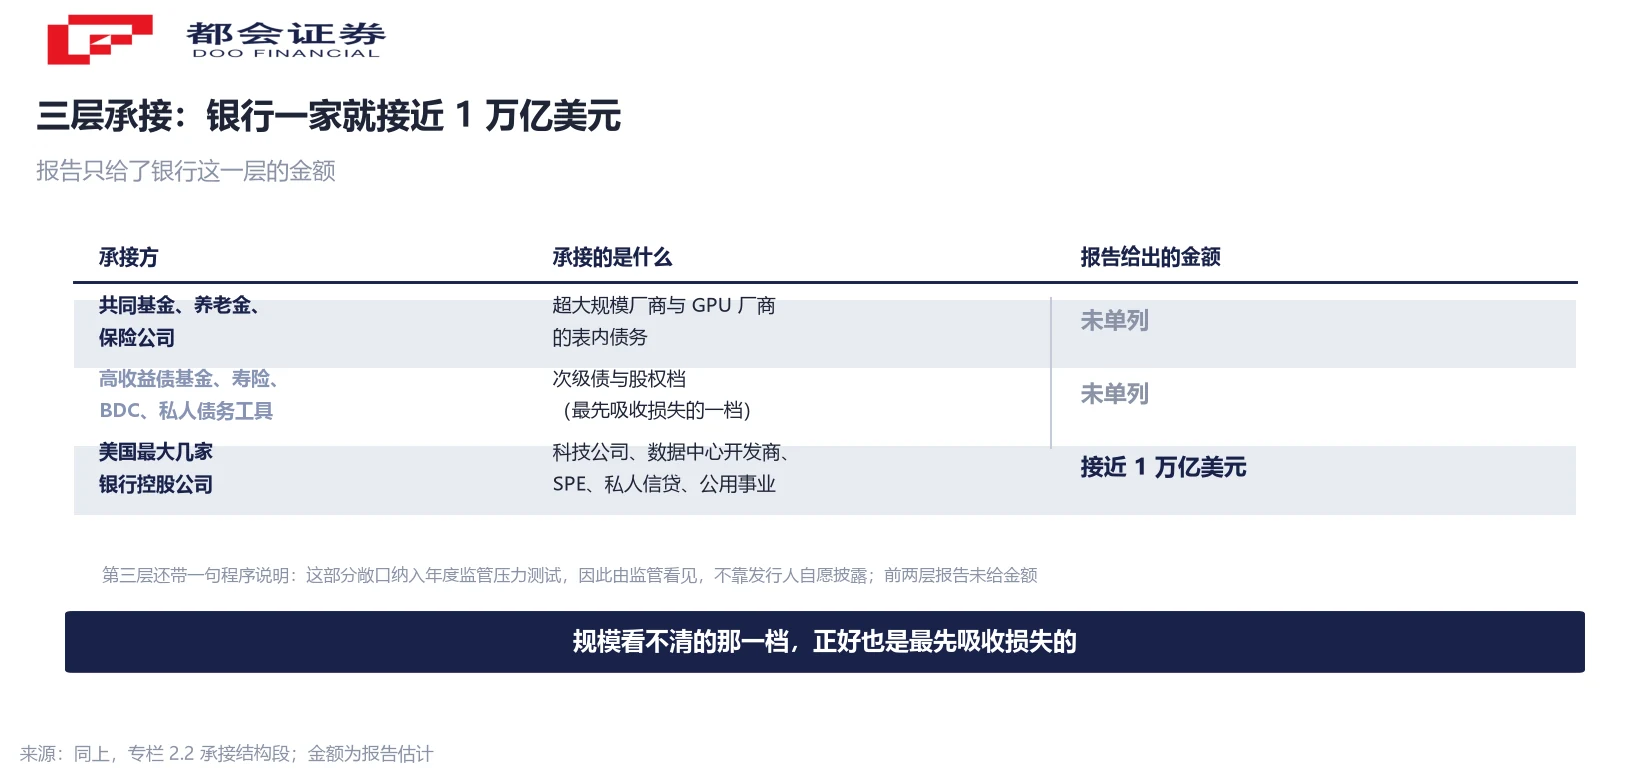
这条链的另一头是持有人,报告分三层写。
- 表内债务:主要由共同基金、养老金与保险公司持有。
- 次级债与股权档:由高收益债基金、寿险公司、BDC 与其他私人债务工具持有。
- 银行:美国最大的几家银行控股公司,对大型科技公司、数据中心开发商、先进计算相关 SPE、私人信贷工具与公用事业公司的敞口接近 1 万亿美元。
第三层还带一句程序说明:这部分敞口纳入年度监管压力测试。这句话的信息量在于它的可见性来源——监管测试让它被看见,发行人自愿披露做不到这一点。
三句连起来读,风险的落点在承接方的组合里,不在发行人的报表上。最薄的一档是次级债与股权档,持有人是私人信贷与 BDC 这类披露更少的载体,而报告前文刚说过,私人信贷让确切规模更难测量。规模看不清的那一块,正好也是最先吸收损失的那一块。
一份统计不到全部的官方文件,该读它的哪几行
回到文件本身。它有一个明确的能力边界:能给出方向与量级,给不出总数。承认这一点之后,三处可以自己核对。
第一处是年报附注。多数公司在租赁承诺与采购义务里按年度分段列出未来应付金额,与这里说的「未开始租约」属于同一类东西,只是口径更细。
第二处是这份报告本身的节奏。下半年这份固定在 11 月发布,下一次在明年 5 月,同一专栏的口径可以直接对比:发行量、占比、义务三项,看哪一项在加速。
第三处是图 A 的形状。发行量按年排列,比较最后一个柱子与上一年柱子的高度差,比看单年总数更能看出节奏是否在变。
报告最后有一句关于周期的判断,要按比较而不是结论来读:数据中心建设的投资速度,可能很快就会超过九十年代电信行业那一轮。两条曲线的起点不同,一条从 2020 起,一条从 1995 起,报告比的是按 GDP 缩放之后的形状。
对读财报的人来说,这一节的实际用处只有一个:看到「表内负债不高」这句话时,多问一句合同义务在哪一栏。
常见问题
美联储的半年度《金融稳定报告》,由董事会工作人员编写、理事会审议后发布,评估美国金融体系的韧性。一年两次,上半年一次、下半年一次,下半年这份固定在 11 月。正文按资产估值、企业与家庭借贷、金融部门杠杆、融资风险四类脆弱性组织,另有若干专栏做专题分析。本文讲的数据中心杠杆,就在第 2 节的一个专栏里。
不能。6,800 亿是今年前十个月的发行量,属于流量;1.1 万亿是截至 10 月的未偿还公共债务,属于存量。两者之间隔着统计起点(2022 年 11 月)、还本节奏,以及未纳入统计的私募部分。相减得到的数没有对应的会计科目。
因为三个数的折现方式不同。1.1 万亿是折现后的存量余额,1 万亿租约与 2 万亿照付不议、残值担保是未折现的合同金额。报告的脚注写明,这类合同义务一般不作折现,不能与表内债务直接比较。未折现的数换成可比口径会明显变小,直接相加等于把不同时点的钱按面值堆在一起。
指合同上写明的应付总额,没有按利率折算成今天的价值。一笔十年后支付的 100 美元,折现后小于 100;不折现就按 100 记。所以同一笔义务,折现与不折现能差出一半以上,取决于期限与利率。
它把抵押物的定价权从市场移到卖方手上。以设备作抵押的贷款,抵押物值多少钱通常看二手市场;卖方对残值作出保证后,这个价格变成由卖方承诺,而卖方往往同时是借款方的股权投资人。抵押物估值、贷款审批与股权投资因此连在同一条链上。
分三层。表内债务主要由共同基金、养老金与保险公司持有;次级债与股权档由高收益债基金、寿险、BDC 与其他私人债务工具持有;美国最大的几家银行控股公司对这条产业链的敞口接近 1 万亿美元,并纳入年度监管压力测试。
三件事。一是校准口径:看到规模数字时先问是发行还是余额、折现还是未折现。二是建立观察点:每年 5 月与 11 月各一份,同一专栏直接对比趋势。三是读财报时多查一栏:租赁承诺、采购义务与担保,通常列在附注而不是资产负债表上。以上不构成任何投资建议。
口径说明:① 6,800 亿为发行量、1.1 万亿为存量,不可相减;② 1 万亿与 2 万亿为未折现金额,不与表内债务相加,本文未给加总值;③ 31% 的分母为发行额;④「4.1 万亿」为本文反例,非报告数字;⑤ 私人信贷使确切规模难测,1.1 万亿为下限;⑥ 投资周期与敞口判断为报告评估,属预测性质。




