
 简体中文
 English

PIMCO 减仓 AI 数据中心债:长端新债 44% 来自 AI 公司
PIMCO 在 11 月 9 日的《Credit Market Lens》笔记里给出一组数据:今年年初至 10 月 30 日,美国非金融投资级美元债中期限超过 15 年的新发部分,约 44% 来自 AI 相关借款人。同一口径下,2025 年约为 35%,2024 年只有 6%。
写这份笔记的是该公司董事总经理、多资产策略师 Lotfi Karoui。他同时指出,超大规模云厂对长端有明显偏好:在部分时段,30 年期这一段的 30% 以上由它们拿走,而 10 年期只占约 13%。
更早的动作发生在 10 月 28 日。彭博报道,PIMCO 已把两个数据中心融资项目的持仓各削减约一半:一个是 Meta 路易斯安那项目,投入约 180 亿美元;一个是甲骨文密歇根项目,投入约 100 亿美元。
三件事放在一起,问题落在「谁在买这段曲线」上。这篇拆三层:44% 的分母到底是什么,云厂为什么挤在长端,以及一个减仓的持有人换成了什么。
44% 的分母:今年新发的、15 年以上、非金融、投资级美元债
先把分母写清楚。PIMCO 的口径是今年年初至 10 月 30 日的毛供给,范围限定在非金融企业发行的美元投资级债,期限在 15 年以上。它既不是存量,也不是全部企业债。把 44% 读成「AI 债占了存量的一半」,是把流量当成了存量。
三个年度排在一起才有意义:2024 年 6%,2025 年约 35%,今年 44%。两年里多了 38 个百分点。PIMCO 在公开表述里用的是「接近一半」,44% 是按彭博截至 10 月 30 日的发行数据算出的更精确的数,两者是同一件事的两种说法。
期限分布上,云厂的偏好更明显。30 年期这一段,它们在部分时段占到 30% 以上;10 年期只有约 13%。越往长端走,买方碰到 AI 发行人的概率越高。
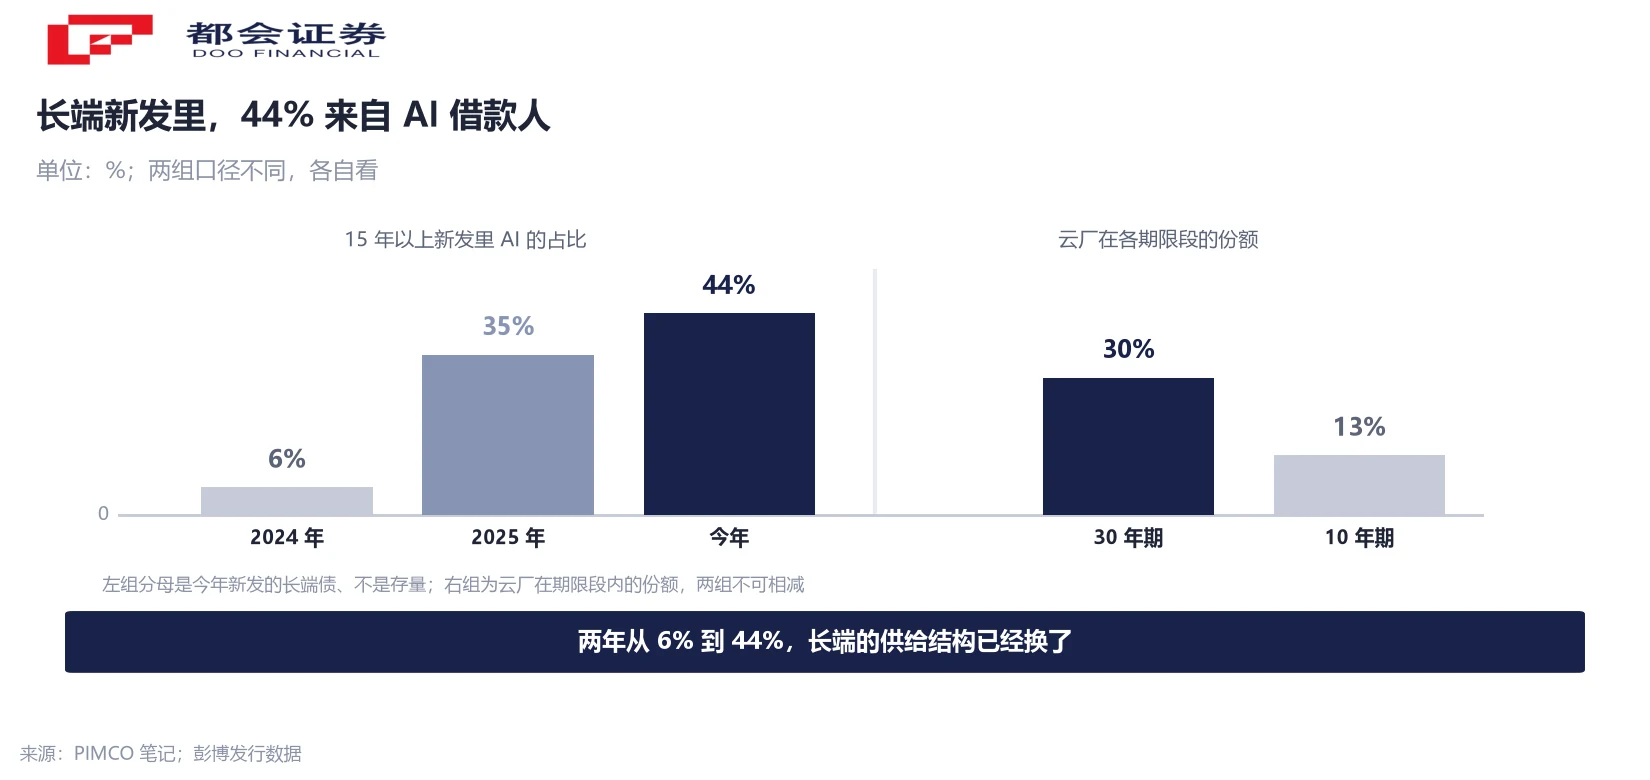
对持有长期企业债指数或基金的人来说,这组数字有个直接后果:新券进指数,被动资金就得按权重买,不管持有人有没有主动选择承担 AI 资本开支的风险。PIMCO 在笔记里把这件事称为集中度挑战,并认为它不会因为政策变化而消失。
为什么挤在 30 年期:同一笔钱,长端的票息更省
发长债的理由很直接:期限越长,同样的票息对发行人越划算。以微软那笔 250 亿美元十批票据为例,40 年期只比同批短端多给 1.05 个百分点;用 30 年期锁定资金,等于把未来十年的再融资风险一次性买断。
数据中心资产的久期也匹配。机房、电力接入、芯片折旧都按十年计,用 30 年期负债对接,账面久期缺口最小。这是云厂偏爱长端的会计理由,不只是市场理由。
代价落在持有人这一侧。按票息与收益率同为 5% 测算,30 年期债券的修正久期约 15.4,10 年期约 7.7,前者对利率的敏感度接近后者的两倍。同样 100 个基点的利率上行,30 年期价格跌得更多。当一段曲线上挤满同一个行业的发行人,久期风险与信用风险就叠在了同一批账户上。
还有一层原因在价格。长端企业债的期限补偿在过去两年被压得很薄,发行人自然愿意多发;等到买家开始要求更高的期限补偿,供给结构才会改变。
为什么必须借:五家公司的资本开支第一次超过经营现金流
路透社 10 月 30 日发布的统计给出了资金端的答案。微软、Alphabet、亚马逊、Meta 与甲骨文五家,今年前三季度经营现金流合计 5,429 亿美元,同比增长 29%,创历史新高;同期资本开支翻倍到 5,569 亿美元。
两条线第一次交叉。按可追溯至 2011 年的数据,这是资本开支首次超过经营现金流。合并自由现金流从去年同期的 1,435 亿美元盈余,转为 140 亿美元缺口。
缺口先从股东回报里补。三季报口径下,五家回购从 818 亿美元降到 136 亿美元,降幅 83%;Alphabet 与 Meta 今年没有回购,微软的 44 亿美元几乎就是剩下的全部。分红则从 339 亿美元升到 370 亿美元。保股息、砍回购,剩下的缺口只能靠发债与发股。
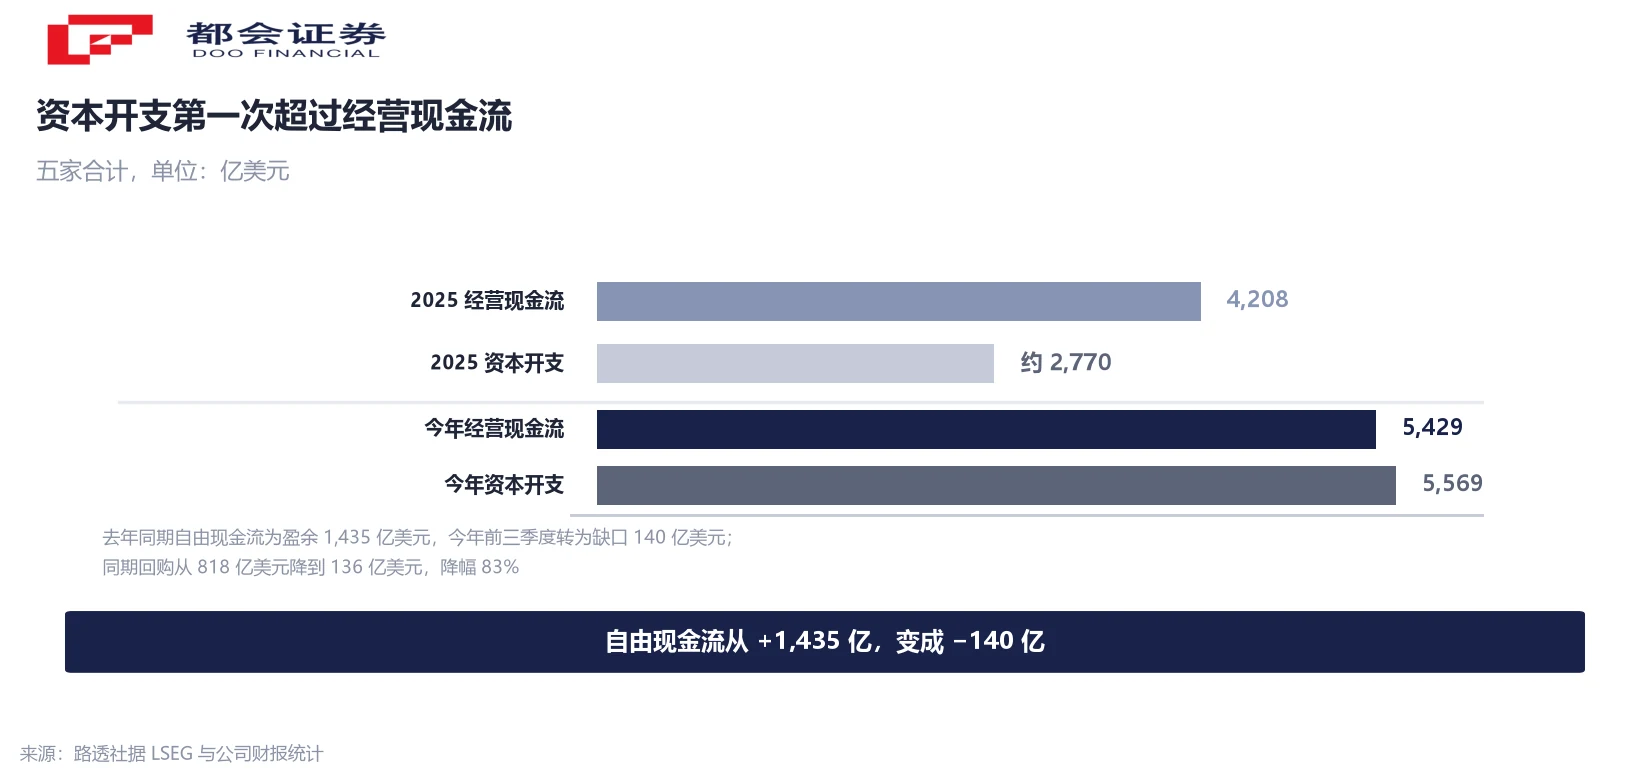
发债的量级可以对上。今年 AI 相关发行人发债约 2,440 亿美元,是去年 1,080 亿美元的两倍多。高盛预测,仅超大规模云厂今年的美元债就有约 2,500 亿美元;把芯片商、电力与数据中心开发商算进来,区间是 3,000 亿到 5,700 亿美元。同一份预测认为,债务今年为大型科技公司的资本开支提供了约三分之一,明年峰值约 35%。
同一家公司,半年前的票息和现在不是一个价
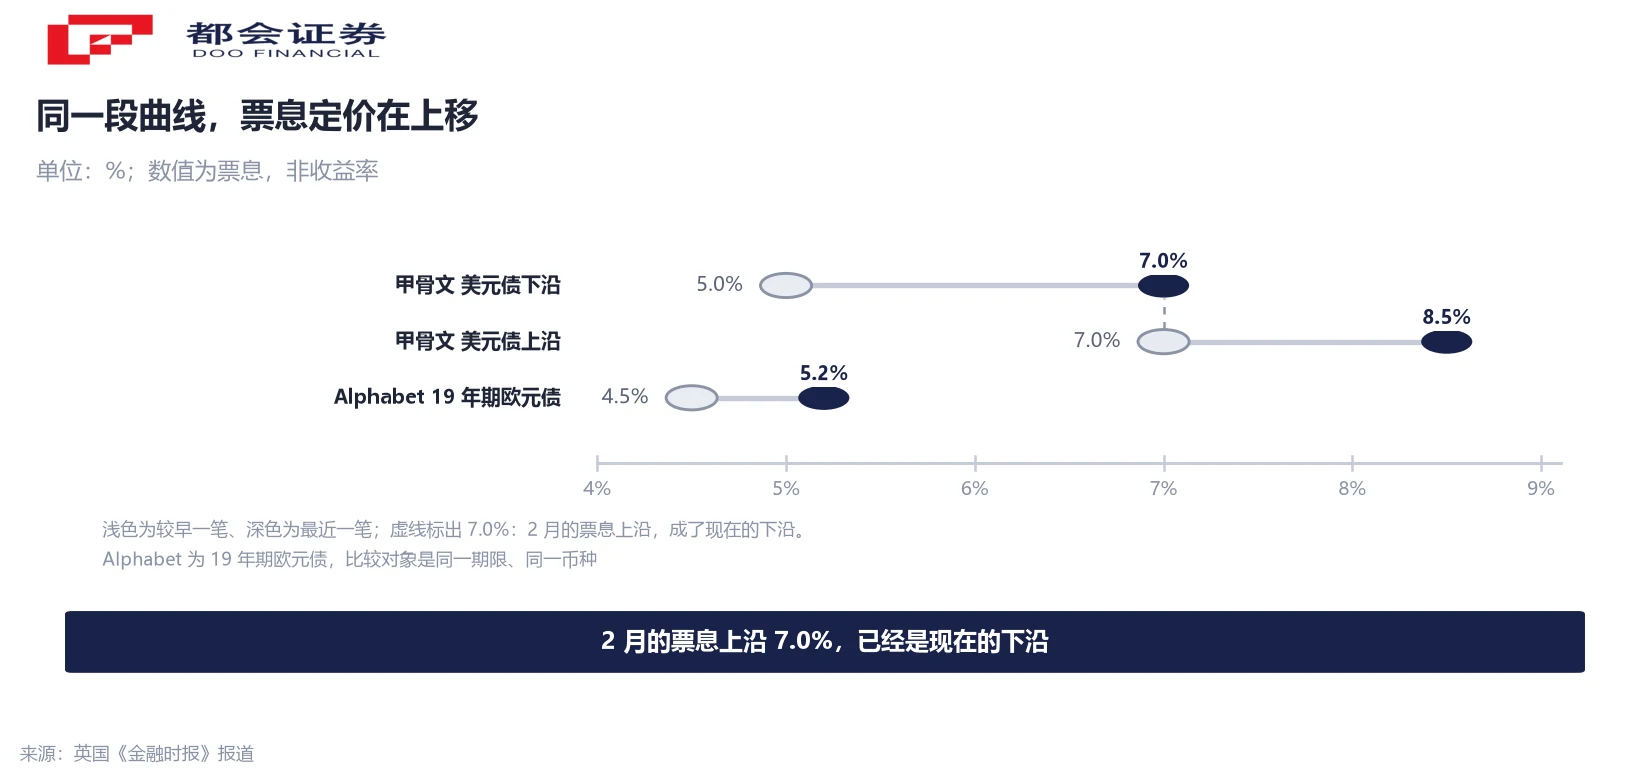
英国《金融时报》记录的几笔发行更能看出长端在变贵。甲骨文发行 100 亿美元债券,票息落在 7% 到 8.5% 以上;而今年 2 月同一家公司发的债,票息区间是 5% 到 7%。Alphabet 本周发行的 19 年期欧元债,票息超过 5.2%;5 月同期限、同币种是 4.5%。
涨价不只来自公司自己的资产负债表,也来自整段曲线的拥挤。当单一行业占掉长端新发的一半,买家要的就不只是这家公司的信用补偿,还包括「要不要在这一段继续加同一个风险」的补偿。
对照可以看另一面。从 9 月 30 日到 11 月 6 日,纳斯达克 100 指数跌了约 11%,同期 10 年期美债回报约 4%,按 PIMCO 的口径测算。股票先跌、债券后动,这是这轮的顺序;但到了 11 月第一周,债券这个对冲也开始不那么灵。
把这几条放在一起,44% 就从一个抽象的比重,变成了定价权的移动:同一段曲线上的议价能力,正从发行人手里往持有人手里移一部分。
PIMCO 减的是集中度,换的是三种不同的风险
10 月 28 日彭博的报道给出了动作细节。PIMCO 分别投入约 180 亿与 100 亿美元,参与 Meta 路易斯安那与甲骨文密歇根两个数据中心项目的融资,如今两个头寸都比此前少约 50%。减持之后,它仍是这两个项目最大的持有人之一。
卖出的时点值得看。Meta 项目那笔名为 Beignet 的债券,PIMCO 在买入六到八个月后卖出约 30 亿美元,成交价高于面值;此后市场价格走弱。甲骨文密歇根项目的债券,发行价是每 1 美元面值 98.7 美分,后来跌到约 88 美分。PIMCO 是基石投资者,买入价低于发行价,用这两个价格相减去算它的损益会算错。
减仓不等于离场。同期它买入了 40 亿美元的 SpaceX 融资份额,继续参与新的 AI 相关债务交易。Karoui 在笔记里的方向是分散而不降质量,给出三类替代资产。
| 替代方向 | 换来的补偿 | 要承担的风险 |
|---|---|---|
| 机构 MBS | 比投资级企业债的期权调整利差多约 33 个基点(截至 11 月 5 日) | 利率波动与提前还款,但不含企业信用风险 |
| AAA 级 non-QM 优先级 | 利差从 2024 至 2025 年的近零重新转正 | 延展风险,即还款慢于预期 |
| 新兴市场债 | 加入组合后夏普比率最多提升 0.13;半流动投资级新券中位多约 40 个基点 | 汇率、政治与财政,与美股信用周期不同步 |
三类的补偿方式并不相同。机构 MBS 的 33 个基点是相对投资级企业债的期权调整利差,且不含企业信用风险;AAA 级 non-QM 的利差在 2024 与 2025 年一度收窄到接近零,今年重新转正,Karoui 把这归因于延展风险而非信用风险;新兴市场那 0.13 的夏普提升来自一个假设组合的测算,不是实盘结果。
反方依据也要摆出来。三类都是 PIMCO 自己的市场观点,而它管理着持有这些资产的基金,笔记里对此有披露。它对政策冲击的判断也偏温和:中期选举后数据中心审批可能变慢,但用它的原话,更可能改变路径而不改变终点,融资需求不会因此消失。
三条可以跟着看的线索
第一条是份额本身。PIMCO 每月在《Credit Market Lens》更新长端新发里 AI 的占比。这条线若从 44% 继续上行,说明供给端的集中度还在加深;若回落,要先分清是 AI 发行减少,还是分母里多了别的行业。
第二条是长端与 10 年期的发行利差。云厂愿意为 30 年期多付多少,是这段曲线拥挤程度最直接的价格信号。溢价扩大,说明买家开始为久期和集中度同时要价。
第三条是机构 MBS 与企业债的基差。33 个基点这个数在 2021 与 2022 年是负的,2023 年以来多数时间为正。它若重新转负,意味着连不含企业信用风险的那一档也开始被抢。
最后把量级放进来。PIMCO 首席执行官 Emmanuel Roman 在 11 月 3 日的一场会议上估算,AI 相关企业未来五年的借款规模可能达到 10 万亿美元,接近美国公司债市场 12.1 万亿美元的存量。这是他的估算,不是既成事实;它给出的是「这段曲线还能不能被吸收」这条问题的上限。
常见问题
是新发占比。口径为今年年初至 10 月 30 日的毛供给,范围是非金融企业的美元投资级债、期限 15 年以上。它不等于 AI 债在存量市场里的比重,两边不能互换。
因为集中度集中在长端。云厂在 30 年期这一段的份额,部分时段超过 30%,而 10 年期只有约 13%。把口径放宽到全部期限,会把这段最敏感的部分稀释掉。
报道显示的动作更接近集中度管理。它把两个数据中心项目的持仓各减约一半,同期又买入 40 亿美元的 SpaceX 融资份额,并继续参与新的 AI 相关债务交易。Karoui 在笔记里的表述是分散而不降质量。
三层原因:票息更省、与数据中心资产的久期更匹配、把再融资风险一次性买断。代价是债券价格对利率更敏感,按 5% 票息与收益率测算,30 年期的修正久期约为 10 年期的两倍。
新券进入指数后,被动资金按权重买入。持有人可能在不知情的情况下,持有了与 AI 资本开支周期相关的信用敞口。要看的是所持基金的期限分布与行业集中度,而不只是它的历史回报。
它是 PIMCO 首席执行官的估算,指向未来五年的可能借款规模,不是已发生的数据。对照项是美国公司债市场约 12.1 万亿美元的存量,两者量级接近但口径不同,不能直接相加,也不能当成预测中值。
机构 MBS 换来约 33 个基点的额外利差且不含企业信用风险;AAA 级 non-QM 换来从近零转正的利差,代价是延展风险;新兴市场债换来与美股信用周期不同步的风险来源,假设组合测算中夏普比率最多提升 0.13。
口径说明:① 44% 为 15 年以上非金融投资级美元债的年内毛供给占比,非存量占比;② 约 50% 为 PIMCO 在两个项目上的持仓降幅,非全组合降幅;③ 久期比对为本文按票息与收益率同为 5% 的测算;④ 10 万亿与 12.1 万亿口径不同,前者为估算、后者为存量。




