
 简体中文
 English

英伟达交出 1,158 亿、盘后涨约 5%:这份最好的财报,也是美联储加息的证据
北京时间 11 月 18 日凌晨,美股刚经历了一个难看的白天:标普 500 指数连续第四个交易日下跌,收在 7 月以来的最低点,道琼斯指数一天跌去 848.75 点。收盘后几分钟,市场等了多日的那份财报到了。
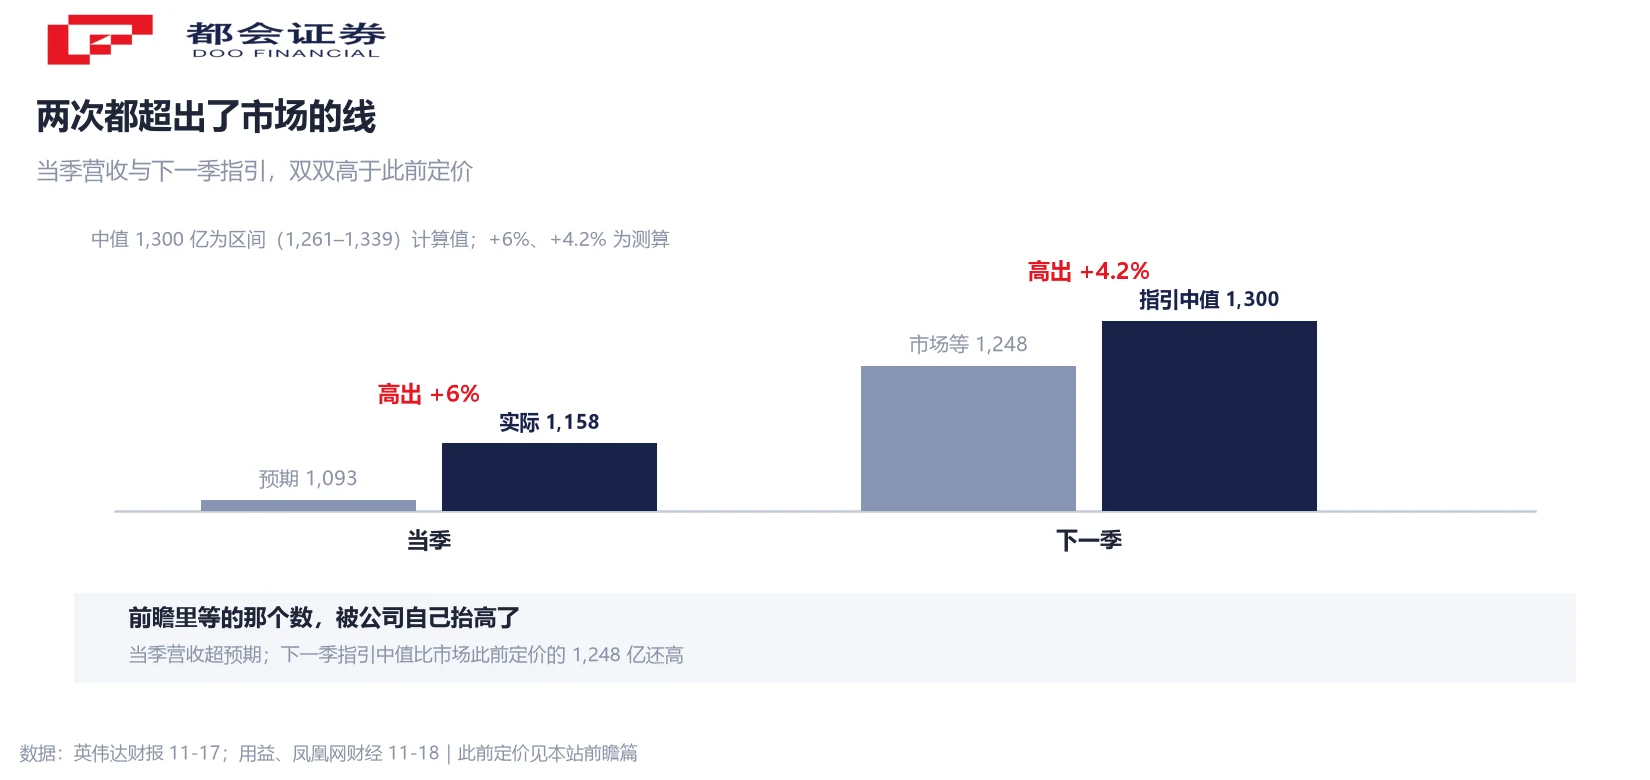
英伟达公布的 2027 财年第三财季营收是 1,158 亿美元,同比增长 103%,高于市场预期的约 1,093 亿美元;第四财季营收指引给到 1,261 亿至 1,339 亿美元,中值约 1,300 亿美元。此前它已从 10 月 6 日的高点跌掉 36%。盘后股价起初涨约 2%,电话会开完后扩大到约 5%,美股期货跟着走高。
但有一组数字没有跟着动:10 年期美债收益率收盘时仍守在 5.1% 附近,现货黄金贴着一年多的低点。同一条好消息,只进了股票这一个市场。
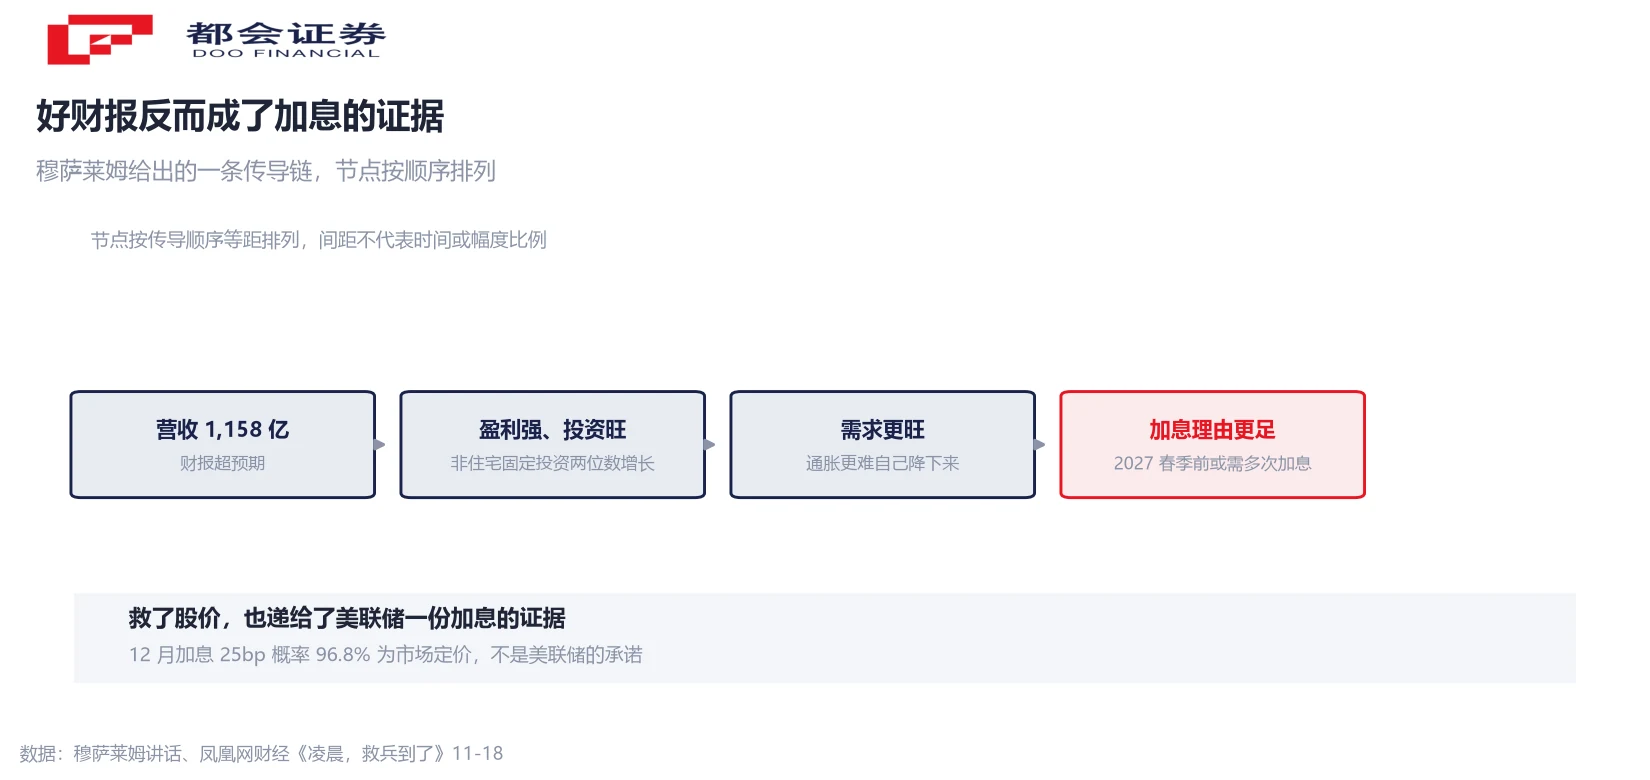
答案写在十几个小时前的一次讲话里。圣路易斯联储主席穆萨莱姆说,美国在 2027 年春季之前很可能需要多次加息,理由里就包括企业盈利强得在这个阶段并不寻常、AI 带动的投资正让非住宅固定投资以两位数增长。换句话说,这份深夜送达的财报,救了股价,也递给了美联储一份继续加息的证据。
1,158 亿对 1,093 亿:兑现的数字,把预期的线又抬高了一截
先把兑现的账对清楚。第三财季营收 1,158 亿美元,去年同期约 570 亿美元,同比增长 103%;市场预期约 1,093 亿美元,实际值高出约 65 亿,高出幅度约 6%。其中数据中心业务营收 1,076 亿美元,同比增长 110%,占当季总营收约九成三——这一季的增长,几乎全部来自同一个部门。
更需要对照的是下一季。第四财季营收指引给到 1,261 亿至 1,339 亿美元,取区间中值约 1,300 亿美元。在本站此前的财报前瞻里,市场为下一季定价的数字是 1,248 亿美元(机构口径),指引中值比它高出约 52 亿,约 4.2%。前瞻里那个「市场等的是 1,248 亿」的问号,这次由公司自己给出了一个更高的答案。
公司还把 2028 财年的营收增长指引从 70% 上调到 75%(公司口径,属前瞻而非既成事实),董事会批准新增 1,500 亿美元回购授权。把这四项摆在一起,就是「超出预期」的具体含义:当季收入超了、下一季指引比市场原本等的还高、远期增速指引上调、回购加码。
这正是它和前瞻篇的差别。前瞻回答的是「市场提前把什么写进了价格」,这一份兑现回答的是「公司最后交出来的数字,比那条线高了多少」。后者才是当天深夜的新信息。
财报最好的那个夜晚,道指跌了 848 点:好消息没能进到价格里
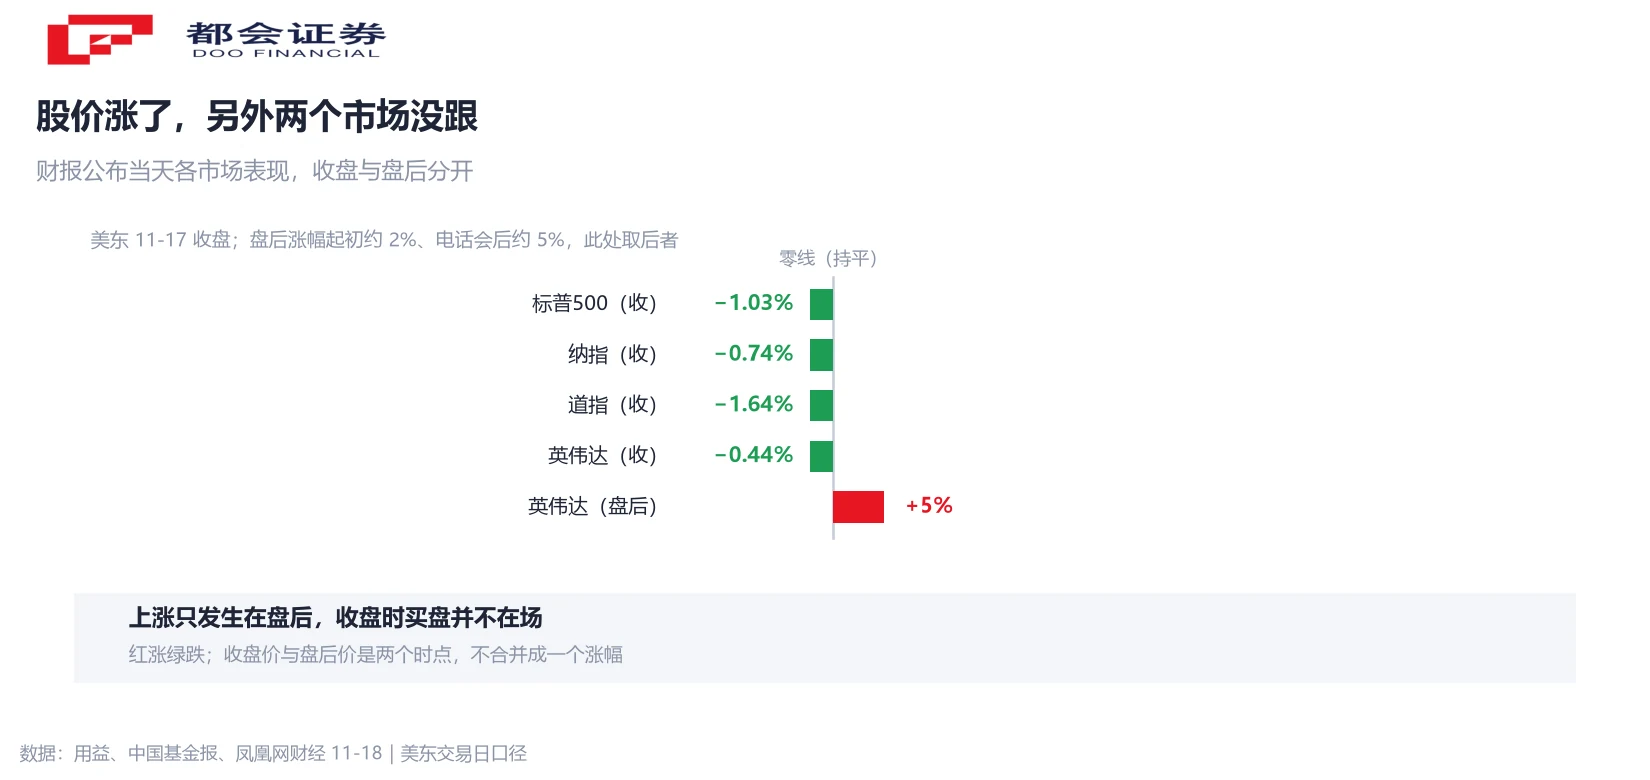
把时间拨回财报公布前的那个白天。美东时间 11 月 17 日收盘,道琼斯指数跌 848.75 点、跌幅 1.64%,报 50,759.42 点;标普 500 指数跌 1.03%,报 7,340.53 点,为连续第四个交易日下跌;纳斯达克指数跌 0.74%,报 24,328.38 点。标普 500 的十一大板块全线下跌。
费城半导体指数盘中一度跌超 3%,尾盘拉升收涨 0.34%。英伟达当日收盘小跌 0.44%,上涨发生在盘后——先涨约 2%,电话会结束后扩大到约 5%。收盘价与盘后价是两个时点,不能混成一个涨幅:白天买盘并不在场,救兵是收盘以后才到的。
仓位数据也说明买方此前在退。美银全球基金经理调查显示,11 月受访者对科技股的净超配比例由此前的 37% 降至 12%,下降 25 个百分点,为 2006 年 6 月以来最大的单月降幅。这份财报要面对的,是一个已经把仓位降下来的市场。
同一份财报,在美联储的账本上记成了加息的证据
为什么最好的财报没有换来全市场的松一口气?穆萨莱姆在阿根廷央行的一次会议上给出了他的账本。他说,为及时实现物价稳定,美国在 2027 年春季之前可能需要多次加息;当前政策利率比实现 2% 通胀目标所需的水平低了整整一个百分点。
他列出的理由里,有两条和这份财报直接对应。其一是企业盈利强得在这个阶段并不寻常;其二是 AI 带动的投资正让非住宅固定投资以两位数增长。需求越旺、盈利越好,通胀越难自己降下来,加息的理由就越足。在美联储的账本上,1,158 亿的营收和约 1,300 亿的指引,是需求端仍然强劲的凭证,而不是可以放松的信号。
市场已经在往这个方向定价。芝商所「美联储观察」数据显示,12 月加息 25 个基点的概率为 96.8%,加息 50 个基点为 3.2%。对明年 1 月,累计加息 50 个基点的概率由前一日不足五成升至 70.9%。这些是市场定价,不是美联储的承诺。
这也解释了当天最反常的一幕:股票大跌时,资金按常理该涌向美债,10 年期美债收益率却只从上周五的约 5.15% 回到 5.1% 附近。债券交易员没有把股市下跌当成美联储收手的理由。
美联储留的两条停手路径,一条被 AI 堵住,一条被反弹堵住
穆萨莱姆自己说过,什么情况下不必再收紧。一种情形是能源和运费回落、或者生产率提高,让通胀在 18 个月内自己回到目标;另一种是总需求比预期放缓得更多。后一种情形,他点出了两条路:花在 AI 和数据中心上的钱大幅放慢,或者金融条件骤然收紧、靠财富效应支撑的消费跟着减速。
把这两条路和当天的新信息并排放,会发现它们都被堵了一半。第四财季指引中值约 1,300 亿美元、2028 财年增长指引上调到 75%,等于告诉美联储花在 AI 上的钱没有放慢。而如果盘后的上涨延续成一轮大涨、财富效应回来,第二条路也被堵上。
于是出现了一个方向相反的结构:靠好消息上涨的市场,和要等坏消息才肯停手的美联储,走的是相反的路。反弹越强,加息的理由越足;而美联储要等到下跌真的伤到消费和就业才会停手。这份财报兑现得越漂亮,那个拐点就被推得越远。
数据暂时也没有站到市场这一边。穆萨莱姆估计,10 月整体和核心 PCE 通胀可能分别达到 3.8% 和 3.2%,离 2% 的目标仍有距离。同日公布的 10 月零售销售剔除汽车后仍增长 0.6%。这是机构与个人口径的估计与官方数据,均非美联储的正式预测。
美股在涨、美债不涨、黄金在跌:三张票投出不同答案
同一个夜晚,三类资产给出了三种反应。股票在盘后涨了,美债收益率基本没动,黄金则贴着一年多的低点。把它们当成对同一份财报的三张票,比只看某一张更能看清市场在担心什么。
黄金的逻辑最直接:它不生利息,美联储把高利率维持得越久,持有它的代价越高。当天美元指数盘中一度触及 103.66,为 2025 年 4 月以来高位,收盘报 103.50,创 19 个月新高。世界黄金协会的判断是,美元和美国实际收益率的上行趋势只要持续,黄金就可能继续承压。
美债的沉默则是另一层意思:如果债券市场相信股市下跌会迫使美联储转向,收益率该有明显回落,但实际没有。债市交易的是利率路径,不是单日股指的涨跌。
需要提醒的是,这里的涨跌方向各不相同,读者不要把它们读成「市场整体转好」或「市场整体转坏」。更接近事实的描述是:股票在给财报定价,债券和黄金在给利率路径定价,两边暂时没有对上。
接下来看三个时点:会议纪要、议息会议、和黄金的位置
第一道检验在几个小时之后。按日程,美联储将公布 10 月那次会议的纪要,当时委员会以 10 票对 2 票决定按兵不动,有两人主张加息。纪要里有多少人把 AI 投资和股市带来的财富效应算作通胀的来源,决定了这份财报在 12 月的会议上更接近利好还是利空。
第二个时点是 12 月 8 日至 9 日的议息会议。当前的加息概率来自市场定价,会随数据与表态变化,不宜当成已经写定的结果。第三个时点是黄金与 10 年期美债收益率的位置:如果这两者继续朝着「高利率维持更久」的方向走,就说明债券和黄金仍没有认下股票的那份乐观。
这三条线索都不需要预测价格,只需要对照公开纪要、公开日程和公开行情。对普通投资者来说,把它们放在一处观察,比追单日的涨跌更有用。
常见问题
第三财季营收 1,158 亿美元,高于市场预期的约 1,093 亿美元,高出约 6%;第四财季指引中值约 1,300 亿美元,比此前瞻中市场为下一季定价的约 1,248 亿美元高约 4.2%。后者为区间中值计算值。
当天的下跌发生在财报公布之前,上涨发生在收盘之后,是两个时点。英伟达当日收盘小跌 0.44%,盘后才由涨约 2% 扩大到约 5%。把两个时点混成一个涨幅,会误读当天的市场情绪。
不算。他是圣路易斯联储主席,发表的是个人观点;按现有安排,他在 2028 年恢复投票权。代表委员会的是会议纪要与议息决议。但其表态是市场解读政策方向的一项依据。
指的是传导方向:企业盈利强、AI 投资带动固定投资两位数增长,会让需求显得更旺、通胀更难回落,从而强化加息的理由。这是部分官员的论证逻辑,不是既定结论。
穆萨莱姆给出的两类情形是:能源运费回落或生产率提高让通胀在 18 个月内回到目标;或总需求比预期放缓更多,其中包括 AI 与数据中心支出大幅放慢、以及金融条件收紧伤及消费。均为条件性表述。
三样:10 月会议纪要里对 AI 投资与财富效应的着墨、12 月 8 日至 9 日的议息会议、以及 10 年期美债收益率与黄金的走势。这三项都不需要依赖预测,对照公开信息即可跟踪。
口径说明:① 营收预期有 1,091 亿与 1,093 亿两种媒体口径,正文取一手财报口径并注明;② 1,300 亿为指引区间中值(1,261+1,339)÷2,属计算值;4.2% 为与 1,248 亿测算所得,均非公司披露;③ 收盘价与盘后价为两个时点,不合并;④ 加息概率为市场定价、PCE 为个人估计,均非美联储正式预测。




