
 简体中文
 English

SemiAnalysis 把 2030 年 AI 资本开支砍掉 6,080 亿:下调不是一次摊平,是逐年加码
一份第三方的模型更新,让中美港三地的算力链在同一周里集体重定价。半导体研究机构 SemiAnalysis 把 2030 年全球 AI 加速器资本开支预测,从 1.531 万亿美元下调到 9,230 亿美元——单这一年就削掉 6,080 亿美元。消息在 11 月 16 日集中发酵,当夜费城半导体指数跌 5.28%,30 只成分股全线下跌。
但这份报告里更值得关注的,更值得关注的是它落在哪一年,而非那个 6,080 亿的总数:近端一年的预测几乎没动,往后逐年加码,到 2029、2030 两年砍掉四成。下调的位置,比下调的幅度说的信息更多。
6,080 亿不是一次砍完:2026 年没动,2029、2030 年各砍四成
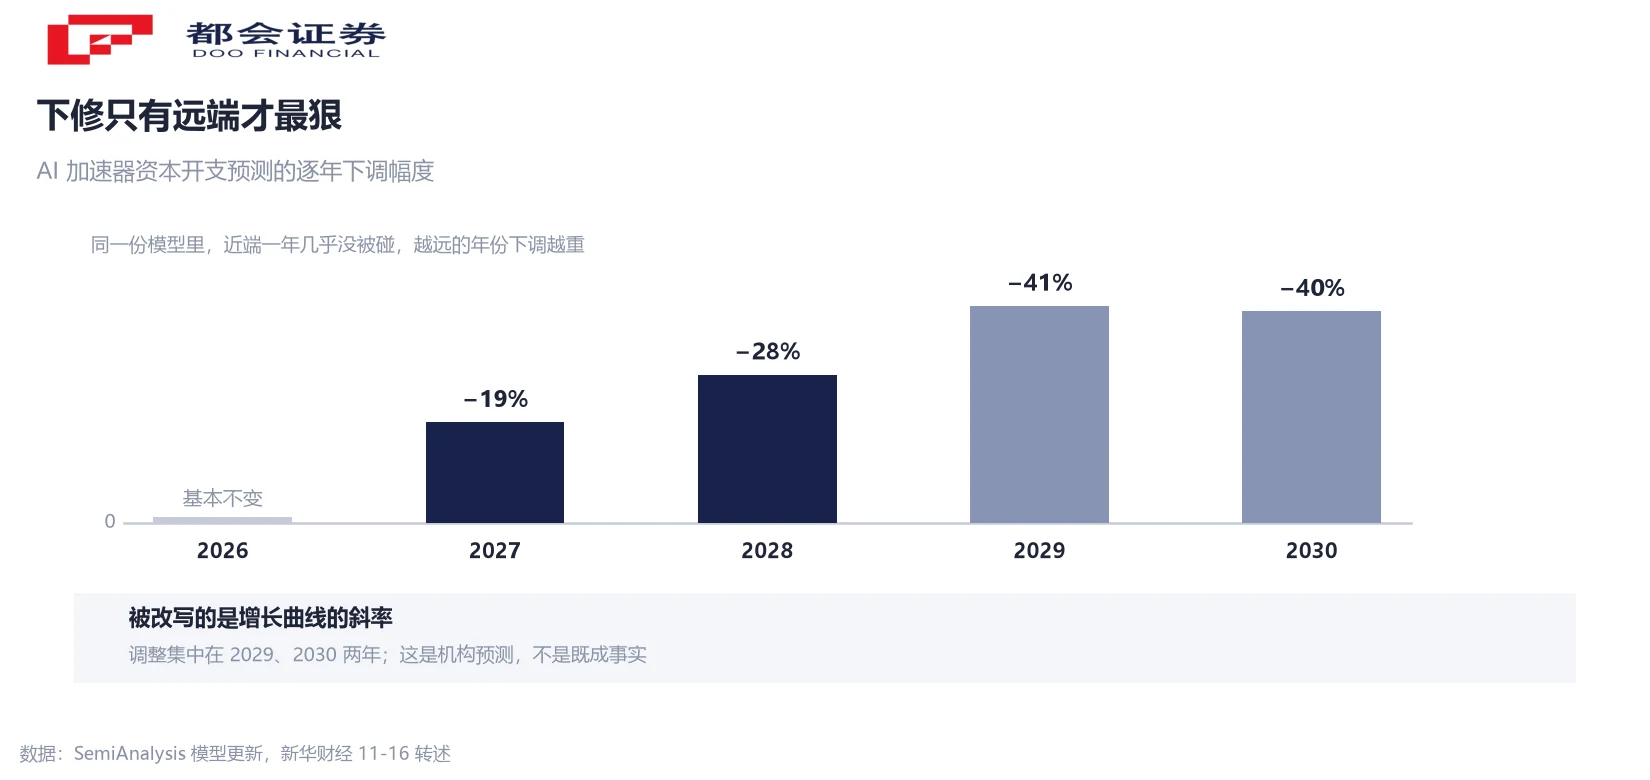
先把这张逐年表摆出来。按 SemiAnalysis 更新后的模型,2026 年全球 AI 加速器资本开支预测基本不变,约 3,920 亿美元;此后每一年都在往下修:2027 年从 7,700 亿降到 6,270 亿,下调 19%;2028 年从 1.054 万亿美元降到 7,580 亿,下调 28%;2029 年从 1.352 万亿美元降到 7,960 亿,下调 41%;2030 年从 1.531 万亿美元降到 9,230 亿,下调 40%。
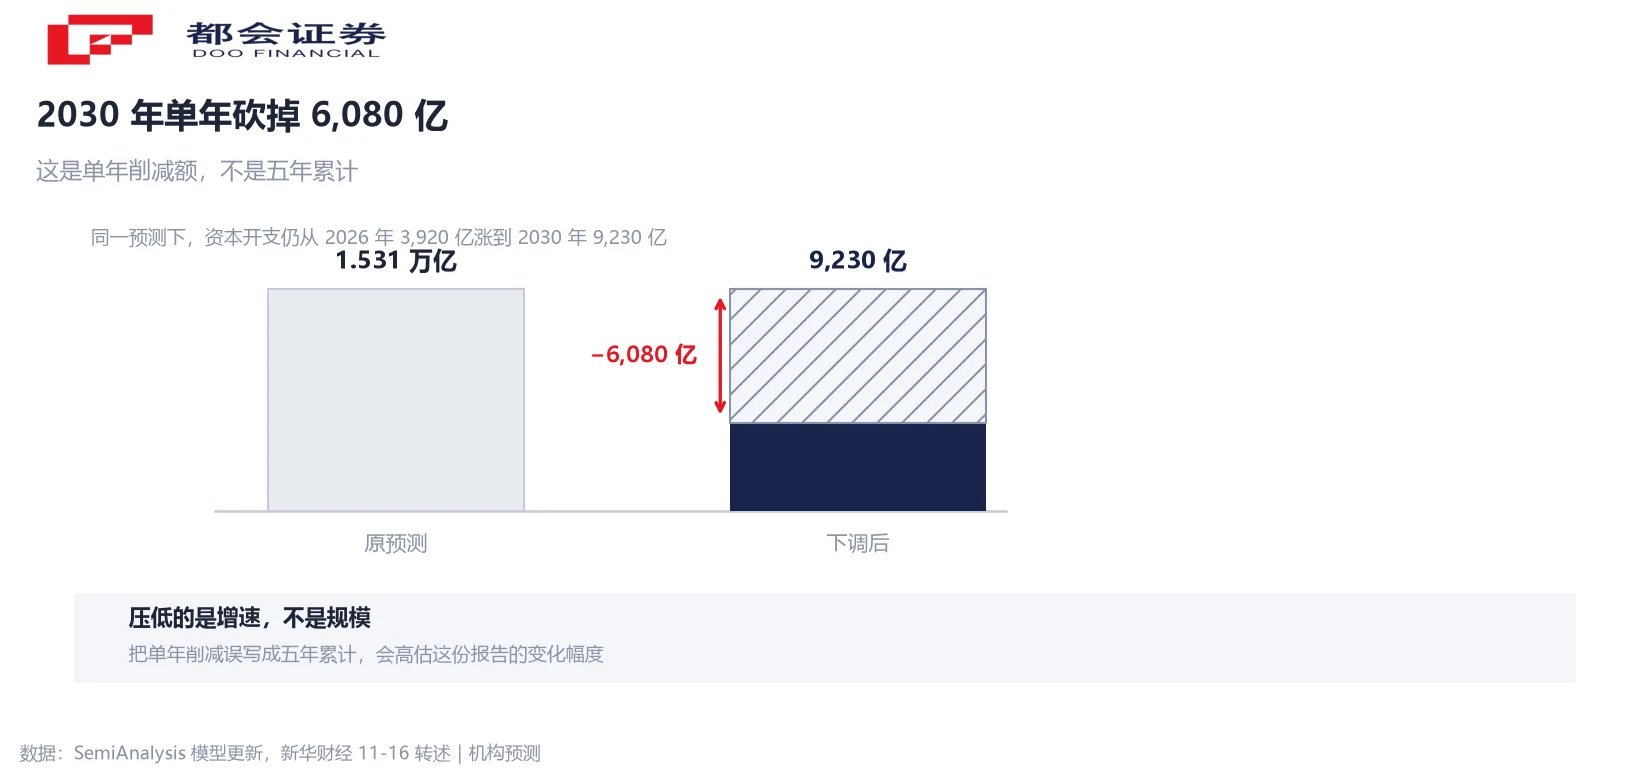
这里需要先厘清一个容易传错的说法:6,080 亿美元是 2030 年这一年的削减额(1.531 万亿减去 9,230 亿),不是五年加起来削掉的数。把单年削减说成累计削减,会高估这份报告的实际变化幅度。
把逐年下调幅度排成一列——近端 0%、19%、28%、41%、40%——一条越往后越陡的斜率就出来了。近端的一年几乎没被碰,越远的年份砍得越狠。这个分布本身,比任何一个单点数字都更能说明机构修正的重点落在增长曲线远端还能撑多高,而非眼下的订单。
同一份模型还把 2026 至 2030 年加速器逻辑硅片的累计出货面积预测下调了 17%,其中英伟达一家占了 66% 的削减幅度。出货面积是比金额更靠前的一层——它对应的是实际要生产的芯片数量,机构把这一层也一起压低,说明调整的不只是价格假设。
仍是 3,920 亿涨到 9,230 亿:被压的是斜率,不是规模
把结论说成「AI 投资要停了」,是对这份报告最普遍的误读。按新预测,全球 AI 加速器资本开支仍会从 2026 年的约 3,920 亿美元,增长到 2030 年的 9,230 亿美元,五年间规模翻倍还多。被改写的是这条增长曲线的斜率,不是它的方向。
两种说法的差别很大。如果规模要萎缩,那是行业景气度的逆转;如果只是增速被压低,那是市场在给此前过高的增速预期降温。这份报告属于后者——它把原本一条更陡的上扬曲线,压成了一条仍然向上、但更平缓的曲线。
这也解释了为什么市场反应集中在高估值环节,而不是全行业无差别下跌。当增长曲线被压平,最先受影响的是那些估值里包含了最激进远期假设的公司——它们的当前价格很大程度上建立在远端现金流之上。近端有实际订单、现金流能见度高的环节,受到的冲击就小得多。
需要强调,以上全部是机构预测,属于前瞻性判断,不是既成事实。SemiAnalysis 是一家第三方研究机构,它的模型可以被下一份财报、下一组订单数据验证或推翻。把它当作已经发生的行业收缩来解读,会犯和把它当成噪音一样的错。
机构为什么改模型:新增收入增速放缓,加上融资环境变了
机构调整模型通常有明确依据。这份报告给出的调整理由有两条,都指向同一个问题:AI 基础设施的投入,什么时候能被收入覆盖。
第一条来自需求端。报告指出,前沿 AI 实验室第三季度新增的年度经常性收入(ARR)增速在放缓,促使机构重新审视整个生态能够产生的 Token 收入规模。为了让 AI 业务收入能够更持续地覆盖计算成本,机构相应下调了未来算力供给的扩张预期。翻译成直白的话:此前支撑高资本开支的收入增长假设,没有原来那么乐观了。
第二条来自融资端。国际货币基金组织在同期的公开表态中说,AI 企业之间的循环融资规模已略高于 1 万亿美元,其中约三分之二由债务支撑,并提示这种相互持股、相互采购的循环结构可能带来金融稳定风险。当扩张越来越依赖债务而不是经营现金流,资本开支的可持续性就更容易被重新审视。
把两条放在一起看,下修逻辑就完整了:收入端的增长证明没那么强,融资端的杠杆又偏高,于是机构把远端那部分最依赖「收入持续高增长」假设的支出,逐年的、越远越重地削了下去。这也是为什么调整集中在远端——近端的订单已经签了,远端的假设才是最容易被改的部分。
一份预测怎么变成真金白银的杀跌:远端现金流占比决定跌幅
一份第三方机构的模型更新,本身不改变任何一家公司的订单或收入。它之所以能引发真金白银的抛售,是因为它移动了估值里的那个锚——远期现金流的假设。
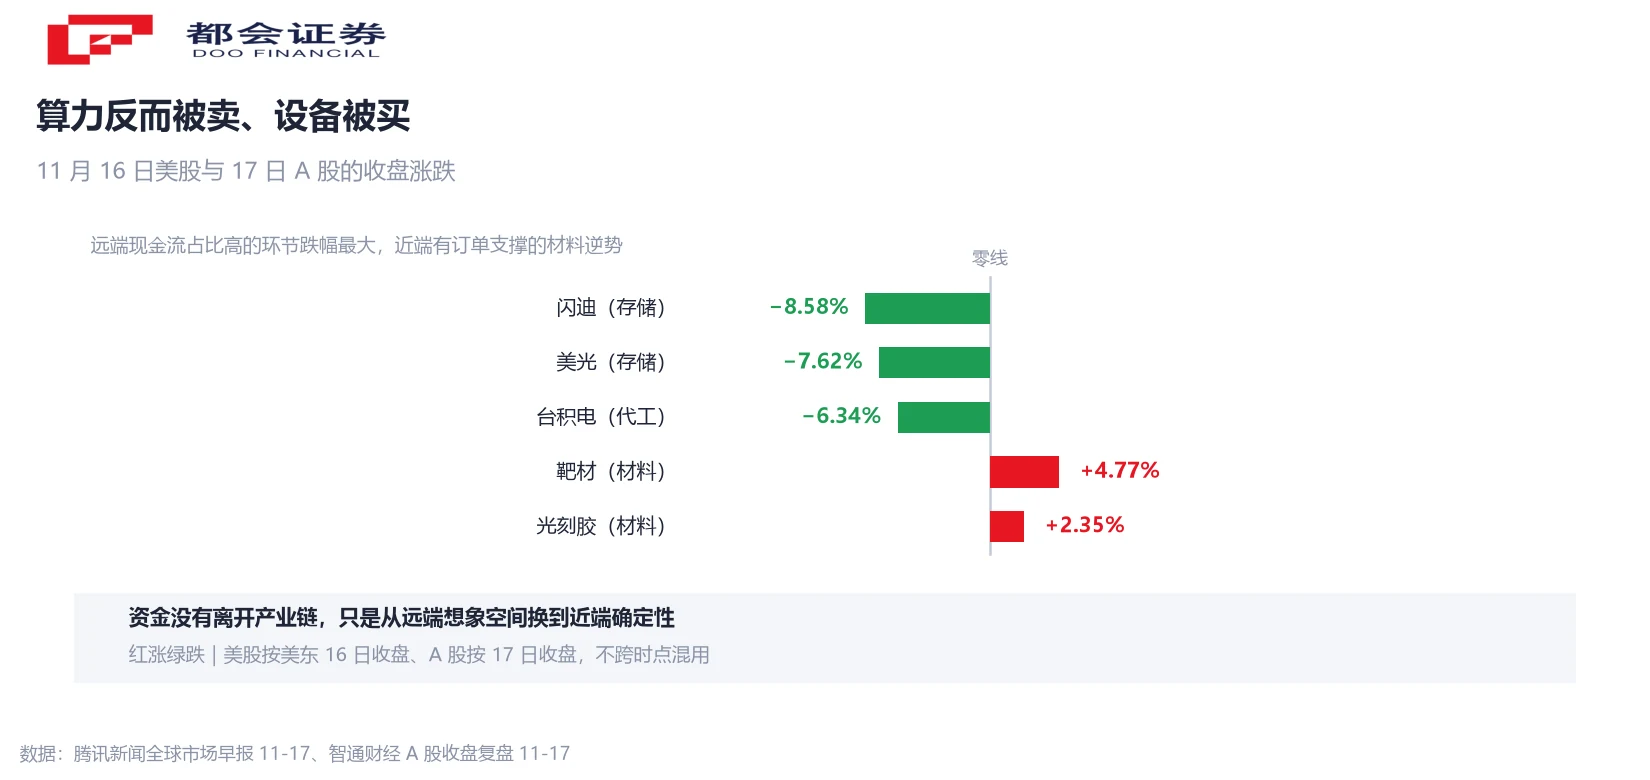
看跌幅的分布就清楚了。当夜美股收盘,费城半导体指数跌 5.28%,30 只成分股全线下跌;存储链里闪迪跌 8.58%、美光跌 7.62%,台积电跌 6.34%,AMD 跌 5.58%;光通信板块的 Lumentum、Ciena 跌幅都在 8% 以上。同一夜,道琼斯指数只跌 1.41%,纳斯达克跌 2.49%。
这些跌幅最大的环节有一个共同点:它们的估值高度依赖未来几年的资本开支持续扩张。存储、光模块、先进制程,都是这轮 AI 基建里被给到最高远期预期的部分。当远端的支出曲线被压平,它们的价格里那部分最远的现金流就失去了支撑,杀估值的幅度自然最大。相反,防御性的消费、公用事业在这一夜相对抗跌,走的完全是另一套逻辑。
这里有一个需要分清的层次:预测的下修不等于订单的取消。下跌是市场对未来预期的重新定价,不是对已发生业绩的反应。把这两件事混在一起,就容易把一次估值调整误读成基本面的崩塌。
算力被卖、设备被买:同一条逻辑在两个市场的同时演绎
如果这场下跌只是「AI 完了」,应该所有相关板块一起跌。实际的盘面结构并非如此——资金从算力硬件撤出的同时,正往产业链的另一个位置流动。
次日 A 股的表现给出了最清楚的一组对照:光模块板块重挫,中际旭创、新易盛盘中跌幅都超过 5%;而半导体设备与材料逆势走强,靶材涨 4.77%、光刻胶涨 2.35%、光刻机涨约 2.7%,科创 50 指数在普跌里逆势收涨 0.62%。同一天,家电与银行这类内需、防御方向也在涨幅前列。
这个「卖算力、买设备」的换挡,和那份下修报告是同一条逻辑的两面。远端资本开支被压低,直接压制的是那些估值依赖远期扩张的环节;但在已经确定要投的项目里,设备与材料属于更靠前、更刚性的一层——晶圆厂一旦开工,光刻胶、靶材这些耗材和设备是要实打实采购的。中芯国际此前披露的设备交期已拉长到 16 至 24 个月,部分紧缺设备超过 24 个月,这类近端的确定性,恰恰是远端不确定性升高时资金愿意抱团的地方。
换句话说,资金并没有离开这条产业链,只是从「远端想象空间」换到了「近端确定性」。判断这类换挡能否持续,关键要看近端的设备订单有没有被同步下修——目前这份报告压的是远期支出,还没有触及已经排产的订单。
接下来看什么:财报指引、毛利率与下修是否再被修正
预测不等于事实,所以接下来最重要的是找验证点。最近的一个,就在眼前。
英伟达将于美东时间 11 月 17 日盘后、北京时间 11 月 18 日凌晨公布新一季财报。市场普遍预计当季营收约 1,090 亿美元,同比增长约 90%;更受关注的,是四季度营收指引能否达到约 1,243 亿美元,以及毛利率能否守住区间——此前管理层预计受内存成本上升影响,四季度毛利率可能回落到 71% 至 72%。这些都是机构预测,最终以公司披露为准。
这份财报会给 SemiAnalysis 的下修提供第一个实盘检验:如果四季度指引强劲、毛利率好于预期,说明近端需求仍有支撑,下修集中在远端的判断就更站得住;如果指引本身也开始转弱,那机构对近端的乐观可能同样需要修正。
往后还要看三件事。一是这份下修会不会被其他机构跟进或反驳——单一机构的模型不构成行业共识。二是前沿 AI 实验室的收入增速能否回升,这是此轮调整的核心假设。三是设备与材料的近端订单有没有被波及,这决定「算力换设备」的行情能走多远。三条线索都还没有答案,此刻下结论为时过早。
常见问题
没有。按新预测,全球 AI 加速器资本开支仍会从 2026 年的约 3,920 亿美元增长到 2030 年的 9,230 亿美元。被下调的是增长速度,不是投资规模;这是机构预测,不是既成事实。
不是。6,080 亿美元是 2030 年单年的削减额,由原先预测的 1.531 万亿美元下调到 9,230 亿美元得出。把单年削减误写成累计削减,会高估这份报告的变化幅度。
因为远端支出最依赖「收入持续高增长」和「融资环境宽松」这两个假设。前沿实验室新增收入增速放缓、AI 循环融资规模偏高,都被机构视为远端假设的风险,因此调整集中在 2029、2030 两年。
这些环节的估值里包含了最激进的远期增长假设。当远期资本开支曲线被压平,它们价格中依赖远端现金流的那部分最先失去支撑。这是估值重定价,不等于订单取消或业绩下滑。
不矛盾。资金从远端想象空间换到近端确定性:远端支出被压低,压制的是高估值算力环节;设备与材料属于已开工项目里更刚性的采购层,近端确定性反而升高。这是同一条逻辑的两面。
有可能。它是一家第三方机构的模型,不是行业共识。英伟达财报的四季度指引与毛利率、其他机构是否跟进修正、AI 实验室收入增速能否回升,都会验证或推翻这些假设。
不构成。文中出现的公司仅用于说明产业链环节与市场反应,不构成任何方向的交易建议,也不涉及价格预期或收益承诺。相关资本开支数字均为机构预测,请以公司官方披露为准。
口径说明:① 资本开支、出货面积均为 SemiAnalysis 机构预测,非公司披露、非既成事实;② 6,080 亿为 2030 年单年削减额,非五年累计;③ 美股涨跌幅按美东 11-16 收盘,A 股按 11-17 收盘,不跨市场时点混用;④ 英伟达财报数字为市场一致预期,最终以公司披露为准。




