
 简体中文
 English

英伟达 11 月 17 日交卷:指引 1,080 亿,市场等的是 1,248 亿
美东 11 月 17 日盘后,英伟达要交一份不太一样的季报:三个月前写指引的人还在,签字的人换了。临时首席执行官 Colette Kress 站到电话会前,手里那份指引是 8 月就定下的——营收 1,080 亿美元,上下浮动 2%。
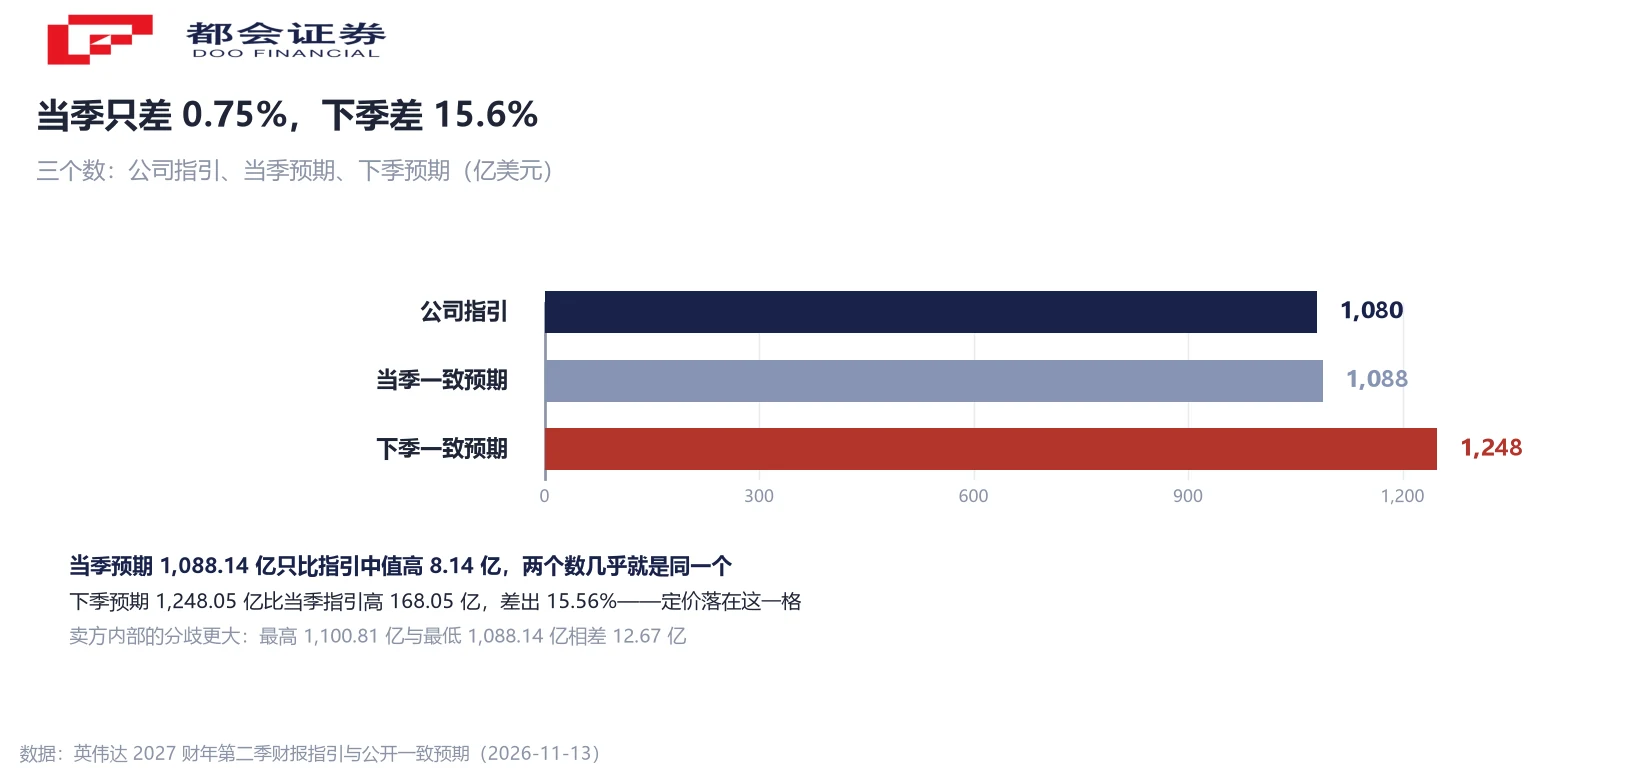
市场等的却不是这个数。同一周里,卖方给当季的一致预期是 1,088 亿美元,给下一季的是 1,248 亿美元。三个数字摆在一起,能看出这份财报的分数不由三季报本身决定。
1,080 亿是公司的账,1,088 亿是卖方的预期:差只有 0.75%
英伟达给这一季的指引写在三个月前:营收 1,080 亿美元,上下浮动 2%,区间是 1,058.4 亿到 1,101.6 亿。卖方在等的是另一个数——43 位分析师的一致预期 1,088.14 亿美元,对应同比 +90.88%。两个数相差 8.14 亿美元,折算下来 0.75%。
比这 0.75% 更值得注意的是「一致预期」这个说法本身。同一周里,另一家汇总口径写 1,090.1 亿,Visible Alpha 写 1,093 亿,高盛写 1,100.81 亿。最高与最低之间差 12.67 亿美元——比指引中值和一致预期之间那 8.14 亿还宽。
这意味着「超预期」在本季只剩一个可操作的含义:越过最高的那一家 1,100.81 亿。如果实际落在 1,092 亿,它既高于一致预期,也低于高盛;说它超预期、说它不及预期,都能找到依据。预期是一束数,不是一条线,而这一束的宽度已经超过了它与指引的距离。
过去四个季度,它每次都超过自己的指引中值 4.6%–5.7%
要判断这一季「超」得算不算多,得先看它过去几季超了多少。按公司自己给出的指引中值回算,过去四个季度实际营收每一次都高于自家指引,幅度落在 4.6% 到 5.7% 之间。上一季的对照更直观:实际 962.21 亿美元,市场此前的一致预期是 921.64 亿,实际高出 4.4%。
把这个幅度套到本季:1,080 亿乘 1.046 到 1.057,得到 1,129.7 亿到 1,141.6 亿。对照 1,088.14 亿的一致预期,相当于再高 3.8% 到 4.9%。
所以「再超一次」不是意外,是基准假设。市场并不在赌它会不会超,而在赌它超得比 4.6%–5.7% 更多还是更少。需要说清楚:历史超幅是按四份财报回算的结果,不构成任何承诺,也不保证本季重演——指引里留了多少余量,本身就是公司可调的一项。
市场定价的是下一季:1,248 亿,比当季指引高 15.6%
被写进价格里的,是下一季。2027 财年第四季的卖方一致预期营收是 1,248.05 亿美元,比本季指引中值高 168.05 亿,折算 +15.56%;比本季一致预期高 159.91 亿,折算 +14.7%。
这个差值不是情绪,是算术位置:本季指引只比上一季实际高 12.24%,而市场要求下一季再高 15.56%。于是 11 月 17 日电话会上,公司对下一季给什么数,比三季报本身更重要。
公司在上一季已经预告第四季毛利率会降到 71% 到 72%,但没有给第四季的营收指引——按惯例,第四季指引会在这次财报里第一次出现。若指引中值落在 1,200 亿,与一致预期差 48 亿;只有落在 1,248 亿之上,增速的叙事才接得上。这里要强调一句:1,248 亿是机构预测,不是公司口径,也不构成任何形式的收益预期。
同比 +106% 到 +83%:减速的是百分比,不是增量
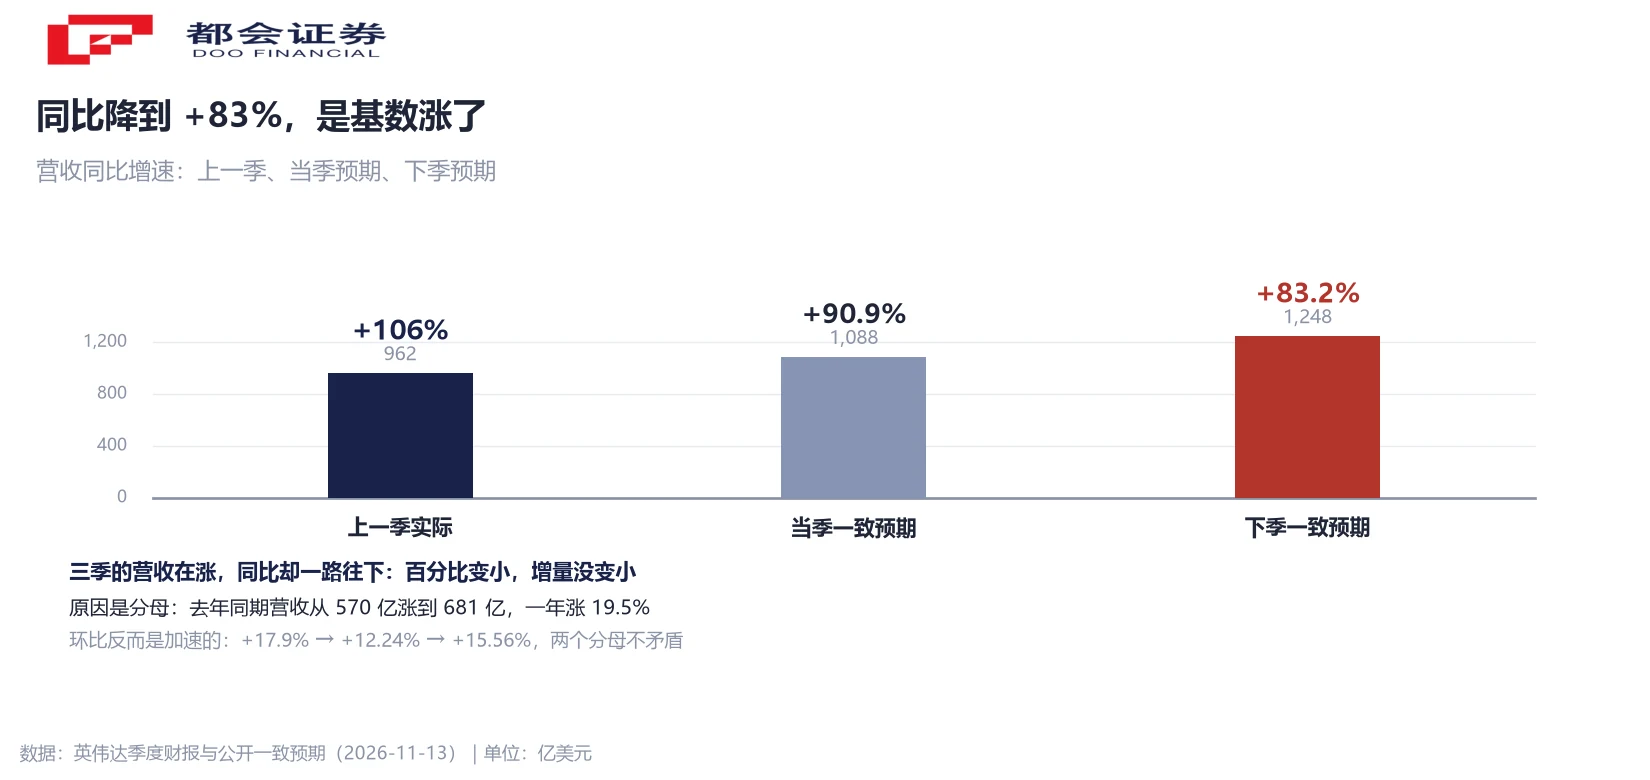
同比增速在往下走:上一季 +106%,本季一致预期 +90.88%,下一季一致预期 +83.19%。三个数字连读,像一条减速曲线。
减速的原因不在分子,在分母。去年同期营收上一季是 570 亿美元,下一季是 681 亿,一年涨了 19.5%。同样的绝对增量,放在更大的基数上,百分比自然变小。更极端地说,假如下一季真做到 1,248 亿,它的绝对增额是 567 亿;上一季的绝对增额是 495 亿。增额在放大,增速在下降,两件事同时成立。
环比这条线上,方向是反的。上一季 962.21 亿对前一季 816.15 亿,环比 +17.9%;本季指引 1,080 亿,环比 +12.24%;下一季一致预期 1,248.05 亿,环比 +15.56%。同比减速与环比加速并不矛盾——它们用的是两个不同的分母。
营收环比 +12.2%,毛利率却要从 75% 走到 71.5%
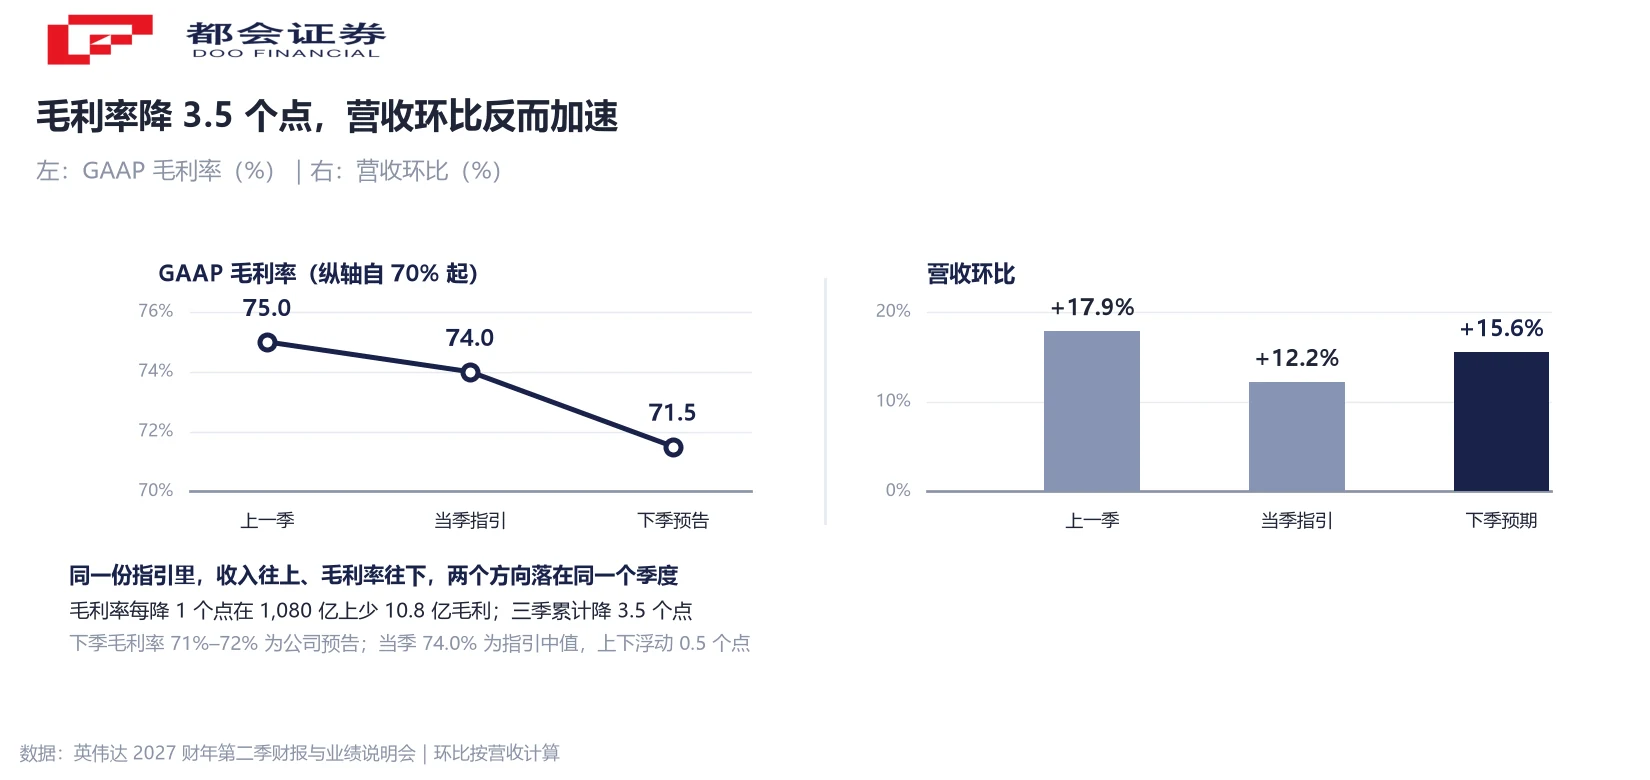
同一份指引里,毛利率指的是另一个方向。上一季 GAAP 毛利率 75.0%,本季指引 74.0%(上下浮动 0.5 个百分点),第四季公司已预告降到 71% 到 72%。三个季度连降 3.5 个百分点,公司给出的原因是存储涨价幅度超出预期。
把两个方向放进同一张损益表算一遍。毛利率每降 1 个百分点,在 1,080 亿营收上等于少 10.8 亿美元毛利。若本季落在 1,129.7 亿到 1,141.6 亿(历史超幅对应区间),相对 1,088.14 亿的一致预期多出 41.6 亿到 53.5 亿,按 74% 的毛利率折算,是 30.8 亿到 39.6 亿毛利。
一增一减之后净剩 20 亿到 29 亿——营收超预期带来的毛利增量,刚好抵掉毛利率下滑的那 10.8 亿,剩下的并不多。这就是为什么营收多出几个点,未必能把利润多带出几个点。
1,080 亿里不含中国数据中心:基数被公司自己划窄了一块
还有一个容易漏掉的口径:1,080 亿里不含来自中国的数据中心计算收入。公司每一季的指引都写这一句,意味着本季指引的统计范围,比历史实际数窄一块。
窄多少,可以从上一季看:中国客户当季收入 78.80 亿美元,去年同期 39.85 亿,同比 +97.7%,占当季 962.21 亿营收的 8.2%。这部分在历史实际数里是算进去的,在本季指引的基数里被拿掉了。
于是拿 4.6%–5.7% 的历史超幅去推本季,两边并不严格同范围:历史的分子含中国,本季指引的基数不含。超幅只能当参考,不能当预期;跨口径的百分比放在一起比,差 1 个百分点就可能来自口径,而不是来自生意。
财报当天要盯的三个数
这是历史超幅区间 1,129.7 亿到 1,141.6 亿的下沿。越过它,说明「每次超指引中值 4.6% 以上」的规律还在;只落在 1,088 亿附近,等于超幅归零。
1,248.05 亿是卖方给下一季的一致预期,也是这份财报之外最大的一个待定项。指引高于它,增速叙事接得上;低于它,等于把预期往下修。
公司已预告第四季降到 71%–72%。本季若跌破 74% 的下沿,说明存储成本的传导比预告更快;这个数比营收更能决定利润。
常见问题
美东 11 月 17 日盘后,约 16:20 发布,17:00 开电话会,对应北京时间 11 月 18 日凌晨。财报覆盖截至 10 月 25 日的 2027 财年第三季,这是黄仁勋辞任后临时首席执行官 Colette Kress 的首份财报。
营收 1,080 亿美元,上下浮动 2%,即 1,058.4 亿到 1,101.6 亿;GAAP 与非 GAAP 毛利率均约 74.0%,上下浮动 0.5 个百分点。指引明确不含来自中国的数据中心计算收入。
1,088.14 亿是卖方给本季(2027 财年第三季)的一致预期,43 位分析师参与,对应同比 +90.88%;1,248.05 亿是给下一季(第四季)的一致预期,对应同比约 +83.19%。前者比公司指引中值高 0.75%,后者高 15.56%。
两个原因。一是历史规律:过去四个季度实际营收都高于自家指引中值 4.6%–5.7%,超是常态。二是卖方自己就分歧很大:同一周内最高 1,100.81 亿、最低 1,088.14 亿,相差 12.67 亿,比指引中值与一致预期之间的 8.14 亿还宽。
公司在上一季说明,存储涨价幅度超出预期,并提示下一财年可能继续走高。指引路径是 75.0%(上一季)到 74.0%(本季),再到第四季的 71%–72%。公司同时表示计划从 2028 财年第一季开始调整部分产品价格。
同比确实在降,原因是去年同期基数从 570 亿升到 681 亿。但环比在加速:上一季环比 +17.9%,本季 +12.24%,下一季一致预期 +15.56%。同比减速与环比加速用的是两个不同分母,不矛盾。
不能。除公司指引外,本文引用的营收、净利、毛利率与每股收益预期均来自机构汇总,属预测而非公司披露,也不构成投资建议或收益预期。实际数值以公司正式发布的财报为准。
口径说明:① 本季指 2027 财年第三季(截至 10 月 25 日),下一季指第四季。② 指引不含来自中国的数据中心计算收入,历史实际数含该项,跨口径百分比不可直接相减。③ 除公司指引外,营收与毛利率数字均为机构预测。④ 历史超幅为回算结果,不构成承诺。




