
 简体中文
 English

净利涨 137%,预收款却先减半了:北方稀土三季报里的两张时间表
10 月 23 日盘后,北方稀土(600111.SH)披露 2026 年三季报:前三季度营业收入 413.33 亿元、同比增 36.45%,归母净利润 36.46 亿元、同比增 136.55%,扣非净利润 36.56 亿元、同比增 168.34%。第三季度单季营收 155.34 亿元、同比增 35.96%,归母净利润 15.93 亿元、同比增 161.13%。
利润表这一端几乎挑不出问题:单季毛利率 16.91%、同比抬 6.51 个百分点,净利率 12.10%,都是这一轮周期里的高位读数。
同一份报表的另一端出现了方向相反的数。客户预先打进来的货款从 6 月末的 11.81 亿元降到 9 月末的 5.59 亿元;存货从 179.16 亿元降到 168.74 亿元;采购端改用票据结算的比例提高,应付票据较年初增 174.02%。
这不是同一件事的两个说法。三季报覆盖 7 至 9 月,而作为主要产品的稀土氧化物现货价格,在 10 月中旬之后才开始回落。利润与先行指标说的是两个时点,需要放在一起看。
三个数:413.33 亿、36.46 亿、44.55 亿
第一个数是九个月的营业收入 413.33 亿元,同比增 36.45%。第三季度单季营收 155.34 亿元、同比增 35.96%,按上半年 257.99 亿元回算,占前三季的 37.6%(计算值)。
第二个数是归母净利润 36.46 亿元,同比增 136.55%;扣非净利润 36.56 亿元,同比增 168.34%。扣非高于归母,说明利润的增量来自经营本身。第三季度单季归母 15.93 亿元、同比增 161.13%;按上半年 20.53 亿元回算,环比增 40.3%(计算值)。
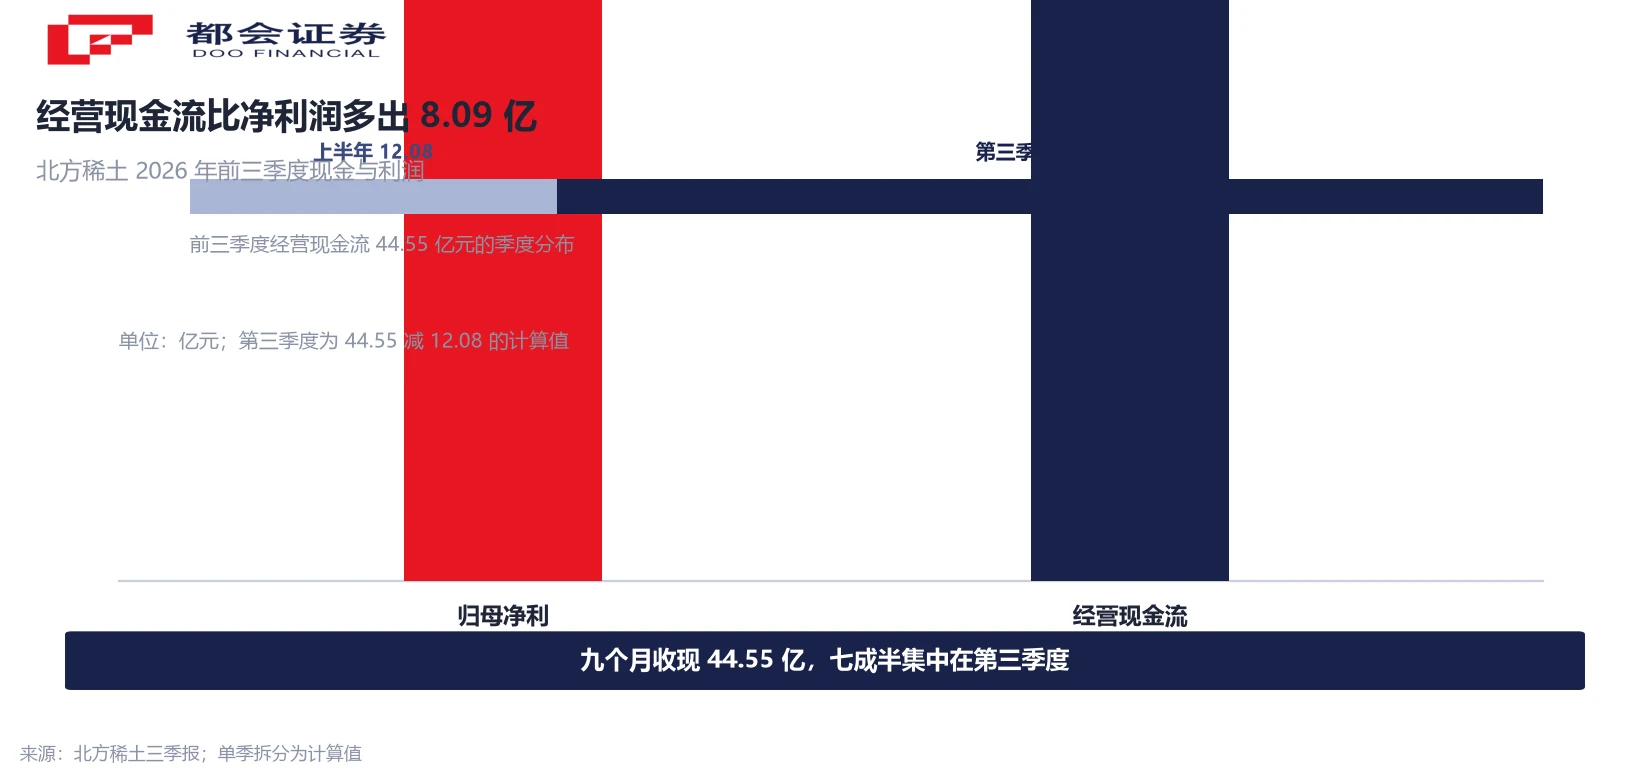
第三个数是经营活动产生的现金流量净额 44.55 亿元,同比增 63.46%。这一个数高于归母净利润 36.46 亿元,是三个数里最扎实的地方——上半年只有 12.08 亿元,回款集中在第三季度。
毛利端同样走高:前三季度毛利率 15.73%、同比抬 4.17 个百分点;第三季度单季毛利率 16.91%、同比抬 6.51 个百分点、环比抬 0.35 个百分点(均为按披露数计算)。费用端在收缩,前三季度期间费用率 2.71%、同比降 0.93 个百分点,其中销售费用降 14.00%、财务费用降 10.22%,管理费用增 6.33%、研发费用降 4.06%。
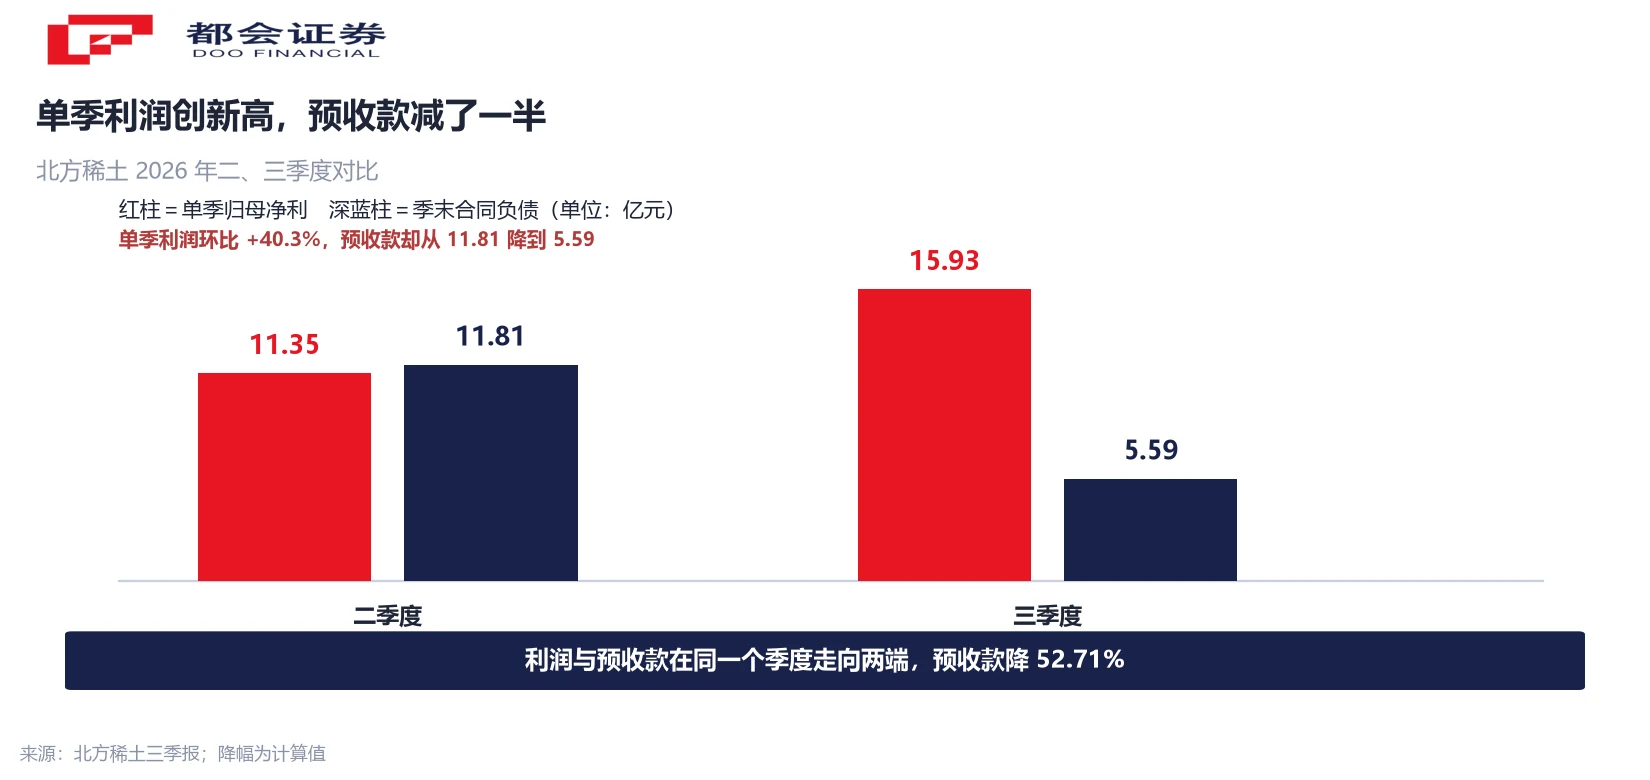
预收款退了:合同负债少了 6.22 亿
负债端有一个数方向和利润相反。合同负债,也就是客户预先支付、公司还未交货的货款,从 6 月末的 11.81 亿元降到 9 月末的 5.59 亿元,降幅 52.71%、减少 6.22 亿元。
这个科目在稀土冶炼分离生意里反映的是下游磁材厂提前打款锁货的意愿。同一个季度内预收款减少 6.22 亿元,说明接上来的新锁货订单没有填满上一批交完留下的空位。
与它配对的是应收账款:9 月末较 6 月末下降,但仍比年初的 39.10 亿元高 26.77%。一端是预收款在退,一端是应收款还在年初水平之上,两个科目合起来指向同一件事——结算上的便利更多让给了下游。
应付票据的同期变化是另一条线索。它从 6 月末的 10.02 亿元升到 9 月末的 14.75 亿元,较年初增 174.02%。采购端的现金支出改成了先挂账,这与经营现金流大幅回笼是同时发生的两件事,一个是收、一个是付。
存货减了 10.42 亿,绝对额仍在高位
9 月末存货 168.74 亿元,比 6 月末的 179.16 亿元减少 10.42 亿元、降 5.82%;比年初的 170.69 亿元减少 1.95 亿元、降 1.14%。占总资产的比例从 6 月末的 34.64% 降到 32.82%,年初为 35.47%。
去库的方向是对的,绝对额仍然不低。168.74 亿元是同期归母净利润 36.46 亿元的 4.6 倍(计算值)。在这个量级上,主要产品价格每变动一个百分点,对应的都是亿元级的存货价值变动。
公司把这层风险写进了三季报:主要稀土产品价格受宏观经济、行业周期、供需变化及地缘政治扰动等因素影响,存在波动下跌的可能性。
去库与减值是连着发生的。上半年公司计提了 7.31 亿元存货跌价准备;第三季度没有再出现大额计提——单季信用减值损失为 +0.19 亿元,方向为正,属冲回,第二季度该科目是 −0.70 亿元。价格若继续下行,减值会先于利润表反映出来。
第四季度的成本,用的是第三季度的价
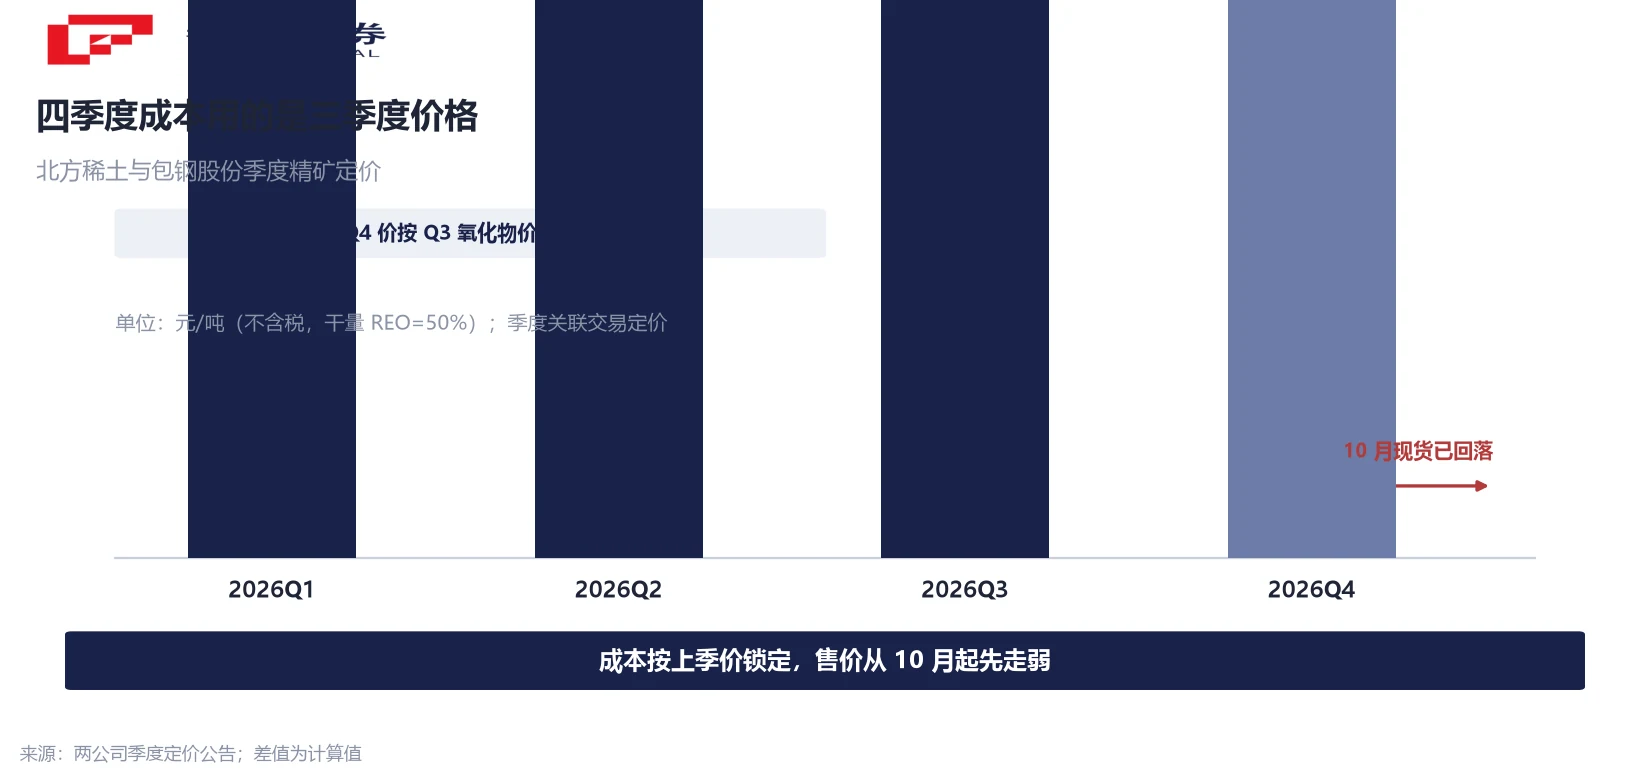
北方稀土的主要采购原料是稀土精矿,供应方是同一控股股东旗下的包钢股份(600010.SH)。两家公司在 10 月 9 日至 10 日双双公告,2026 年第四季度稀土精矿关联交易价格定为不含税 38769 元/吨(干量、REO=50%),比第三季度的 38565 元/吨高 0.53%。
这个价怎么算出来的,公告里写得很直白:按稀土精矿定价方法及 2026 年第三季度稀土氧化物价格测算。也就是说,第四季度的成本基准,用的是 7 至 9 月的氧化物价格。季度定价、每季首月上旬落定,是这套机制自 2023 年 4 月执行以来的固定规则。
回看全年四个季度:第一季度 26834 元/吨,第二季度 38804 元/吨(环比涨 44.61%,为定价机制改革以来最大单季涨幅),第三季度 38565 元/吨(环比降 0.62%,终结此前连续七个季度的上调),第四季度 38769 元/吨。与 2025 年第四季度的 26205 元/吨相比,本轮定价仍高出约 48%。
现货价格已经先走了一段。10 月 23 日当周,镨钕氧化物报 73 万元/吨、单周降 1.68%,金属镨钕降 1.11%,氧化镨与氧化钕各降 0.98%;另一家机构的口径是当周氧化镨钕降 1.9 万元/吨、降幅约 2.55%。同期重稀土品种反向上行,氧化铒单周涨 3.15%、氧化钬涨 2.31%,呈轻重分化。
供给端同期转松:9 月中国自缅甸进口的未列名氧化稀土从 8 月的 1346 吨回升到 3509 吨,占当月同类进口量的七成。需求端则是节前磁材集中补库之后进入空窗期,采购转为按需。两个方向都指向现货价格短期偏弱。
收现集中在第三季度
现金这一端是反向的好消息。前三季度经营现金流净额 44.55 亿元,高于归母净利润 36.46 亿元。按季度拆开:上半年累计 12.08 亿元,第三季度单季约 32.5 亿元(44.55 减 12.08,计算值)。九个月的回款里,七成半发生在最后三个月。
收回来的钱去了两处。一处是还债:9 月末一年内到期的非流动负债较上年末减少 45.03%、长期借款减少 12.49%,两项合计占总资产的比重下降 4.08 个百分点。另一处留在账上:货币资金较上年末增加 39.56%,占总资产比重上升 2.88 个百分点。筹资活动现金流净额 −15.95 亿元,比上年同期多流出 8.03 亿元。
资产端也做了减法。固定资产较上年末减少 2.79%;前三季度投资活动现金流净额 −8.70 亿元,上年同期 −9.40 亿元,资本开支规模比去年略低。扩产的增量在这一期不突出。
还有一个容易被跳过的科目:应收款项融资较上年末增加 35.07%、占总资产比重上升 1.39 个百分点。这是票据贴现或背书之后留下的科目,与应付票据增加是同一套结算习惯的两端。
三条可以跟的线
第一条是合同负债。从 6 月末 11.81 亿元降到 9 月末 5.59 亿元,是这份季报里最早转向的数。下一期如果继续走低,说明下游锁货意愿还在退;如果回升,说明第四季度的磁材备货重新接上。
第二条是第四季度精矿价与现货价会不会交叉。38769 元/吨已经落定、本季度内不再变动,而售价端从 10 月起在往下走。两条线如果靠拢,第三季度 16.91% 的单季毛利率在第四季度要维持,就需要现货价止住跌势。
第三条是存货与减值。168.74 亿元存货对应九个月 36.46 亿元归母净利,上半年已经计提 7.31 亿元跌价准备。价格下行的幅度,会直接决定第四季度是否还需要再提一笔。
这三条都不需要预判方向,把数字记下来、下一期对一遍就够。价格本身受供给、需求与政策多方影响,公司在三季报里也提示了波动下跌的可能性,本篇不对价格走向作推断。
常见问题
转向的是三季报负债端与存货端的三个数:合同负债从 6 月末 11.81 亿元降到 9 月末 5.59 亿元(减 6.22 亿元),存货从 179.16 亿元降到 168.74 亿元(减 10.42 亿元),应付票据较年初增 174.02%。这三个数描述的是下游下单意愿与公司自己的采购节奏,比利润表更早反映变化。它们与利润并不矛盾——季报覆盖 7 至 9 月,现货价格回落发生在 10 月中旬之后。
合同负债是客户预付、公司尚未交货的货款。在稀土冶炼分离生意里,它反映下游磁材厂提前打款锁货的意愿。同季度内减少 6.22 亿元、降幅 52.71%,说明新接的锁货订单没有填满上一批交付后留下的空位。同期应收账款仍比年初高 26.77%,两端合起来看,是结算上的便利更多让给了下游。
从周转看是好事,从减值看还不能松。9 月末存货 168.74 亿元,比 6 月末减少 10.42 亿元、降 5.82%,方向是去库。但绝对额相当于九个月归母净利润 36.46 亿元的 4.6 倍,占总资产仍有 32.82%。上半年公司已计提 7.31 亿元存货跌价准备,第三季度单季信用减值损失是 +0.19 亿元(冲回)。价格若继续下行,减值会先于利润表反映。
按公告口径,它由稀土精矿定价方法与 2026 年第三季度稀土氧化物价格共同测算得出,基准为干量、REO=50%、不含税。机制是每季度首月上旬,由公司经理层按公式计算并重新签订供应合同,自 2023 年 4 月起执行。所以第四季度的成本基准,用的是 7 至 9 月的氧化物价格。第四季度 38769 元/吨比第三季度 38565 元/吨高 0.53%,比 2025 年第四季度的 26205 元/吨高约 48%。
公司披露的是营业收入与营业成本。毛利率、净利率、期间费用率、单季经营现金流拆分、环比增速等,均为按披露数计算的值,正文与本页来源说明中已标注。计算口径为:单季毛利率 =(单季营业收入 − 单季营业成本)÷ 单季营业收入,第三季度为(155.34 − 129.07)÷ 155.34 = 16.91%。
说明这一轮的利润有现金对应。按季度拆,上半年经营现金流净额 12.08 亿元,第三季度约 32.5 亿元,回款集中在最后三个月。同期公司在还债:一年内到期的非流动负债较上年末减少 45.03%、长期借款减少 12.49%。另有一部分留在账上,货币资金较上年末增加 39.56%。
那篇讲的是稀土出口管制的「0.1% 规则」与执行条款,落点在政策与管制范围;本篇是稀土龙头三季报的报表结构解读,落点在合同负债、存货、季度定价机制与现金流分布。两篇主体与立题不同,可以并读:政策决定的是行业的边界条件,三季报反映的是企业在当期价格下的经营结果。
口径说明:① 毛利率 15.73% 与 16.91%、净利率 12.10%、期间费用率 2.71%、单季经营现金流约 32.5 亿元、合同负债降幅、存货变动与占总资产比例,均为本刊按披露数计算;② 精矿价格基准为干量、REO=50%、不含税;③ 报表期为 7 至 9 月,现货价格截至 10 月 23 日当周,两者时点不同、不可直接比较;④ 第四季度精矿价按第三季度氧化物价格测算,属定价机制结果。




