简体中文
 English

戴尔两天跌超 17%:巴克莱说这份亮眼增长里有内存涨价的水分
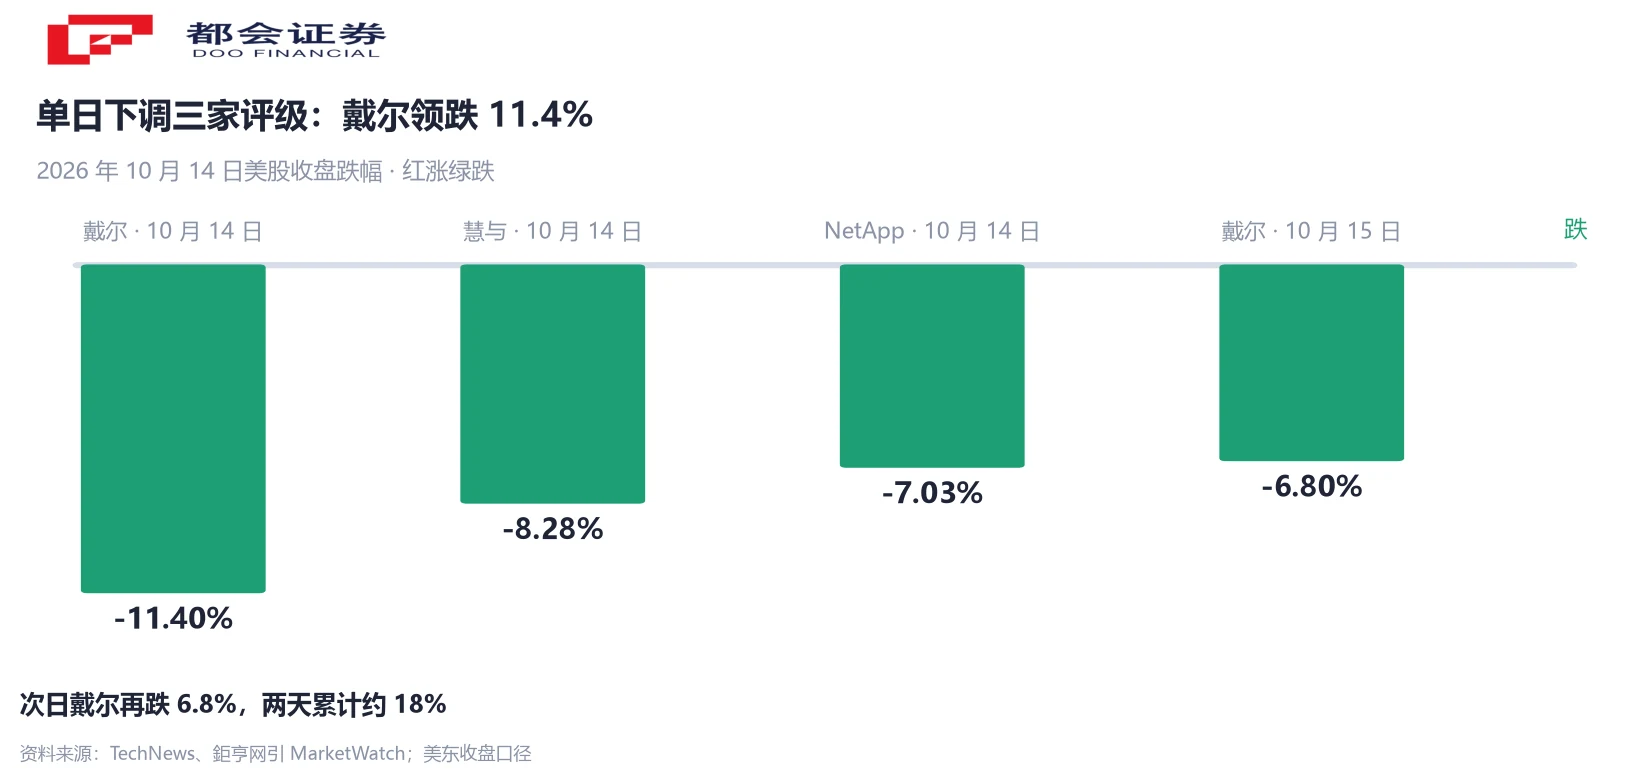
两天,跌掉约 18%。美东 10 月 14 日,戴尔科技收跌 11.4%,报 507.43 美元,创 2025 年 4 月以来最大单日跌幅;15 日再跌 6.8%,跌至 473 美元附近。在标普 500 成分股里,它领跌全场。
导火索是一份评级报告。巴克莱分析师 Tim Long 把戴尔的评级从「加码」降到「中立」,对该股的合理价值判断从 603 美元下调到 574 美元,同一天被降级的还有慧与与 NetApp。
这份报告值得琢磨的地方,是它的归因:戴尔亮眼的基础设施收入增长,相当一部分来自内存涨价——零部件成本上升被转嫁给客户,营收随之变高,出货量和利润率却没有同步改善。报告里有一句被广泛引用的判断:企业通常只把 IT 预算的约 5% 投向 AI。
这篇把这份报告拆开看:什么是「涨价型增长」,它为什么撑不住估值,以及戴尔自身那份创纪录的财报该怎么摆在同一张桌子上对照。
两天跌掉约 18%:评级一日下调三家
先看清跌了什么。10 月 14 日,戴尔收跌 11.4% 至 507.43 美元,创 2025 年 4 月以来最大单日跌幅,收盘价还创了 9 月 10 日以来新低;15 日再跌 6.8%,两日累计约 18%。同一天被巴克莱下调评级的慧与跌 8.28%,NetApp 跌 7.03%——数据中心硬件这条线整体承压。
放在一年的尺度上,这次回调的起点其实很高:戴尔年内涨幅此前一度超过 300%,9 月 17 日创下历史最高收盘后,股价已从峰值回落约一成多。巴克莱追踪的七档企业科技股今年平均上涨约 140%,远超标普 500 指数的约 14%。
涨得多、预期满,是这轮抛售能砸出深坑的土壤。而给出最后一击的,是归因层面的质疑。
「水分」指什么:涨价转嫁出来的营收
巴克莱报告的核心,是给这轮高增长重新归因。分析师 Tim Long 的判断是:硬件公司把上涨的内存成本转嫁给客户,产品售价随之提高,账面营收跟着上涨——收入在涨,出货量与利润率却没有同步改善。
这类增长有个共同的特征结构:量没变,价在变。内存价格上行周期里,同样的服务器卖出更高的价格,营收增速自然被抬高;一旦内存价格企稳甚至回落,这部分「涨价贡献」就会消失,基础设施收入的增速会直接承压。Long 预期,内存价格将在未来两年逐步正常化,甚至可能下跌。
需要说明的是,「水分」在这里是口径意义上的说法,指的是增长中由价格因素贡献的部分,与财务造假无关。分清「卖得更多」与「卖得更贵」,正是这份报告提供的分析工具。
需求的另一面:企业只拿出 5% 的 IT 预算
质疑的第二层落在需求端。巴克莱在报告里写道,市场越来越普遍地认为企业导入 AI 将带动硬件设备汰换,但企业通常仅将 IT 预算的约 5% 分配给 AI,且企业 AI 支出中只有约四分之一用于硬件。按这个口径推算,企业 IT 预算里流向 AI 硬件的比例只有百分之一点几。
Long 的表述更直接:企业营收的强劲表现,更多由内存成本带动;企业转向采用 AI 的贡献,目前还没有形成「显著的转折」。换句话说,CIO 们还没有用采购行为确认那场预期的换机潮。
这构成了与股价叙事的落差:市场把「AI 需求爆发」记在这些公司的涨幅里,而分析师在报表里先看到的,是零部件涨价。
戴尔自己的账:订单创纪录,利润率约 5%
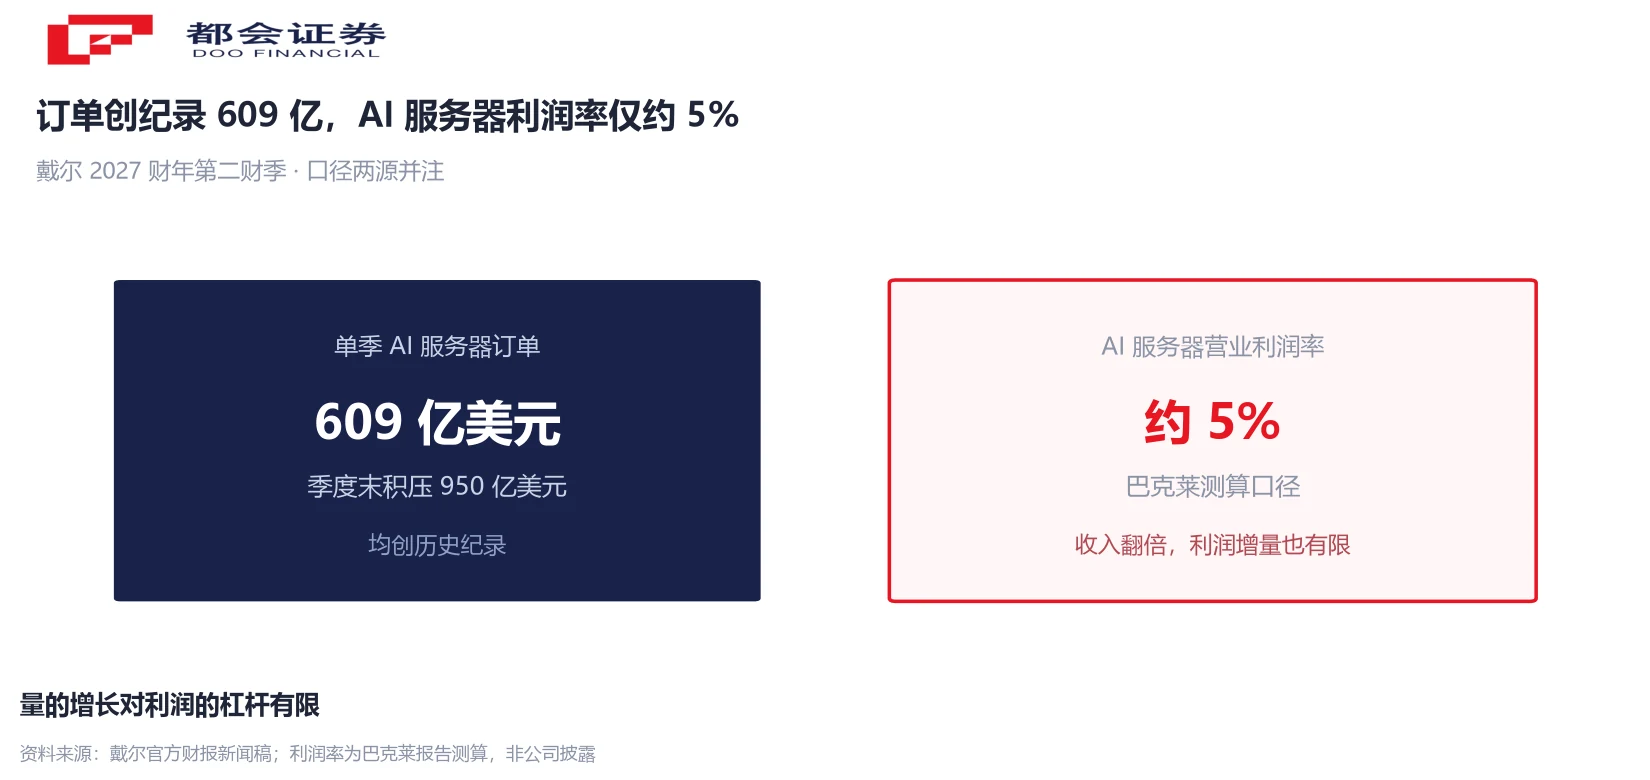
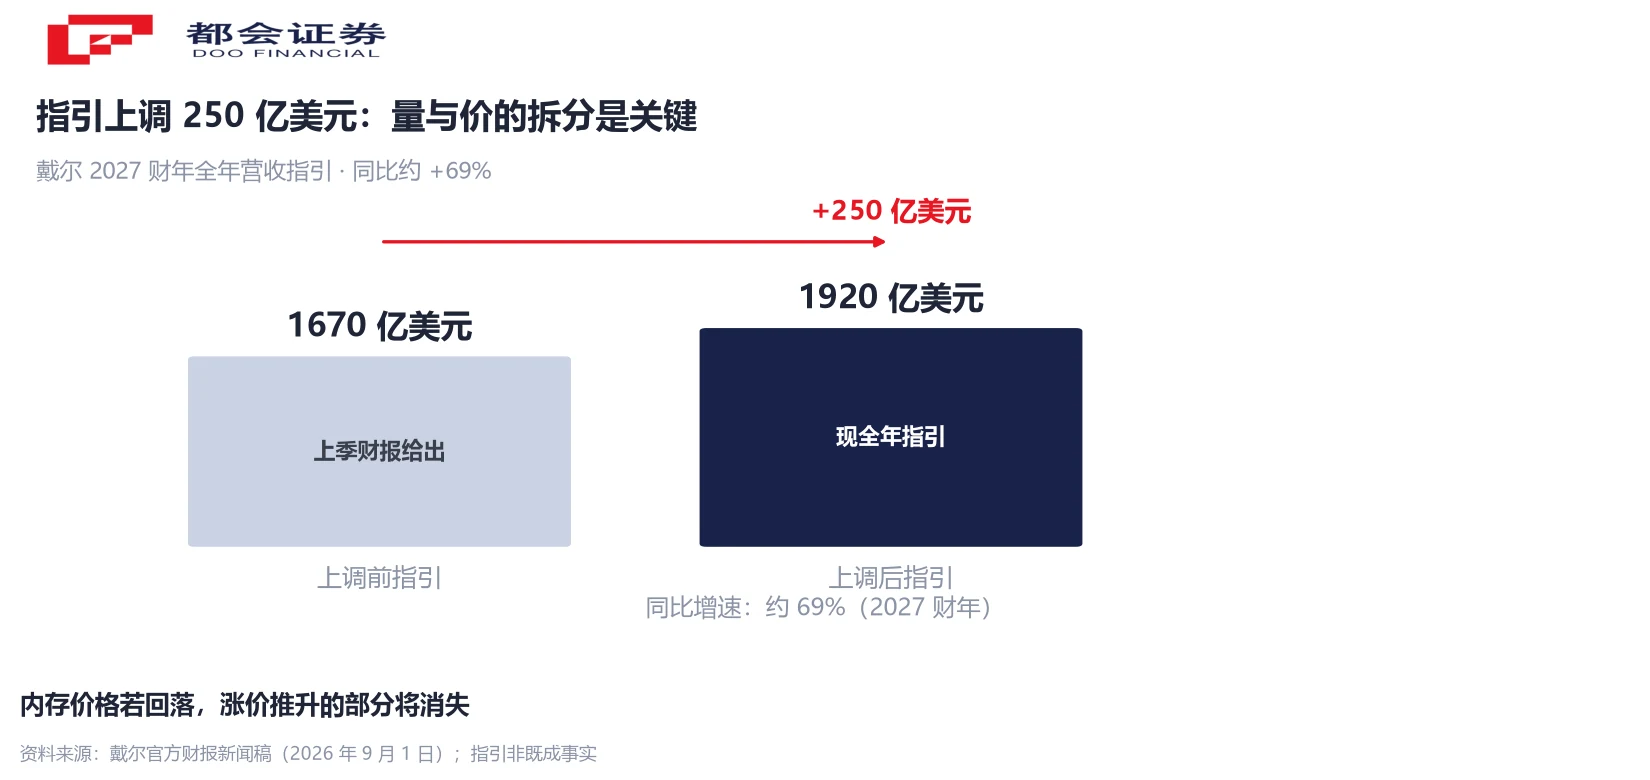
把戴尔自己的财报摆在旁边对照,画面会更完整。9 月 1 日公布的 2027 财年第二财季(截至 7 月 31 日)显示:营收 470 亿美元,同比增长 58%,创纪录;AI 服务器单季订单 609 亿美元创历史新高,季度末积压订单达 950 亿美元;全年营收指引上调 250 亿美元至 1920 亿。第三财季指引营收 490 亿美元,同比增长 81%。
值得注意的是,Long 并没有否定 AI 服务器业务本身。他预估戴尔本财年(截至 2027 年 1 月)AI 服务器营收将增至 750 亿美元,约为前一年的三倍;2028 财年甚至可能超过他 1000 亿美元的预测。但同一份报告里还有另一个数字:AI 服务器业务的营业利润率稳定在约 5%。
这两个数字放在一起,就是这场分歧的核心:订单和收入都在爆炸式增长,每单位收入留下的利润却很薄。管理层也承认增长中存在「通胀成分」——这与巴克莱的归因并不矛盾,只是双方对它能否持续给出了不同答案。
容易误读的三处:口径、杠杆与反转
第一处,价格因素不改变公司质地。巴克莱质疑的是增长的构成,戴尔的服务器份额、客户基础与积压订单都是真实的;「水分」影响的是增速的可持续性,而非公司的经营能力。把评级下调读成「公司出了问题」,属于过度引申。
第二处,薄利润率决定了「量」的杠杆有限。约 5% 的营业利润率意味着,即便 AI 服务器收入翻倍,落到利润表上的绝对贡献也相对有限;相反,一旦需求波动,薄利润业务的缓冲空间也小。这是「增长成色」问题里最实的一层。
第三处,涨价周期结束未必是好消息的反面。对戴尔而言,内存价格回落一方面降低成本压力,另一方面也会抽走巴克莱所指的那部分「涨价型营收」——同一个小周期,在收入端与成本端给出方向相反的影响。这也是为什么报告把「内存价格企稳」列为基础设施收入的压力测试项。此外,估值层面巴克莱给出参照:这组企业科技股 2027 年预期市盈率约 21 倍,高于过去五年平均的约 15 倍。
接下来盯什么:三个观察点
- 第三财季财报对 490 亿美元的兑现。公司指引该季营收同比增长 81%。如果兑现,说明需求的真实部分足以覆盖涨价的退坡;如果明显落差,巴克莱的归因会拿到更多证据。这份财报预计在 11 月下旬发布。
- 内存价格的边际方向。巴克莱把未来两年内存价格正常化甚至下跌作为基准情形之一。价格曲线走到哪,涨价型营收的占比就变到哪,这直接决定收入增速的读数。
- 企业 AI 支出占比有没有抬升。5% 的 IT 预算占比与四分之一的硬件比例,是巴克莱论据的基石。后续若企业 AI 硬件采购出现放量,这个基数的变化会先于财报反映在订单结构里。
需要说明,评级与合理价值判断均为机构观点,戴尔管理层对需求侧的判断(需求大于供给)与巴克莱并不一致,双方分歧将由后续财报验证。本文不构成任何投资建议。
常见问题
美东 2026 年 10 月 14 日收跌 11.4%,报 507.43 美元,创 2025 年 4 月以来最大单日跌幅;10 月 15 日再跌 6.8%,两日累计约 18%。触发因素是巴克莱在 10 月 14 日将戴尔评级从「加码」下调至「中立」。
分析师 Tim Long 认为尚未看到企业 AI 支出的显著拐点:企业通常仅将 IT 预算的约 5% 投向 AI,且企业 AI 支出中约四分之一用于硬件;近期基础设施收入的高增长相当一部分来自内存涨价向客户的成本转嫁。若内存价格企稳或回落,这部分营收增长将承压。评级由「加码」降至「中立」,合理价值判断从 603 美元下调至 574 美元。
指营收增长中由价格因素贡献的部分:内存等零部件成本上升被硬件公司转嫁给客户,产品售价与账面收入随之提高,但出货量与利润率没有同步改善。这是对增长构成的口径质疑,与财务造假无关。
2027 财年第二财季(截至 2026 年 7 月 31 日)营收 470 亿美元,同比增长 58%;AI 服务器单季订单 609 亿美元、季度末积压订单 950 亿美元,均创纪录;全年营收指引上调 250 亿美元至 1920 亿美元。管理层同时承认增长中存在通胀成分。
巴克莱测算戴尔 AI 服务器业务的营业利润率稳定在约 5%。利润率薄意味着收入的高增长对利润的杠杆有限,需求波动时的缓冲空间也小;这是判断「增长成色」时最实质的一层。
两端影响方向相反:成本端,零部件降价缓解成本压力;收入端,涨价转嫁带来的那部分营收增速会消失。巴克莱因此把「内存价格企稳或下跌」视为基础设施收入的压力测试项,而非单纯利好或利空。
不能。本文是对公开研报与公司披露信息的梳理与解读,评级与合理价值判断为机构观点,可能随时调整;文中预测与测算均存在不确定性。本文不构成投资建议,也不构成对任何具体标的的推荐。
口径说明:① 行情为美东收盘口径,10 月 14 日跌幅另有 11.27%(507.93 美元)的转载口径,本文取多数来源的 11.4%;② 年内涨幅各媒体写约 271% 至逾 300%(时点差异),取下限;③ AI 服务器营业利润率约 5% 为巴克莱测算,非公司披露口径;④ 企业 IT 预算 AI 占比 5%、硬件占企业 AI 支出四分之一为巴克莱报告数据;⑤ 评级与合理价值判断为机构观点。