
 简体中文
 English

毛利率停在 32.8%,净利率还能再往上走:云南锗业的利润改由费用率贡献
云南锗业(002428.SZ)10 月 20 日盘后披露三季度报告:前三季度营业收入 13.64 亿元、同比增 70.71%,归母净利润 1.76 亿元、同比增 869.79%,扣非净利润 1.63 亿元、同比增 7209.21%。
单看第三季度,营业收入 6.32 亿元、同比增 134.61%、环比增 42.65%;归母净利润 1.02 亿元,上年同期为净亏损 400.15 万元。
第二个交易日股价给出回应:10 月 21 日收 84.06 元、涨 6.51%,全天成交 57.15 亿元、换手率 10.40%。同一天总市值 549.0 亿元,而归母所有者权益是 16.30 亿元。
这份季报值得拆的不是 8.7 倍这个数字,是三个季度之间那道台阶换了位置:毛利率在二季度就跳到 32.8%,三季度没有再往上;净利率却还能再升 2 个点。利润的增量,来源从价格换成了费用。
先把三个季度的数摆开
把三个季度分开看,节奏很清楚。一季度营业收入 2.89 亿元、归母净利润 910.71 万元;二季度营业收入 4.43 亿元、归母净利润 6516.3 万元;三季度营业收入 6.32 亿元、归母净利润 1.02 亿元。三段相加,正好是前三季度的 13.64 亿元与 1.76 亿元。
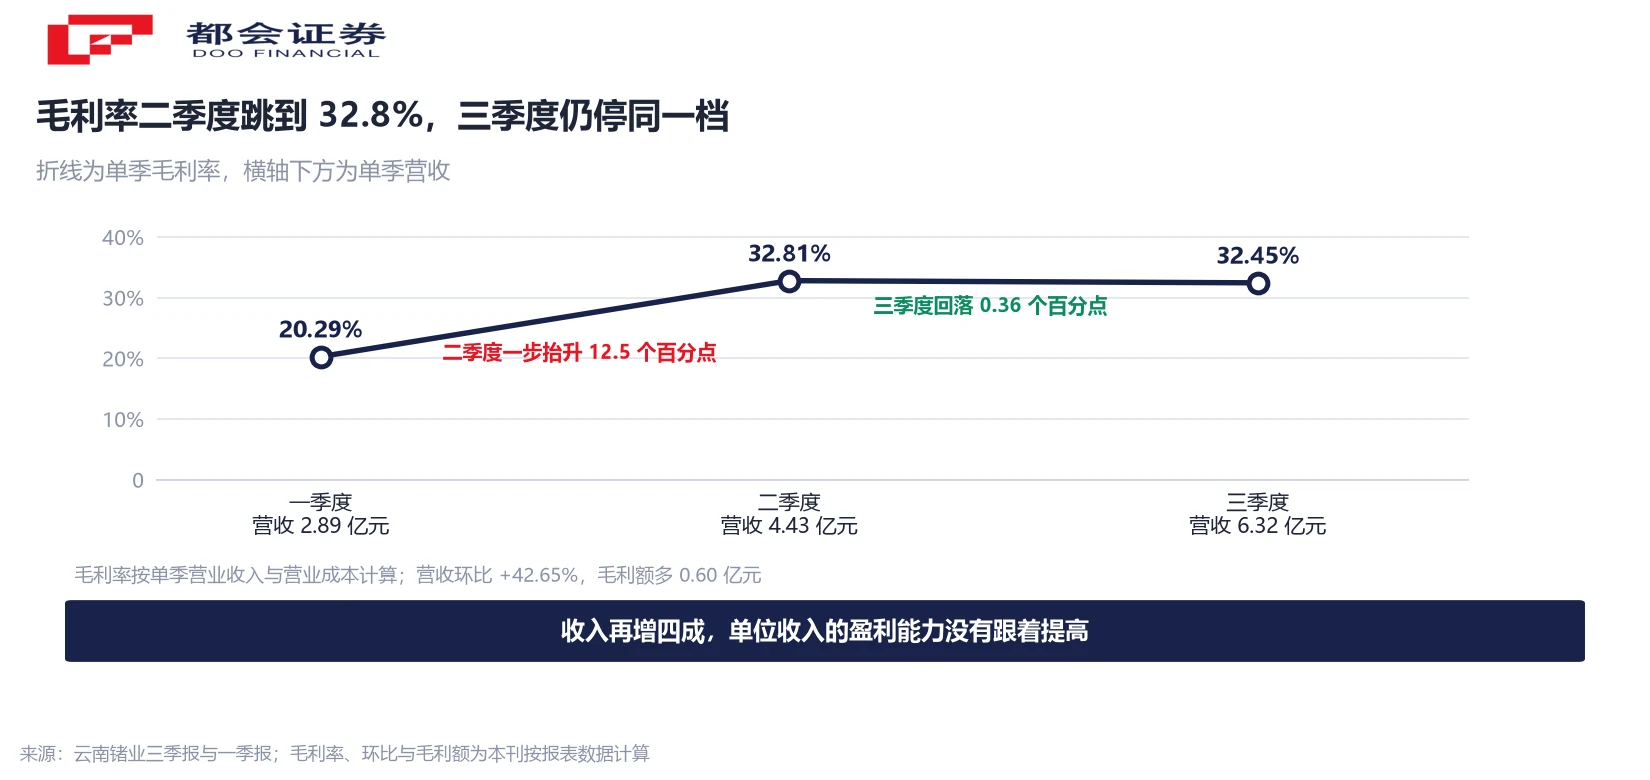
单季营业成本一并拆开:二季度 2.98 亿元、三季度 4.27 亿元,对应毛利 1.45 亿元与 2.05 亿元,毛利率 32.81% 与 32.45%。
两个口径要分开写。同比 134.61% 含着去年同期的低基数;环比从 4.43 亿元到 6.32 亿元增 42.65%(本刊按两季报表计算),只比较相邻两个季度。
上年同期的单季是亏损。归母净亏损 400.15 万元,所以季报给出的同比增速 2642.24% 是在一个负数分母上算出来的。数字本身没错,但用它说明经营改善会很含糊。
营收再增 42.65%,毛利率没跟着涨
毛利率是这份季报里第一个值得停一下的数。一季度 20.29%,二季度 32.81%,三季度 32.45%。二季度一口气抬了 12.5 个百分点,三季度反而退了 0.36 个百分点。
换个角度看:三季度营收环比多出 1.89 亿元,毛利额从 1.45 亿元增到 2.05 亿元、多出 0.60 亿元,增幅 41.1%(自行计算)。毛利额的增长几乎全由收入规模带来,单位收入的盈利能力没有提高。
这一点要和磷化铟的价格背景放在一起看。第三方测算显示,4 英寸磷化铟衬底 9 月报价区间在 6550 至 6700 元/片,较去年同期涨 65%(买化塑研究院口径,非公司披露)。价格同比在涨,三季度的毛利率却没跟着环比走高,说明当季售价与单位成本大体同步上行。
公司自己的成本说明也指向这里:红外级锗产品(毛坯及镀膜镜片)与光伏级锗产品受产量下降、原材料价格上升影响,单位成本同比上升。
费用率从 16.0% 降到 12.0%,净利率才又升 2.1 个点
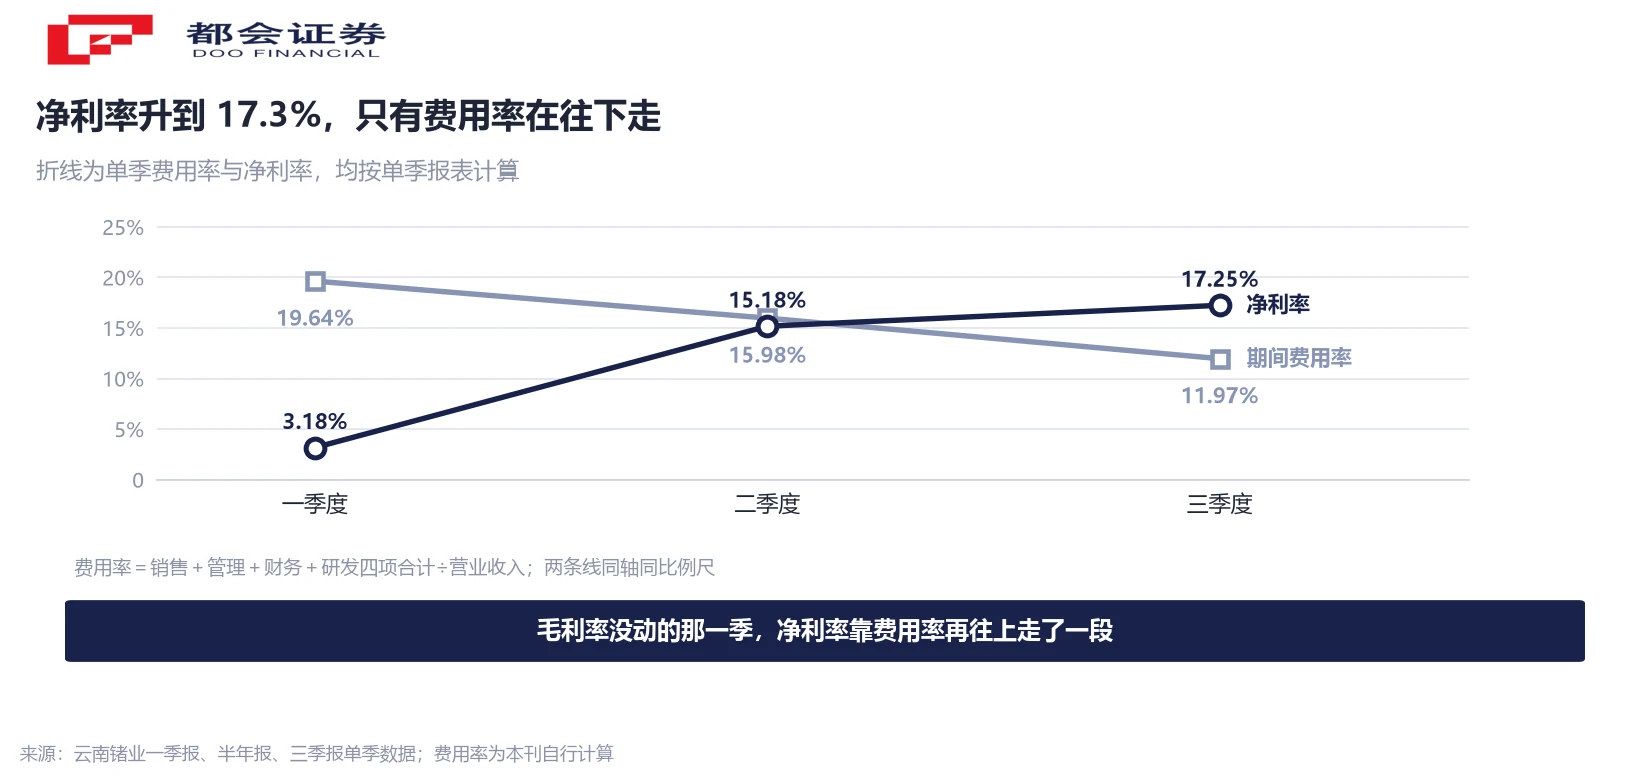
毛利率没动,净利率却动了。三季度净利率 17.25%,二季度 15.18%,一季度 3.18%。两个季度之间多出的 2.1 个百分点,要从毛利以下那一段去找。
期间费用是答案。三季度销售、管理、财务、研发四项共 7559.3 万元,二季度 7080.2 万元,只增 6.8%;同期营业收入增 42.65%。费用率因此从 15.98% 降到 11.97%,一季度还是 19.64%。
四项里有一项是往下走的:研发费用从二季度的 2812.9 万元降到 2350.5 万元,减少 462.4 万元。销售费用从 488.9 万元升到 715.8 万元,管理费用从 2392.8 万元升到 2811.3 万元,财务费用从 1385.7 万元升到 1681.7 万元。规模摊薄是费用率下降的主因,研发费用绝对额减少是其中一项,不宜读成投入加大。
再往下还有一层。三季度营业利润 1.2794 亿元,所得税费用 1781.0 万元,净利润 1.0901 亿元;其中少数股东损益 728.5 万元,归母净利润 1.0173 亿元。少数股东分走的部分来自合并范围内非全资子公司。
8.7 倍的分母:上年同期扣非只有 223 万元
扣非净利润的增速最容易被误读。1.63 亿元、同比增 7209.21%,反推上年同期扣非净利润约 223 万元(按 1.63 亿元÷73.0921 计算,本刊自行测算)。同期营业收入从 7.99 亿元增至 13.64 亿元。
把两个分母放在一起:一年前公司前三季度赚 223 万元、营收 7.99 亿元;今年赚 1.63 亿元、营收 13.64 亿元。倍数放大的是一年前的极低基数,绝对盈利规模仍只有亿元级。
另一组数据可以佐证现金回流在改善:前三季度经营活动现金流量净额 1.84 亿元、同比增 206.33%;期末合同负债 1.98 亿元,较期初明显增加,公司说明是磷化铟等产品的预收款增加。合同负债是已经收到、尚未确认收入的钱,对应的是之后的交付。
资产端也在扩张:期末总资产 45.49 亿元、较上年末增 33.43%;归母所有者权益 16.30 亿元、较上年末增 11.73%。总资产增速快于净资产,增量里有一部分来自负债。
增长的三条来源,成本的两处拖累
季报把收入增长拆成三条线。一是下游 AI 数据中心、光通信需求增加,磷化铟等化合物半导体材料销量同比增加;二是按合同约定交付前期签订的待履约合同,材料级锗产品销量同比增加;三是红外镜头市场开拓带来镜头类产品订单增加,红外级锗产品(镜头、光学系统)销量同比增加。
价格也出现在公司的说明里:磷化铟销售均价上升带动化合物半导体材料均价同比上升;原材料价格上涨带动红外级锗、光纤级锗产品均价上升。这两句方向相反——一个是产品卖得更贵,一个是原料买得更贵。
成本端的表述更具体:红外级锗产品(毛坯及镀膜镜片)与光伏级锗产品因产量下降、原材料价格上升,单位成本同比上升。同一家公司里,化合物半导体与材料级锗在放量,红外与光伏这两条加工线在拖单位成本。
季报没有按产品拆分毛利,「某个产品贡献了多少毛利」的说法缺报表依据。能确定的只有两条:营收增量主要来自化合物半导体材料与材料级锗,综合毛利率因此抬到 32% 以上;这条线之外的产品,成本压力是实际存在的。
利润在往上,股价还在高点下方 36.7%
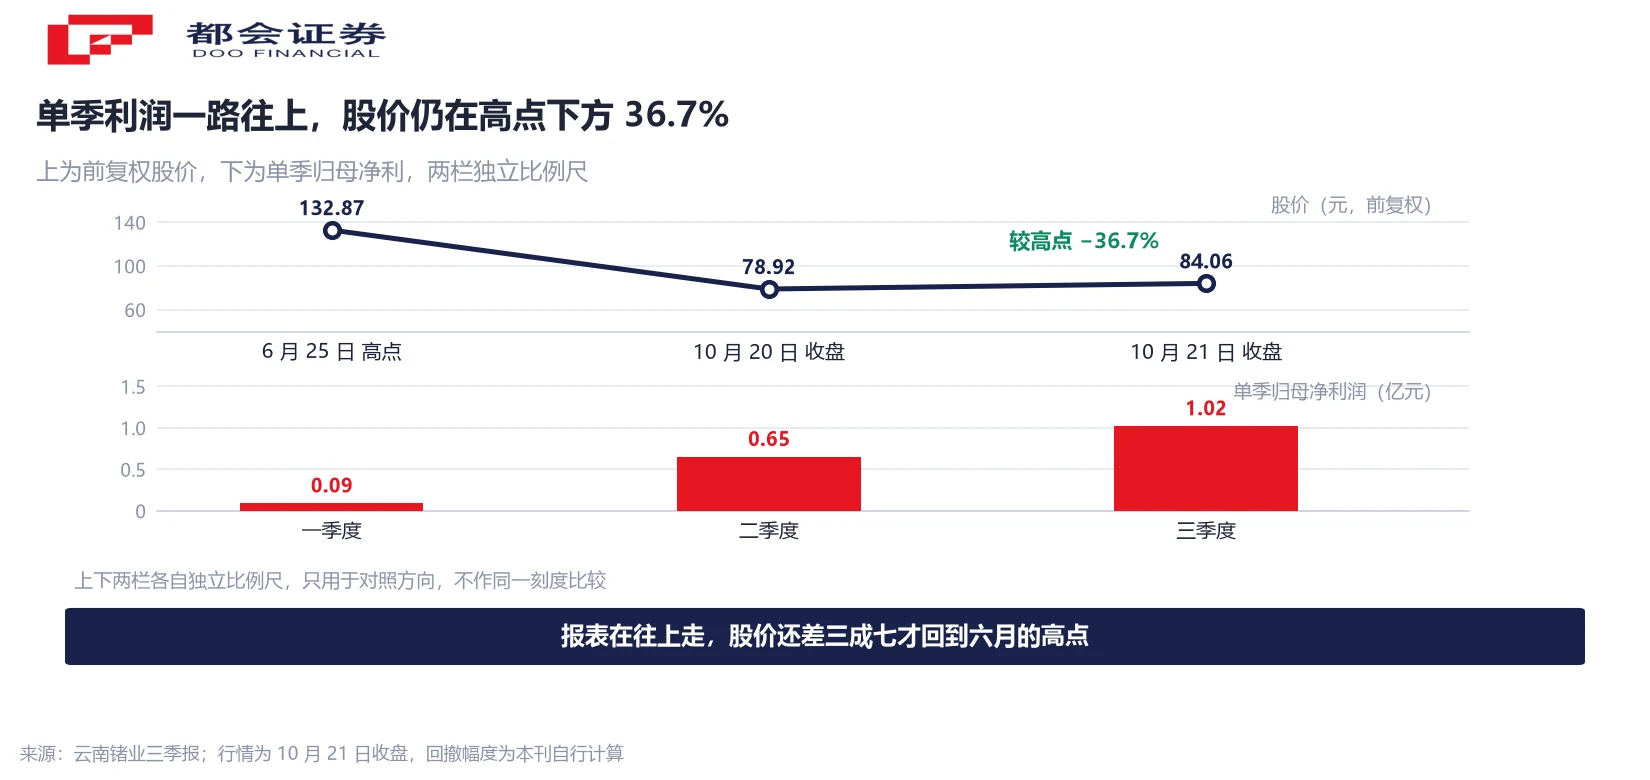
把股价和利润放在一条时间轴上,方向并不一致。归母净利润从一季度的 910.71 万元走到三季度的 1.02 亿元,一个季度一个台阶;股价则在 6 月 25 日盘中触及 132.87 元(前复权)之后回落,10 月 20 日收 78.92 元、对应市值 515.44 亿元。
季报出来后的第一个交易日,股价涨 6.51% 至 84.06 元,市值回到 549.0 亿元。即便算上这一天,距离 6 月的高点仍有 36.7% 的距离(自行计算)。当日成交 57.15 亿元、换手率 10.40%,是明显的放量。
估值口径要给全。按 10 月 21 日收盘价,市净率 33.67 倍——分母是 16.30 亿元的归母所有者权益,分子是 549.0 亿元的市值。这个倍数意味着定价与报表净资产差了两个数量级,反映的是对磷化铟这条线的预期,而预期本身不在报表里。
股东名单是同一份季报里的另一条线索。第三大股东章建平的持仓较半年报增加 1961.57 万股至 2627.55 万股,占总股本 4.02%(总股本 6.53 亿股)。报表在讲增长,股东名单在讲加仓,两件事并列摆出即可。
往后对着核的四件事
接下来的看点可以列成四条,都能对着下一份报表核:
- 四季度单季毛利率能否重新高于 32.81%。三季度的 32.45% 是二季度跳升之后第一次回落,若四季度继续低于二季度,说明价格对毛利的贡献确实在减弱。
- 费用率降到 12.0% 之后还有多少空间。营收继续放大能继续摊薄,但研发费用已出现绝对额下降,这条线不会一直往下。
- 合同负债 1.98 亿元何时转成收入。预收款对应之后的交付节奏,转收入的季度会同时影响营收与毛利。
- 红外级锗与光伏级锗的单位成本能否回落。公司把这两条线的成本上升归因于产量下降与原料涨价,产量恢复是唯一能自证的路径。
行业背景另说。第三方测算给出的数字是:2026 年全球磷化铟衬底需求约 260 万至 300 万片(2 英寸当量),有效合规产能约 75 万片,供需缺口超过 70%(Omdia、Yole 综合测算,非公司披露)。这个缺口是理解估值的前提,同时是行业测算,不等于任何一家公司的订单。
回到这份季报,最该被记住的不是 8.7 倍。是毛利率在二季度跳到 32.8% 后停住了,净利率还能往上走——利润的下一段弹性,已经不在价格这一头。
常见问题
第三季度单季营业收入 6.32 亿元、归母净利润 1.02 亿元,上年同期为净亏损 400.15 万元。前三季度累计营业收入 13.64 亿元、归母净利润 1.76 亿元、扣非净利润 1.63 亿元。
毛利率一季度 20.29%、二季度 32.81%、三季度 32.45%,同比是抬升的,环比退了 0.36 个百分点。三季度营收环比增 42.65%,毛利额同步多出 0.60 亿元,单位收入的盈利能力没有继续提高。公司同时说明红外级锗与光伏级锗产品因产量下降、原料涨价导致单位成本上升。
因为期间费用只增 6.8%,远低于营收 42.65% 的环比增速。费用率从 15.98% 降到 11.97%,净利率因此从 15.18% 升到 17.25%。四项费用里,研发费用从 2812.9 万元降到 2350.5 万元。
分母是上年同期的极低基数。单季看,上年同期为净亏损 400.15 万元,所以同比增速 2642.24% 是在负数分母上算出来的;扣非同比增 7209.21%,反推上年同期扣非净利润约 223 万元。倍数说明的是基数之低。
磷化铟是 800G、1.6T 高速光模块与 CPO 架构中激光器芯片的核心衬底材料。公司把收入增长的第一条原因写成下游 AI 数据中心、光通信需求增加带动磷化铟等化合物半导体材料销量增加。行业供需缺口数据来自第三方测算,非公司披露。
股价在 6 月 25 日盘中触及 132.87 元(前复权)后回落,10 月 20 日收 78.92 元,10 月 21 日季报后涨 6.51% 至 84.06 元,较高点仍低 36.7%。同期单季归母净利润从 910.71 万元走到 1.02 亿元,两者方向不一致。
经营活动现金流量净额 1.84 亿元、同比增 206.33%;合同负债 1.98 亿元,较期初明显增加,公司说明是磷化铟等产品预收款;期末总资产 45.49 亿元、归母所有者权益 16.30 亿元。
按 10 月 21 日收盘价,总市值 549.0 亿元、市净率 33.67 倍,分母是 16.30 亿元的归母所有者权益。这个倍数反映的是对磷化铟这条线的预期,预期本身不在报表里。
口径说明:① 同比与环比分开列示,上年同期单季为净亏损,增速在负数分母上算出;② 毛利率、费用率、净利率均按单季营收与单季成本费用计算,与本刊此前各篇同法;③ 223 万元、41.1%、36.7% 与市净率为本刊按报表与行情自行测算;④ 磷化铟价格只取一个区间并注明来源与时点,行业缺口为第三方测算,不等同于任何公司的订单。




