
 简体中文
 English

云南锗业 5 年 90 万片磷化铟长单:有效期写在许可证上
11-03 晚间,云南锗业披露一份编号 2026-054 的公告:控股子公司云南鑫耀半导体材料有限公司,与在纳斯达克挂牌的光通信企业 Applied Optoelectronics(下称 AOI)签了两份文件——《长期供货协议》与《年度合同》。次日股价开盘冲高,收盘涨停,报 75.38 元。
两份文件合起来看,是一个五年、90 万片、单年 13.05 亿元的故事。分开看,四种说法的约束力一层比一层弱:90 万片是框架里的「预计」,18 万片是年度合同里的数量,1.944 亿美元与 13.05 亿元是同一笔钱的两种写法,而这两份文件的有效期,都挂在一张出口许可证上。
同一份公告,四种不同强度的说法
11-03 晚间,云南锗业(002428)披露《关于签订日常经营重大合同的公告》,编号 2026-054。签约主体是控股子公司云南鑫耀半导体材料有限公司,对手方是 AOI,一家 2013 年在纳斯达克挂牌、主业为数据中心与电信市场设计制造光通信产品的美国公司。
《长期供货协议》约定:2027-01-01 至 2031-12-31,AOI 每年采购 18 万片、五年合计 90 万片 4 英寸 N 型磷化铟衬底。同一份公告又写明,这五年是「预计采购」,实际价格与数量需以后续年度合同、采购订单及出口许可批准情况为准。
《年度合同》把 2027 年度落到了具体数字:数量 18 万片,金额约 1.944 亿美元(不含税),折人民币约 13.05 亿元,占公司 2025 年度经审计营业收入的 122.46%。这里的关键词是「约」——公告紧接着补了一句,实际金额视出口许可批准数量及采购订单情况而定。
四个数字都真实,强度并不一样。90 万片是框架里的预计数量,18 万片是年度合同里的明确数量,1.944 亿美元与 13.05 亿元是同一笔钱,122.46% 是拿去年营收做分母。读这份公告的第一步,是把「预计」「约」「数量」这三个词分开。
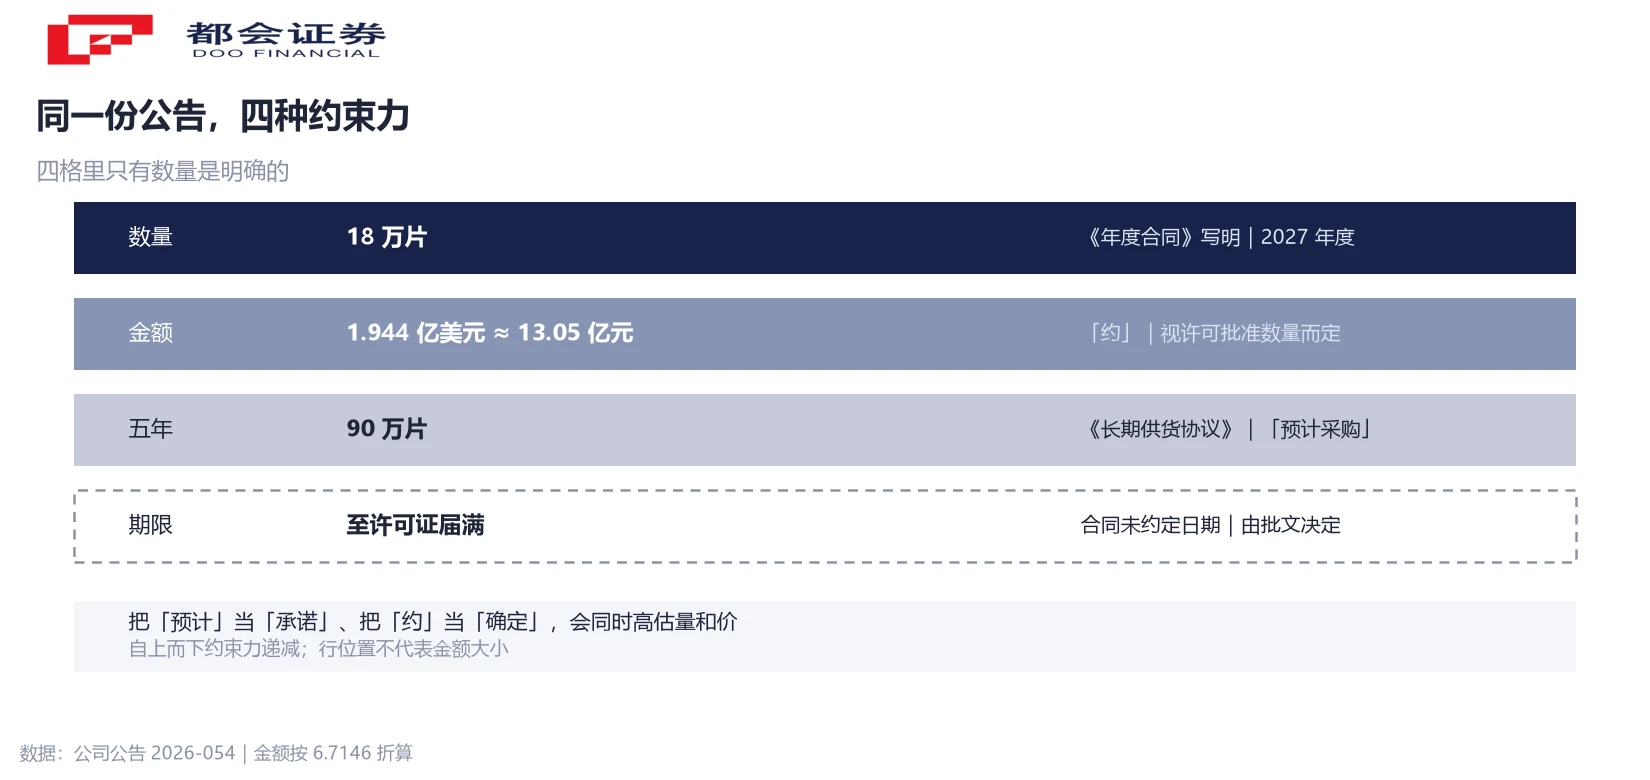
有效期写在许可证上:合同期限由一张批文决定
公告里最容易跳过的一句,是合同期限的写法:至商务部颁发(含续期)的两用物项和技术出口许可证载明的期限届满之日止。也就是说,这份年度合同什么时候到期,写在合同之外的一张批文上,双方并没有另行约定一个日期。
配套的还有履行条件:合同以取得并维持两用物项出口许可为前提;若许可审批不及预期,客户有权取消合同或受影响订单,并要求退款。公告把政策与市场环境变化、客户需求变化、出口许可审批进度、汇率波动四项并列为风险,许可的措辞最直接。
这条链在另一份文件里有印证。11-10 的投资者关系活动记录表里,公司称 6 英寸磷化铟晶片在手订单约 1.3 万片、合计金额约 3 亿元,已有部分订单取得出口许可、处于持续交付状态;同一份记录还提到,现有及在建产能已被锁定至 2027 年底。
「部分订单取得许可」「持续交付」两个说法放在一起,说明出口许可是按批次、按订单推进的流程,并非一次性开关。对看这份合同的人来说,能见度分成两段:量由合同锁定,能不能发出去由许可决定。
1.944 亿美元与 13.05 亿元是同一笔钱:换的是汇率
这两个金额经常被当作两条独立信息引用,其实是一次折算。公告注明,人民币金额按 2026-11-02 汇率中间价 1 美元约 6.7146 人民币折算。用这个数乘回去:1.944 × 6.7146 约等于 13.05,两头对得上。
再用两个金额分别除以 18 万片,得到两个单价:1,080 美元/片,以及 7,250 元/片。拿后者除以前者,隐含汇率 6.713,与公告的 6.7146 相差不到千分之一。这一步的作用是排除一种误读——两个单价来自同一笔钱,不存在两次议价。
把 7,250 元/片放到市场里比:截至 10-23,国内 4 英寸磷化铟衬底均价为 7,100 元/片,年初至今上涨 64.9%。合同隐含单价比现货均价高约 2.1%,这就是这份五年协议在价格一侧给出的全部溢价。
合同以美元结算,价格定在美元一侧,人民币金额随中间价浮动。汇率一动,报表口径的收入跟着动,这与产品涨价是两个不同来源。把「年初涨 64.9%」与「长约只比现货高 2.1%」并排放,读出来的东西并不相同。
122.46% 的分母是去年,前三季营收已经 13.64 亿元
122.46% 这个比例,分母是公司 2025 年度经审计营业收入。用 13.05 亿元反推,约 10.66 亿元。而 2026 年前三季度,公司营收已做到 13.64 亿元,同比增长 70.71%。
换一个分母,观感就变了:13.05 亿元相当于今年前三季营收的 95.7%。「相当于去年全年营收的 122.46%」与「相当于今年前三季的 95.7%」,前者听起来是一次跨越,后者听起来是接近持平。两个算法都对,选哪个分母,决定了读者第一眼的判断。
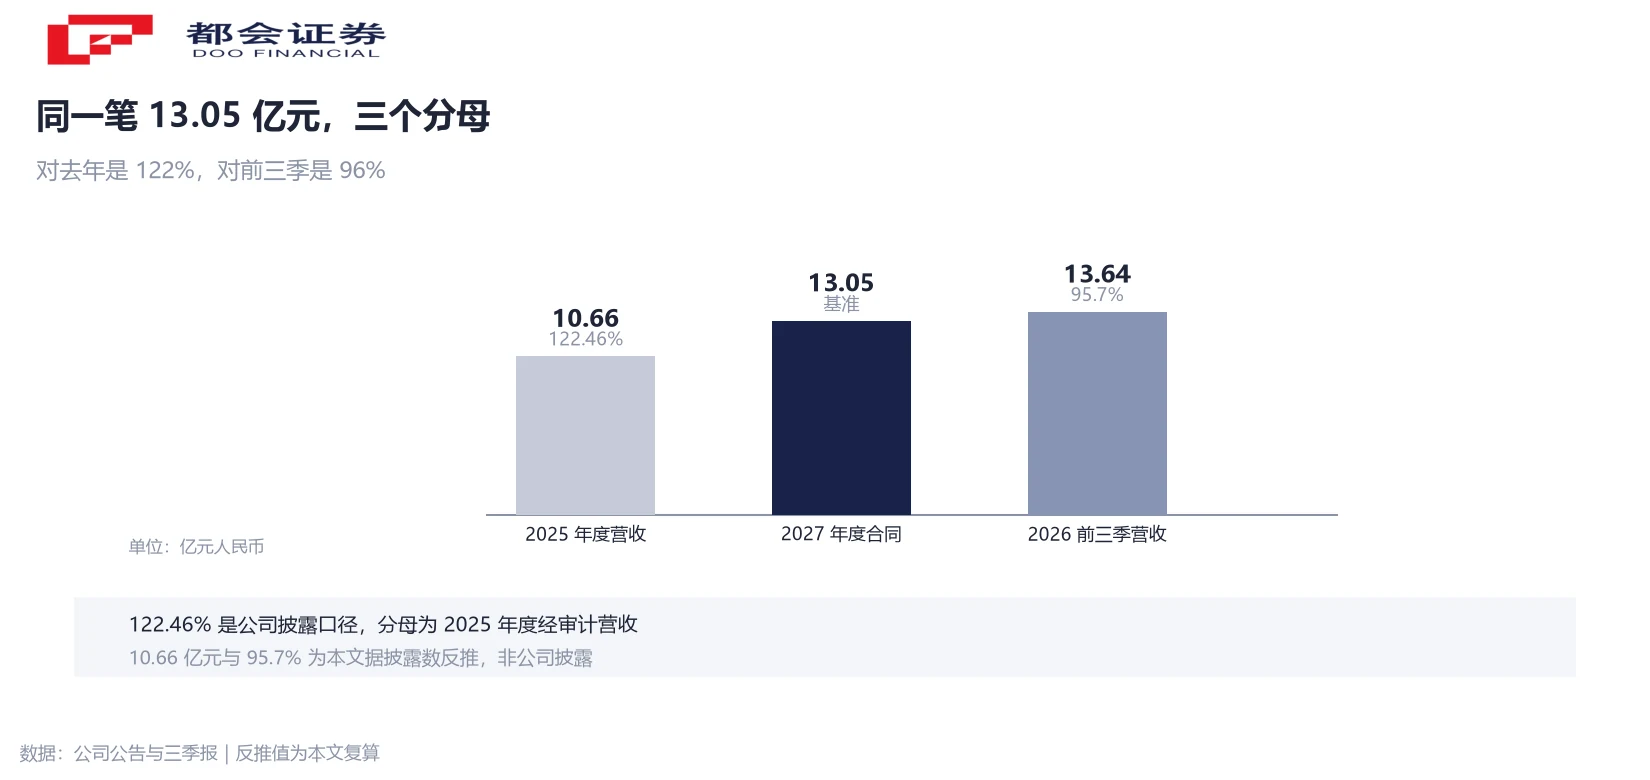
还有一层基数问题要一起看。2025 全年,公司归母净利润 2,014.60 万元,扣非净利润为亏损 680.67 万元。2026 年前三季归母净利润 1.76 亿元,同比增长 869.79%;其中第三季度单季 1.02 亿元,同比增长 2,642.24%。四位数的同比增速来自去年的小基数,与单季 1.02 亿元的绝对额要成对出现。
收入与利润也得分开。122.46% 是收入口径,合同金额不等于利润,也不在签约当期进表。它要按交付确认,落在 2027 年度及以后——公告只写「若合同顺利履行,预计将对履约年度的经营成果产生积极影响」。
18 万片对 15 万片:产能账比订单账更紧
产能这一侧的数字更硬。截至 2025 年底,公司磷化铟晶片产能 15 万片/年(2 至 4 英寸),2026 年计划生产 18 万片。而 AOI 在 2027 年一家要 18 万片。
三个数摆到一起:18 万片相当于 2026 年全公司计划产量的 100%,相当于 2025 年底名义产能的 120%。同一只客户的需求,已经吃满现有产线的全年产量。
扩产在路上。4 月启动的项目投资 1.89 亿元、建设期 18 个月,新增年产 30 万片(折 4 英寸,含 6,000 片 6 英寸),最终形成 45 万片/年。按 45 万片测算,18 万片约占四成。这个四成是测算值,前提是项目按期投产、产能同步释放——18 个月的建设期意味着新增产能落在 2027 年内,而非年初。
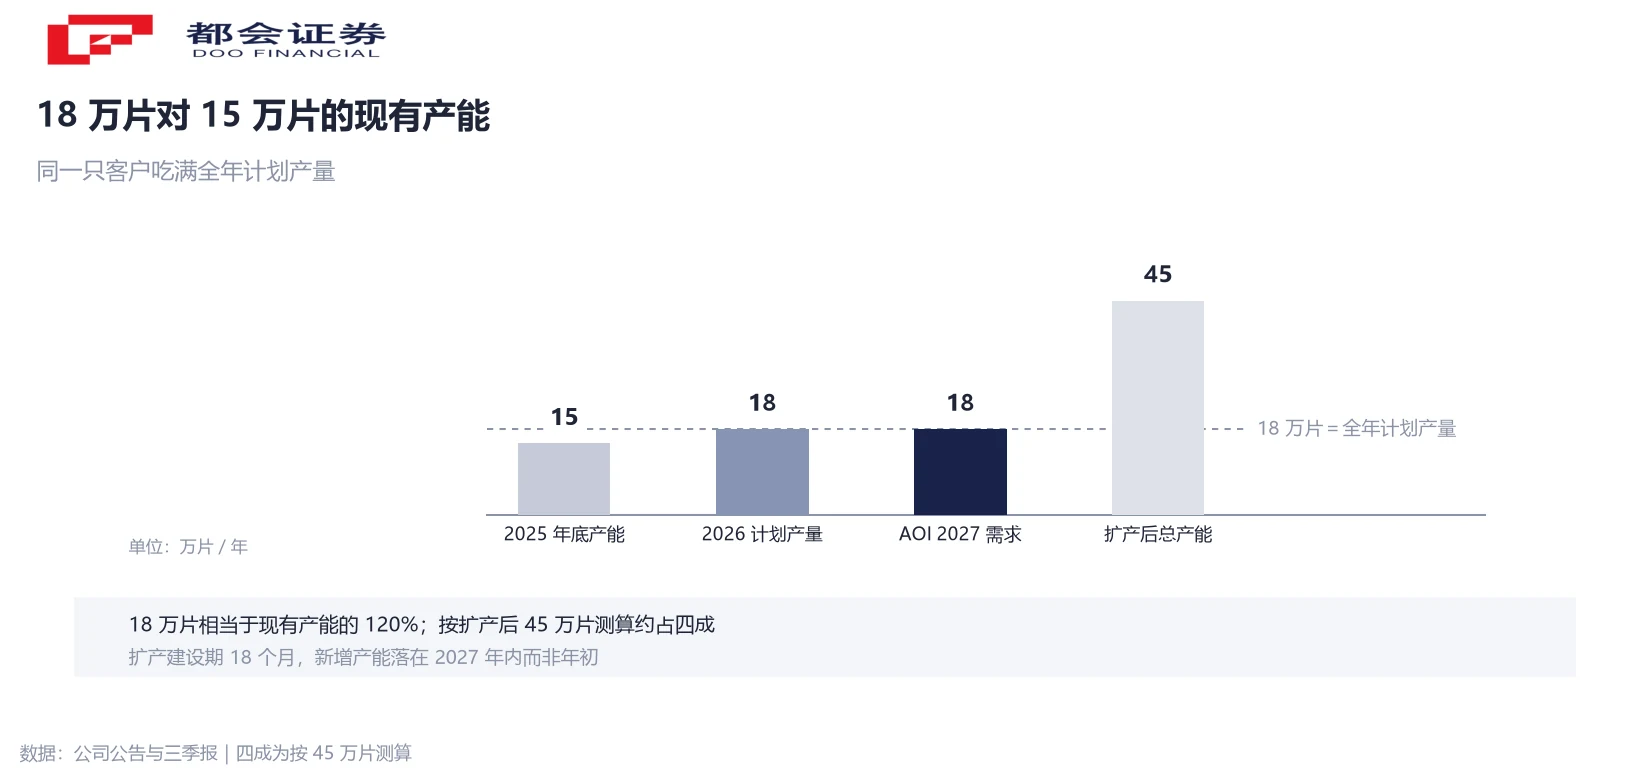
所以合同锁住的是量,交付取决于爬坡。一只客户占掉四成,其余客户能拿到的货要等新产能,这就是「订单能见度高」与「收入确认快」之间的那段距离。三季末合同负债约 1.98 亿元、同比增超 123 倍,预收款是这条链上最先动的那个数。
锁的是量:一份没有加价的五年长约
把单价放到时间轴上看,会出现一个与「涨价 64.9%」方向不同的读法。2027 年度的 18 万片按 1,080 美元/片锁定,对应约 7,250 元/片,而 10-23 的现货均价是 7,100 元/片。长约在价格上没有加价,锁的是量。
这也是长协常见的结构:买方用确定的量换确定的供应,卖方用价格上的让步换五年产能规划的依据。五年 90 万片若按 2027 年的单价平推,对应金额约 9.7 亿美元。这是本文按单一价格做的测算,公司并未披露五年合同总额。
价格风险因此留在两头。一头是现货价:若继续上涨,长约里的固定价对卖方不利;另一头是汇率:美元结算的收入折成人民币,随中间价浮动。公司在公告的风险提示里把这两项都写了进去,与许可审批、客户需求并列。
对读者来说,这份合同的价值不在「13.05 亿元」这个数,而在它的结构:量是硬的,价格是平的,期限是外生的。三者当中,只有第一个写在了合同里。
三条可以自己跟的线索
这份公告的信息密度集中在一处,跟踪的抓手也只有几个,都可以在定期报告与公告里自己找。
- 许可:商务部两用物项和技术出口许可的批准数量与续期时点。年度合同金额与批准数量直接挂钩,这是最先要看的变量。
- 产能:45 万片/年项目的建设进度与投产时点。18 个月的建设期,决定新增产能落在哪一季。
- 预收与交付:季度合同负债、存货与在建工程的变化。三季末合同负债约 1.98 亿元,是交付节奏的先行读数。
- 价格:4 英寸磷化铟衬底均价。10-23 为 7,100 元/片,年初至今涨 64.9%,与长约的 7,250 元/片构成一组对照。
把这四项按月摆开,就不必依赖标题里的那个百分比。合同的约束力、交付的真实速度、价格的方向,分别落在不同的表格里。
常见问题
不是。公告把它写成「预计采购」:2027 至 2031 的五年里 AOI 预计每年采购 18 万片、合计 90 万片,实际价格与数量需以后续年度合同、采购订单及出口许可批准情况为准。写明数量的只有《年度合同》里的 2027 年度 18 万片。
按交付确认,落在 2027 年度及以后。公告只表述为「若合同顺利履行,预计将对履约年度的经营成果产生积极影响」,并未给出确认时点;且实际金额视出口许可批准数量与订单情况而定。
不要。两者是同一笔钱的两种写法,人民币金额按 2026-11-02 中间价 1 美元约 6.7146 折算。用 1.944 乘 6.7146 约等于 13.05,可以互相验证。
磷化铟衬底属两用物项,出口需取得商务部许可。公告把合同期限写成至许可证载明期限届满之日止,履行以取得并维持许可为前提;审批不及预期时,客户可取消合同或受影响订单并要求退款。
按现有口径,18 万片相当于 2026 年计划产量 18 万片的 100%、2025 年底名义产能 15 万片的 120%;按扩产后 45 万片/年测算约占四成。四成是测算值,扩产项目仍在建设期,产能将随进度逐步释放。
按 2027 年度 18 万片对应约 1.944 亿美元折算,约 1,080 美元/片;按人民币口径约 7,250 元/片。同期 4 英寸衬底现货均价为 7,100 元/片(截至 10-23),合同单价比现货高约 2.1%。
与公司 2025 年度经审计营业收入比。用 13.05 亿元反推,去年营收约 10.66 亿元。若换成 2026 年前三季营收 13.64 亿元作分母,同一笔金额相当于 95.7%。
属日常经营性合同,公司按信息披露规则以《关于签订日常经营重大合同的公告》披露,无需提交股东大会审议。公告同时列示了许可审批、政策与市场环境、客户需求、汇率四类风险。




