
 简体中文
 English

担保物从租约和芯片换成了一栋楼:英伟达为 Nscale 的 460 兆瓦项目兜底逾 50 亿美元
据 The Information 10 月 29 日报道,英伟达正与新兴 AI 云厂商 Nscale 洽谈,拟为后者位于美国西弗吉尼亚州的一座 460 兆瓦数据中心提供信用担保,规模按行业估算可能超过 50 亿美元。报道明确说明,协议尚未签署。
这笔担保值得单独拿出来看,是因为担保的对象变了。按报道转述的知情人士口径,这一次采用的结构是「剩余价值担保」,针对的是数据中心建筑与电力基础设施本身;英伟达此前更大规模的信用支持,通常覆盖客户的数据中心租约或芯片采购融资。
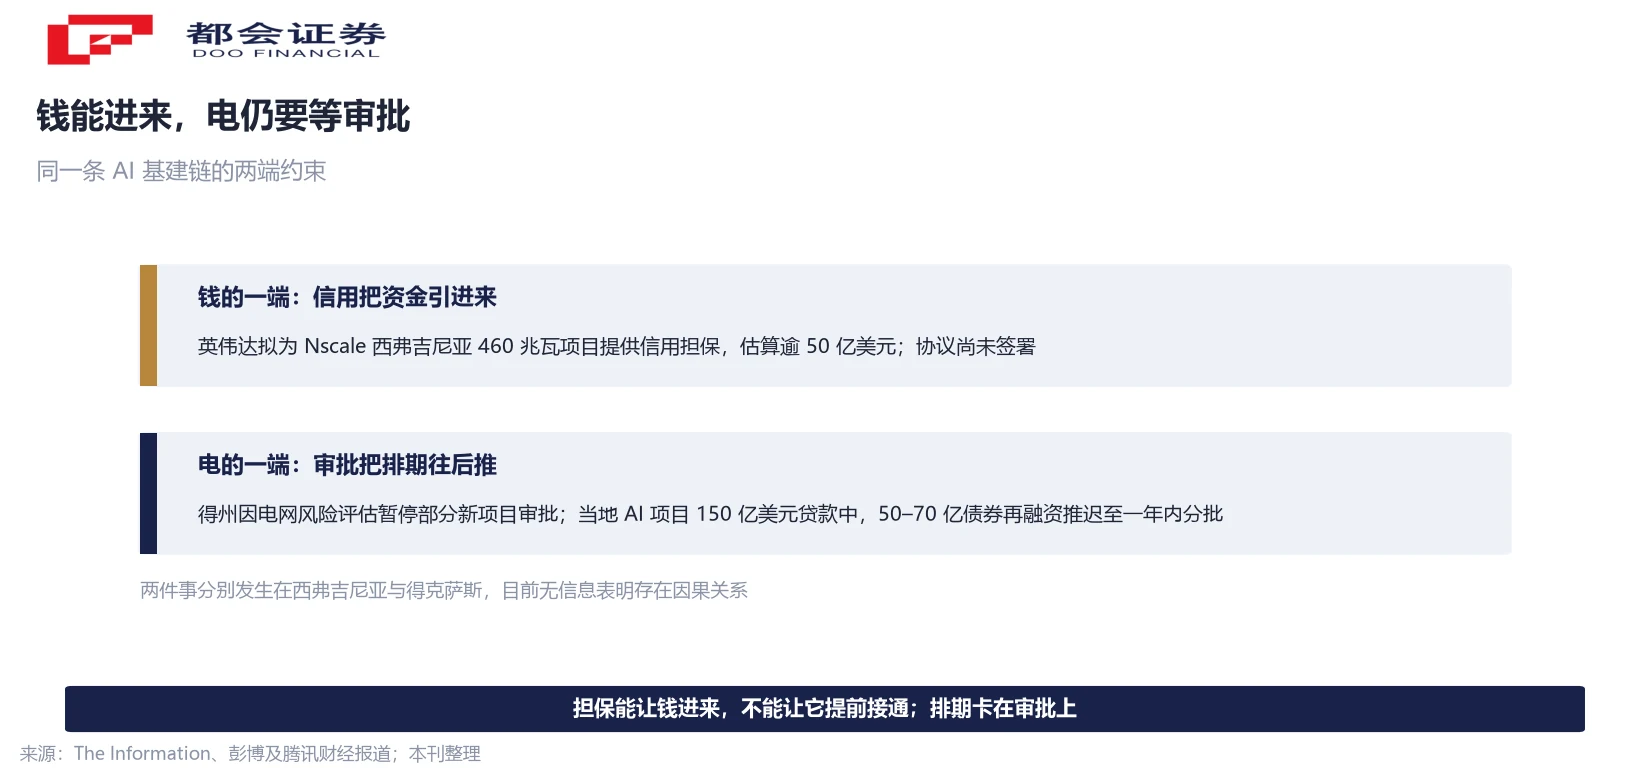
同一周的另一条消息方向相反。美东 10 月,得克萨斯州因电网风险评估暂停部分新项目审批后,由摩根士丹利牵头的银行团推迟了一笔 AI 算力项目贷款中的债券再融资,原定 9 月出售的 50 亿至 70 亿美元,现改为一年内分批处置。
一笔担保,担保的东西换了
先把事实范围划清。据 The Information 10 月 29 日报道,英伟达正与 Nscale 洽谈,为后者位于西弗吉尼亚州的一处数据中心提供信用担保,金额按行业建设成本估算可能超过 50 亿美元。报道同时说明,协议尚未签署,金额与条款都可能变动。
Nscale 在上一阶段的上市招股文件中披露,已与 Anthropic 签署一份价值 450 亿美元的合同,出租其 Monarch 数据中心园区内首座 460 兆瓦建筑,该建筑计划部署英伟达新一代 Vera Rubin 计算平台。据另一位知情人士,Anthropic 还计划以规模大致相当的合同,租用园区第二期设施。
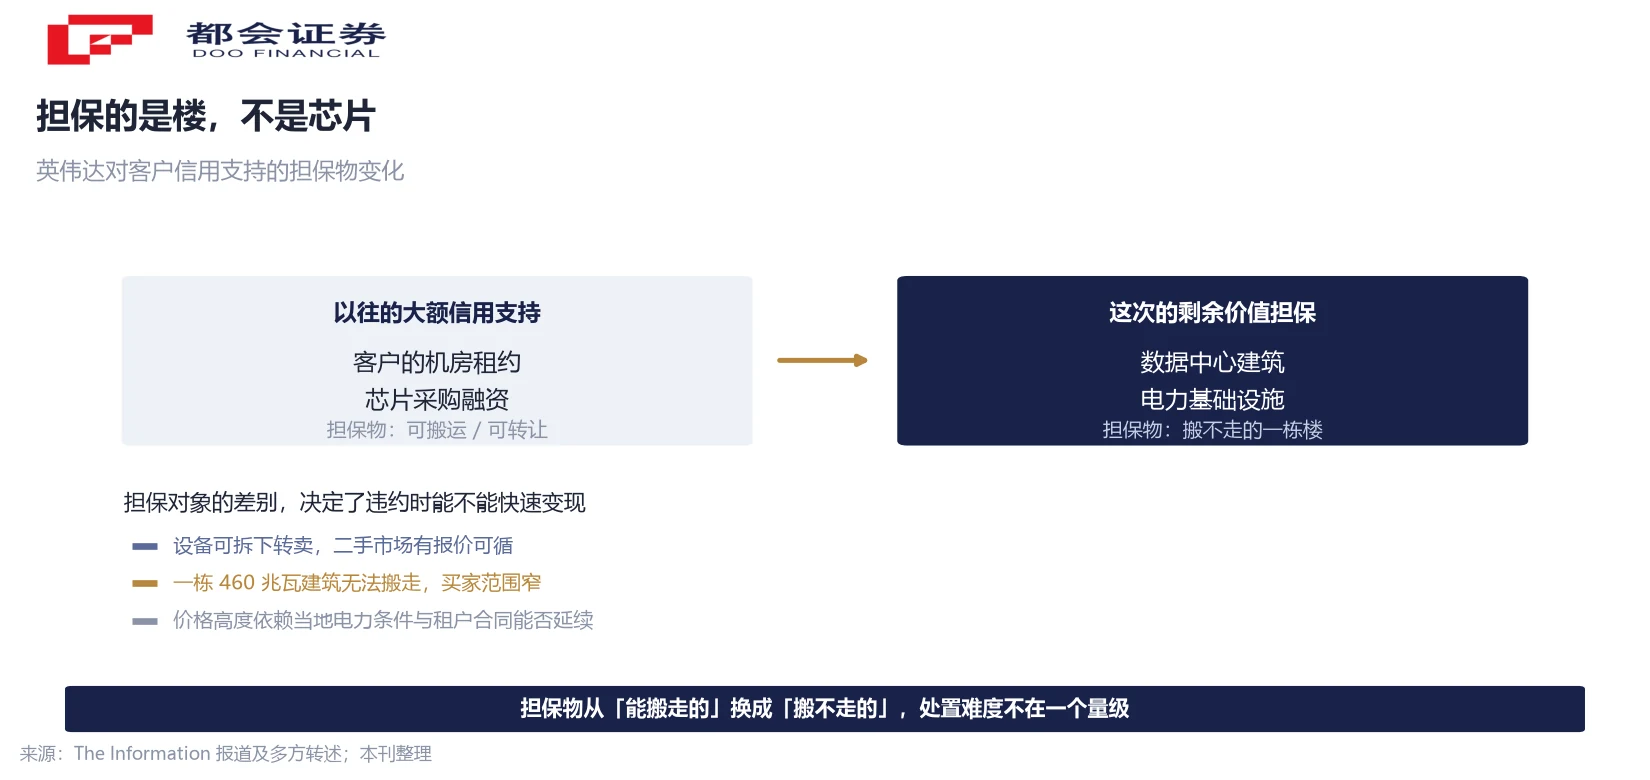
这一次与以往不同之处,在于担保的是数据中心建筑与电力供应设施;英伟达此前对客户的大额信用支持,通常覆盖客户的机房租约或芯片采购融资。可搬运的设备与搬不走的楼,在违约时的处置难度不在一个量级上。
50 亿美元是怎么算出来的
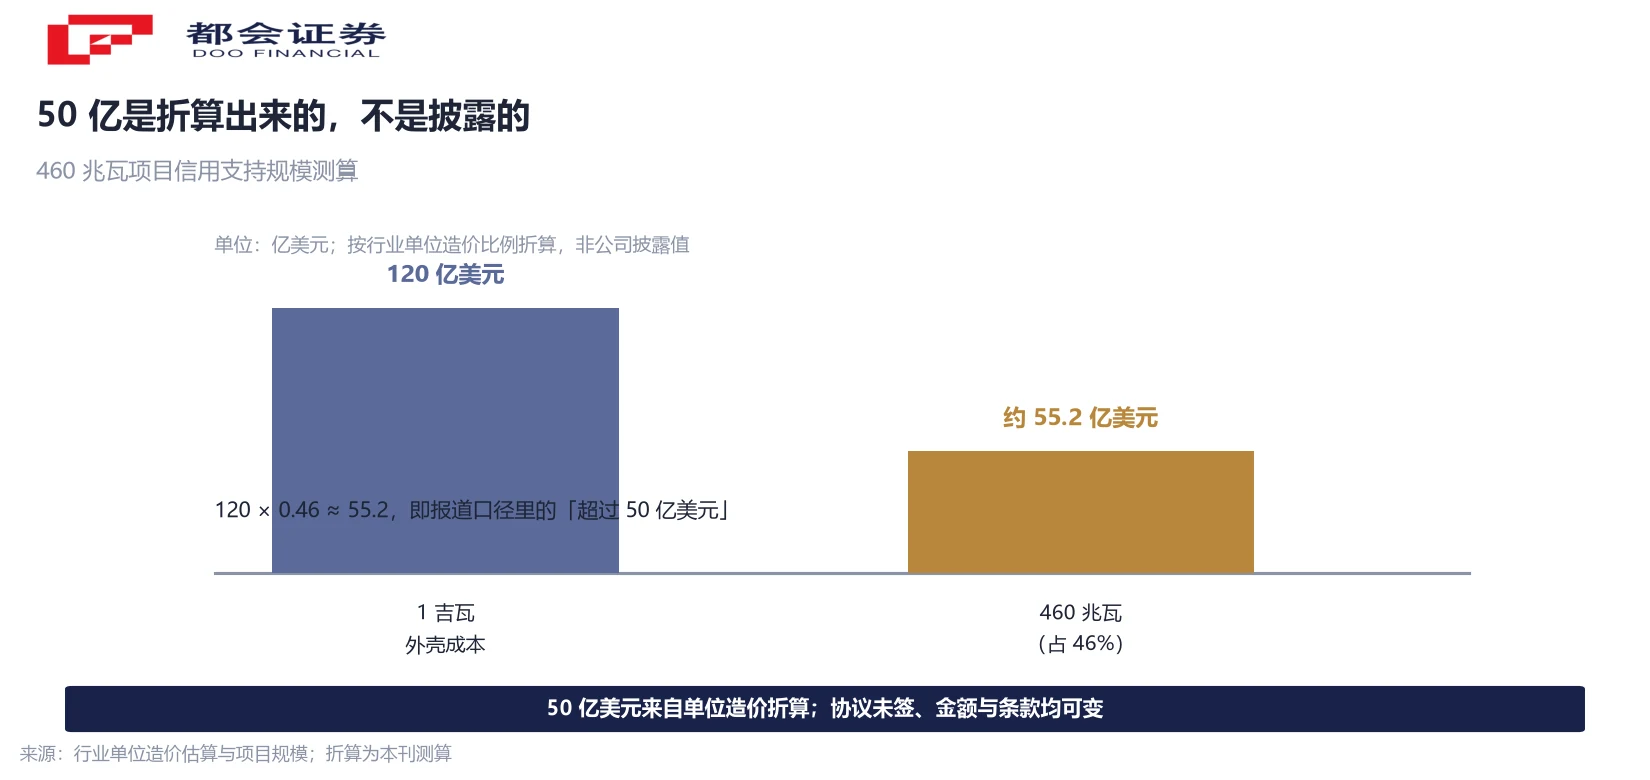
超过 50 亿美元这个数字的来源是一条行业估算,不是公司披露。行业估算建设 1 吉瓦供电能力的数据中心主体设施与外壳成本约 120 亿美元;本项目首栋建筑为 460 兆瓦,相当于 1 吉瓦的 46%。
按同一口径折算:120 亿美元 × 0.46 ≈ 55.2 亿美元,这就是「超过 50 亿美元」的来路。有两点要说明:这是按单位造价做的比例折算,不是招股文件里的披露值;实际金额取决于最终担保的覆盖范围,土地、建筑、变电与冷却系统是否都计入,会得出不同的数。
把金额放回项目体量看,比例关系更清楚。该园区占地约 2,250 英亩,长期规划供电容量超过 8 吉瓦,首期建设规模 2 吉瓦、计划 2028 年上半年投入运营。50 亿美元量级的信用支持对应的是首栋 460 兆瓦建筑,不是整个园区。
剩余价值担保,贵在把信用主体换了一个
按报道转述的知情人士说法,这一安排会采用针对数据中心本身的「剩余价值担保」结构。它的作用点在信用端:项目融资的评级主体,从一家尚未实现盈利的初创公司,换成了一家投资级芯片厂商。
这个替换直接改变融资条件。数据中心属于资本密集、回收期长的资产,贷款方最关心项目公司自身的偿付能力;把英伟达的信用引入之后,Nscale 有望以接近投资级的条件为项目建设融资。同样的建筑、同样的客户合同,多了一方信用之后,能借到的钱和价格都不一样。
这一条要与「已确认」区分开。担保结构、期限与触发条件都还在谈判中,报道使用的是「洽谈」「可能」这类措辞。把它读成已经落地的融资安排,会高估确定性。
代价是违约时要接手一栋楼
担保不是单向的。按报道描述,如果 Nscale 在建设款项支付上违约,英伟达将介入代为付款,并在过渡期内接管该设施,同时协助安排出售与再租赁。
难点在资产的流动性。GPU 可以拆下来转卖,二手市场有报价可循;一栋 460 兆瓦的数据中心建筑不能搬走,买家范围窄,价格又高度依赖当地电力条件与租户合同能否延续。接管之后的处置周期,通常按季度甚至按年计。
也就是说,英伟达用替项目增信换来芯片落地,代价是把一部分资产风险挪到了自己表上。风险大小取决于两件事:数据中心能否按期建成,以及建成后的资产价值是否足以覆盖对应债务。
英伟达为什么要替客户把楼盖起来
动机的一端是客户结构。Anthropic 是规模最大的 AI 服务器芯片使用方之一,但它一贯采用多元采购策略,在多家供应商之间分配订单。把 Nscale 这个项目做成,等于给自家 Vera Rubin 平台锁定一个大规模应用场景。
另一端是传统客户的变化。英伟达最大的几家客户——亚马逊、微软、谷歌——都在推进自研服务器芯片,降低对单一供应商的依赖。新兴云厂商指的就是 Nscale、CoreWeave、Firmus 这类公司,它们对英伟达的依赖度更高。据媒体报道,英伟达迄今已通过约 1,700 亿美元的信贷支持与投资,为这类厂商及其他大型客户提供支持;这是累计口径,其中包含投资与担保两类。
一个容易忽略的细节是,长期算力合同并不解决建设资金。Anthropic 的 450 亿美元合同意味着未来有客户来租算力,但在服务交付之前,电力系统、建筑、冷却与网络都要先投入现金。合同承诺的是未来收入,建设支付的是当下现金,两者不是同一张表上的事。
钱能借到,不等于电能通
把另一条消息放在旁边看,这条链的约束就不只在资金。美东 10 月,得克萨斯州因电网风险评估暂停了部分新项目审批;随后,由摩根士丹利牵头的银行团推迟了一笔用于当地 AI 算力项目的 150 亿美元贷款中的债券发行安排。
这 150 亿美元的构成是:一笔 142 亿美元的一年期贷款,加一笔 14 亿美元的五年期循环授信,用于得州韦科附近一处数据中心的建设。银行原计划在 9 月向高收益债投资者出售其中 50 亿至 70 亿美元做再融资,现在改为未来一年内分批进行,银行需要在这段时间里继续持有这部分债务。
两件事要分开叙述。英伟达与 Nscale 的担保谈判,和得州项目因电网而延后审批,是两个独立事件,目前没有信息表明两者存在因果关系。它们共同说明的是同一件事的两端:担保能把钱引进来,却不能让电提前接通。据高盛统计,得克萨斯州约占全美规划容量的 25%,可能收紧监管的各州合计约占 45%。
三条可以跟着看的线索
第一条是担保的成形。协议是否签署、覆盖范围是否限于建筑与电力设施、期限与触发条件如何设定,决定了这笔信用支持的实际分量。
第二条是第二期租约。Anthropic 是否按同样规模租用园区第二期设施,直接决定这个项目是一次性落地还是能被复制。园区长期规划超过 8 吉瓦、首期只有 2 吉瓦,第二期是否落地是最近的读数。
第三条是那笔 150 亿美元贷款的分批进度。原定出售的 50 亿至 70 亿美元债券能否在一年内陆续消化,是观察高收益债市场对 AI 数据中心资产接受度的一个直接窗口。
常见问题
区别在担保的对象。按报道转述的知情人士口径,以往英伟达的大额信用支持通常覆盖客户的数据中心租约或芯片采购融资,担保的是可搬运或可转让的权益;这一次采用的是针对数据中心本身的「剩余价值担保」,覆盖的是建筑与电力基础设施。可搬运的设备与搬不走的楼,违约时的处置方式完全不同。
来自行业建设成本估算,不是公司披露值。行业估算建设 1 吉瓦供电能力的数据中心主体设施与外壳成本约 120 亿美元,本项目首栋建筑为 460 兆瓦,占 46%,按比例折算约 55.2 亿美元,因此被表述为「超过 50 亿美元」。实际金额取决于最终担保覆盖范围,土地、建筑、变电与冷却系统是否计入,会得出不同的结果。
它改变的是项目融资的评级主体。数据中心资本密集、回收期长,贷款方最关心项目公司自身的偿付能力;把投资级芯片厂商的信用引入之后,项目有望以接近投资级的条件融资。同样一栋楼、同样一份客户合同,多了一方信用,能借到的额度与价格都会不同。
按报道描述,若 Nscale 在建设款项支付上违约,英伟达将介入代为付款,并在过渡期内接管该设施,同时协助安排出售与再租赁。处置难点在流动性:GPU 可以拆下转卖,二手市场有报价;一栋 460 兆瓦的建筑无法搬走,买家范围窄,价格高度依赖当地电力条件与租户合同能否延续,处置周期通常按季度甚至按年计。
因为两者落在不同的表上。Anthropic 的 450 亿美元合同是对未来租用算力的承诺,属于未来收入;而在服务交付之前,电力系统、建筑、冷却与网络都需要先支付现金。合同能证明未来有客户,但不能替代眼下的建设资金,Nscale 仍需为项目建设单独融资。
从公开信息看,两者是两个独立事件。得克萨斯州因电网风险评估暂停部分新项目审批,随后银行团推迟了当地一个 AI 算力项目贷款中的债券再融资;英伟达与 Nscale 的担保谈判发生在西弗吉尼亚州的项目上。目前没有信息表明两者存在因果关系,把它们写成一条因果链会超出已有事实。
三件事。一是协议是否签署、覆盖范围与触发条件如何设定;二是 Anthropic 是否按同样规模租用园区第二期设施,这决定项目能否被复制;三是得州那笔 150 亿美元贷款中 50 亿至 70 亿美元债券的分批进度,它是观察高收益债市场对 AI 数据中心资产接受度的直接窗口。
口径说明:①50 亿美元为按行业单位造价比例折算的估算值,非公司披露,协议尚未签署;②1 吉瓦约 120 亿美元为行业估算口径;③1,700 亿美元为累计口径,含投资与担保两类;④得州贷款为 142 亿美元一年期加 14 亿美元循环授信,被推迟的是其中 50 亿至 70 亿美元债券再融资;⑤得州 25% 与各州合计 45% 均为高盛估算口径,分母不同。




