
 简体中文
 English

金盘科技订单 56.78 亿、收入 23.98 亿:2.37 倍不是两年
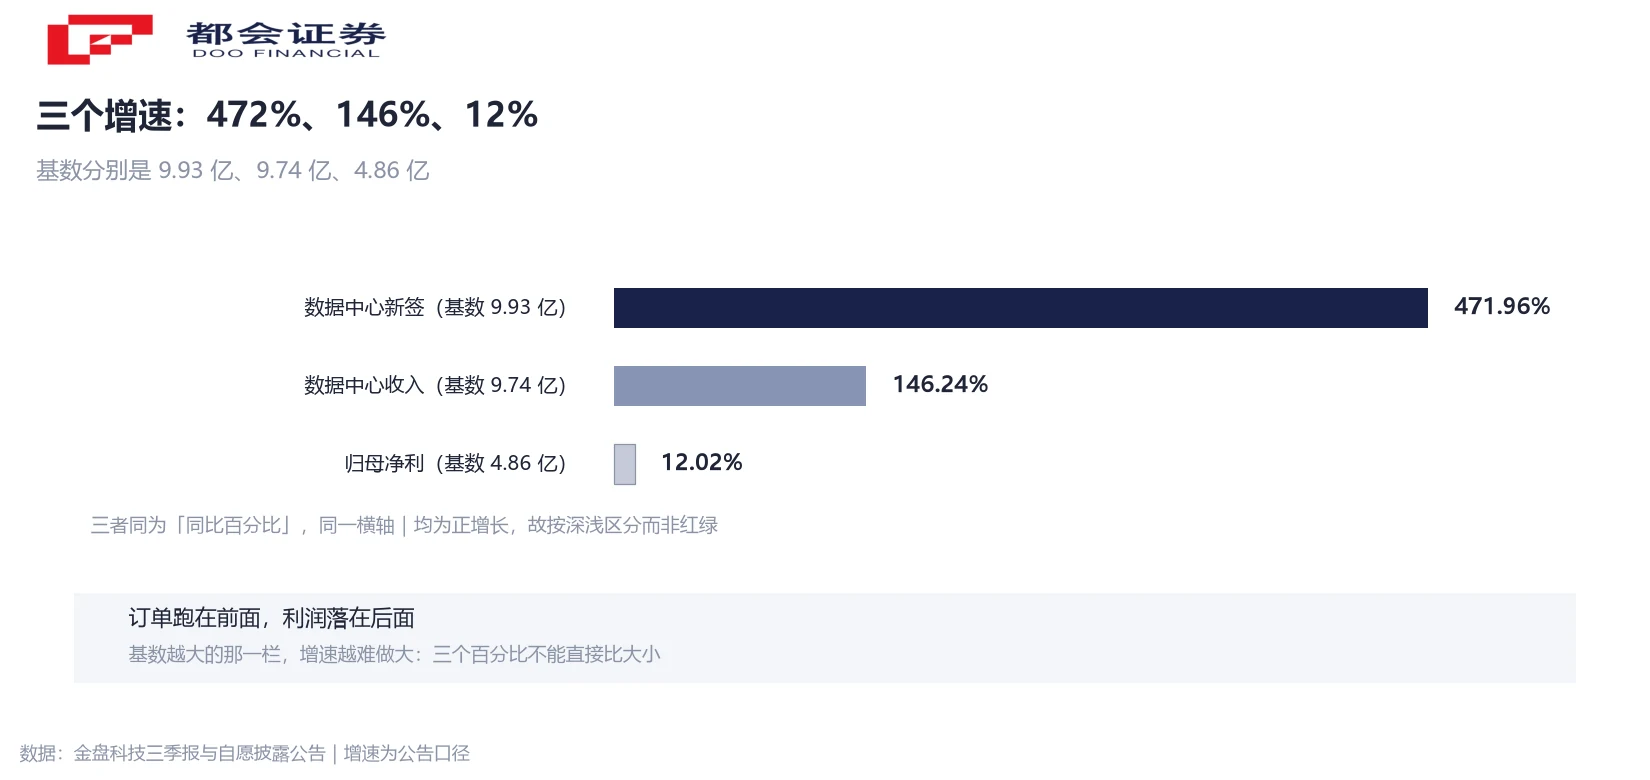
金盘科技(688676)今年前三季度的三个增速排在一起,是一条很陡的斜坡:数据中心领域累计新签销售订单 56.78 亿元,同比增长 471.96%;同一领域已确认的收入 23.98 亿元,同比增长 146.24%;公司归母净利润 5.44 亿元,同比增长 12.02%。订单、收入、利润,三级台阶一路往下。
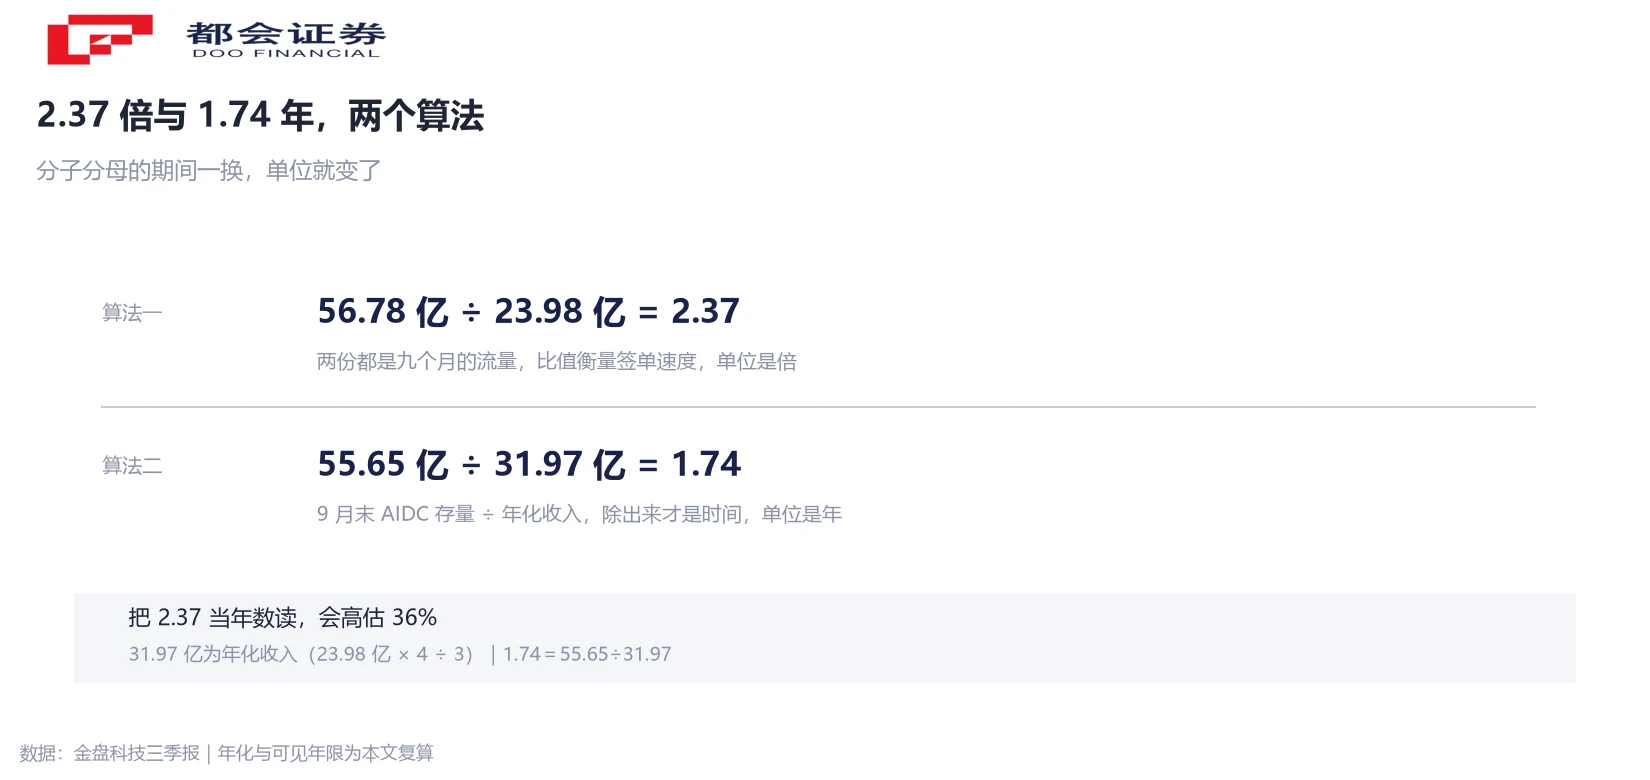
把前两个数相除,得到 2.37 倍。这个比值最近被反复引用,常见的读法是「订单是收入的两倍多,收入可见度有两年」。这个读法在算术上没过关:56.78 亿元与 23.98 亿元都是九个月的数,两个九个月的比值,单位不是年。
下面把 2.37 倍换算成一个能对上口径的年数,再看这 1.74 年里的钱能否按现有毛利与费用结构落下来。
先摆三个增速:订单 472%、收入 146%、净利 12%
三个增速的基数差得很远。订单这一侧,去年同期数据中心新签 9.93 亿元,今年 56.78 亿元;收入这一侧,去年同期 9.74 亿元,今年 23.98 亿元;利润这一侧,去年同期归母净利 4.86 亿元,今年 5.44 亿元。基数越大增速越难做大,这一条决定后面所有读法。
三个百分比之外,更该看分子变了多少绝对额:订单多签 46.85 亿元,收入多确认 14.24 亿元,利润多赚 0.58 亿元。三个增量差了两个量级,这才是「订单跑在前面」的准确含义。
把增量放进结构里。数据中心收入占总营收的比重,从去年同期的 18.75% 升到 39.29%,提升 20.54 个百分点。单看第三季度是 44.45%,去年同期 19.87%。第三季度每收 100 元有 44 元来自数据中心,这一块已从边缘业务挪到主营。
利润结构是另一回事:净利率 8.91%,去年同期 9.35%,降 0.44 个百分点。收入跑得比利润快,毛利涨得比净利快,这两段落差在后面几节拆。
2.37 倍是两份九个月的比值,不是两年
先把期间对齐。56.78 亿元是今年 1 至 9 月新签的销售订单,属于流量;23.98 亿元是同期已确认的收入,也是流量。两个流量相除,得到的是「签单速度是确认收入速度的几倍」,正确单位是倍。
要换成年,分子换成存量、分母换成年度流量:时点的在手订单,配一条年化收入线。公司披露三个在手口径——全部 113.00 亿元、海外 69.81 亿元、AIDC 相关 55.65 亿元。看数据中心要用 AIDC 口径:55.65 亿元除以年化收入 31.97 亿元(23.98 亿元乘 4 除 3),得 1.74 年。
同一套换法用在全公司:113.00 亿元除以年化营收 81.39 亿元,得到 1.39 年。两个数都比 2.37 小,原因在分子分母都换了一遍:分子换成「全部未交付」,分母换成「十二个月收入」。直接拿 2.37 当年数读,会高估 36%。
1.74 年还有个前提:AIDC 相关在手与数据中心新签是两个统计口径,前者按产品用途、后者按应用领域归类。比大小可以,相减不行,下一节讲。
55.65 亿减 56.78 亿是负数:两个口径不能相减
56.78 亿元减 55.65 亿元等于 1.13 亿元。这个减法结论是错的,会被读成「今年新签的 56.78 亿元里只交付了 1.13 亿元」。真实情况是,55.65 亿元的在手订单含着往年签下、至今未交付的部分,两个数不是同一批订单。
海外那组数更容易读错。海外新签 61.49 亿元、同比增加 296.54%,海外在手 69.81 亿元——存量比同期流量还大。这是时点与流量的区别:69.81 亿元是 9 月末的时点值,装着历年未交付订单;61.49 亿元只是今年 1 至 9 月新增的。存量大于流量,说明海外在手订单里有一大块是往年结转。
能用的对照只有一种:同一口径的同比。在手总额 113.00 亿元、同比增加 62.70%,去年 9 月末是 69.45 亿元;海外在手占全部在手 61.78%,AIDC 在手占 49.25%。三个比值指向同一件事:新增的量集中在海外与算力,且都没交付。
「已经交付了多少」,公告没有给。订单数与在手数差着口径,收入数与订单数差着周期,这一格只能靠后续季报补。
订单结构已经在海外,收入结构还在国内
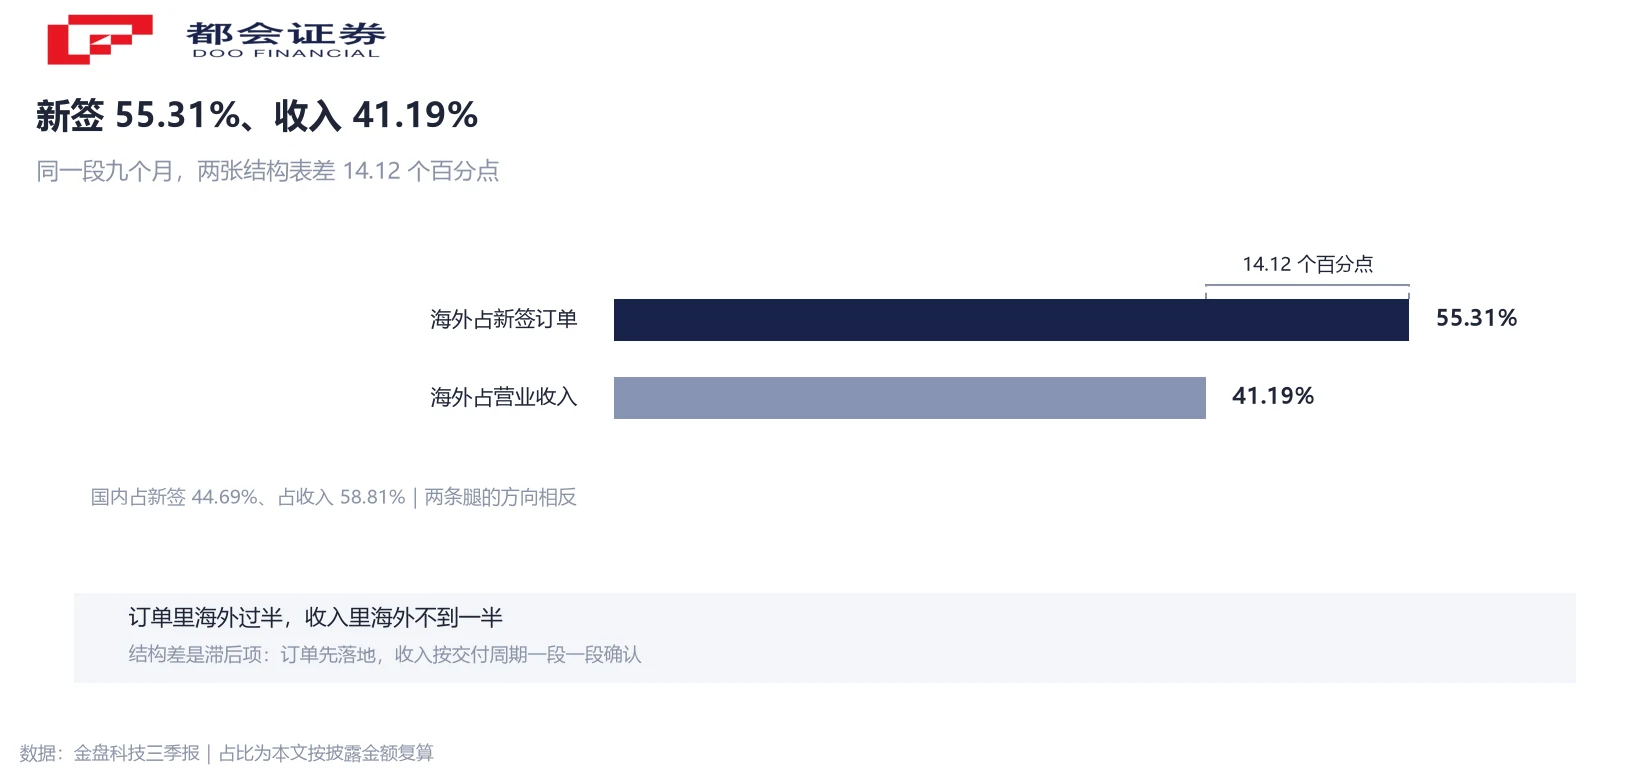
把两张结构图并排,会看到一个方向性错位。新签这一侧,海外 61.49 亿元占 55.31%,国内 49.69 亿元占 44.69%。收入这一侧,海外 25.14 亿元占 41.19%,国内 35.90 亿元占 58.81%。订单里海外过半,收入里海外还不到一半,差 14.12 个百分点。
这个差在增速上同样成立。海外新签同比增加 296.54%,一年翻了近四倍;国内新签同比增加 9.23%,一年只多一成。海外营收同比增加 58.05%,国内营收与上年同期基本持平。海外这条腿在订单端已经跑起来,在收入端刚起跑。
错位有两面。好在毛利:海外项目单价与议价条件通常好于国内,海外占比每上一格,毛利率就有向上空间,前三季度 27.19% 与这一条同向。难在准入:海外订单要过关税与安全审查,交付以年计,签下来只是拿到排队的号。
份额小为什么还要抢,行业数据能答。据机构测算,中国厂商在美国变压器市场的份额约 4%,韩国厂商约占 25%,其中一家在 100 兆伏安以上美国超高压变压器市场的份额是 25.7%。据伍德麦肯兹统计,美国大型变压器交期 128 周、发电机升压变压器 144 周;普华永道称部分机型排队长达四年。缺口多大、能分到多少,是两个问题。
铜价涨 32.47%、多花 4.11 亿,毛利率反而升了 1.11 个百分点
成本这一侧是明牌。前三季度电解铜平均价 10.39 万元/吨,同比上涨 32.47%;铜制品采购成本同比多花约 4.11 亿元,占营业收入的 6.74%。铜是变压器的主要导电材料,这一项通常直接压在毛利上。
结果反着走:毛利率 27.19%,同比提升 1.11 个百分点;毛利额从去年同期的 13.55 亿元增到 16.60 亿元,多出 3.05 亿元。公司给的原因有三条:产品结构与客户结构调整,以及美国海关与边境保护局的退税。前两条与海外占比提升同向,第三条是一次性现金流改善,不进可持续的成本曲线。
换成一句话:铜价多花的 4.11 亿元,被涨价传导与结构改善抵掉后,毛利还多出 3.05 亿元。前提是海外与数据中心两块高毛利订单继续放量;结构回摆,铜价那头就没有对冲。
利润这头更薄。归母净利 5.44 亿元、同比增 12.02%,营收同比增 17.52%,净利率从 9.35% 降到 8.91%。三笔支出把毛利增量吃掉大半:股份支付 0.52 亿元、可转债利息 0.38 亿元、汇兑损失 0.76 亿元,合计 1.66 亿元,相当于净利 30.51%;研发投入从 2.24 亿增到 2.75 亿元,多花 0.51 亿元。
首台 SST 中标:拟中标份额 100%,但没有金额
11-13,公司披露中标中移能源「基于 SST 的 AIDC 800V 直流高效供电原型系统代工采购项目」,拟中标份额 100%,双方已在北京完成签约。分量要拆开看:中标标的是原型系统代工采购,交付对象是一套原型系统;未披露金额;签约会讨论的是 2027 年样机试点运行。
SST 指固态变压器,用电力电子器件替代传统铁芯与线圈,提高功率密度、适配 800 伏直流架构。按公司披露的节点,去年完成样机设计生产,今年上半年首台 13.8 千伏样机完成厂内测试并发往北美,11-13 这一单进到场景化应用。样机、送样、原型代工、批量供货是四个阶段,每两级隔着一段验证周期。
买方体量也值得记一笔。中移能源科技(北京)有限公司由中国移动通信集团设计院有限公司全资持股,注册资本 1.5 亿元。这决定了量级:体系内的一次技术验证采购,不是规模订单。
价值在另一处。原型系统做成才有规模采购;做不成,这一单停在样机上。把技术路线往前推一格与把它换成收入,是两件事,中间隔着那 1.74 年。
接下来看三个读数
第一个是 AIDC 在手订单的环比。55.65 亿元是 9 月末的数,占全部在手 49.25%。这个数每季能否继续增加,决定 1.74 年那笔账是往前推还是往回缩。
第二个是海外收入占比。新签 55.31% 与收入 41.19% 之间那 14.12 个百分点,是未来几季要补的差。差缩得快说明交付跟上了;一直不动,说明订单卡在产能或准入上。
第三个是毛利率与铜价的差。铜价同比上涨 32.47%,毛利率同比提升 1.11 个百分点,现在是一个向上的剪刀差。等海外占比爬到平台,涨价传导空间变小,铜价那头会重新显形。
三个读数都不用预测,下一份季报并排放,就能看出 2.37 倍是在变成收入还是库存。
常见问题
不能。2.37 是两个九个月数字的比值:56.78 亿元是九个月新签,23.98 亿元是九个月已确认收入。它衡量的是签单速度是收入确认速度的几倍,乘上年数就错位。用在手除以年化收入,得 1.74 年。
55.65 亿元除以数据中心年化收入 31.97 亿元。31.97 亿元是前三季度 23.98 亿元按 4 除以 3 折算。全公司口径同理:113.00 除以 81.39,得 1.39 年。
新签订单是流量,只统计今年 1 至 9 月;在手订单是存量,含往年未交付部分。算年数要存量配年化流量,流量除以流量得到的还是倍数。
基数不同。去年同期数据中心新签只有 9.93 亿元,而归母净利已有 4.86 亿元。另外三笔支出合计 1.66 亿元(股份支付 0.52 亿元、可转债利息 0.38 亿元、汇兑损失 0.76 亿元),加研发多投 0.51 亿元,把毛利增量吃掉大半。
产品结构与客户结构调整、海外占比提升,加上美国海关与边境保护局的退税。前两条体现在毛利里,退税是一次性的。毛利率同比升 1.11 个百分点到 27.19%,毛利额多出 3.05 亿元。
算中标,不算收入。标的是原型系统代工采购,拟中标份额 100%,未披露金额,会上讨论的是 2027 年样机试点运行。原型系统、批量供货、批量收入是三件事。
国内新签 49.69 亿元、同比增加 9.23%,国内营收 35.90 亿元、与上年同期基本持平。它在增长,速度远低于海外,所以占比在往下走:新签占 44.69%,营收占 58.81%。
要等下一份季报。在手订单、海外占比、毛利率是三个先动的;订单到收入的交付周期公告没有披露,只能按季跟踪。




