
 简体中文
 English

ABF 交期 56 周:客户先付 1,000 亿,台厂才敢投 1,612 亿
10 月 23 日,中国台湾《经济日报》报道,英特尔、英伟达与 AMD 已向中国台湾高阶 IC 载板厂合计预付逾新台币 1,000 亿元订金,锁定长期产能。同一周,TrendForce 汇整的交期数据显示,ABF 载板交期已拉长到 48 至 56 周。
再补上第三组数:欣兴、景硕与南电今年宣布的建厂投资合计新台币 1,612 亿元,创历史新高。客户预付 1,000 亿元,台厂投资 1,612 亿元,同为新台币口径,相除是 62.0%。
这个比例是理解这轮扩产的入口。在设备零组件交期最长 40 个月、新订单要等 13 个月的条件下,台厂仍敢把建厂投资推到历史新高,原因是钱在动工之前就到账了。
本篇分三层:交期倍数怎么算出来、扩产的钱是谁出的、以及为什么钱到账也不能立刻变成产能。
三组数放在一起
第一组是交期。在 TrendForce 汇整的 AI 基础设施关键零组件交期表里,ABF 载板 48 至 56 周,供需平衡状态下的基准是 12 周。同一张表上,HDD 50 周、MLCC 30 周、DRAM 20 周、GPU 20 至 30 周。
第二组是预付。三家芯片厂商合计预付逾新台币 1,000 亿元,这是中国台湾《经济日报》的报道口径,三家公司均未单独公告具体金额。
第三组是扩产。欣兴、景硕与南电今年宣布的建厂投资合计 1,612 亿元新台币,为历史新高。三家的做法并不相同,后文分开看。
三组数各自成立,放在一起才回答问题:缺口有多大、谁在付钱补这个缺口、钱多久能变成货。
交期 4 到 4.7 倍,是两端相除算出来的
「4 至 4.7 倍」不是估算,是两个端点各自相除的结果:48 ÷ 12 = 4.0,56 ÷ 12 = 4.7。基准 12 周是 TrendForce 给出的供需平衡交期,意思是正常情况下从下单到交货该用多久。
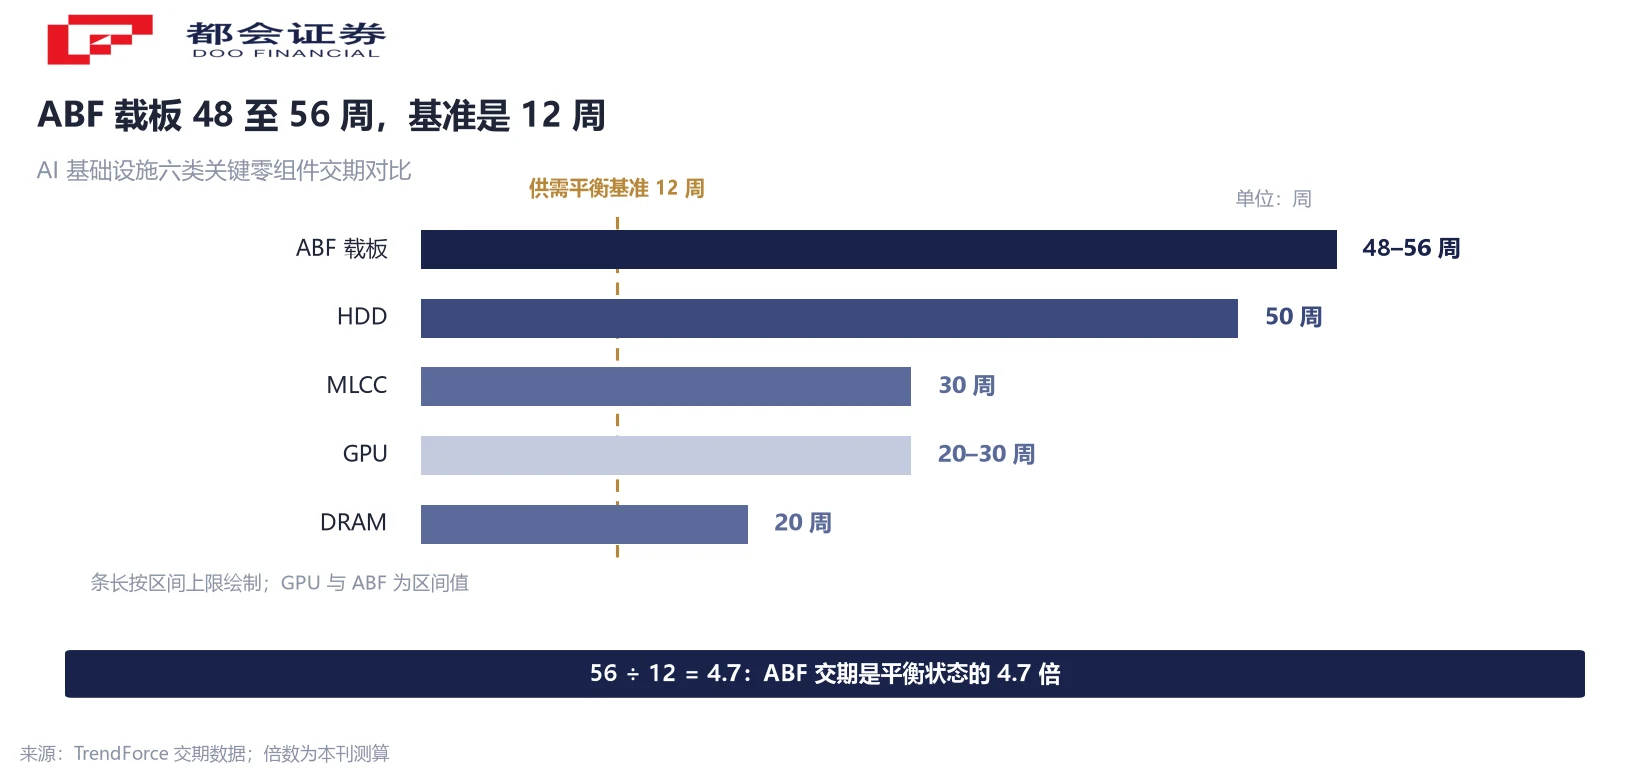
把周换成月,56 周按 4.33 周一个月折约 12.9 个月,与「新订单最长约 13 个月」吻合。两个单位说的是同一件事,只是转述时分别用了周和月。
同一张表里的排序比绝对数字更能说明位置。GPU 交期 20 至 30 周,正落在供需平衡区间内;DRAM 20 周、MLCC 30 周、HDD 50 周;ABF 载板 48 至 56 周是唯一整段都在 48 周以上的品类。TrendForce 把 ABF、HDD、DRAM 列为严重短缺,MLCC 与企业级 SSD 列为供应不足,六类里只有 GPU 不在短缺名单上。
这个排序指向一个反直觉的结论:AI 服务器的交付瓶颈已经不在算力芯片这一端。GPU 供应平稳,配套的载板、硬盘、内存跟不上,整套机器照样出不了厂。
谁在为这轮扩产付钱:1,000 亿对 1,612 亿
客户预付 1,000 亿元新台币,台厂建厂投资 1,612 亿元新台币。两个数同币种,相除 62.0%——客户预付覆盖了供应商六成以上的建厂投资。
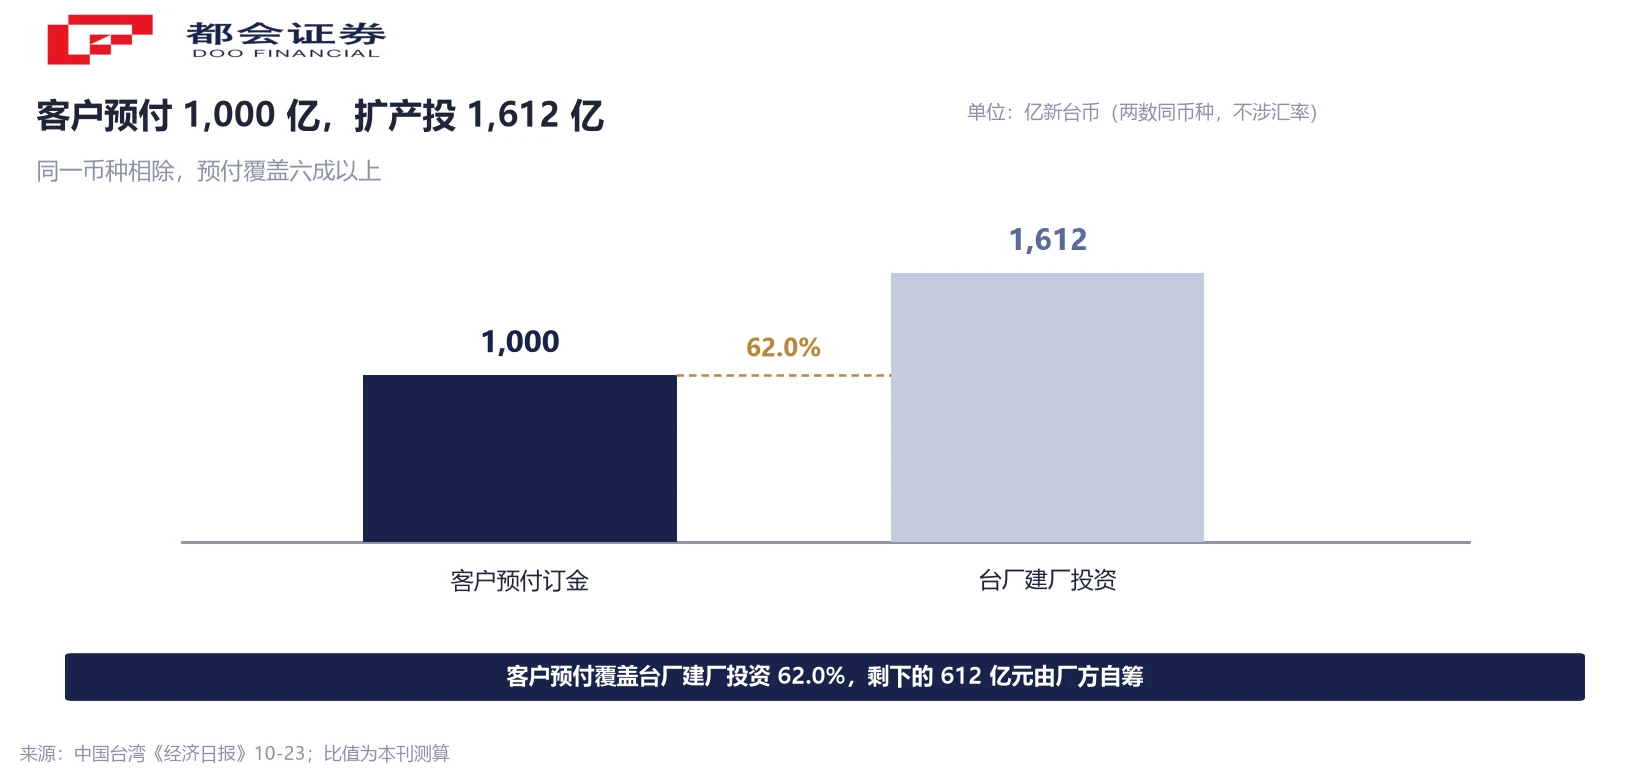
这个比例解释了一个看似矛盾的现象。设备零组件交期最长 40 个月,扩产周期被拉得很长,按常理厂商应该谨慎;实际情况是三强把建厂投资推到历史新高。差别在风险敞口的位置:钱先到账,厂这一端承担的是执行风险,需求风险已经被客户自己接走了。
英特尔执行长陈立武此前的公开表态给这条逻辑补了一个注脚。他说 AI 需求带动先进封装与芯片需求,上游 IC 载板及材料供应持续吃紧,已有多家客户主动提前支付预付款,协助英特尔锁定载板与产能。这里的方向值得留意:付款方是芯片厂商,收款方是载板厂,与常见的厂商给客户垫资正好相反。
预付买到的也不是折扣,是排产顺位。在 13 个月的交期里,谁先付钱,谁的订单排在前面。
同一个预付,三种美元口径
1,000 亿元新台币折成美元,市面上有三种说法,彼此差值不小。
第一种是新台币原值,本文采用这个基准。第二种按汇率折算:新台币兑美元 10 月 22 日收盘 32.508 元,1,000 亿元折约 30.8 亿美元。第三种是分项推估:法人估计英特尔长期预购载板产能约 30 亿美元,AMD 此前宣布 10 亿美元投资中国台湾、其中载板相关约 1 亿美元,英伟达传约 1 亿美元,三项合计约 32 亿美元。
后两条路径互不依赖,结果相差 4.0%,可以互相印证。另有部分报道写作「约 50 亿美元」,这个数对应的隐含汇率约 20,或包含 AMD 对中国台湾 10 亿美元整体投资(载板只是其中一个子项)的另一套口径。
口径差别会改变结论的方向。按 30.8 亿美元算,预付相当于扩产投资 49.6 亿美元的 62.0%,读作「覆盖六成」;按 50 亿美元算,比例变成 100.8%,读作「几乎全额覆盖」。同一件事,一个换算差异就能把结论从「客户出了大半」推到「客户全包了」。
所以本文的处理是:比值一律用新台币原值,美元数只作量级参照并标注测算。AMD 那 10 亿美元是中国台湾整体投资额,载板相关的 1 亿美元是子集,两者不可混用。
卡住扩产的是设备,不是资金
设备零组件最长交期 40 个月,载板新订单 13 个月,前者是后者的 3.1 倍。这个比值指出建厂周期的天花板在哪一端。
拆开看更清楚:部分日本制造的关键设备零组件交期最长 40 个月;一些原本约 4 个月可交付的沉积设备零件,现在要等约 10 个月;封装设备的部分零组件即使转到韩国本土供应,交期仍延长约 50%。
所以「投钱」和「出产能」之间隔着一段无法压缩的时间。高阶载板扩产要走完厂房建设、设备采购、制程调试、良率爬升四步,每一步都不由资金决定。
同期公布的扩产承诺可以对照:英伟达与 Ibiden、三星电机、欣兴电子、Amkor、京元电子、矽品精密合作,未来三年 ABF 载板产能计划提升至目前的 2.5 倍;Amkor 到 2028 年底把中介层晶圆产能提高 300% 以上;矽品到 2027 年年中把共封装光学(CPO)的光引擎产能提到 15 倍。
三个时间点分别落在 2027 年年中、2028 年底和「三年内」,都是计划产能,不是已投产产能。这些时间表本身就回答了「缺口多久能补上」:最短的一条也要到 2027 年年中。
三家台厂,三种扩产路径
1,612 亿元这个合计可以复现:欣兴 537 亿元资本支出加 176 亿元长交期设备订单是 713 亿元,景硕 235 亿元核准资本支出加 196 亿元专案预算是 431 亿元,南电 468 亿元,713 + 431 + 468 = 1,612,零残差。能对上说明口径清楚——它是各家公开的资本支出与设备订单直接相加,不含未披露项目。三家的做法分成三类,值得分开看。
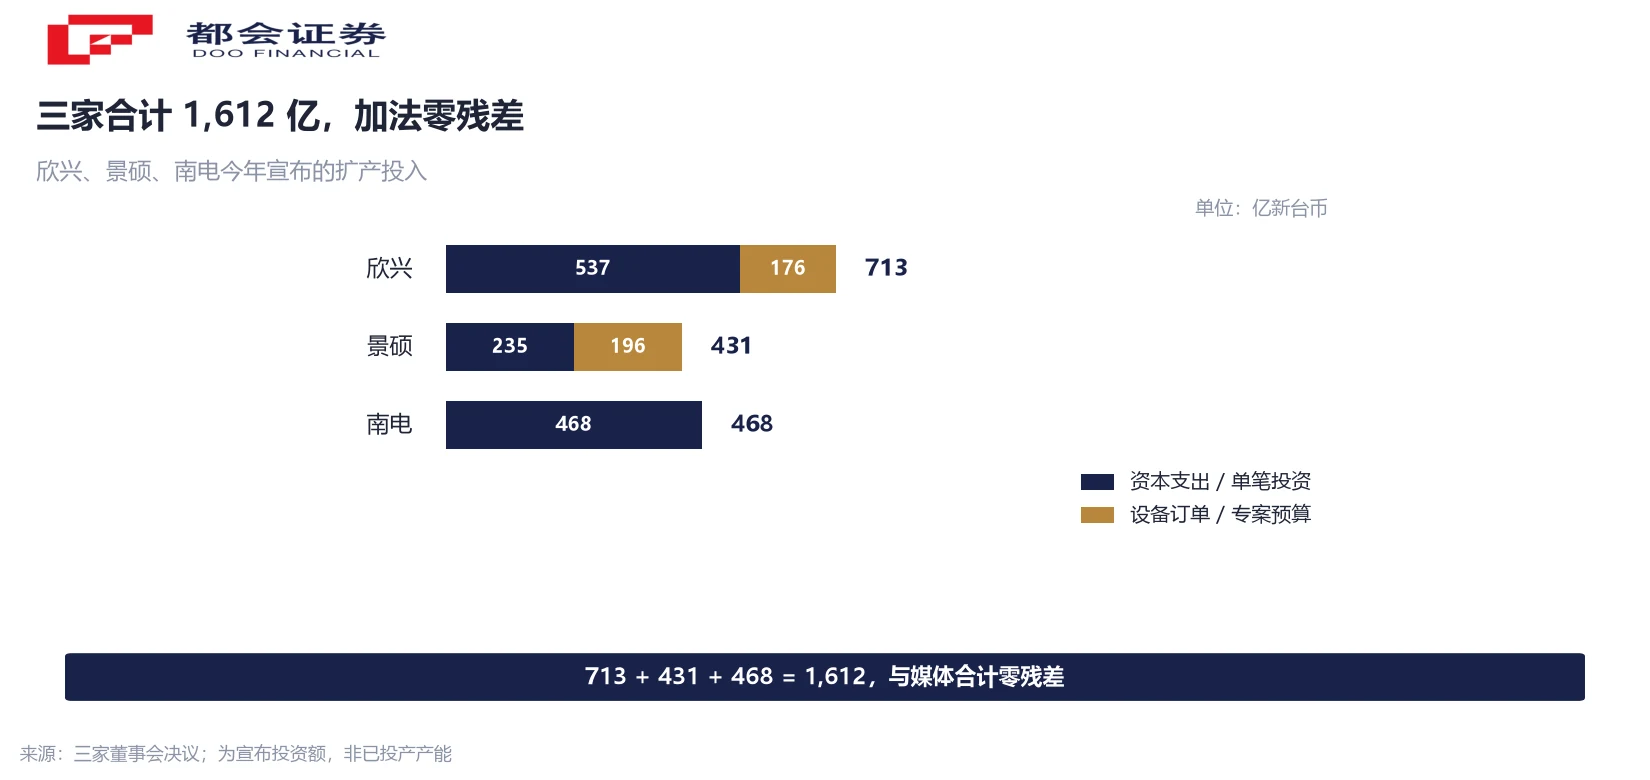
欣兴走的是买现成厂房抢时间。董事会把今年资本支出增加 197 亿元到 537 亿元,另新增 176 亿元长交期设备采购订单;9 月底以约 100.8 亿元取得普利司通在中国台湾的湖口厂。买厂比建厂快,这一笔对应的正是设备等不起的约束。
景硕走的是专项分期。董事会核准 235 亿元资本支出,用于未来三年 ABF 载板扩产,其中 2026 年 ABF 专项计划支出 80 亿元与 60 亿元;另新增专案资本支出预算 196 亿元,合计扩产预算超过 400 亿元。分期投放的好处是跟着设备到货节奏走,不把现金一次性压进在建工程。
南电走的是单笔重投。董事会通过兴建智能工厂,聚焦大尺寸、高层数高阶载板,计划投资 468 亿元,是三家单笔最高的一个。
三条路径对应同一个判断:产能不是买来的,是排出来的。买厂压缩土建时间,分期匹配设备到货,重投押注规格升级,三种做法都在绕开同一个约束。
可跟踪的四个量
先把边界交代清楚。预付金额来自中国台湾《经济日报》报道,英特尔、英伟达、AMD 均未逐一确认;英特尔 30 亿美元、AMD 载板相关 1 亿美元、英伟达 1 亿美元都是法人推估,不是公司公告;1,612 亿元是「宣布的建厂投资」,不等于已投产产能;三星电机 FC-BGA 与 MLCC 产线「稼动率接近满载」是报道描述,未给出百分比。
可跟踪的量有四个:一是 TrendForce 下一期交期表里 ABF 是否从 48 至 56 周回落;二是三家台厂的月度营收与资本支出执行率,看宣布的钱有没有真的花出去;三是设备零组件交期是否从 40 个月缩短;四是客户预付是否继续增加,这决定下一轮扩产还有没有资金来源。
四个量里,第三个最慢,也最关键。设备交期不回落,前两个量再好看也只是账面进度。
常见问题
ABF 载板是高性能芯片与主板之间的连接载体,CPU、GPU 与 AI 加速器都要经过它。AI 芯片向更大封装尺寸、更高密度线路和更复杂互连演进,载板需要支持更多层布线与更细线宽,制造难度随之上升。它的特殊性在于位置:芯片设计再先进,载板供不上,封装和出货环节就停在那里。
12 周是 TrendForce 定义的供需平衡交期,也就是正常情况下该用的时间。48 ÷ 12 = 4.0、56 ÷ 12 = 4.7,所以「4 至 4.7 倍」是两端相除的结果。换成分数读更直观:同样的时间里,正常能交 4 批货,现在只能交 1 批。
它是媒体报道口径,出自中国台湾《经济日报》,英特尔、英伟达与 AMD 均未逐一确认具体金额。可交叉验证的是另一条独立路径:法人推估英特尔约 30 亿美元、AMD 载板相关约 1 亿美元、英伟达约 1 亿美元,合计约 32 亿美元,与按 32.508 汇率折算的 30.8 亿美元相差 4.0%。两条路径互不依赖却接近,说明量级可信;但精确到亿元级的分项,目前只有推估。
两套口径的分母不同。1,000 亿新台币按 10 月 22 日收盘 32.508 折算是 30.8 亿美元;「约 50 亿美元」对应的隐含汇率约 20,或把 AMD 对中国台湾 10 亿美元的整体投资一并计入(载板只是其中一个子项)。差别不只是数字大小,它会把「预付覆盖扩产投资六成」改写成「几乎全额覆盖」。
说明的是资金来源结构:客户预付的钱,覆盖了台厂今年宣布建厂投资的六成以上,厂方承担的主要是执行风险。不说明的是产能何时落地——1,612 亿元是「宣布的建厂投资」,从宣布到投产要经过厂房、设备、调试、良率四道关,设备零组件最长 40 个月的交期不受资金影响。
短期看不成立。扩产承诺的时间点分别落在 2027 年年中、2028 年底和三年内,而当前交期是 48 至 56 周;新增产能释放之前,供需缺口仍在。长期看取决于两件事:设备零组件交期能否从 40 个月回落,以及 AI 芯片的封装尺寸是否继续放大——后者会持续抬高单颗芯片对载板面积与层数的消耗。
它把 AI 基建的瓶颈位置往后推了一环:从算力芯片挪到封装材料。可观察的线索是三条公开数据——TrendForce 的零组件交期表、三家台厂的月度营收与资本支出执行率、以及设备零组件的交期变化。本文只做事实与口径梳理,不评价任何个股,也不构成买卖建议或收益承诺。
口径说明:①1,000 亿元与 1,612 亿元均为新台币口径,62.0% 由两者直接相除,不涉汇率;②美元数按 32.508 折算并标测算,30.8 亿与 49.6 亿均属测算值;③法人推估的 30 亿、1 亿美元为分项估计,非公司公告;④1,612 亿元为宣布的建厂投资,不等于已投产产能。




