
 简体中文
 English

接单是年度计划的 2.18 倍,单季利润却环比下降:中船防务的订单要排到 2030 年
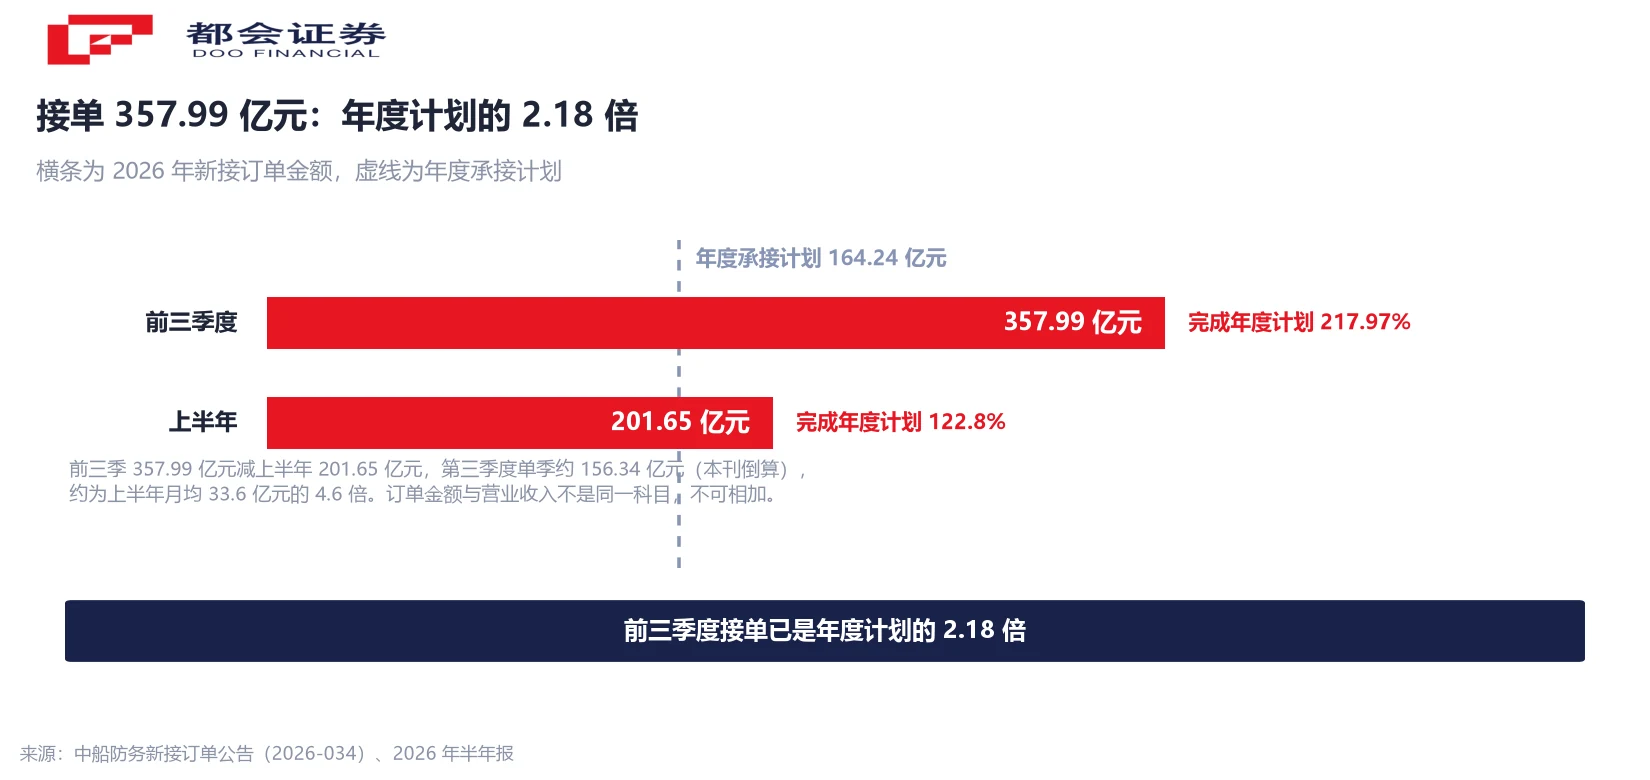
10 月 20 日晚,中船防务发布自愿披露公告:2026 年前三季度新接订单 357.99 亿元,完成年度计划 164.24 亿元的 217.97%。六天前,同一家公司给出的前三季度业绩预告是归母净利润 11 亿元至 12.5 亿元、同比增加 67.91% 至 90.80%。
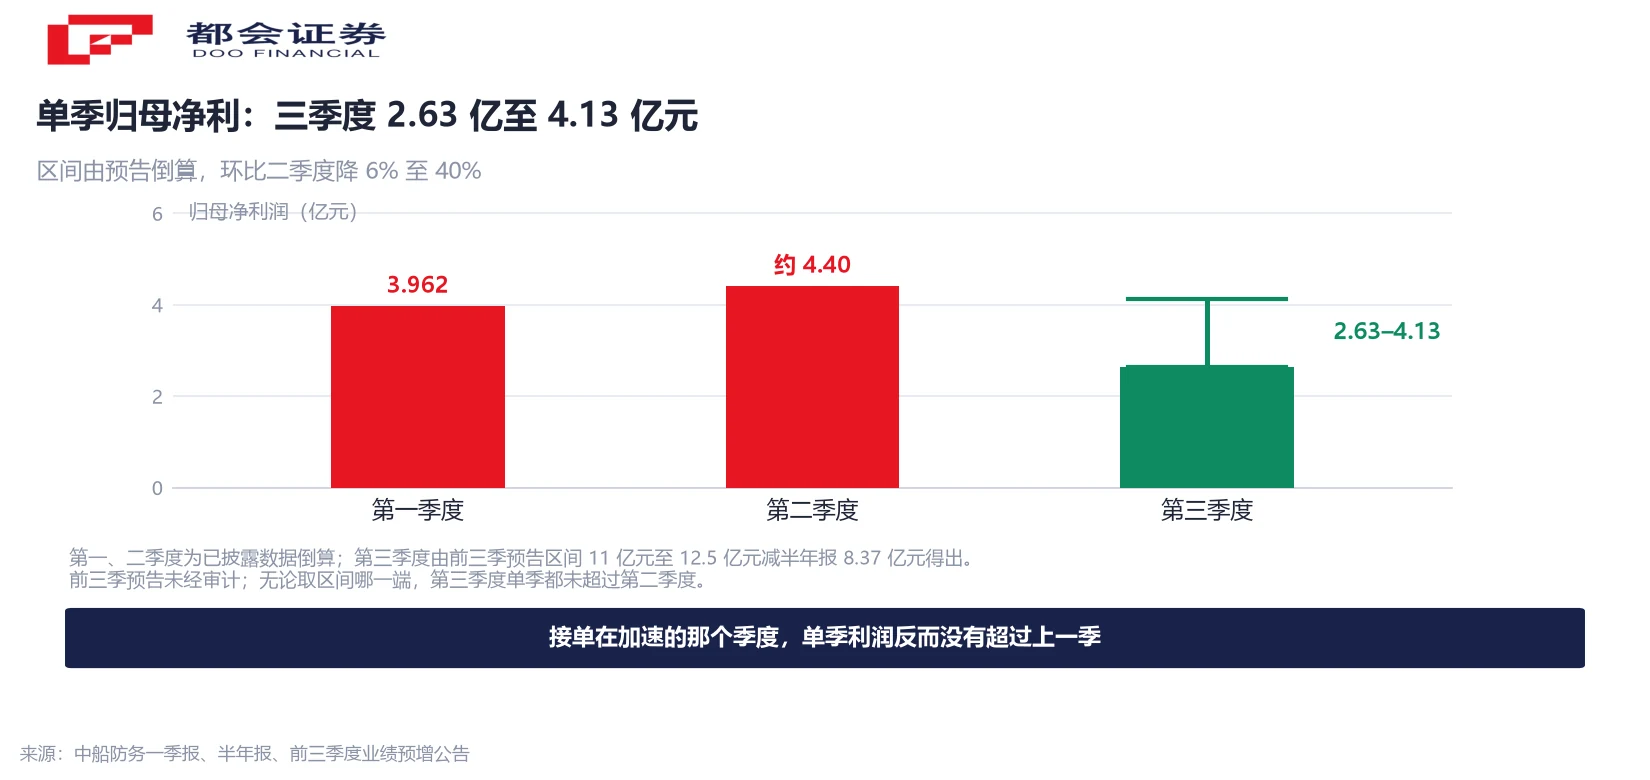
两份公告放在一起看,会出现一个不常见的组合:接单在加速,单季利润在减速。把前三季度的利润预告区间减去上半年的实际数,第三季度单季约为 2.63 亿元至 4.13 亿元,而第二季度约为 4.40 亿元,环比下降 6% 至 40%。
本文把两组数字都摊开,并回答一个问题:订单和利润为什么能同时往相反的方向走。
两份方向相反的公告
造船公司的订单公告,通常在业绩之外单独发布。中船防务这份公告编号 2026-034,属自愿披露,内容只有一件事:接了多少单。
数字是 357.99 亿元,基准是公司在《2025 年年度报告》里自己定下的年度承接计划 164.24 亿元。两个数字相除,完成率 217.97%。
同一家公司在 10 月 14 日晚给出的业绩预告是另一件事:预计前三季度归母净利润 11 亿元至 12.5 亿元,同比增加 67.91% 至 90.80%;扣非归母净利润 10 亿元至 11.5 亿元,同比增加 65.26% 至 90.05%。
单看任何一份,读到的都是增长。两份放在一起,才出现那组需要并排读才有意义的对照。
357.99 亿元里,三季度占了多少
357.99 亿元不是半年就到位的数。公司在半年报里已经交代过上半年口径:经营承接 201.65 亿元,完成年度计划的 122.8%,共承接 8 型 55 艘新造船订单,以集装箱船为主。
两个数相减,第三季度单季新接订单约 156.34 亿元,相当于上半年六个月承接量的约 78%,却是上半年月均承接额(约 33.6 亿元)的约 4.6 倍(两处均为本刊按公告与半年报数据计算)。承接节奏在三季度明显加快。
新订单船型集中在 1900TEU、3000TEU、5300TEU 和 6400TEU 等集装箱船。公告写明这些属日常经营销售订单,无需提交董事会或股东大会审议,也不会对单一客户形成重大依赖。
单季利润拆开:三季度没有超过二季度
利润这边要拆到单季,需要三个已经披露的数:一季报归母净利润 3.962 亿元;半年报归母净利润 8.37 亿元;前三季度预告区间 11 亿元至 12.5 亿元。
半年报数减去一季报数,第二季度归母净利润约 4.40 亿元。前三季度预告区间减去半年报实际数,第三季度单季约为 2.63 亿元至 4.13 亿元。
用第三季度区间中值对比第二季度,环比下降约 22%;用区间上下端对比,则分别是下降约 6% 与约 40%。无论取哪一端,第三季度单季的归母净利润都没有超过第二季度。
口径上需要说明两点:前三季度利润是预告区间、未经审计;第二与第三季度两个单季数由已披露数据倒算得出,不是公司直接披露的单季口径(倒算为本刊计算)。
订单和利润为什么能同时反向
答案写在公司自己的两组表述里。
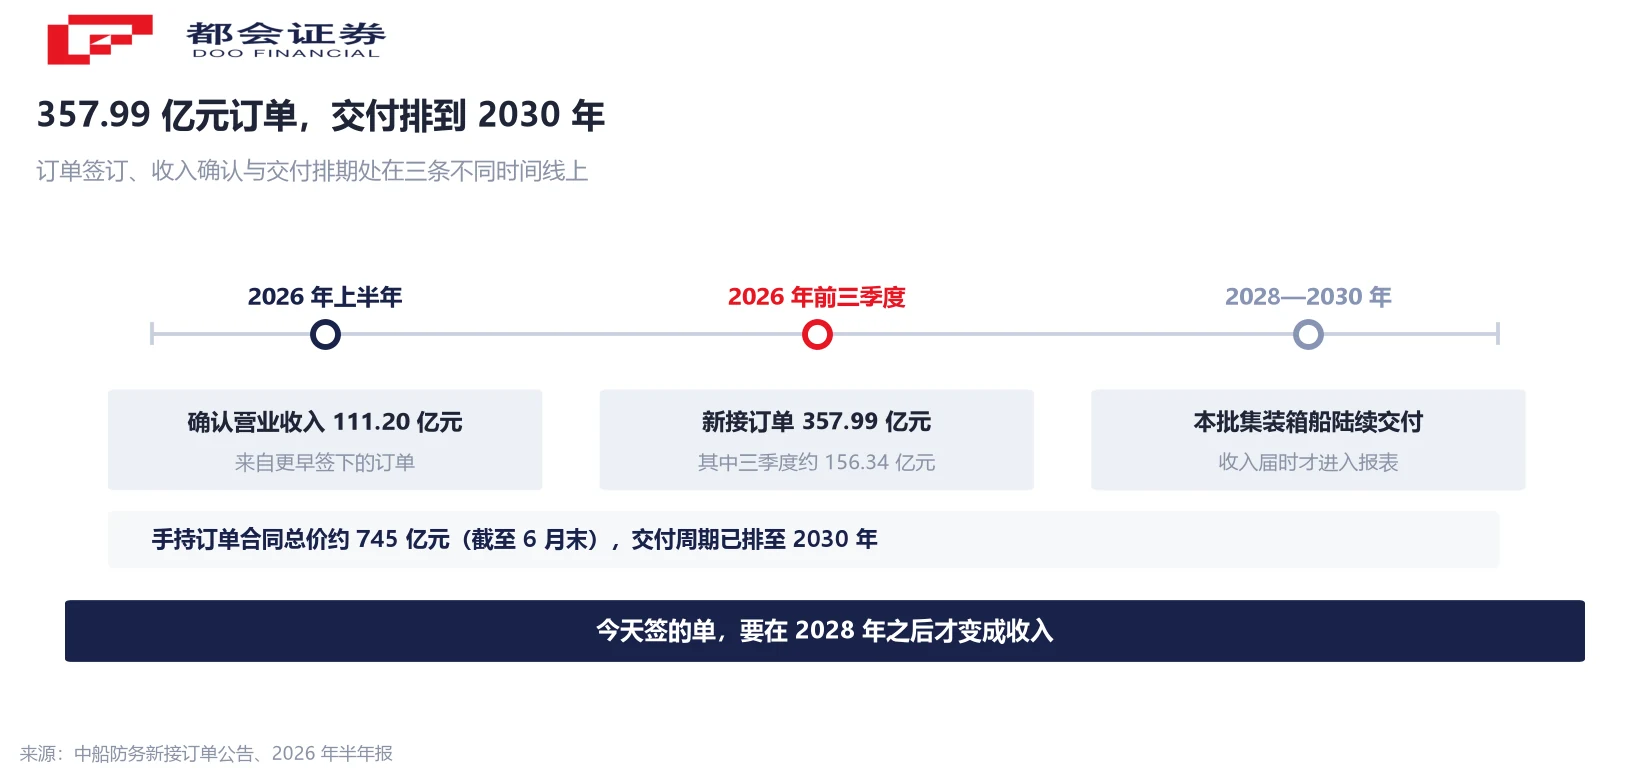
第一组出现在订单公告与业绩说明场合:公司手持订单的交付周期已排至 2030 年。第二组在半年报的分产品数据里:上半年集装箱船收入 13.48 亿元,特种船及其他收入 69.56 亿元。
把这两组连起来读:今天确认的收入,来自更早签下的订单;而 2026 年签下的这批集装箱船,要按排期在 2028 年至 2030 年陆续交付,收入也是那时候才进表。承接量与当期利润因此处在两条不同的时间线上——一个看的是往后几年的活,一个看的是眼下正在交付的船。
公司给出的业绩增长原因里,也没有新订单这一项:一是精益生产管理推动产品毛利同比增加,二是联营企业经营业绩向好、参股公司分红水平提升带来投资收益同比增加。前者对应在建船的建造效率,后者不在主营范围内。
收入端还有一层:结构在换
把上半年的利润表摊开,能看到压舱石和增量不在同一处。
上半年营业收入 111.20 亿元,同比增加 9.31%;归母净利润 8.37 亿元,同比增加 58.94%;扣非净利润 7.82 亿元,同比增加 59.28%。利润增速明显快于收入增速,公司的解释是精益生产管理推动产品毛利同比增加。
公司在业绩说明场合表示,随着手持订单逐步建造交付,集装箱船收入占比将相应提升,对后续盈利水平形成正向拉动。这句话的时态值得留意——用的是「将」,未用「已经」。
上半年经营活动产生的现金流量净额 52.53 亿元,同比增长 243.11%,公司解释为本期收到船舶产品建造节点款同比增加。节点款对应在建船的建造进度,与新签订单的时点同样不是同一回事。
行业这一轮走到了什么位置
中船防务的订单不是孤例。同一天,韩国 HD 韩国造船海洋宣布获得韩新海运 8 艘 13000TEU 液化天然气双燃料集装箱船订单,合同金额约 1.9196 万亿韩元(约 14.4 亿美元),2029 年起陆续交付;该公司今年以来累计接单 201.9 亿美元,完成年度目标 233.1 亿美元的约 86.6%。
行业统计给出的位置更高。克拉克森数据显示,2026 年 1 至 8 月全球新船确认订单 2128 艘、约 5970 万 CGT,较过去十年平均水平高出一倍,接近 2007 年的历史峰值;同期全球新造船投资总额约 1772 亿美元,同比增长 31%。
价格端,9 月底克拉克森新造船价格指数 186.59 点,已连续 6 个月环比回升,较 2021 年同期上涨约 23%;二手船价格指数 218.23 点,连续 20 个月回升。全球手持订单量约 2.24 亿 CGT,同比上涨约 26%,其中集装箱船手持订单占现有运力比约 43%(另有航运媒体按 TEU 口径统计为 46.5%,统计基准不同,两说并列)。
价格指数连续回升,说明新签的订单单价在抬升——而这对 2028 年后才交付的船才是收入。当期利润要面对的,是更早签下、单价更低的那些船。
看造船公司的读数顺序
造船是订单驱动、长周期确认的行业,读它的报表顺序和其他制造业不太一样。
先看手持订单总量与交付排期——它们回答「往后几年有多少活」,也是新签订单能否转化为收入的前提。中船防务截至 6 月末手持订单合同总价约 745 亿元,交付排期到 2030 年。
再看新签订单与年度计划的比值。年度承接计划是公司内部目标,完成率超过 200% 说明的是承接节奏,不直接等于当年收入。
最后才看单季利润。单季利润取决于当期交付的是哪批船、成本结构如何,与当期新签订单之间通常没有直接关系。三组数字的时点不同,放进同一张表里直接比较,容易把方向读反。公司也在公告里写明,订单履行过程中可能出现法律法规、行业政策、价格与市场环境变化带来的不确定性。
常见问题
不是同一个科目。新接订单是报告期内签订的合同金额,营业收入是按履约进度确认的收入,两者时点不同,不能相加或直接相除。订单要经过建造与交付,才会逐步转化为收入。
357.99 亿元除以 164.24 亿元。164.24 亿元来自公司《2025 年年度报告》披露的 2026 年度承接合同计划,357.99 亿元是自愿披露公告里的前三季度新接订单金额,两个数都出自公司披露。
公告没有给出单季解释。可以确认的是单季数字之间的落差:去年前三季度与上半年数据倒算出的第二季度约 4.40 亿元,对应第三季度的 2.63 亿元至 4.13 亿元。至于原因,公司披露的业绩增长原因指向精益生产带来的毛利改善与投资收益增加,未涉及单季波动。
不是。公司的口径是前三季度合计区间 11 亿元至 12.5 亿元,以及半年报实际数 8.37 亿元。两者相减得到第三季度区间,属本刊倒算,公司未单独披露第三季度数。
两个数说的是不同区间。58.94% 是上半年六个月累计的同比增速,反映的是相对于去年同期的变化;减速指的是第三季度单季环比第二季度下降。累计同比与单季环比是两个方向上的读数,不能互相替代。
因为交付排期。公司称手持订单交付周期已排至 2030 年,2026 年签下的集装箱船订单要按排期在 2028 年至 2030 年陆续交付,收入届时才确认。当期利润取决于当期交付船舶的建造效率与成本,与新签订单之间隔着几年时间。
公司在业绩说明场合表示,随着手持订单逐步建造交付,集装箱船收入占比将相应提升,对后续盈利水平形成正向拉动。这是公司对后续变化的表述,用的是将来时,不是已实现的结果。
三个:手持订单总量与交付排期(决定往后几年的工作量)、新签订单与年度计划的比值(决定承接节奏)、单季利润与当期交付船型(决定当期盈利)。三者的时间口径不同,最好分开列,不要合并成一个判断。
口径说明:① 第三季度单季新接订单 156.34 亿元、第二季度归母净利约 4.40 亿元、第三季度归母净利 2.63 亿元至 4.13 亿元均为本刊倒算,公司未单列单季数;② 前三季度利润为预告区间、未经审计;③ 半年报分产品口径存在内部抵销,本文只用集装箱船与特种船及其他两个绝对金额,不采用分项占比;④ 集装箱船手持订单占运力比有 43%(CGT)与 46.5%(TEU)两说。




