
 简体中文
 English

Hims 营收涨 49%、毛利只涨 15.2%:新增收入只带 23% 毛利
美东 11 月 9 日盘后,Hims & Hers Health(NYSE: HIMS,下称 Hims)交出截至 9 月 30 日的第三季度财报。三个数字放在一起会让人停一下:营收 8.90373 亿美元、同比 +48.65%;毛利 5.09199 亿美元、同比 +15.19%;毛利率 57.19%,去年同期 73.80%。
营收涨了近一半,毛利只涨了六分之一。两条线之间差出的 33 个百分点,就是这篇要拆的东西。
答案很集中:增长换了引擎,从「拉新」换成「提价」;而提价带来的那部分收入,几乎不带毛利。同一份财报里,订阅数环比少了 10.3 万、每户月收入涨了 29.6%——这三个数字是同一个动作的三个侧面。
三个数先摆齐:+48.7%、+15.2%、−16.6 点
先摆三条线。营收 8.90373 亿美元,上年同期 5.98976 亿美元,同比 +48.65%(公司口径 +49%)。毛利 5.09199 亿美元,上年同期 4.42058 亿美元,同比 +15.19%。毛利率 57.19%,上年同期 73.80%,降 16.61 个百分点。
再往下看两层。调整后 EBITDA 8,238.8 万美元,上年 7,836.5 万美元,同比 +5.13%,利润率从 13.08% 降到 9.25%。GAAP 层面由盈转亏:营业亏损 6,614.6 万美元(上年盈利 1,180.7 万),净亏损 3,304.0 万美元(上年净利 1,577.4 万),每股 −0.14 美元,市场此前预期 +0.06 美元。
营收 +48.65%、毛利 +15.19%、调整后 EBITDA +5.13%——三个增速排成一条很陡的下坡。斜率不同,在于每一层扣的东西不同:营收只算卖多少,毛利再扣药与履约成本,调整后 EBITDA 还要扣费用。
2.914 亿美元新增收入,只带出 6,714 万美元毛利
把毛利拆成两段。第一段是规模:营收多了 2.91397 亿美元,若毛利率维持去年的 73.80%,应带来 2.15056 亿美元毛利。第二段是比率:本季营收 8.90373 亿美元乘上毛利率降幅 −16.61 个百分点,得到 −1.47915 亿美元。两段相加 6,714.1 万美元,与实际毛利增量(5.09199 − 4.42058)完全对上,没有残差。
换成一句话:规模补回来 2.15 亿,毛利率拿走 1.48 亿,净剩 0.67 亿,下滑吃掉了规模效应的 68.8%。边际毛利率更直白:新增 2.91397 亿美元只带来 6,714.1 万美元毛利,边际毛利率 23.0%;去年同期每多 1 美元收入能留下 73.8 美分。
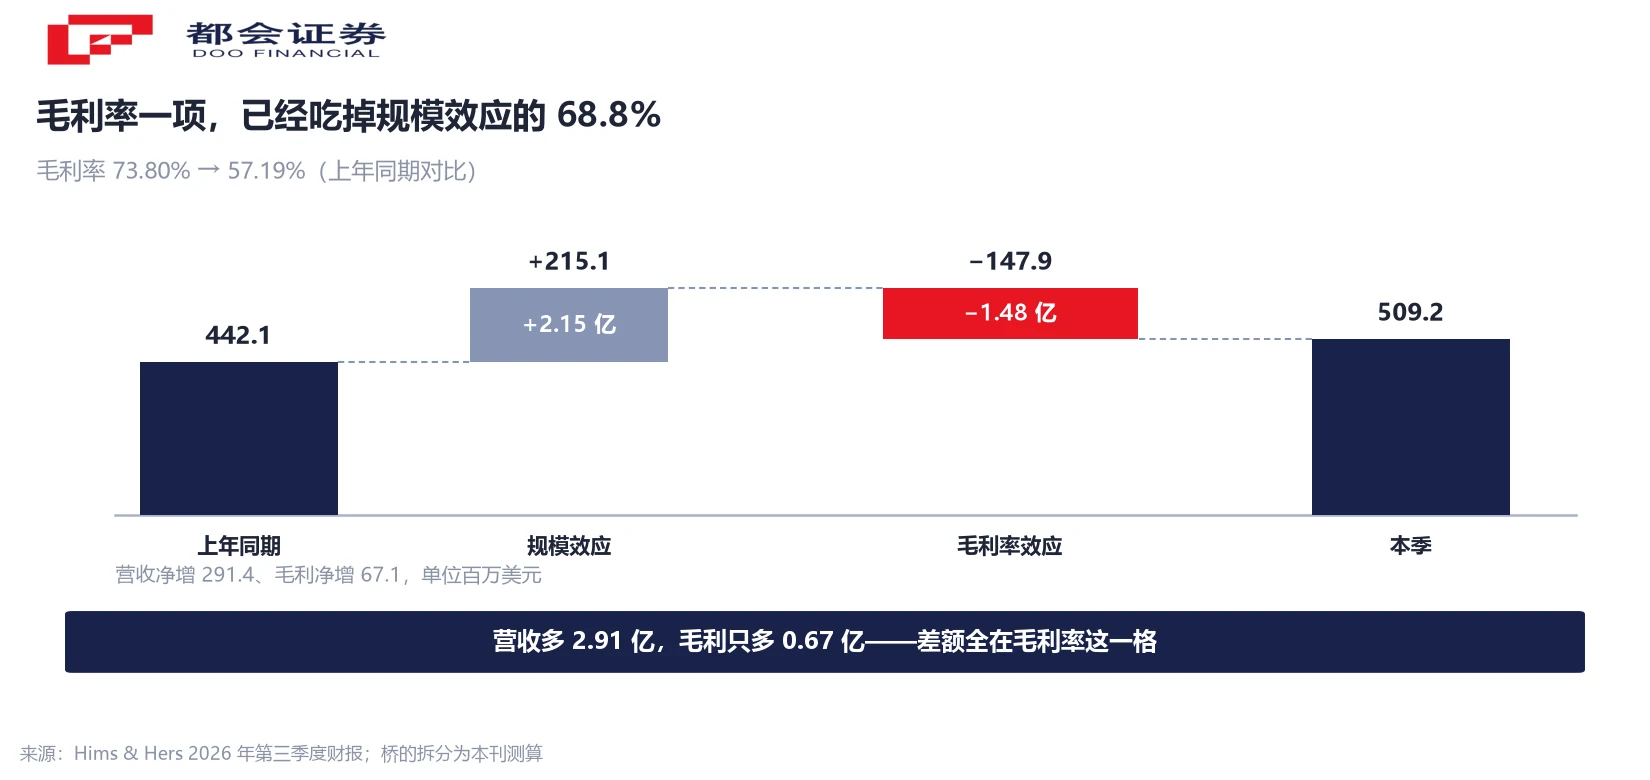
从成本端看是同一件事。收入成本 3.81174 亿美元,上年 1.56918 亿美元,同比 +142.9%,是营收增速的 2.94 倍。按去年成本率 26.20% 算,新增收入只需多花 7,634.6 万美元;实际多花 2.24256 亿美元,多出的 1.47915 亿全部来自成本率升到 42.81%。
订阅数环比少 10.3 万,每户月收入涨 29.6%
答案在用户结构里。期末订阅 278.8 万,上年同期 247.1 万,同比 +12.8%;但对比二季度的 289.1 万,环比减少 10.3 万,是 2026 年第一次环比下降。市场原本预期 304 万,实际低了约 8.3%。同期美国营收 6.57089 亿美元、+20.9%,美国以外 2.33284 亿美元、+320.7%,后者主要来自 6 月交割的 Eucalyptus 收购,属并表增量。
与此同时,每平均订阅用户月收入 105 美元,上年 81 美元,同比 +29.6%。两个因子相乘:平均订阅数 +15.7%(245.5 万→283.95 万)、每户月收入 +28.5%(81.32→104.52 美元),乘积 1.4866,与实际营收增速 1.4865 一致。用户数贡献 15.7 个点、单价贡献 28.5 个点。
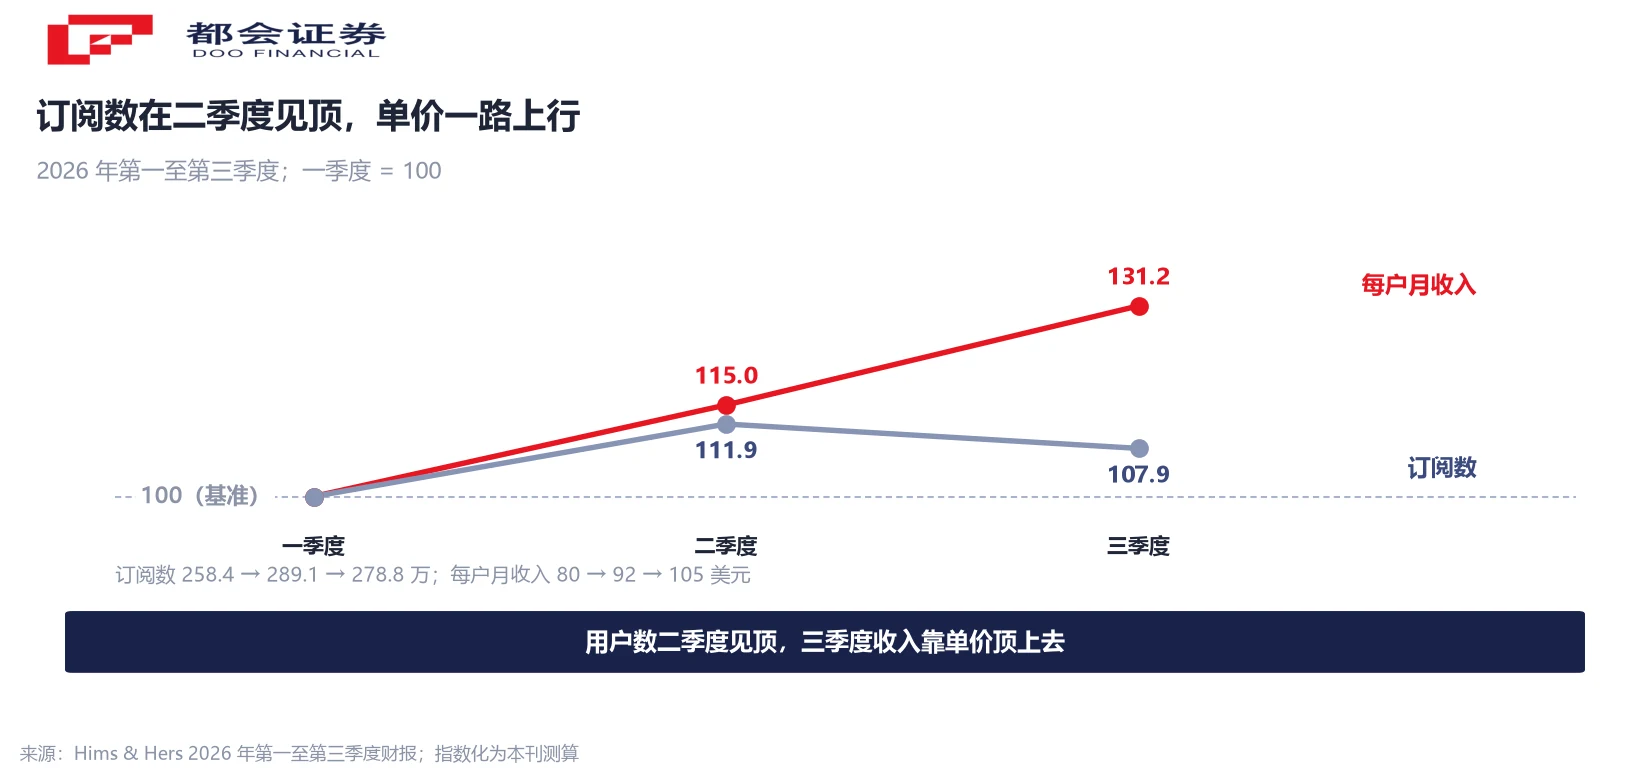
单价为什么涨:公司一季度宣布美国减重业务转向品牌 GLP-1,配制版只保留有限规模。3 月与诺和诺德合作上架 Ozempic、Wegovy,11 月又与礼来合作上架 Zepbound(299 美元/月)与 Foundayo(149 美元/月)。品牌药单价高,但药费是过手的,毛利留在平台的比例远低于自制配制版。单价上涨与毛利率下滑,是同一个动作的两个结果。
毛利率掉 16.6 点,EBITDA 利润率只掉 3.8 点:差的 12.8 点去哪了
有个容易看漏的落差:毛利率降 16.61 个百分点,调整后 EBITDA 利润率只降 3.83 个百分点(13.08% → 9.25%)。中间 12.78 个百分点的差额,来自费用率下降。
费用率确实降了。营销费用 2.47280 亿美元、占营收 27.77%,上年 2.32150 亿美元、占 38.76%,降 10.99 个百分点;运营与支持占 12.04%(上年 12.83%),技术与开发占 7.79%(上年 6.77%),一般及行政占 17.01%(上年 13.47%)。四项合计 GAAP 费用率 64.62%,上年 71.83%,降 7.21 个百分点。
但调整后口径降得更多——12.78 个百分点。差的 5.57 点来自「被剔除的项目」占收入比重上升:调整后 EBITDA 利润率与 GAAP 营业利润率的口径差,从去年 11.11 点扩到 16.68 点。这 12.78 点的改善里,5.57 点来自被剔除项变大,7.21 点来自费用真的省下来了。
留一句限定:营销费用占营收从 38.76% 降到 27.77%,是这份财报最扎实的一处改善。管理层说这是「在第四季度多项平台扩张之前有意调整营销投放节奏」——其中有一部分是主动推迟。
第四季度指引 8.75–8.95 亿:同比还涨 42%,环比第一次掉头
公司给的第四季度指引是营收 8.75–8.95 亿美元、调整后 EBITDA 7,000 万–9,000 万美元,隐含利润率 8%–10%。中值 8.85 亿美元,低于本季的 8.90373 亿,是 2026 年第一次环比下滑(一季度 6.08104 亿 → 二季度 7.53214 亿,+23.8% → 三季度 8.90373 亿,+18.2% → 指引中值 8.85 亿,−0.6%)。
同比看还是高增长:去年四季度营收 6.17818 亿美元,8.75–8.95 亿对应 +41.6% 至 +44.9%。同比与环比给出两个方向,原因在于去年四季度是低基数。
指引内部自洽。前三季度营收 22.51691 亿美元加四季度下限 8.75 亿等于 31.26691 亿,四舍五入正是全年下限 31.3 亿;加 8.95 亿等于 31.46691 亿,正是上限 31.5 亿。调整后 EBITDA 同样对得上:前三季度 1.86988 亿美元(0.443 + 0.603 + 0.82388)加 0.70–0.90 亿,正好是全年 2.57–2.77 亿。
市场共识高出指引一截:四季度营收共识约 9.538 亿美元,比指引上限高 6.6%;调整后 EBITDA 共识 1.058 亿美元,高 17.6%。
全年两条线反向:收入指引上修 2.4 亿,利润指引下修 4,550 万
三次指引修正排在一起,方向是反的。5 月给的全年营收 28–30 亿美元、调整后 EBITDA 2.75–3.50 亿美元;8 月营收上调到 31–33 亿、EBITDA 收窄到 2.75–3.25 亿;11 月营收收窄到 31.3–31.5 亿、EBITDA 下调到 2.57–2.77 亿。
用中点看:营收从 29 亿升到 32 亿再降到 31.4 亿,累计上修 2.4 亿美元(+8.3%);调整后 EBITDA 从 3.125 亿降到 3.00 亿再降到 2.67 亿,累计下修 4,550 万美元(−14.6%)。收入每多 1 美元指引,利润指引少 0.19 美元。
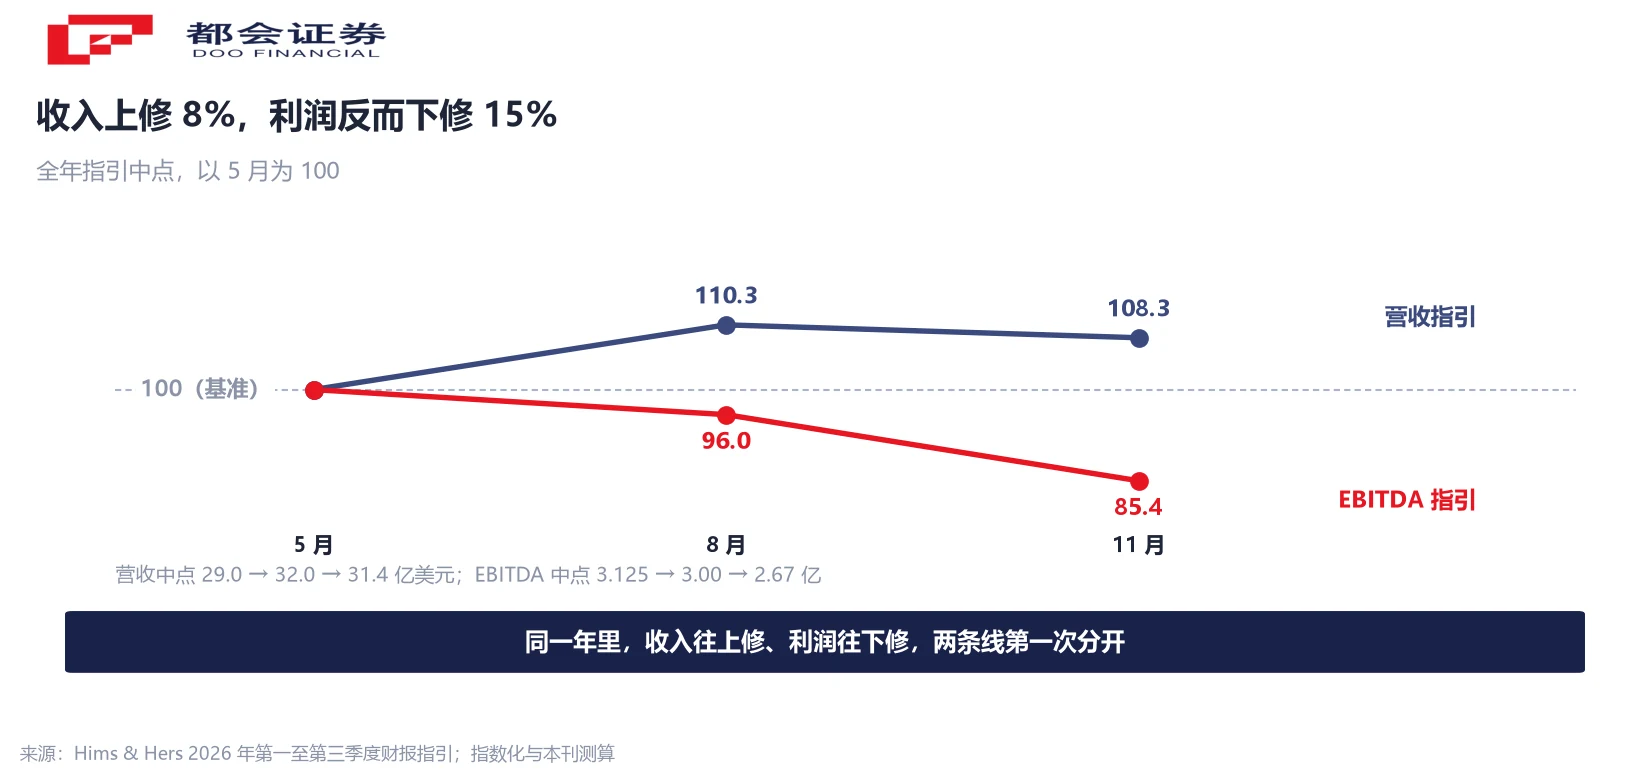
两个限定不能省。第一,5 月那份指引不含 Eucalyptus 收购贡献,营收上修里有一部分是并表。第二,8 月的上调在二季度营收同比 +38% 之后做出;11 月的收窄,正好落在单价涨到顶、订阅数开始环比下降的这一季。
接下来看三个数
问题从「能不能长大」换成了「长大的方式贵不贵」。要跟踪的只有三个数。
三季度 278.8 万,环比少 10.3 万。若四季度继续降,单价要用更快速度才能补上收入;若回升,说明营销推迟只是时间差,不涉及需求。
礼来的 Zepbound、Foundayo 是 11 月才上架,四季度第一次进完整季度。品牌药占比继续升,毛利率就有继续下探的压力。
本季两者相差 16.68 个百分点,去年同期 11.11 个百分点。这个差继续扩,「调整后」的含金量就在下降。
常见问题
8.90373 亿美元,上年同期 5.98976 亿美元,同比 +48.65%(公司口径 +49%)。前三季度合计 22.51691 亿美元,同比 +30.2%。
毛利率从 73.80% 降到 57.19%,降 16.61 个百分点。规模效应补回 2.15056 亿美元,毛利率效应拿走 1.47915 亿美元,净剩 6,714.1 万美元。边际毛利率只有 23.0%。
产品结构换了。2026 年第一季度起,美国减重业务转向品牌 GLP-1,配制版只保留有限规模。品牌药单价高,但药费是过手的,毛利留在平台的比例低。收入成本同比 +142.9%,是营收增速的 2.94 倍。
期末 278.8 万,同比 +12.8%,但环比二季度的 289.1 万少 10.3 万,是 2026 年首次环比下降;市场预期 304 万。同期每户月收入从 92 美元升到 105 美元。
营收 8.75–8.95 亿美元,中值 8.85 亿,低于本季 8.90373 亿,为年内首次环比下滑;同比仍 +41.6% 至 +44.9%。调整后 EBITDA 7,000 万–9,000 万美元,隐含利润率 8%–10%。
这是公司指引,不是既成事实。前三季度营收 22.51691 亿加四季度下限 8.75 亿等于 31.26691 亿,与全年下限 31.3 亿一致;但市场对四季度的共识 9.538 亿美元,比指引上限高 6.6%。
11 月 9 日收盘 22.94 美元、单日 −11.8%,为 5 月 19 日以来最低收盘;11 月 10 日盘前约 22.10 美元。年内累计 −29.4%,52 周高点 41.28 美元。
口径说明:① 毛利桥、边际毛利率、成本率拆分、收入两因子相乘、指引中值变动均为本刊测算,算法已在正文标注;② 调整后 EBITDA 为公司定义的非 GAAP 指标,已剔除股权激励、重组、诉讼计提、并购费用等;③ 订阅数为期末值,每户月收入按平均订阅数计算;④ 公司指引属前瞻性陈述,不保证实现;⑤ 股价为美东交易日收盘价。




