
 简体中文
 English

拿下三成新处方,收入占比 0.43%:礼来口服减肥药的份额跑在金额前面
10 月 20 日的美股收盘,礼来(LLY)涨 3.49% 至 1283.66 美元,超过 8 月 19 日写下的纪录收盘价。五个交易日之前,欧盟人用药委员会对它的口服减重药 Foundayo 给出了正面意见。两件事叠在一起,「口服减肥药开始放量」的说法又多了起来。
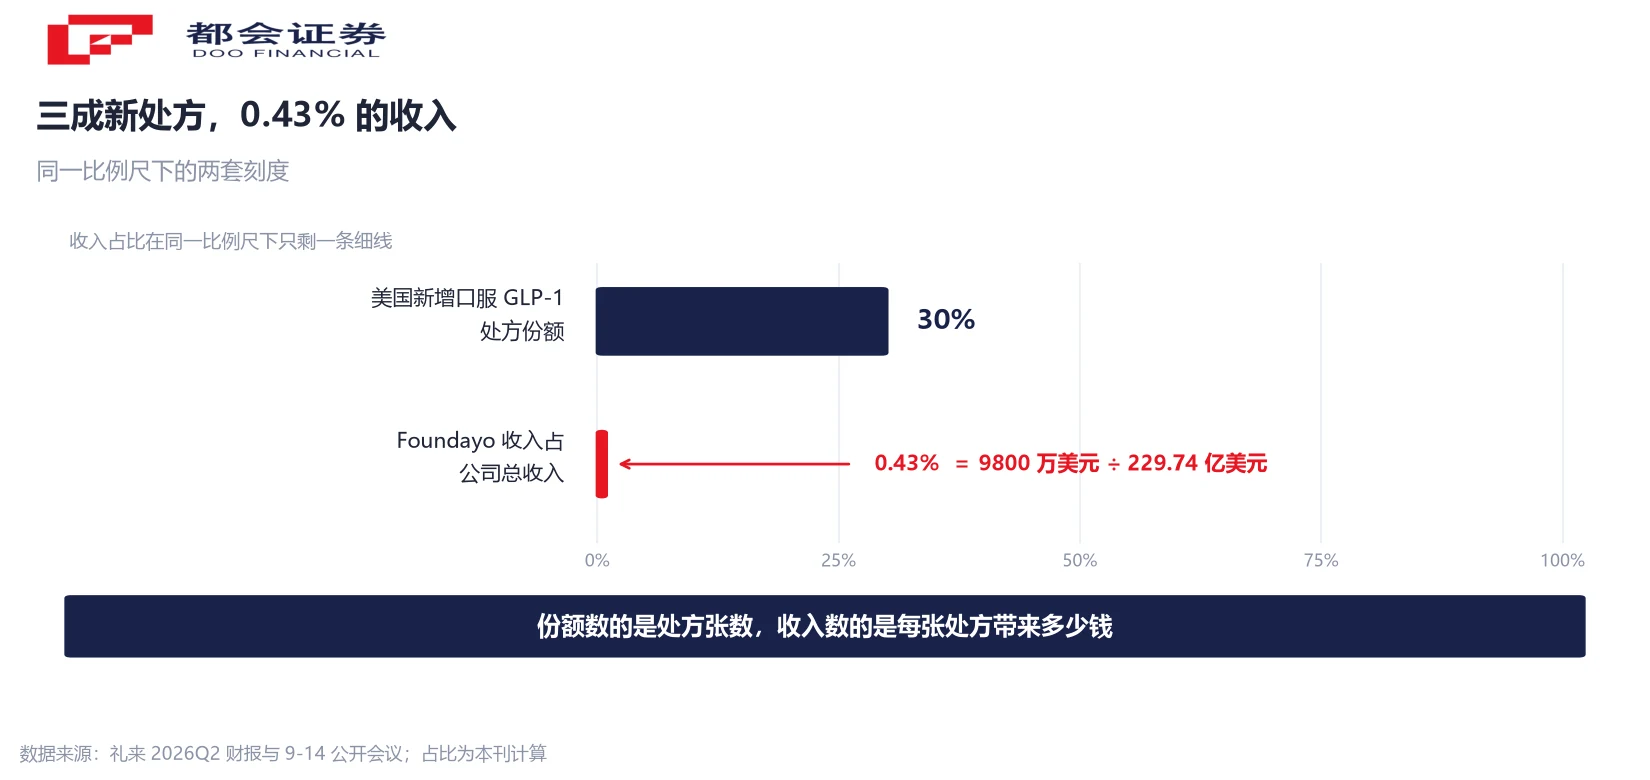
报表给出的读数要冷静一些。第二季度 Foundayo 的销售收入是 9800 万美元,同期公司总收入 229.74 亿美元,这一格占比约 0.43%。同一场财报电话会上,公司说这款药在美国新增口服 GLP-1 处方中的份额已经超过三成。
份额与金额,两个方向相反的数同时成立。这篇把两套刻度并排放,说明份额为什么能翻转得这么快、金额为什么跟得这么慢,以及接下来要等的是哪几个日子。
「三成新处方」和「0.43% 的收入」是两套刻度
先摆两组数。第一组是份额:公司在 9 月 14 日的公开会议上说,Foundayo 在美国新增口服 GLP-1 处方中占超过三成;而在两个月前,诺和诺德的口服片还占着这个细分近九成。第二组是金额:第二季度 Foundayo 收入 9800 万美元,公司同期总收入 229.74 亿美元,占比约 0.43%。
两组数放在一起并不矛盾。处方份额数的是「开出多少张」,收入数的是「每张处方带来多少钱」。同一个药可以在处方端迅速拿到三成,同时在收入端只留下一行小字,只要它的单价远低于同门的注射剂。
再把同门产品的绝对额摆出来:Mounjaro 单季 99.43 亿美元,Zepbound 49.28 亿美元,两者合计 148.71 亿美元(自行计算),占公司上半年营收的 65%。口服这一格 9800 万美元,是这张表里最年轻的一行。
还有一个读数常被拿来当证据:处方医生数从第二季度电话会上的约 8000 名,升到 9 月中旬的 36000 名。这个数字衡量的是渗透速度,处方端的地面覆盖跑得很快;它与单品收入之间隔着剂量与续配两道闸,不能直接换算。
25 美元、149 美元、50 美元:低价换来的份额,先记在处方上
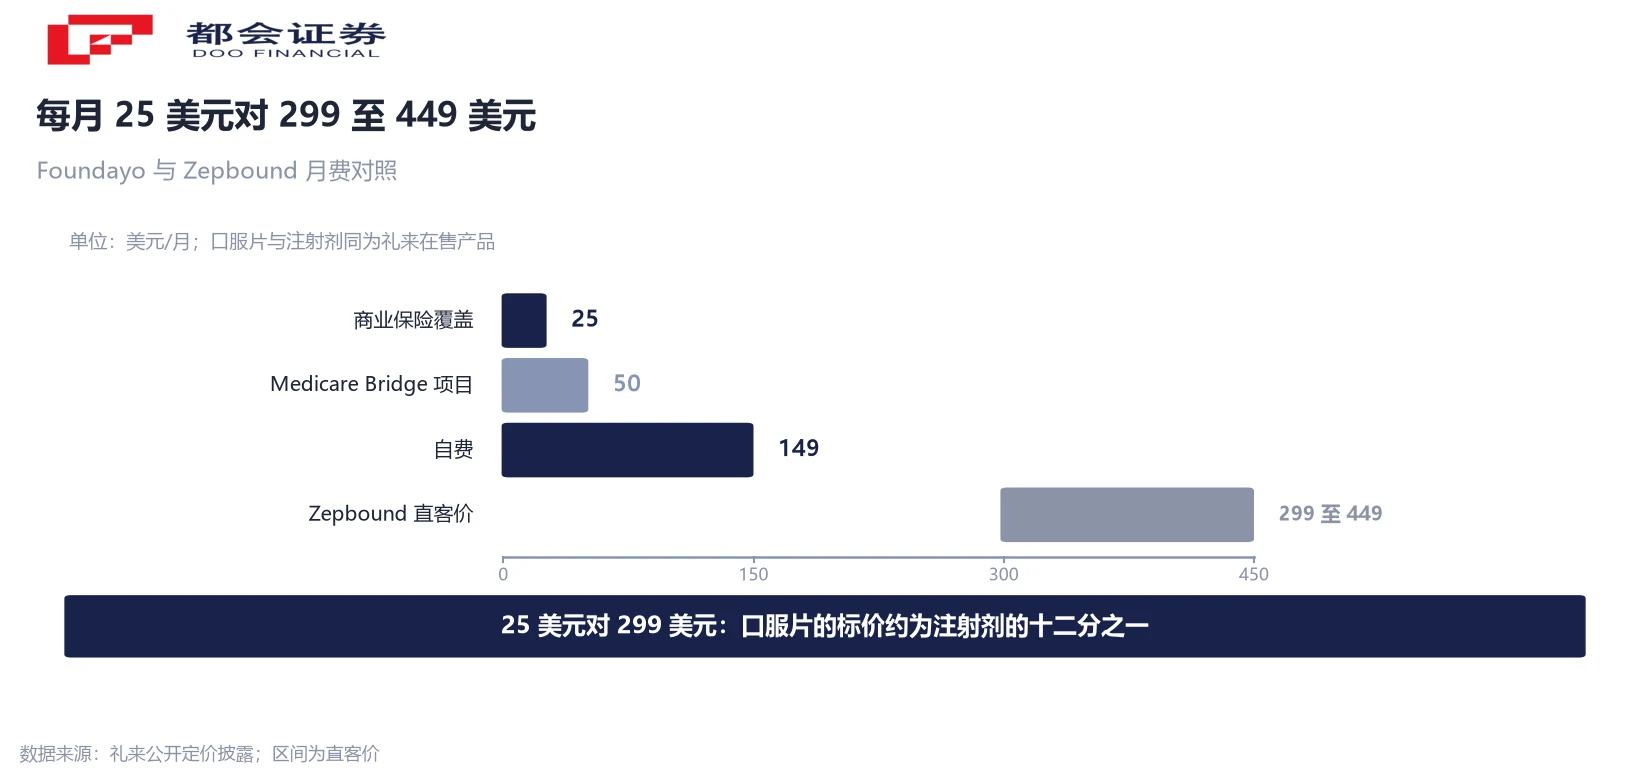
价差是这套错位的第一层解释。Foundayo 在有商业保险覆盖时约每月 25 美元,自费约每月 149 美元,通过美国联邦医疗保险的 GLP-1 Bridge 项目约每月 50 美元。Zepbound 直接面向消费者的价格区间是每月 299 至 449 美元。同一家公司,口服片的标价只有注射剂的一个零头。
第二层解释在用药节奏。公司在电话会上说,多数 Foundayo 起始处方是自费,且「在患者升到较高剂量之前处于较低价位」。剂量按耐受逐步上调,价格随之抬升,收入要等患者留在治疗里走完爬坡才跟上。
第三层是渠道结构。公司美国业务负责人 9 月中旬说,美国以外约 75% 的市场是自费,公司近期在法国取得肥胖适应症的报销。自费为主意味着放量靠个人支付意愿,不靠医保覆盖;同一张处方在不同市场带来的收入差别会很大。
三层叠起来,份额与金额的时间差就有了具体形状:低价换份额,份额先到;单价随剂量抬升,金额后到。这条链路成立的前提是患者留下来,所以「续配」比「首方」更值得盯。
正面意见、委员会决定、成员国报销,是三个不同的日子
10 月 15 日,欧盟人用药委员会通过正面意见,10 月 16 日由欧洲药品管理局公布。意见覆盖两个适应症:成人体重管理,以及 2 型糖尿病。一次申报同时覆盖减重与降糖,在欧洲的口服 GLP-1 里是第一次。
正面意见不等于上市许可。作出有约束力决定的是欧盟委员会,通常在正面意见后约 67 天。许可生效后,价格与报销仍由各成员国分别谈判,欧盟层面不决定这两件事。同一个药,在 27 个成员国拿到许可的日期相同,进入报销目录的日期各不相同。
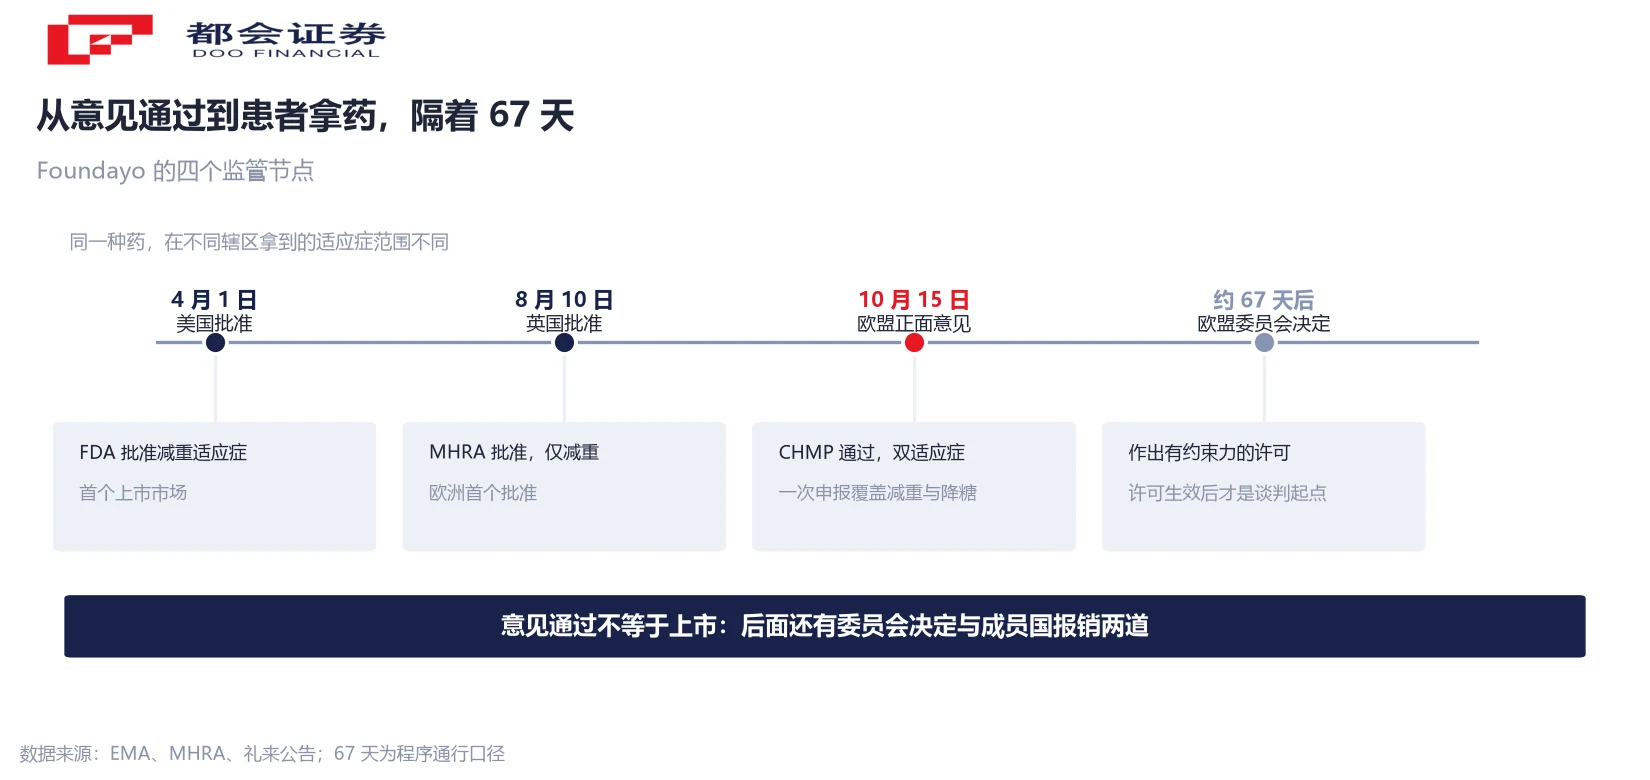
把三个日期分开看,就能读出「意见通过」离「患者拿到药」还有多远。英国是另一条线:8 月 10 日批准,只批减重。同一种药在不同辖区拿到的适应症范围不同,这个差别直接影响各市场的可及人群。
适应症的边界写得很具体。减重用于初始 BMI 在 30 以上,或 BMI 在 27 至 30 之间且至少合并一项体重相关疾病(糖尿病前期、2 型糖尿病、高血压、血脂异常、阻塞性睡眠呼吸暂停或心血管疾病)的成人;糖尿病侧用于二甲双胍不适用时单药,或与其他降糖药联用。规格从 0.8 毫克到 17.2 毫克共六档,每日一次口服。
4740 名成人、72 周:这批数据撑起的是适应症范围
意见的依据是两项减重研究,共 4740 名成人、治疗 72 周:按剂量不同平均减重约 5% 至 11%,安慰剂组约 2% 至 2.5%。糖尿病侧是四项研究、约 3765 名成人,糖化血红蛋白下降约 1.2 至 1.9 个百分点,安慰剂组 0.4 至 0.8 个百分点。
公司口径更细。ATTAIN-1 试验 3127 名成人、跨 10 个国家、72 周,最高剂量且坚持治疗者平均减重 12.4%、安慰剂 0.9%;按全部随机入组口径为 11.1% 对 2.1%。ACHIEVE-1 糖尿病试验 559 名成人、40 周,糖化血红蛋白自基线 8.0% 下降 1.3% 至 1.6%,安慰剂 0.1%。
两组数字的差别本身是个提示:坚持治疗者的减重幅度明显高于全部入组者。这与不良反应集中在加量阶段的描述吻合,恶心、呕吐、腹泻多发生在剂量上调期,能走完爬坡的人才是拿到完整疗效的人。这一点与前面「金额要等剂量上来」是同一件事的两面。
需要说清的是,这批数据决定的是「能不能批、批多宽」,不决定「能卖多少」。审评口径与商业放量之间隔着定价、报销与处方习惯,三样都不在临床试验里。
对手早三个月上市,同季度口服片卖了 32.2 亿丹麦克朗
同一季度、同一给药途径,诺和诺德的口服 Wegovy 片卖了 32.2 亿丹麦克朗。这款片剂 1 月上市,比 Foundayo 早约三个月。三个月在处方药放量曲线上是很长的一段,首方积累、医生熟悉度、保险覆盖都在这个窗口里形成。
两家在欧盟的进度也不一样。诺和诺德的口服 semaglutide 7 月获欧盟批准,只批减重;它的 Rybelsus 早已在欧盟获批用于 2 型糖尿病。礼来这一次是一次申报拿双适应症,适应症范围更宽,上市时间更晚。宽与晚,是同一份申报策略的两面。
授权结构值得记一笔。orforglipron 的全球开发与商业化权利来自日本中外制药,后者按全球净销售额收取中个位数至低两位数比例的分级特许权使用费。报表上的产品收入与礼来最终留下的经济收益之间,隔着一层分成。
两条路径的先后不同:先抢时间的,单品收入曲线起得更早;先换覆盖的,可及人群上限更高。
这份季报回答不了的三件事
一是续配率。份额说的是新处方,收入说的是留在治疗里的患者。公司说早期二次配药数据「很好」,但没有给数字。这条曲线要等三季报和后续几个季度才看得清,单季 9800 万美元还不足以定性。
二是欧洲的价格。许可落地之后,各成员国的报销谈判才是定价的起点。自费为主的市场靠支付意愿,进报销的市场靠谈判价格,两种节奏混在一起,欧洲收入的爬坡会比美国更慢,也更难按单季线性外推。
三是分成的口径。特许权使用费按净销售额分级计提,比例区间跨中个位数到低两位数。口服片占比提高时,这一层对利润的影响会比收入端更明显。公司未单独披露 Foundayo 的分成金额,外部只能按区间估算,不宜当成精确值。
还有一项结构性差异容易被忽略:第二季度公司毛利率 85.78%,此前七个季度在 81.02% 至 84.27% 之间。管理层把毛利率抬升归因于产品组合与生产成本改善,指向的是注射剂线的规模效应。口服片若占比变大,因其定价显著低于 Zepbound,对综合定价可能形成轻微拖累。这一点在收入结构变化时才显现,本季还看不出来。
10 月 29 日,三个读数
10 月 29 日,礼来公布第三季度业绩。市场共识营收预期 221.1 亿美元、同比增长 26%,这是机构预测,不是公司指引。
三个读数值得记:Foundayo 单季收入是否越过 9800 万美元这个起点;处方医生数从 8000 名走到 36000 名的势头有没有延续到续配端;欧盟委员会的决定有没有在这一季落地。三个读数里,第一个看金额、第二个看留存、第三个看地域扩张的起点。
估值口径一并列出,不作结论:10 月 19 日收盘时远期市盈率约 31.8 倍,五年均值约 40 倍。两个数放在一起,位置由读者自己判断,本文不给贵贱评价,也不给任何买卖方向。
最后回到那两套刻度。份额翻转是一个季度内就能发生的事,金额翻转要等剂量爬坡、续配与报销三件事同时到位。这两件事之间隔多久,才是这类单品需要持续跟踪的变量。
常见问题
礼来的口服 GLP-1 受体激动剂,通用名 orforglipron,每日一次薄膜衣片,规格从 0.8 毫克到 17.2 毫克共六档,服用不受进食与饮水时间限制。
还没有。10 月 15 日通过的是欧盟人用药委员会的正面意见,有约束力的上市许可由欧盟委员会作出,通常在正面意见后约 67 天。
成人体重管理与 2 型糖尿病。减重用于 BMI 30 以上,或 BMI 27 至 30 且合并至少一项体重相关疾病的成人;糖尿病侧用于二甲双胍不适用时单药或与其他降糖药联用。
9800 万美元,占公司同期总收入 229.74 亿美元的约 0.43%。上年同期没有基数,公司把同比标注为不适用。
单价差与剂量爬坡。口服片商业保险价约每月 25 美元、自费约 149 美元,Zepbound 直客价为每月 299 至 449 美元;起始处方多为自费,且多在低剂量期,收入随剂量上调才抬升。
欧盟审评口径下,两项研究共 4740 名成人、72 周,按剂量平均减重约 5% 至 11%,安慰剂组约 2% 至 2.5%。公司 ATTAIN-1 试验按全部随机入组口径为 11.1% 对 2.1%。
10 月 29 日的第三季度业绩,看单品收入、续配情况,以及欧盟委员会的决定是否落地。市场共识营收 221.1 亿美元属机构预测。
没有。全文只做事实陈述与口径拆解,不含买卖建议、机构评级或收益承诺。




