
 简体中文
 English

Trade Desk 营收跌 0.5%、利润跌 16%:下季指引再低 11%
美东 11 月 9 日盘后,The Trade Desk(NASDAQ: TTD)交出截至 9 月 30 日的第三季度财报。三个数字放在一起会让人停一下:营收 7.35965 亿美元、同比 −0.5%;调整后 EBITDA 2.66 亿美元、同比 −16.1%;GAAP 净利润 3,805 万美元、同比 −67.1%。
营收几乎没动,利润掉了六分之一,净利掉了三分之二。三条线往下走的幅度差了三十倍,说明它们量的不是同一件事。
本文只做一道算术:把利润少掉的 5,100 万美元拆开,看有多少是收入少收了、有多少是每一块钱收入赚得更少了。拆完会看到一个很集中的答案,它又直接连到公司自己给的第四季度指引上。
三个数先摆齐:−0.5%、−16.1%、−67.1%
先把第三季度的三条线摆齐。营收 7.35965 亿美元,上年同期 7.39 亿美元,同比 −0.5%(公司口径 −0.47%);调整后 EBITDA 2.66 亿美元,上年同期 3.17 亿美元,同比 −16.1%;GAAP 净利润 3,805 万美元,上年同期 1.16 亿美元,同比 −67.1%。
三个降幅差了三十多倍。同一家公司、同一个季度,三条线斜率不同,在于扣掉的东西不同:营收只算卖出去多少,调整后 EBITDA 扣运营费用但加回股权激励与重组费用,净利润再扣折旧摊销、利息和税。
一个口径要提前说清:这是公司 2016 年上市以来第二次出现单季营收同比下滑,上一次是 2020 年疫情初期(据 Digiday;另有媒体写作「首次」,两版冲突,本文按前一种)。前九个月营收合计 21.4 亿美元、同比 +4%,季度与累计方向不同,原因是第四季度还没进来。
5,100 万美元的降幅,拆成 130 万和 4,970 万
调整后 EBITDA 从 3.17 亿美元降到 2.66 亿美元,少 5,100 万美元。同期营收从 7.39 亿美元降到 7.35965 亿美元,只少 304 万美元。
收入少了 304 万,利润少了 5,100 万,相差近 17 倍,差额只能来自利润率。上年同期 EBITDA 利润率 317 ÷ 739 = 42.90%,本季 266 ÷ 735.965 = 36.14%,降 6.75 个百分点。
把 5,100 万拆成两段。营收效应是收入的减少额乘以旧利润率:(735.965 − 739) × 42.90% = −130 万美元。利润率效应是本季收入乘以利润率降幅:735.965 × (36.14% − 42.90%) = −4,970 万美元。两段相加 −5,100 万美元,与官方两期 EBITDA 之差零残差。
结论很集中:4,970 万(97.5%)来自每一块钱收入赚得更少,只有 130 万(2.5%)来自收入变少。本季的利润问题跟「卖得少」关系很小。
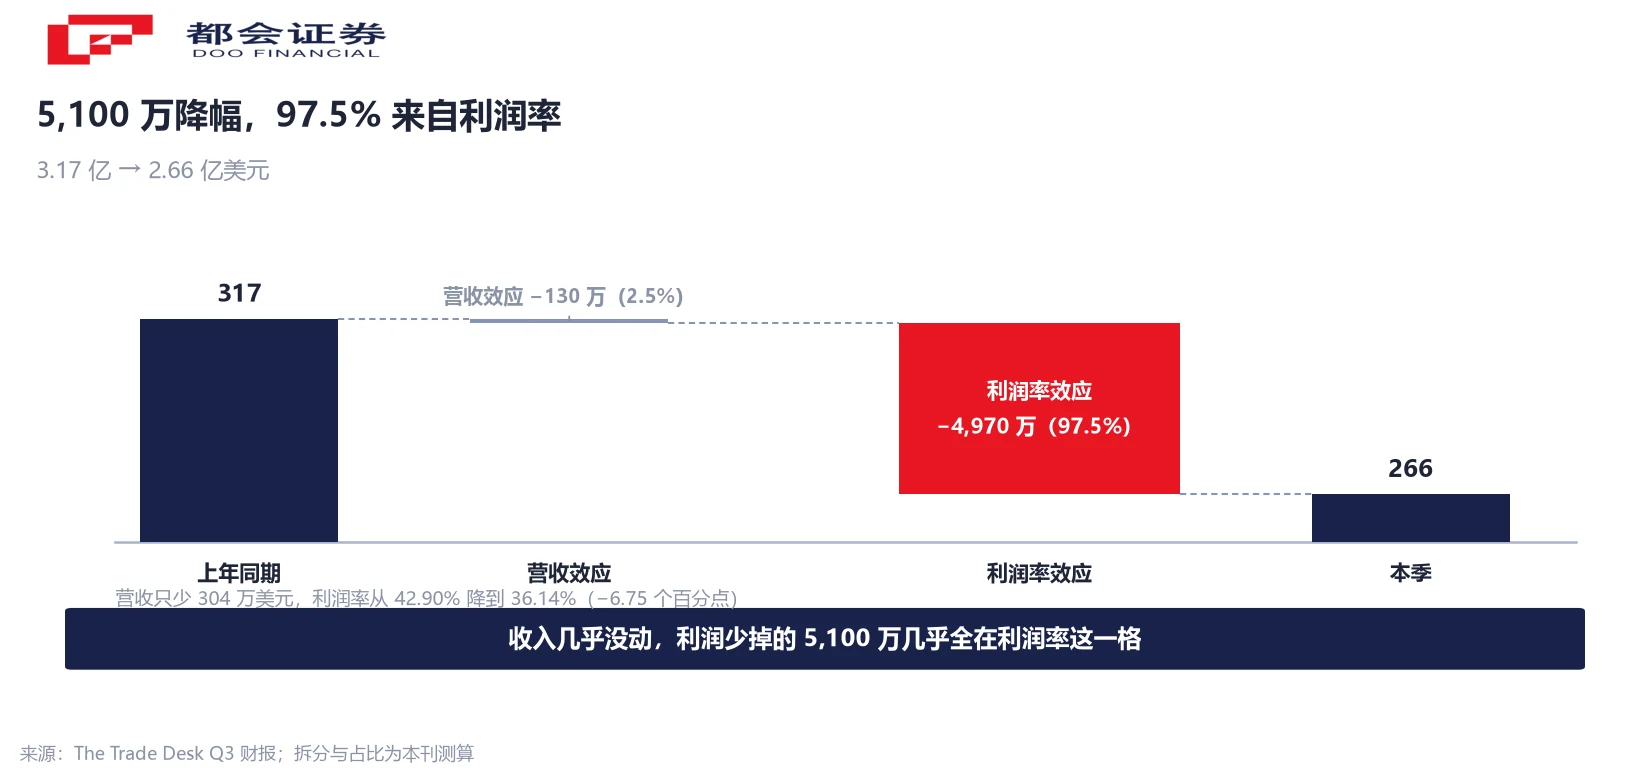
只看「营收 −0.5%、净利 −67%」,容易推出「生意不好做了」;拆完看到的是「规模守住了、单位经济性掉了」,两者对应的指标完全不同。
费用涨 11.3%、营收跌 0.5%:差出来 11.8 个百分点
利润率为什么掉 6.75 个点,答案在费用栏。本季运营费用 6.434 亿美元、同比 +11.3%,按此倒推上年同期约 5.781 亿美元(本刊测算),增量约 6,532 万美元。同期营收 −0.5%,两个增速差 11.8 个百分点。
这 6,532 万里有一大块是一次性的:公司披露本季计提重组费用 4,430 万美元,主要为遣散费,对应 9 月裁员约 575 人(第三季度削减约 15% 人力),占费用增量 67.8%。剔除后本季费用约 5.991 亿美元、同比 +3.6%(本刊测算),与营收的 −0.5% 相比仍是正的,但差距从 11.8 个点收窄到 4.1 个点。
叠起来看利润率:压缩的 6.75 个点里,重组费用 4,430 万占营收 6.02%,约 6.0 个点可归到这笔一次性支出;剩下约 0.73 个百分点才是常规成本相对收入的结构性抬升。
这也解释了净利为什么跌得更狠。净利少 7,795 万美元,重组费用 4,430 万(税前)占 56.8%,公司同时披露本季有效税率约 64%。三个数不能直接相减配平(重组费用税前、净利税后,税率变化也是差额来源),这里只并列。
「超预期」超的,是 8 月自己给的 6.50 亿美元下限
财报发布后,多家媒体用的标题是「超预期」。依据是:公司 8 月给出的第三季度营收指引下限为 6.50 亿美元,实际 7.35965 亿美元,高出约 8,600 万美元(另有媒体记约 8,500 万)。
把两个参照系并排放,读法会变。以自己给的下限为锚,7.36 亿是「高出 13.2%」;以去年同期为锚,是「少 0.5%」。同一个数字,两个参照系给出两个方向。上限被自己调低之后,任何结果都容易显得超预期。
公司的措辞也留了余地。CEO Jeff Green 说这一季「明显好于我们进入这个季度时的预期」,同时承认「仍低于我们对自己的增长要求」。分别对应上面两个参照系。
稳住的部分在客户结构上。客户留存率维持在 95% 以上、延续十余年;视频(含联网电视)占支出略高于 50%,移动占 20% 以上高段、音频占 7%(均为电话会口径);北美已趋平,亚太前九个月增长 30%。留存率守住说明存量没流失。
第四季度指引:营收再低 10.9%,EBITDA 再低 30.0%
比第三季度更值得看的是第四季度指引:营收至少 7.55 亿美元,调整后 EBITDA 至少 2.80 亿美元。上年同期是 8.47 亿和 4.00 亿美元,按指引下限算是 −10.9% 和 −30.0%。
两个降幅的差距本身也是信息。营收降 10.9%、EBITDA 降 30.0%,隐含 EBITDA 利润率从上年同期的 47.2%(400 ÷ 847)降到 37.1%(280 ÷ 755),降 10.1 个百分点。公司自己的指引里,第四季度利润率还要再下一个台阶。
为什么第三季度只跌 0.5%、第四季度要跌 10.9%?公司给了答案:2026 年是中期选举年,公司称这是「史上最大的政治广告周期」,政治广告支出帮助避免了更大幅度的下滑。这类支出在选举日之后会消失。第三季度的 −0.5% 有它支撑,第四季度的 −10.9% 才是去掉这一项之后的斜率。
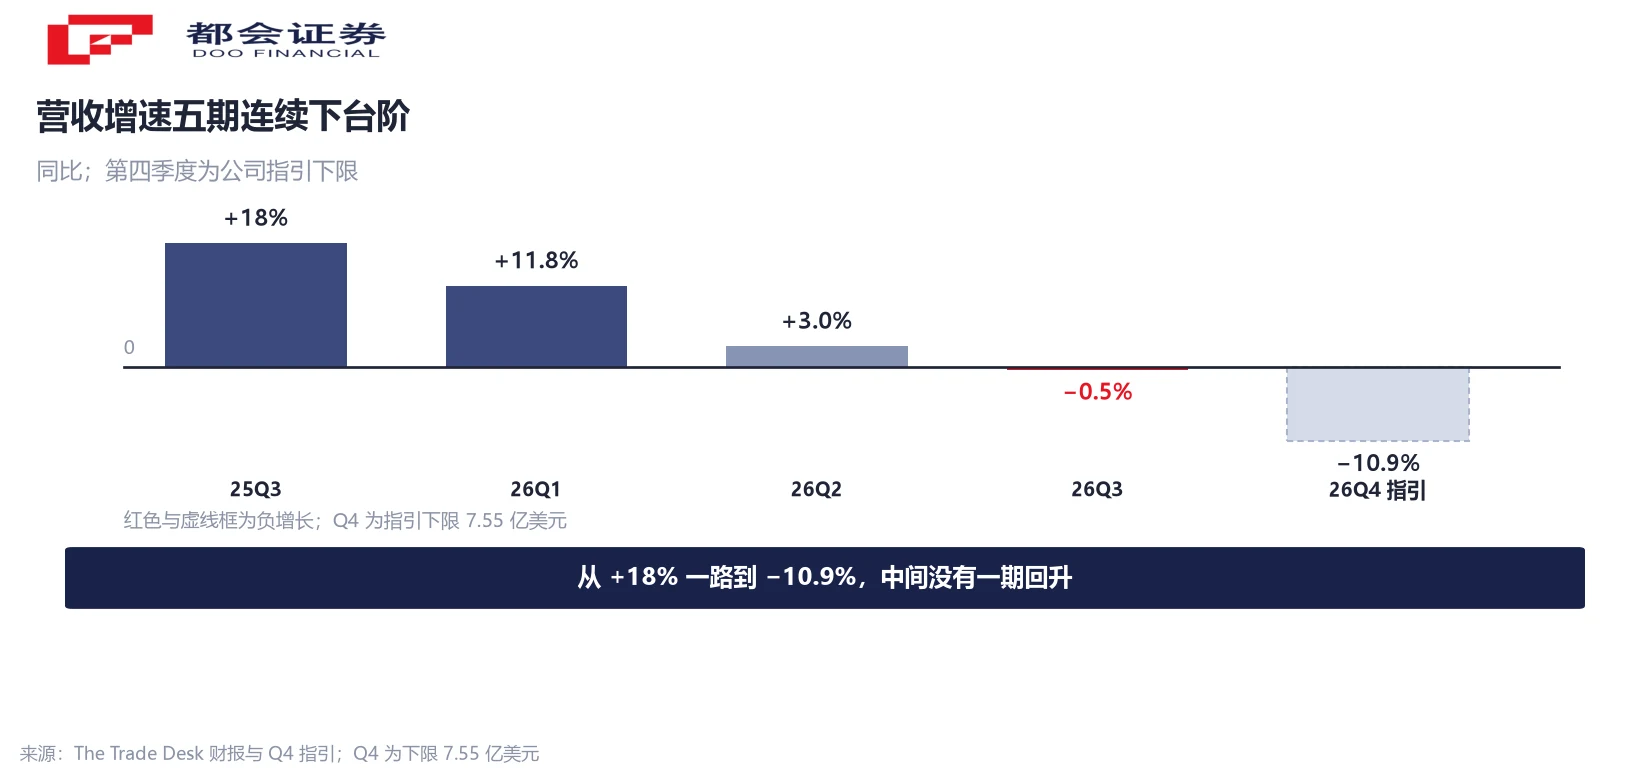
五期连起来看,曲线没有拐点:从 2025 年第三季度的 +18% 一路降到第四季度指引的 −10.9%,每一期都比上一期低。
同一天,Zeta 涨 46%、Viant 涨 29%、PubMatic 涨 17%
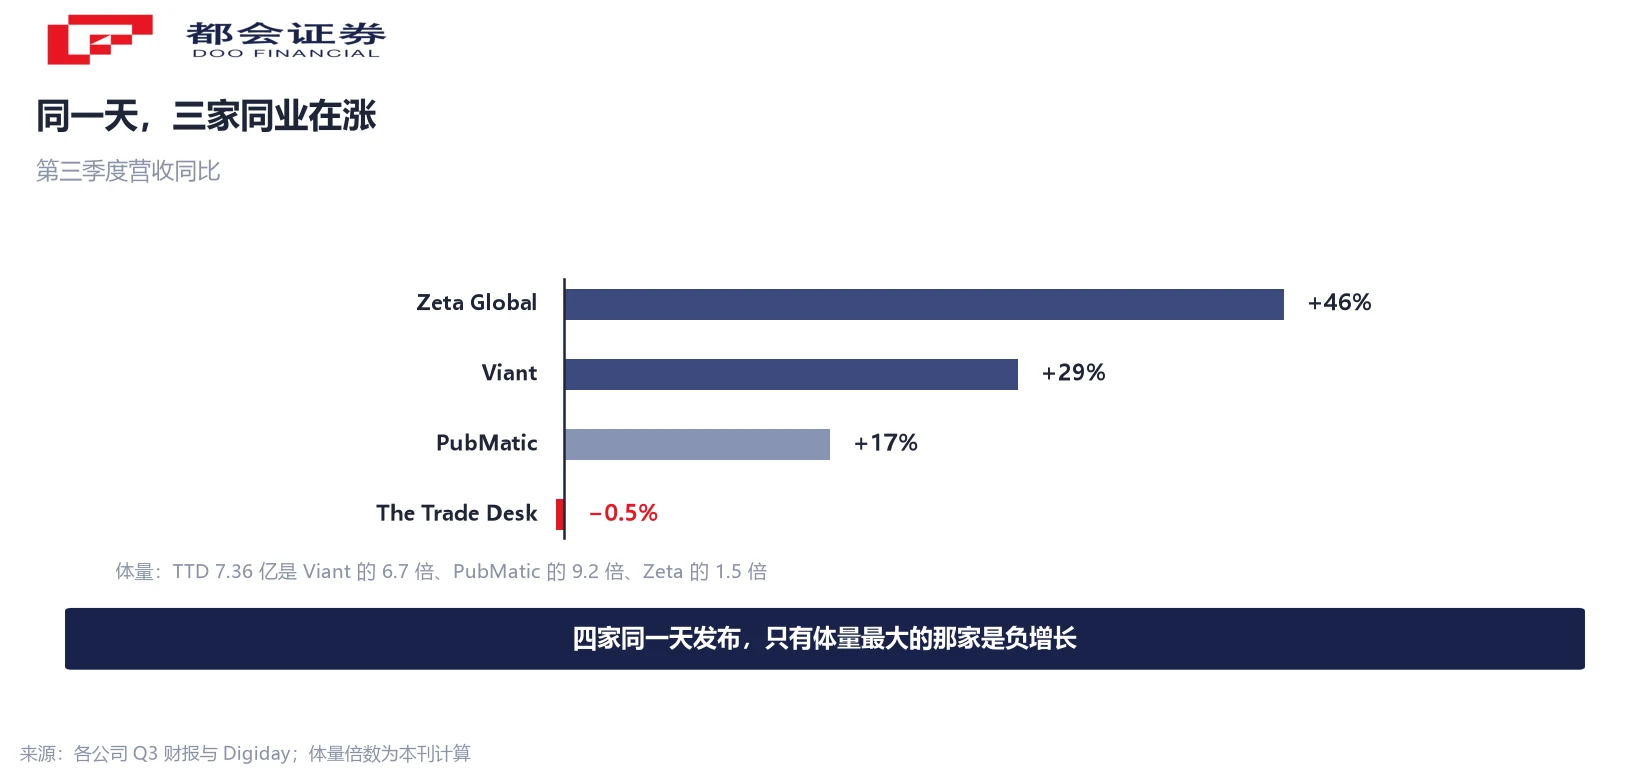
只有一家在跌,还可以怀疑是行业周期;但同一晚发布财报的同业方向全不一样。
Zeta Global 第三季度营收 4.93 亿美元、同比 +46%;Viant 1.104 亿美元、+29%;PubMatic 7,960 万美元、+17%。三家都是两位数增长,The Trade Desk 是 −0.5%。
体量差要一起看:The Trade Desk 的 7.36 亿是 Viant 的 6.7 倍、PubMatic 的 9.2 倍、Zeta 的 1.5 倍。大基数增速慢是常态,但慢到负增长、且同期小体量同业在 29% 到 46%,差距很难只用基数解释。
公司层面能对上的是产品与渠道:苹果 Safari 对该广告域的屏蔽、亚马逊广告业务扩张、一次未获非独家续约的零售媒体合作,都被列为今年的压力。对策是把产品重做一遍——Kokai Zuma(代理式 AI 与重构界面)、Koa AI 在 62 组 A/B 测试中使每次获客成本中位数改善 21%、搭建时间最多缩短 15%,Netflix 从 11 月起允许广告主通过 Kokai 使用一方与三方数据定向。这些能否转成增速,要等明年。
接下来看三条线索
第一条是第四季度营收能否站上 7.55 亿美元。这是公司自己给的下限,也是「政治广告退场后还剩多少」的第一个读数。上一季的下限被自己超了 8,600 万,这一次是否也留了余地,要等实际数。
第二条是剔除重组费用后的费用增速能否回到营收之下。本季剔除后 +3.6%,营收 −0.5%,还差 4.1 个百分点。下一季这个差若不收窄,说明成本压力是结构性的;若收窄,说明 4,430 万确实一次性。裁员约 575 人对应的节省,公司称 2027 年将超过 1 亿美元。
第三条是新产品能否转成收入。Netflix 定向 11 月起开放,平台内衡量能力随后推出;公司称开放衡量会在本季实施、明年贡献增长。这两件事都属于「已经有了、还没看到钱」,跟踪方式看接下来两季营收增速有没有从负值回到正值。
还有一项与每股数字有关:董事会批准新增 7.31 亿美元回购授权,未来可用于回购总额达 10 亿美元。本季经营现金流 2.58269 亿美元、自由现金流 1.5749 亿美元,资本开支约 1.008 亿美元(本刊测算)。回购能改变每股口径,改变不了营收曲线。
常见问题
7.35965 亿美元,上年同期 7.39 亿美元,同比 −0.5%(公司口径 −0.47%)。前九个月合计 21.4 亿美元、同比 +4%。本季营收比 8 月给出的 6.50 亿美元指引下限高约 8,600 万美元。
三条线扣的东西不同。营收只算卖出去多少;调整后 EBITDA 扣运营费用但加回股权激励与重组费用,本季 2.66 亿美元、同比 −16.1%;净利润再把折旧摊销、利息和税扣掉,本季 3,805 万美元、同比 −67.1%。净利里还含 4,430 万美元重组费用(税前)与约 64% 的有效税率,三个数不能直接相减配平。
两段相加。营收效应=收入减少额 × 旧利润率=(735.965 − 739) × 42.90% = −130 万美元;利润率效应=本季收入 × 利润率降幅=735.965 × (36.14% − 42.90%) = −4,970 万美元。合计 −5,100 万,与官方两期 EBITDA 之差零残差。占比分别是 2.5% 与 97.5%,均为本刊测算。
公司指引营收至少 7.55 亿美元、调整后 EBITDA 至少 2.80 亿美元,对上年同期的 8.47 亿与 4.00 亿分别是 −10.9% 与 −30.0%。隐含 EBITDA 利润率 37.1%,比上年同期的 47.2% 低 10.1 个百分点。这是按指引下限算的,不是预测值。
公司口径是 2026 年中期选举带来「史上最大的政治广告周期」,政治广告支出帮助避免了更大幅度的下滑。这类支出在选举日之后会消失,所以第三季度的 −0.5% 里有一次性支撑,第四季度指引更接近常态斜率。
Zeta Global 营收 4.93 亿美元、同比 +46%;Viant 1.104 亿美元、+29%;PubMatic 7,960 万美元、+17%。The Trade Desk 是 −0.5%。体量上 TTD 是 Viant 的 6.7 倍、PubMatic 的 9.2 倍,大基数增速慢是常态,但同期小体量同业在 29% 到 46%,差距难以只用基数解释。
没有。全文只做财报数字的口径拆解与同业对照,不写价格预期、不写评级、不写买卖建议,也不引用任何机构对该公司给出的估值区间。股价数字只作为当日交易事实列出,且财报发布时点在常规交易时段收盘之后。
口径说明:① 营收精确值 7.35965 亿美元、公司口径 −0.47%;② 效应拆分、上年同期运营费用、剔除重组后增速、Q4 隐含利润率均为本刊测算;③ 重组费用 4,430 万为 PPC Land 口径,Adweek 记 4,400 万;④ 超下限幅度有 8,600 万与 8,500 万两版,取前者;⑤ 「第二次单季下滑、上次为 2020 年疫情初期」出自 Digiday,另有媒体写「首次」;⑥ 视频、移动与音频占支出比例为电话会口径。




