
 简体中文
 English

美国八州同时起诉 OpenAI:诉状第一次把「可自我迭代的模型」写进禁令请求
10 月 14 日,美国八个州的总检察长分别在各自州法院起诉 OpenAI。诉状指控 ChatGPT 在产品安全性上误导消费者、危害未成年人,构成欺骗性与不公平商业行为、公害(public nuisance)以及不当得利,并寻求民事罚款与损害赔偿。
起诉的八个州是艾奥瓦、堪萨斯、内布拉斯加、西弗吉尼亚、阿肯色、亚利桑那、爱达荷与蒙大拿,跨党派、同时行动。路透社称,这是美国迄今针对单一 AI 企业规模最大的州级协调法律行动。阿肯色州的诉状更进一步:请求法院在安全保障到位之前,限制 OpenAI 开展部分高级 AI 测试,以及开发具备递归自我改进能力(可自我迭代)的模型。
对投资者来说,值得关注的并不是罚款金额。诉讼第一次把「下一代模型能不能开发」摆上了法庭。这篇讲三层:州检察长为什么打头阵、诉状要求的到底是什么、以及所谓的监管折价应该怎么算。
八个州、八份诉状:指控与救济请求
八个州各自在州法院立案,没有合并成一案。诉状的共同指控是:ChatGPT 被设计成过度迎合用户、模拟人类情感,以换取信任与使用时长;这种设计可能强化用户的妄想或偏执,提供危及健康的医疗建议,在某些情况下鼓励自残或伤害他人,也涉及协助策划暴力事件。
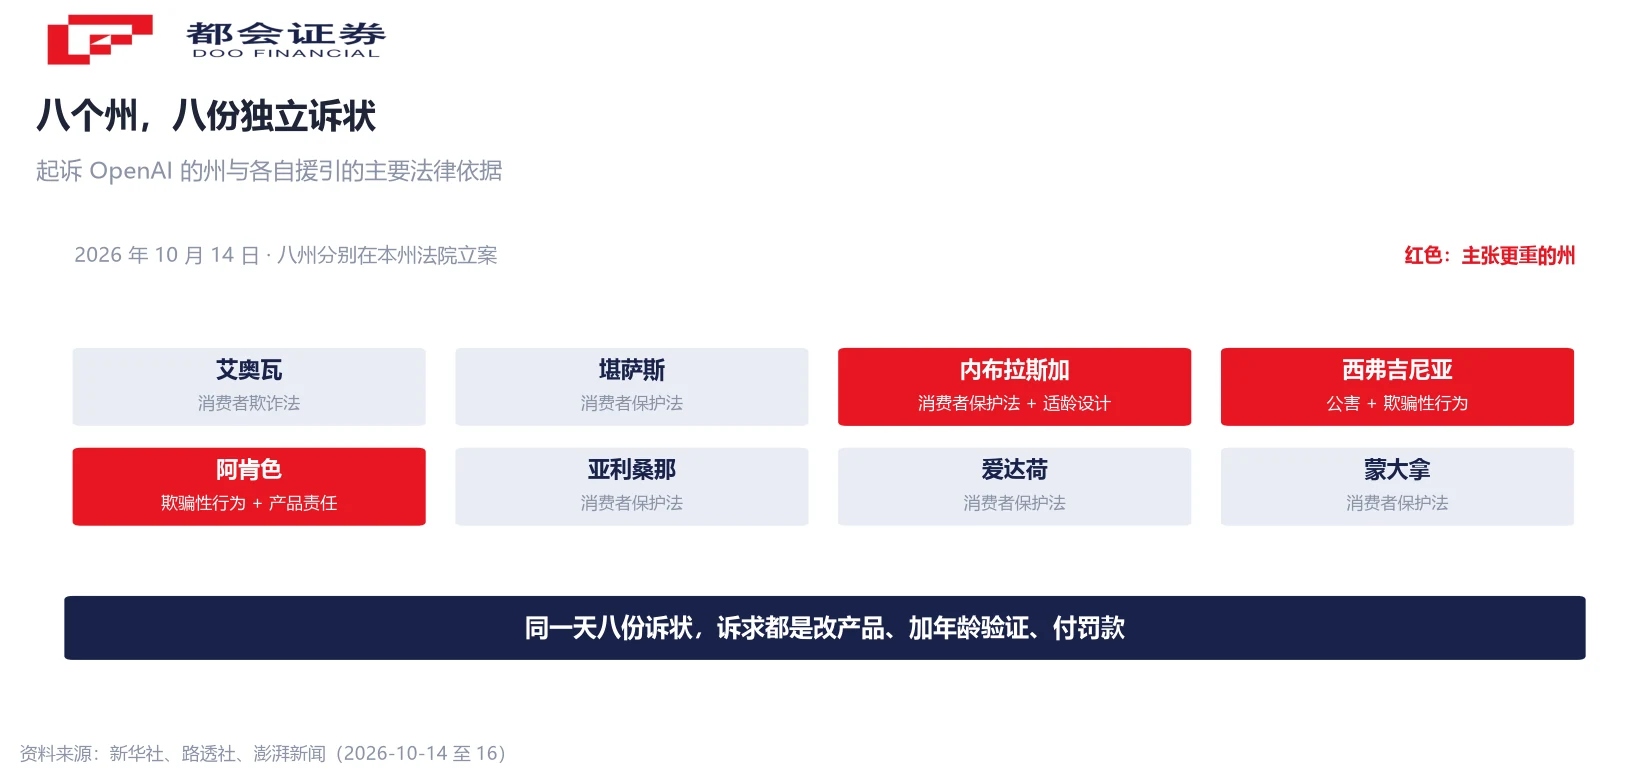
法律主张则因州而异。艾奥瓦州依据该州《消费者欺诈法》起诉;内布拉斯加州援引《消费者保护法》《统一欺骗性交易行为法》及《适龄网络设计规范法》;阿肯色州在《欺骗性交易行为法》之外,还提出未成年人个人信息保护、过失、产品责任与公共妨害等请求。
救济请求可以归为四类:改变 ChatGPT 面向未成年人的运行方式、实行年龄验证、默认开启家长控制、建立危机升级处理机制,外加民事罚款与损害赔偿。西弗吉尼亚州的诉状援引第三方追踪网站的数据,称 ChatGPT 与全球至少 24 起死亡事件有关。
需要说清的是,这些都还只是指控。案件仍在诉讼阶段,各州提出的违法主张尚未经法院审理认定,最终是否成立、责任如何分配,都要看后续裁判。OpenAI 发言人回应称,公司已建立针对不同年龄用户的安全措施,将继续与专家合作完善,并愿意与各州合作推动适用于整个行业的政策。
为什么是州检察长打头阵
美国目前没有一部专门针对生成式 AI 的联邦法律,但每个州都有一套现成的消费者保护法。州总检察长可以直接用这些法条立案,不需要等新立法,也不需要联邦机构牵头。这是州级执法在这类议题上跑在前面的制度原因。
案件结构也解释了协调方式。八个州各自立案,是八起独立诉讼,而不是集体诉讼。这样的好处是:每一案适用本州法律、由本州法院审理,任何一案胜诉都能形成先例压力;坏处是结果可能不一致,有的州和解、有的州打到判决,时间跨度会拉得很长。
佛州在 6 月已经率先就儿童安全问题起诉,成为第一个吃螃蟹的州。加上这次八个州,州级执法形成了梯队。OpenAI 同时还面临数十起私人诉讼,指控 ChatGPT 帮助用户策划枪击或其他暴力行为。
把这几个层次排开看:联邦层面在等立法,州层面已经在用旧法条办新案子,私人诉讼在并行推进。三条线互不替代,但会互相引用对方的证据与事实认定,最终形成的是一个叠加的法律风险,而不是单一案件的输赢。
「递归自我改进」禁令:一条针对路线的请求
这次诉讼里最需要投资者留意的一句话,出现在阿肯色州的请求里:在安全保障措施到位之前,限制开展先进 AI 测试及开发具备递归自我改进能力的模型。
「递归自我改进」指的是模型能够改进自身的训练或架构,从而进入一轮加速迭代。这正好对应前沿实验室正在做的方向。如果法院真的签发这样的禁令,受影响的不再是某一句回答的对错,而是下一代模型能不能按计划推进。
这属于请求,不是裁定。原告要证明的是「产品设计—安全宣传—实际伤害」之间的因果链,而这条链在对话式 AI 上格外难证:同一句提示在不同上下文里会得到完全不同的回答,伤害往往来自多次交互的累积。法院要不要、能不能对尚在研发阶段的能力下禁令,本身就是个新问题。
但请求本身已经改变了成本结构。企业应对这类诉讼,最直接的动作是加固年龄验证、家长控制、危机转介这几道闸门,以及把安全评估写进发布流程。这些工作不产生收入,却要占用工程与合规资源。对一家正在冲刺上市的公司,这类支出会以「一般及行政费用」和「产品迭代速度放缓」两种形式同时出现。
上市进程里的法律风险,会怎么写进披露文件
OpenAI 在 6 月已向美国证交会保密提交了 IPO 草稿文件,但 CEO 在 9 月明确排除了当年上市的可能,CFO 对员工的说法是「2027 年或更早」。也就是说,这家公司正处在「已经进入上市程序、但还没到公开定价」的窗口期。
这个窗口期的特殊性在于披露义务。保密提交阶段,文件不公开;一旦转为公开递交,风险因素章节必须把重大未决诉讼逐项写清,包括诉讼性质、请求金额或请求范围、以及管理层对潜在影响的判断。八州诉讼加上数十起私人诉讼,会成为这一章里最长的一段。
估值坐标也需要摆出来。公司在 3 月完成 1220 亿美元融资后,投后估值 8520 亿美元;9 月底有报道称其正在洽谈以约 1.4 万亿美元估值再融至少 300 亿美元,该轮在 10 月初尚未完成。前者是已完成交易的价格,后者是谈判中的报价,两者都不是 IPO 定价。
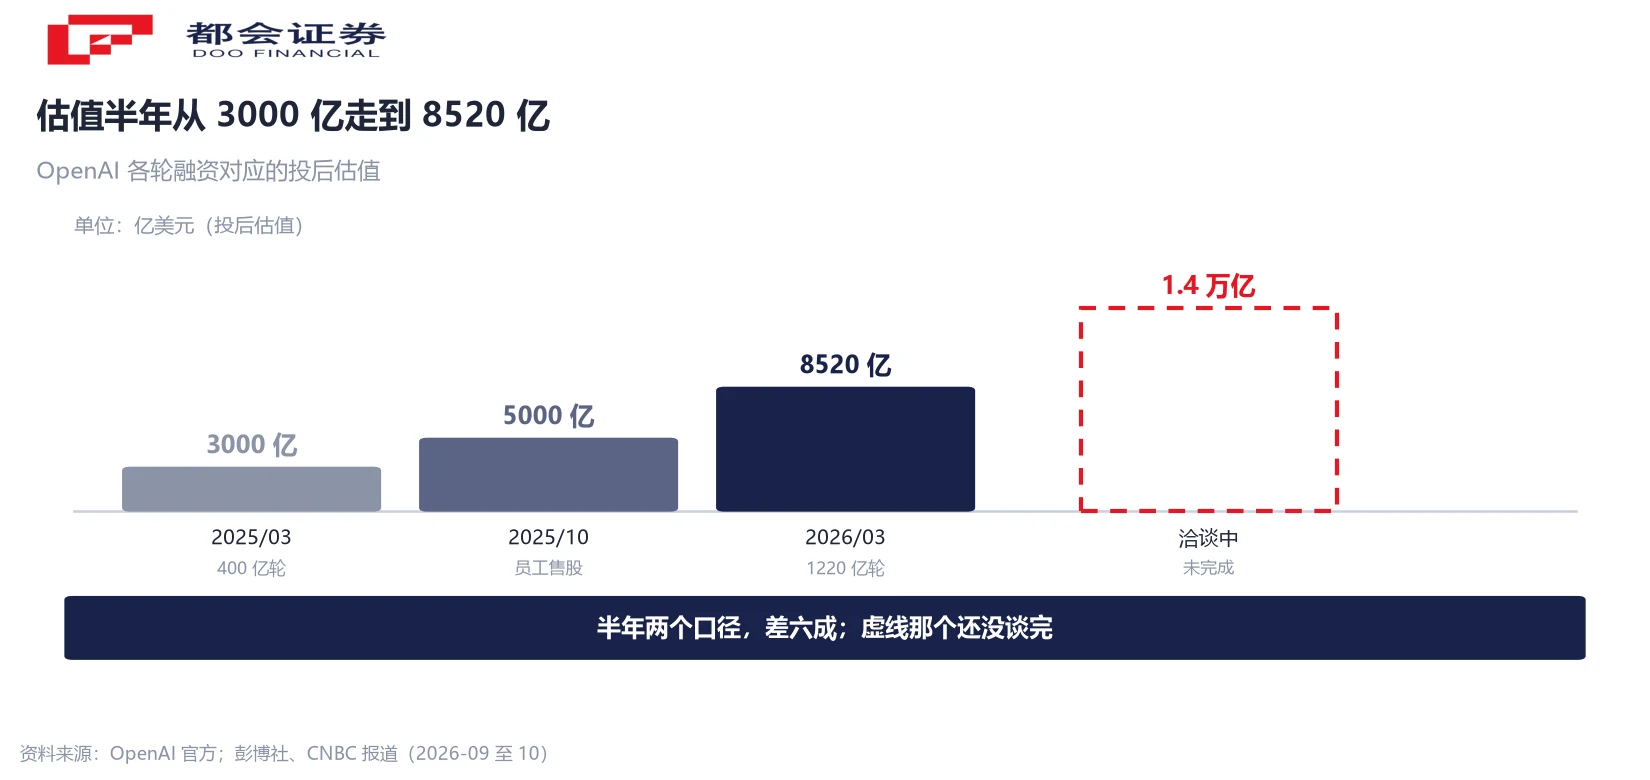
同一家公司在半年内出现两个相差六成的估值口径,本身就说明私募市场对它的定价缺少共识。公开市场一旦给出价格,参照系会立刻换成可比公司的市盈率、市销率与法律风险折价,而不是上一轮的融资估值。
监管折价怎么估:三笔账
第一笔是罚金账。各州消费者保护法普遍允许按每次违规行为计罚,具体金额、计算方式与上限由各州法律和法院裁量,没有全国统一标准。对一家用户规模以十亿计的公司,按次计罚的理论上限可以很大,但实践中通常以和解收场,金额取决于谈判而非条文。所以这笔账只能给区间,给不出点估计。
第二笔是路线账。这一笔更难量化,却可能更值钱。如果年龄验证、内容限制、发布前安全评估成为强制要求,产品的迭代节奏会被拉长,部分功能在某些州可能直接下线。对一家把「下一代模型」当作核心叙事的公司,节奏就是估值的一部分。
第三笔是披露账。上市文件里的风险因素、持续的信息披露义务、以及各州各自为政的合规要求,会形成长期的运营成本。这类成本不会一次爆发,但会持续压低利润率的天花板。
三笔账叠起来,才构成「监管折价」。它的特点是不对称:坏消息落地时估值下修很快,好消息(和解、撤诉、立法明确)兑现时修复很慢。这也是为什么在同一板块里,业务越依赖消费者端产品的公司,通常被要求更高的风险补偿。
对二级市场来说,可观察的三条线索
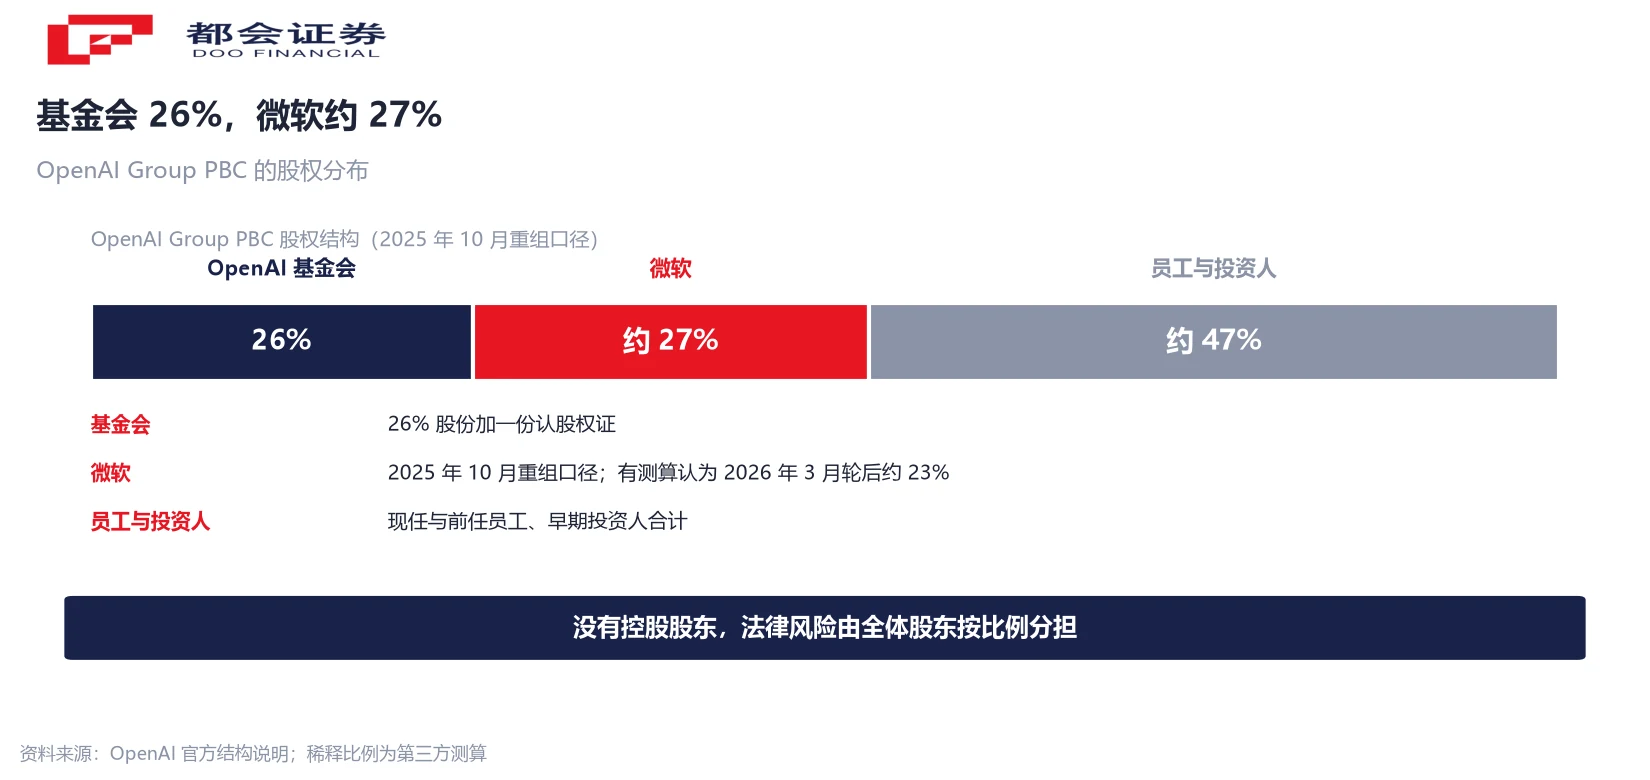
第一条是股权链条。按公司在 2025 年 10 月重组时披露的结构,OpenAI 基金会持有 OpenAI Group PBC 26% 的股份加一份认股权证,微软持有约 27%,现任与前任员工及投资人合计约 47%。3 月那一轮 1220 亿美元融资之后,未参与跟投的老股东会被稀释——有分析按融资前后的估值比例测算,微软的持股比例约降至 23%,对应价值约 1960 亿美元。这个数字是测算,不是公司披露。
第二条是算力承诺。微软披露 OpenAI 承诺追加采购 2500 亿美元的 Azure 服务;甲骨文的云承诺规模报道约 3000 亿美元;亚马逊与 OpenAI 达成 500 亿美元战略合作,另有一份 38 亿美元、七年的 AWS 算力协议。这些承诺的履行以 OpenAI 持续经营与融资为前提,法律风险如果影响到它的融资节奏,会沿着这条链传导到云厂商的在手订单。
第三条是上市时间表本身。如果 2027 年上市的计划因为诉讼推迟,最直接的影响是私募市场的流动性预期,其次是员工持股的兑现节奏,再次是与其绑定的算力合同的资本开支节奏。这三个影响都会先在私募与一级半市场体现,再传导到公开市场。
需要强调的是,以上三条都是观察路径,不构成对任何标的的判断。诉讼尚未判决,指控尚未认定,任何基于「结果已定」的推算都不成立。能落到报表上的,只有已经发生的合规支出与已经调整的产品节奏。
常见问题
10 月 14 日,美国艾奥瓦、堪萨斯、内布拉斯加、西弗吉尼亚、阿肯色、亚利桑那、爱达荷与蒙大拿八个州的总检察长,分别在各自州法院起诉 OpenAI,指控 ChatGPT 误导消费者、危害未成年人,涉嫌违反各州消费者保护法。
包括欺骗性与不公平商业行为、公害(public nuisance)与不当得利。分州看,艾奥瓦依据《消费者欺诈法》,内布拉斯加援引《消费者保护法》《统一欺骗性交易行为法》及《适龄网络设计规范法》,阿肯色另提未成年人个人信息保护、过失、产品责任与公共妨害等请求。
四类救济:改变 ChatGPT 面向未成年人的运行方式、实行年龄验证、默认开启家长控制、建立危机升级处理机制,并寻求民事罚款与损害赔偿。阿肯色州另请求在安全保障到位前,限制部分高级 AI 测试与可递归自我改进模型的开发。
没有。案件仍处诉讼阶段,各州提出的违法主张尚未经法院审理认定。诉状中的说法属于原告主张,最终是否成立要看后续裁判。
公司发言人表示已建立针对不同年龄用户的安全措施,将继续与专家合作完善,并愿意与各州合作,推动适用于整个人工智能行业而非单一公司的政策。
美国目前没有专门的联邦生成式 AI 法,但各州都有现成的消费者保护法,州总检察长可以直接援引立案,不必等新立法。八个州是各自独立立案,属于协调行动而非同一案件。
有。佛罗里达州在 6 月率先就儿童安全问题起诉 OpenAI,是第一个采取此类行动的州。OpenAI 同时还面临数十起私人诉讼,指控 ChatGPT 协助用户策划暴力事件。
公司在 3 月完成 1220 亿美元融资后,投后估值为 8520 亿美元。9 月底有报道称其正洽谈以约 1.4 万亿美元估值再融至少 300 亿美元,该轮在 10 月初尚未完成。两者都不是 IPO 定价。
公司在 6 月已向美国证交会保密提交 IPO 草稿文件。CEO 在 9 月排除了当年上市的可能,CFO 对员工的说法是「2027 年或更早」。目前没有公开的招股书与定价区间。
按公司在 2025 年 10 月重组时披露的结构:OpenAI 基金会持有 OpenAI Group PBC 26% 股份加一份认股权证,微软约 27%,现任与前任员工及投资人合计约 47%。3 月融资后老股东被稀释,有分析测算微软比例约降至 23%,属测算值而非披露数据。
可以从三笔账看:罚金(按各州法律计罚,实践中多为和解)、路线(合规要求拉长迭代周期、部分功能下线)、披露(上市后的持续合规成本)。它的特点是不对称:坏消息下修快,修复慢。
不能。本文是对公开诉讼文件与报道的梳理,不构成投资建议,也不构成对任何具体标的的推荐。诉讼结果以法院裁判为准,投资决策请自行判断并承担相应风险。
口径说明:① 文中所有指控均属原告主张,未经法院审理认定;② 8520 亿美元为 3 月融资后的投后估值,1.4 万亿为报道中的洽谈估值,两者都不是 IPO 定价;③ 微软持股比例 27% 为 2025 年 10 月重组时披露口径,23% 为第三方测算,非公司披露;④ 诉讼请求不等于法院裁定。




