
 简体中文
 English

营收少 142 亿、利润少 46 亿、现金多 104 亿:中国电信三张表各走一边
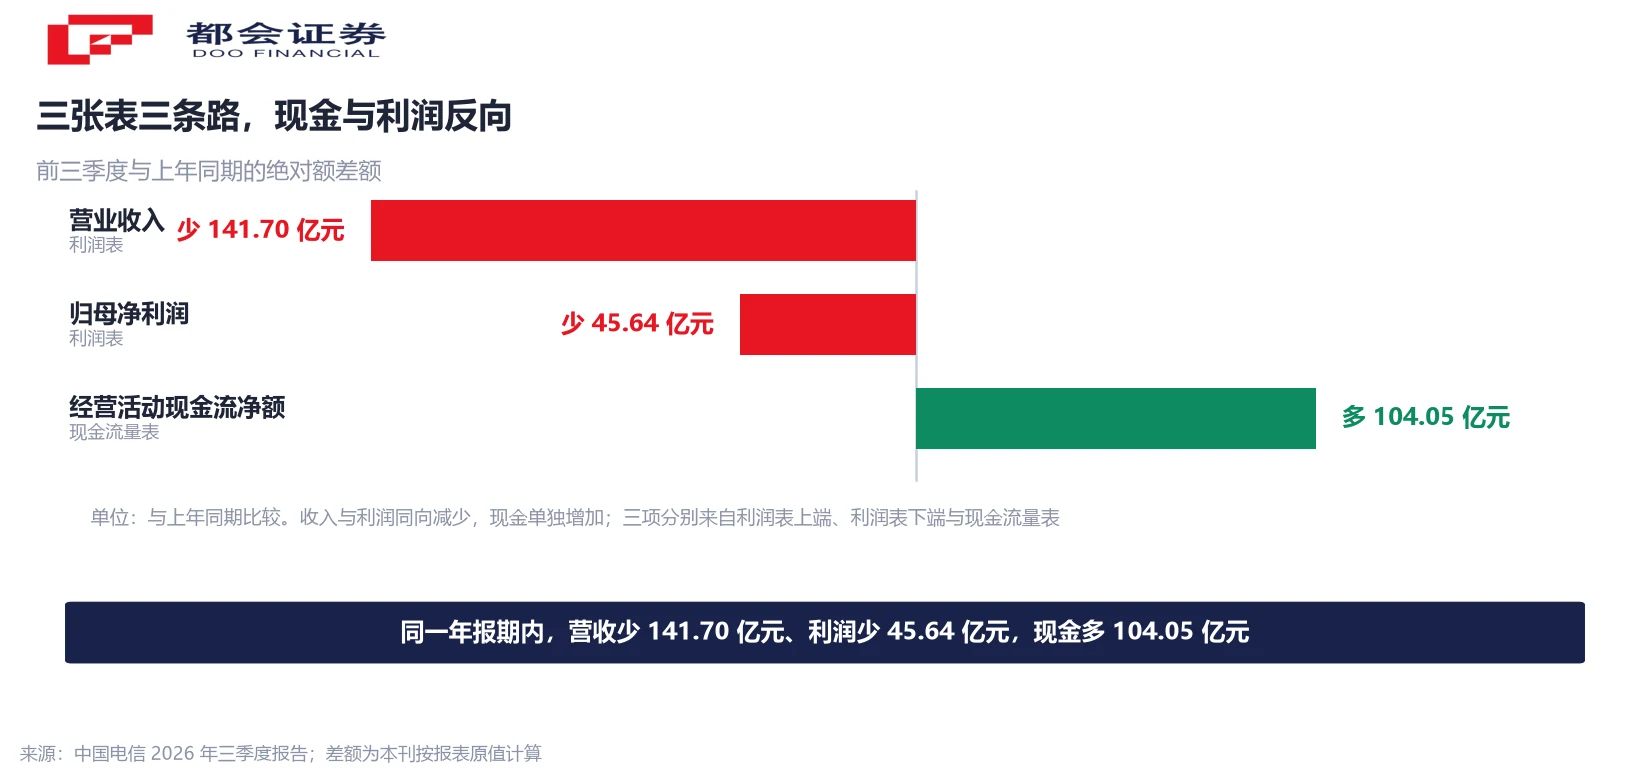
10 月 22 日盘后,中国电信(601728.SH / 00728.HK)披露 2026 年第三季度报告。这是一份把三个总数同时摆上桌的报表:营业收入 3801.00 亿元,同比降 3.59%;归母净利润 262.07 亿元,同比降 14.84%;经营活动产生的现金流量净额 977.17 亿元,同比增 11.92%。
三个数分别落在利润表的上端、下端和现金流量表。收入与利润同向下行,现金单独向上。
这篇要做的是三件事:把收入端的账面变化和经营变化分开,把利润端的差额逐项对上,再解释为什么同一份报表里现金流反而在涨。
同一份报告,三张表走了三个方向
先把三个总数摆在一起。前三季度营业收入 3801.00 亿元,比上年同期的 3942.70 亿元少 141.70 亿元;归母净利润 262.07 亿元,比上年同期的 307.71 亿元少 45.64 亿元;经营活动产生的现金流量净额 977.17 亿元,比上年同期的 873.12 亿元多 104.05 亿元。
收入与利润的降幅也不是同一个量级。收入降 3.59%,归母净利润降 14.84%,后者是前者的四倍多;剔除非经常性损益后的扣非归母净利润 232.77 亿元,降幅 18.89%,比归母口径还要深五个百分点。
同一份报表里,投资活动现金流净额从上年 -833.92 亿元收窄到 -778.61 亿元,筹资活动现金流净额 -452.17 亿元、比上年多流出 37.28 亿元。三个方向同时出现,说明差额不在一个地方。逐层拆开。
收入少 142 亿里,有一部分是税目调整
收入端要分两层看。公司在三季报里给出了一个明确的口径提示:主营收入 3593 亿元,「可比口径」保持基本稳定;括号里的注释写明,可比口径指剔除增值税税目适用范围调整的影响。
这项调整有公开出处。财政部、税务总局 2026 年第 9 号公告规定,自 2026 年 1 月 1 日起,手机流量、短信彩信、互联网宽带接入服务适用的增值税税目,由「增值电信服务」调整为基础电信服务,税率由 6% 调整为 9%。中国电信、中国移动、中国联通在 2026 年 2 月 1 日相继发布公告。
税率上调会压低含税价格不变情况下的不含税收入。中国电信只说明可比口径下主营收入基本稳定,未披露这一项对收入的具体影响金额。账面收入少的 141.70 亿元里,税目调整占多少、真实需求变化占多少,本文不做倒算。
能确定的量在收入结构里。主营收入 3593 亿元中,通信收入 3131 亿元、智能收入 462 亿元,后者占主营收入约 12.9%。上半年这两个口径分别是 2130 亿元与 311 亿元,智能收入同比增长 7.1%,占收比 12.8%、同比提升 1.1 个百分点。
成本降得比收入慢,这一层少 77.7 亿毛利
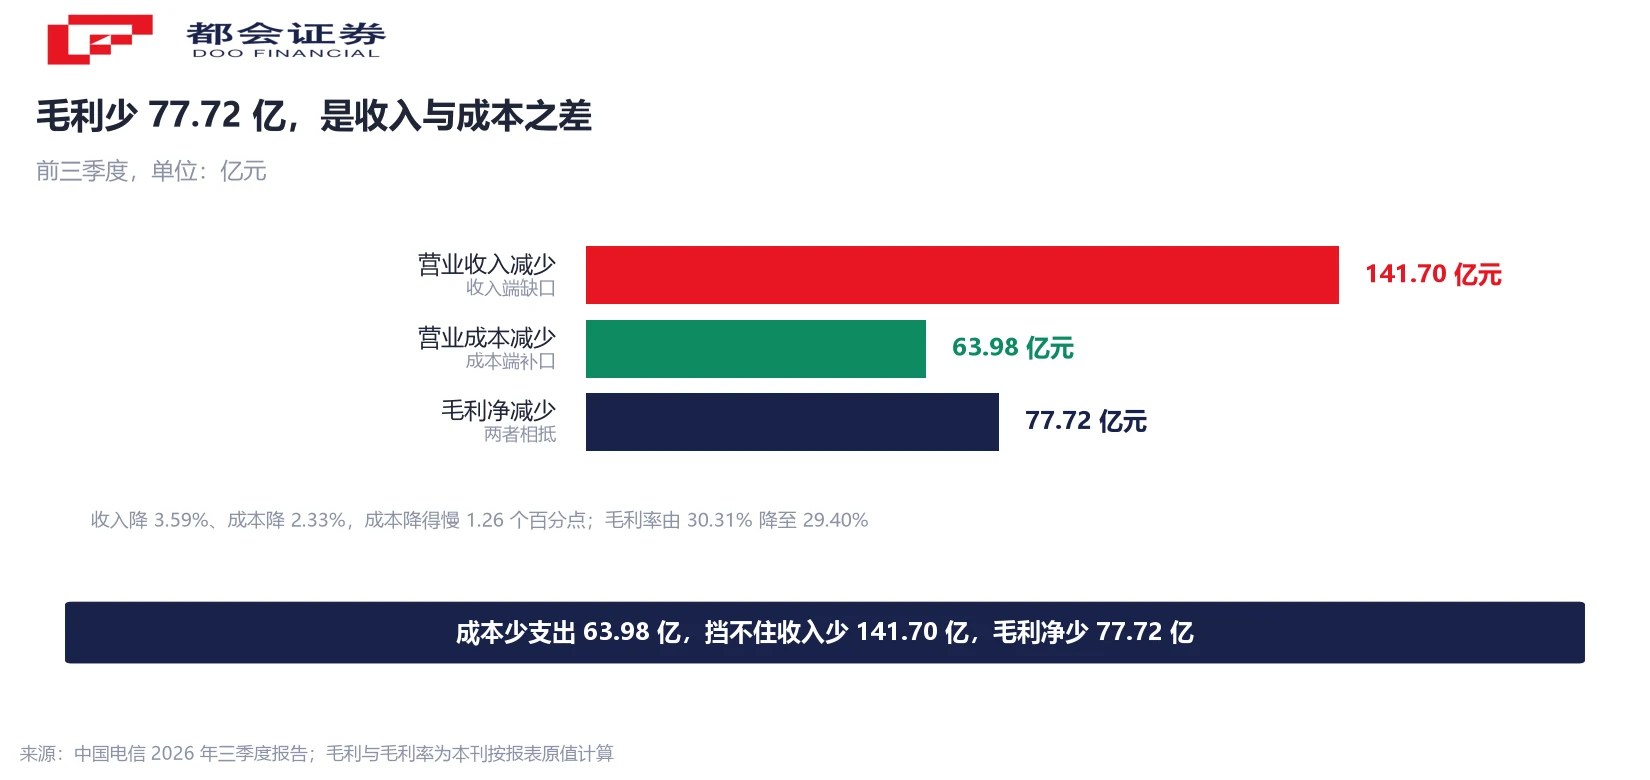
收入降了,成本也在降,但两个降幅不一样。前三季度营业成本 2683.60 亿元,比上年同期的 2747.58 亿元少 63.98 亿元,降幅 2.33%;收入降幅 3.59%,比成本降幅多 1.26 个百分点。
这 1.26 个百分点就是毛利率被压缩的部分。按两个总数相减,前三季度毛利为 1117.40 亿元,上年同期为 1195.12 亿元,少 77.72 亿元;对应毛利率 29.40% 对 30.31%,下降 0.91 个百分点。
把口径放进单季看,第三季度营业收入 1210.89 亿元、同比降 3.01%,降幅比前三季度累计的 3.59% 略小,说明第二季度的降幅更深。单季归母净利润 66.20 亿元,同比降 14.65%;单季扣非归母净利润 57.88 亿元,同比降 17.04%。
营业利润少的 57.31 亿,十二个科目能逐项对上
营业利润从 398.43 亿元降到 341.12 亿元,差额 57.31 亿元。这一层不需要推测,报表里每个科目都给了上年同期数。
不利方向四项:营业收入少 141.70 亿元;税金及附加多支出 5.96 亿元;信用减值损失从 75.02 亿元扩大到 82.65 亿元,多计提 7.63 亿元;资产处置收益从 14.66 亿元降到 9.55 亿元,少 5.11 亿元。
有利方向六项:营业成本少 63.98 亿元;销售费用省 17.72 亿元、研发费用省 5.26 亿元、财务费用省 2.58 亿元;投资收益从 21.22 亿元升到 28.74 亿元,多 7.53 亿元;公允价值变动收益从 6.84 亿元升到 14.85 亿元,多 8.01 亿元。反向的只有管理费用多 1.93 亿元。
把这些加减完,正好落在 57.31 亿元的差额上。收入端少的 141.70 亿元是最大的缺口,只被成本与费用合计少支出的 81.65 亿元补回一部分——缺口与补口接近 1.7 比 1。
应收票据减 64.92%、应收账款增 41.59%:多提的 7.63 亿在这里
信用减值损失多提 7.63 亿元,对应的资产端变化写在资产负债表上。应收账款从年初的 501.65 亿元升到 9 月末的 710.30 亿元,增加 208.65 亿元、增幅 41.59%,是这份报表里增幅最大的资产科目;同期应收票据从 29.81 亿元降到 10.45 亿元,减少 64.92%。
两个科目一增一减,方向相反。应收票据有银行或商业承兑凭据、流动性高于应收账款;它大幅收缩而应收账款大幅增加,对应结算方式的变化与回款周期拉长。信用减值损失多提的 7.63 亿元,方向与此一致。
资产端还有几处明显变化:在建工程增 23.08% 至 695.20 亿元;固定资产从 4157.10 亿元降到 3851.49 亿元、减 7.35%;货币资金从 998.06 亿元降到 601.16 亿元、减 39.77%;交易性金融资产从 117.09 亿元升到 321.07 亿元,其他非流动金融资产从 9.23 亿元升到 259.47 亿元。资金从现金和固定资产,往在建工程与金融资产两头挪。
负债端相对平稳。应付账款 1386.86 亿元、比上年末减 1.06%,合同负债 621.82 亿元、减 7.35%;变动较大的是应付职工薪酬,从 200.28 亿元升到 353.62 亿元。报告期末流动比率 0.66、速动比率 0.64。
现金流涨 11.92%,机制在支出端
经营活动现金流量净额 977.17 亿元,同比增 104.05 亿元。这个增长不来自多收钱,来自少花钱。
拆开两端:经营活动现金流入 3805.75 亿元,同比降 0.56%;经营活动现金流出 2828.59 亿元,同比降 4.25%。流入与流出同时下降,流出降得快 3.69 个百分点,净额因此扩大。支出端的另一处在资本开支:按公司披露的「資本支出」行,前三季度为 439.56 亿元,上年同期 448.10 亿元,减少 8.54 亿元。
有件事需要区分:现金净额增长是入账与支出两端变化的结果,不等同于投资在收缩。同期在建工程增 23.08% 至 695.20 亿元,投入仍在进行,只是部分支出体现在在建工程科目而非当期现金口径。
方向切换的痕迹也在半年报里:上半年资本开支 324 亿元、自由现金流 289 亿元、同比增长 121.3%;算力网投资同比增长 97%,占资本开支比例提升 24.6 个百分点至 48%。
用户还在增,单位贡献在变薄
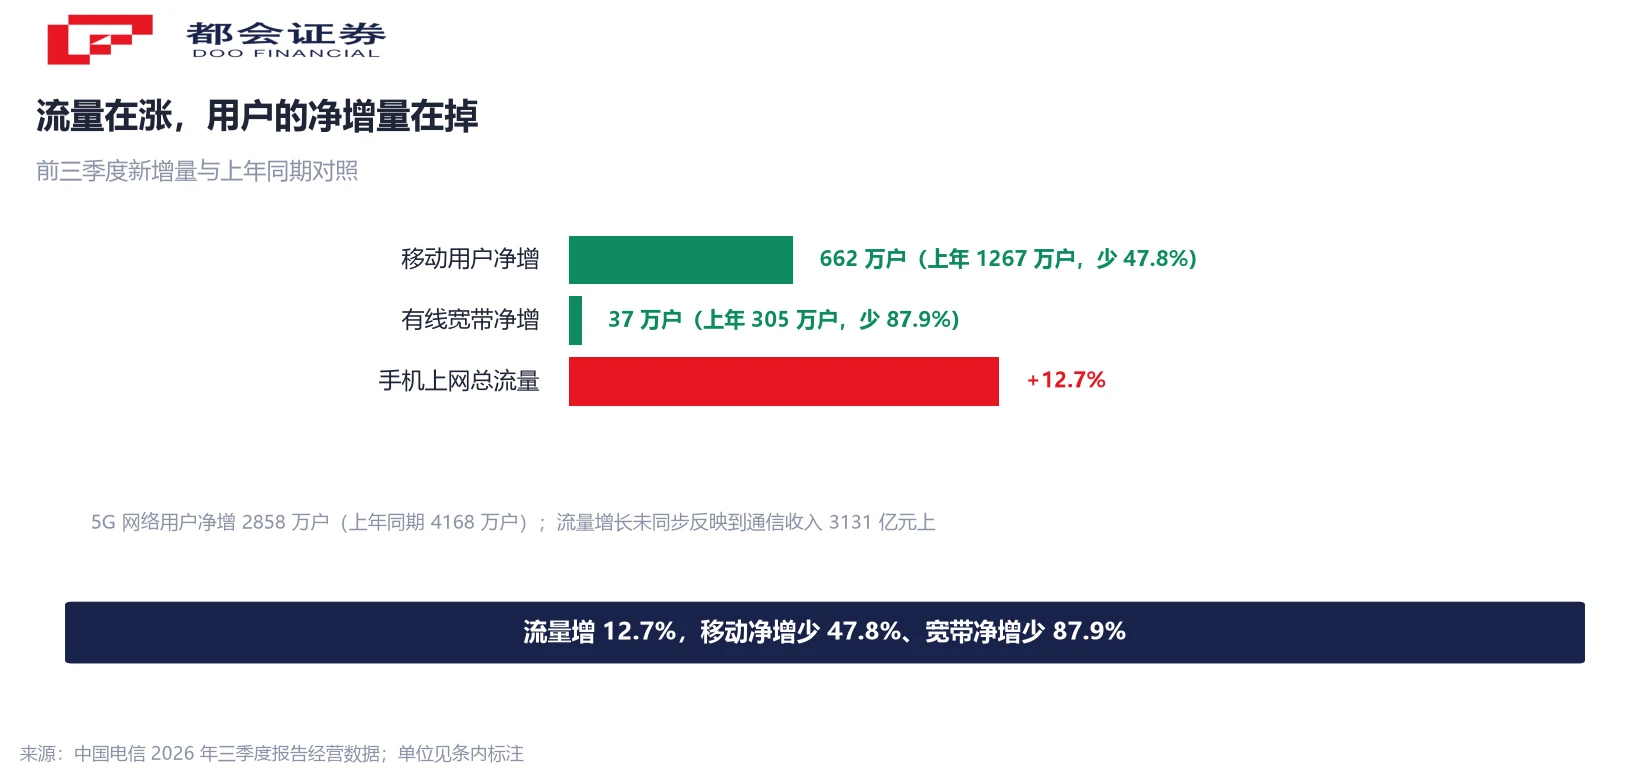
运营数据给出另一条线索:用户盘子还在扩大,扩张速度在降。截至 9 月 30 日,移动用户 4.4527 亿户,前三季度净增 662 万户,上年同期净增 1267 万户;有线宽带用户 2.0149 亿户,前三季度净增 37 万户,上年同期净增 305 万户。5G 网络用户 3.3039 亿户,净增 2858 万户,上年同期 4168 万户;渗透率 74.2%。
流量方向相反。手机上网总流量 8712.58 万 TB,上年同期 7733.26 万 TB,同比增 12.7%。用户用得更多,通信收入 3131 亿元却未同步增长,单用户贡献因此下降。这一组数字的量级差异,比单看收入降 3.59% 更能说明收入端的结构问题。
接下来看三个数
这份报表留下的问题,要靠后面几期数据回答,有三个数可以持续跟踪。
一是应收账款的季度方向。9 月末 710.30 亿元,比年初增 41.59%;如果第四季度继续以这个速度扩张,信用减值损失的压力会延续。二是智能收入的占比变化:前三季度 462 亿元、占主营收入约 12.9%,上半年 311 亿元、占 12.8%,能不能把增速换成更大的收入基数,是转型进度最直接的读数。
三是在建工程转固的节奏。9 月末在建工程 695.20 亿元、同比增 23.08%,这部分资产转固后会计入折旧,形成新的固定支出。转固节奏与折旧年限,决定了前期投入对利润的影响在什么时候体现。
还有一个时点值得记下:增值税税目调整自 2026 年 1 月 1 日起执行,收入端的同比基数要到 2027 年才完成切换。
常见问题
这两个数只说明收入与利润的降幅不同步,原因需要逐层拆。收入端有一部分来自增值税税目调整的账面影响,公司公告明确「可比口径保持基本稳定」,但没有披露具体金额,本文不做倒算。利润端降幅更深,可以直接在报表里对上:营业成本少支出 63.98 亿元慢于收入少 141.70 亿元,毛利率因此下降 0.91 个百分点,单这一项就对应少 77.72 亿元毛利,另外还有信用减值多提 7.63 亿元、资产处置收益少 5.11 亿元。判断经营质量需要看后续季度的收入结构与减值方向,单看两行同比降幅不足以定性。
三者来自不同的表,口径也不同步。经营活动现金流量净额 977.17 亿元,增长来自两端同时变化:经营活动现金流入 3805.75 亿元、同比降 0.56%,经营活动现金流出 2828.59 亿元、同比降 4.25%。流出降幅快 3.69 个百分点,净额因此扩大。支出端还有资本支出从 448.10 亿元降到 439.56 亿元。利润是权责发生制、现金是收付实现制,折旧摊销、减值计提、应收与存货占用都会造成两者节奏不同,这本身不构成对错判断。
两项都可以在同一份报表里对上。利润表科目:信用减值损失 2026 年前三季度 82.65 亿元,上年同期 75.02 亿元,差额 7.63 亿元。资产负债表科目:应收账款从年初 501.65 亿元增至 9 月末 710.30 亿元、增 41.59%;同期应收票据从 29.81 亿元减至 10.45 亿元、减 64.92%。应收票据是承兑凭据、流动性高于应收账款,它收缩而应收账款扩张,对应结算方式变化与回款周期拉长,与减值多提的方向一致。公司未就这组变化给出解释,本文不做超出报表的归因。
按公司在三季报中的注释,主营收入包括通信收入与智能收入两块。通信收入含移动、固网、物联网、卫星、信息服务等;智能收入含算力、平台、数据、模型及智能应用等。前三季度通信收入 3131 亿元、智能收入 462 亿元,智能收入占主营收入 3593 亿元约 12.9%。上半年智能收入 311 亿元、同比增长 7.1%、占收比 12.8%、同比提升 1.1 个百分点。公司未披露智能收入内部的分项构成,因此算力、模型、数据各自贡献多少无法从公开报表拆出。
报表没有给出直接的费率数据,但两组数可以并看。流量端:手机上网总流量 8712.58 万 TB,上年同期 7733.26 万 TB,同比增 12.7%。收入端:通信收入 3131 亿元,未同步增长。用户端:移动用户前三季度净增 662 万户、上年同期净增 1267 万户;5G 网络用户净增 2858 万户、上年同期 4168 万户。用户和流量还在增加,扩张速度与单位收入贡献都在下降。这三组数只描述现象,公司没有披露流量单价或套餐结构的变化。
从会计路径看,在建工程在完工转固后开始计提折旧,折旧进入营业成本或管理费用,影响后续期间的利润表。9 月末在建工程 695.20 亿元、比年初增 23.08%;同期固定资产从 4157.10 亿元降到 3851.49 亿元、减 7.35%。与此同时,前三季度资本支出 439.56 亿元、比上年同期少 8.54 亿元。投入总额在收,在建规模在扩,说明已有投入部分的转固节奏与折旧年限,是接下来利润表变化的一个变量。具体转固时点公司未披露。
口径说明:① 前三季度毛利、毛利率、单项费用差额、营业利润差额分解均为本刊按报表科目原值计算,公司未直接披露;② 资本支出取自港报表「資本支出」行,为收付实现制口径,与 A 股口径可能不一致;③ 第三季度单季数据取自公司披露的单季指标,单季环比由上半年数与累计数倒算,属本刊测算;④ 名义收入与可比口径收入的差额,公司未定量披露,本文未做倒算;⑤ 全文未采用券商或第三方机构对税目调整影响的测算、盈利预测、价格预期与评级。




