
 简体中文
 English

二手房网签涨 10.7%、开发投资跌 20.6%:楼市这三张表讲的是三件事
国家统计局 10 月 19 日一次发布了两组数据:1 至 9 月全国房地产市场基本情况,以及 9 月 70 个大中城市商品住宅销售价格。同批数据里有三组方向不同的数字。
交易端:新建商品房销售面积 56,483 万平方米、同比降 13.2%;二手房交易网签面积 61,746 万平方米、同比增 10.7%。
价格端:一线城市二手住宅环比涨 0.2%,三线城市二手住宅环比仍降 0.3%。
建造端:房地产开发投资 53,364 亿元、同比降 20.6%,新开工面积同比降 24.9%。
三件事同时为真。把它们并排看,才能说清楼市现在到底处在什么位置。
三张表,三个方向
把三组数字按方向归类,错位立刻显现。
往上的只有一个:二手房交易网签面积同比增 10.7%,前三季度占全部住房交易面积的比重继续超过一半。
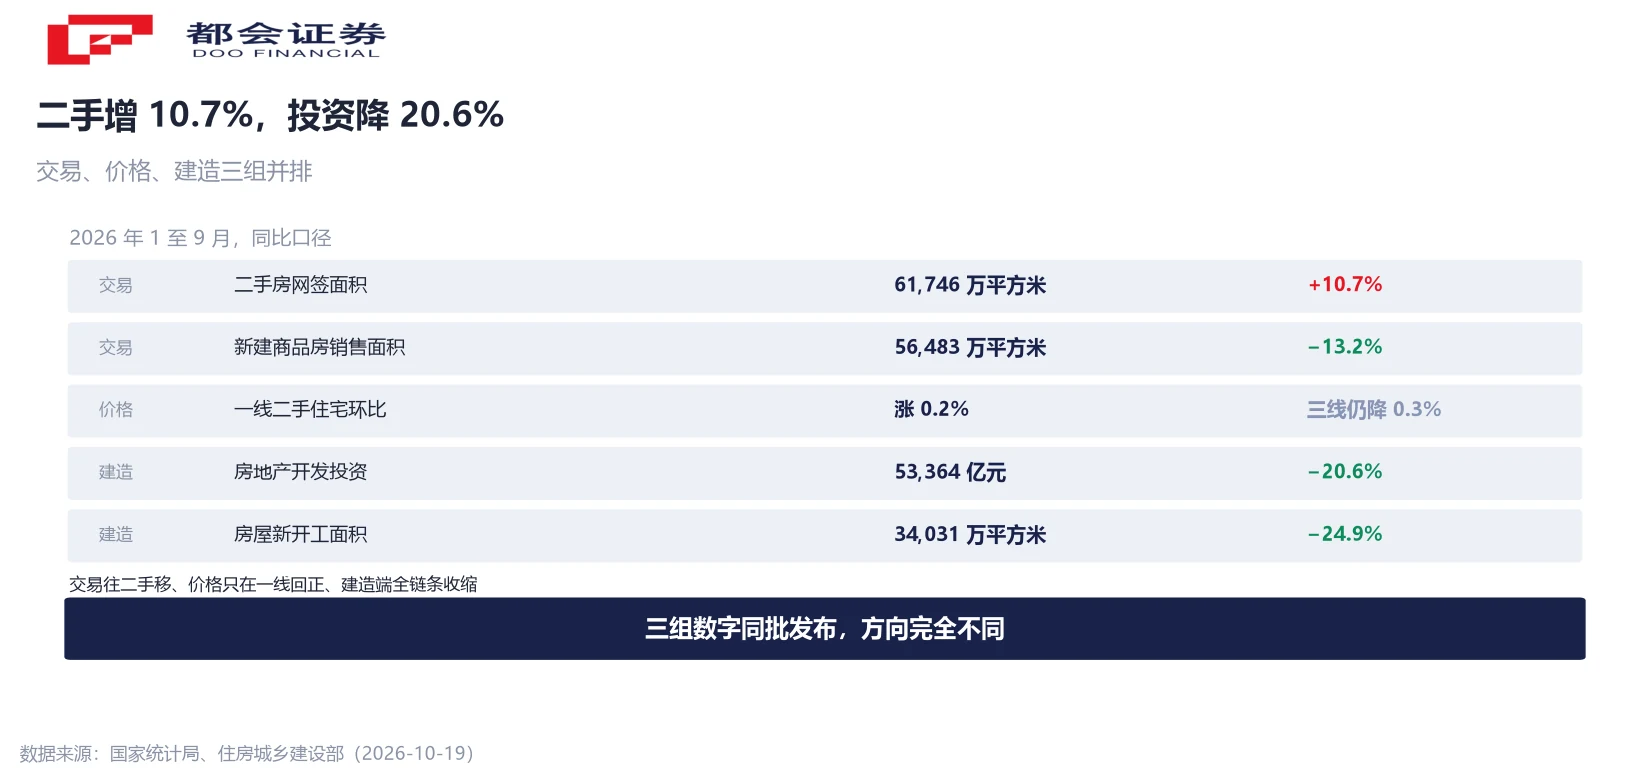
往下的有三组:新建商品房销售面积同比降 13.2%、销售额同比降 13.9%;房地产开发投资同比降 20.6%;新开工面积同比降 24.9%。
价格是唯一「分组」的:一线新房与二手住宅环比都在涨,二线新房环比持平、二手环比仍降,三线新房与二手环比都在降。
同一批数据里出现三种方向,说明这三件事各自有不同的驱动。把它们混成一句「楼市回暖」或「楼市还在跌」,都会漏掉一半信息。
成交的总量没消失,是从新房转到了二手
新建商品房销售面积降 13.2%,二手房网签面积增 10.7%。两组数字并排,容易得出「总量也在跌」的结论,实际不是。
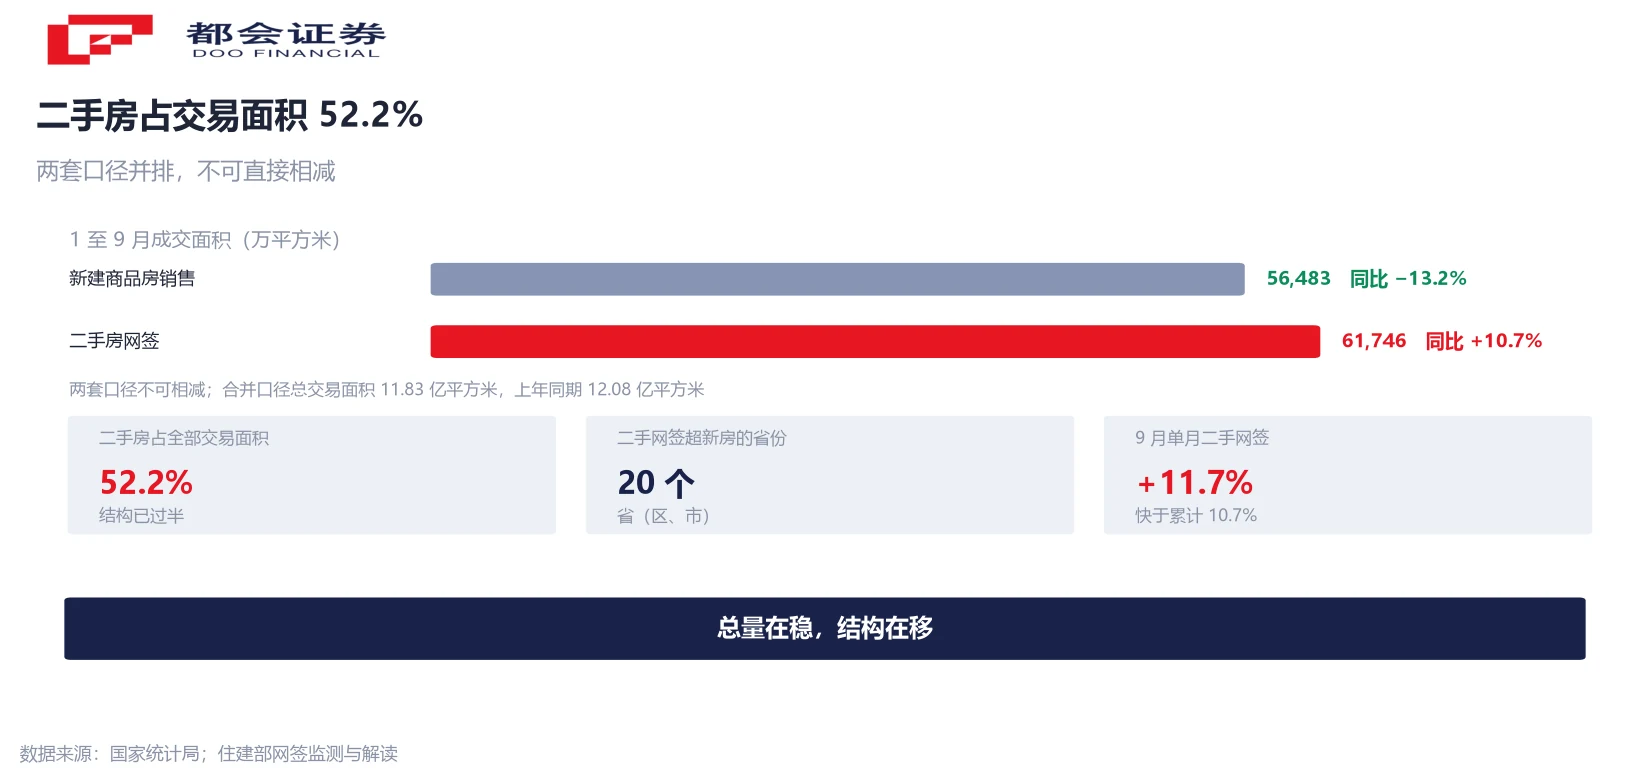
关键在于口径。前者是统计局的新建商品房销售口径,后者是住房城乡建设部的二手房网签口径,两者统计对象不同,不能直接相减。住房城乡建设部在 10 月 19 日的解读里给了一个合并口径:前三季度房地产市场总交易面积 11.83 亿平方米,上年同期 12.08 亿平方米,交易规模总体保持稳定。
结构变化更值得注意。二手房成交面积占全部交易面积的比重已达 52.2%;1 至 9 月,20 个省(区、市)二手住宅网签交易量超过新建商品住宅。9 月单月二手房网签面积同比增 11.7%,快于累计增速。
所以这一头的判断是:总量在稳,结构在移。新房销售面积的下滑,有一部分被二手接走了;剩下那部分,才是需求收缩的实际规模。
价格的回稳,只在一线成立
70 城数据里最该看的其实是涨的城市有几个,幅度反而是次要的。
9 月新建商品住宅环比上涨城市 17 个,比上月增 2 个;二手住宅环比上涨城市 9 个,比上月增 6 个。二手上涨城市数从 3 个跳到 9 个,改善幅度比新房更明显——这个变化发生在此前跌得最深的二手市场。
分组看更清楚。一线新房环比涨 0.1%(涨幅与上月相同),二手住宅环比涨 0.2%(涨幅扩大 0.1 个百分点);二线新房环比由降 0.1% 转为持平,二手环比仍降 0.2%(降幅收窄 0.1 个百分点);三线新房与二手环比分别降 0.2% 与 0.3%,降幅与上月相同。
城市之间也在分化。四个一线城市二手住宅环比全部上涨:北京涨 0.1%、上海涨 0.5%、广州涨 0.1%、深圳涨 0.2%。新房这一头,北京环比降 0.2%,是一线里唯一环比下跌的。上海新房同比涨 2.8%、二手同比涨 0.8%,是唯一两个同比都为正的一线城市。
同比数据的方向同样是「降幅收窄」而非「转为上涨」:一线新房同比降 0.5%(收窄 0.4 个百分点),一线二手同比降 1.5%(收窄 1.2 个百分点);二线新房降 2.4%、三线新房降 3.9%;二线二手降 4.5%、三线二手降 5.4%。除上海外,全部仍在同比下降区间内。
建造端的四个降幅,一个比一个大
建造端的数字要连起来看,因为它们描述的是同一条链条上的四个环节。
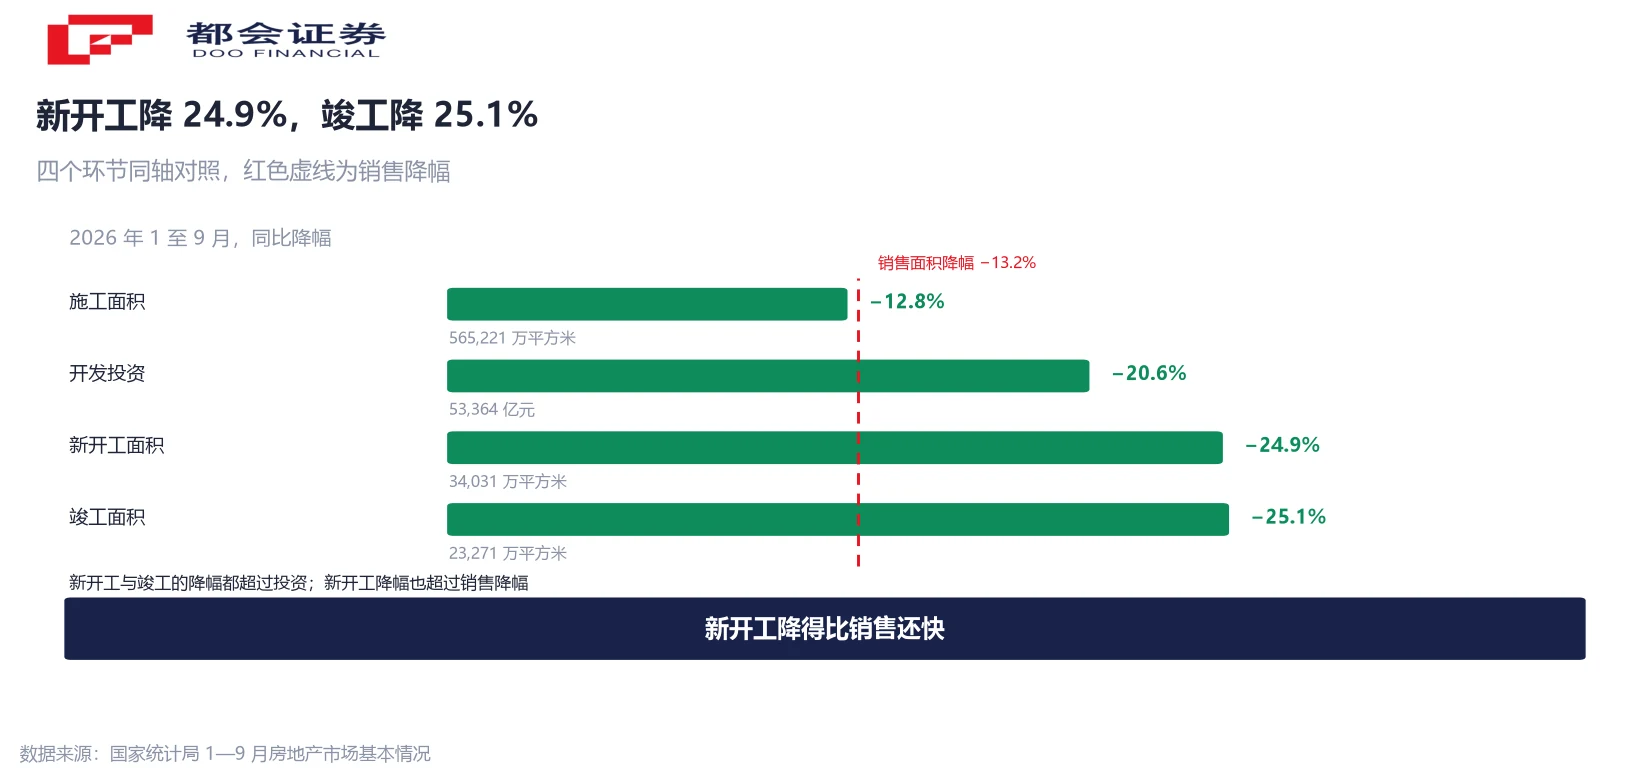
开发投资 53,364 亿元、同比降 20.6%;房屋新开工面积 34,031 万平方米、降 24.9%;房屋竣工面积 23,271 万平方米、降 25.1%;施工面积 565,221 万平方米、降 12.8%。
四个数字里,新开工与竣工的降幅都超过投资降幅。新开工降幅大于销售降幅(13.2%)这一点尤其要留意:它意味着未来可售供给在收缩,这个变量要到几个月后才会在价格上显现。
住宅分项降幅与整体接近:住宅投资 41,125 亿元、降 20.5%;住宅新开工降 25.4%;住宅竣工降 26.6%。办公楼与商业营业用房的新开工降幅更大,分别降 34.2% 与 25.4%。
竣工降 25.1% 需要单独说一句:这个指标直接对应「房子什么时候能交」,与购房者关系最近,也与到位资金链的状况对应。
库存与资金:去化在走,但速度有限
库存这一头,方向是对的,幅度有限。
9 月末新建商品房待售面积 74,825 万平方米、同比降 1.5%;其中待售 3 年以下 54,197 万平方米、降 5.0%。降幅更大的那一块恰好是近年新推的房源,说明近期入市的项目去化相对更快。
资金这一头收缩得更急。房地产开发企业到位资金 56,813 亿元、同比降 21.6%,其中国内贷款降 33.1%、自筹资金降 21.4%、定金及预收款降 14.8%、个人按揭贷款降 22.1%。
四个资金来源全部为负,且国内贷款降幅最大。这一项对应的是银行对开发端的信贷投放,降幅 33.1% 说明融资渠道的收缩快于销售端的收缩。个人按揭降 22.1% 与新房销售额降 13.9% 之间的差距,也与成交结构从新房转向二手相吻合——二手房交易不完全对应新增按揭。
分地区看,西部降得最少、东北最多
分地区投资数据只作对照,不引申为政策效果。
东部地区开发投资 31,392 亿元、同比降 21.1%;中部 10,304 亿元、降 21.9%;西部 10,610 亿元、降 16.7%;东北 1,058 亿元、降 29.2%。
销售端的排序略有不同:东部销售面积降 12.9%、中部降 13.3%、西部降 12.3%、东北降 21.9%;销售额东部降 13.4%、中部降 13.8%、西部降 13.8%、东北降 23.7%。
西部在投资与销售两端都是降幅最小的区域,东北在两端都是最大的。这两个排序一致,说明差异来自区域本身的供需基础,而非单月扰动。
需要注意的是,地区数据只到四大区域,不涉及具体城市。城市层面的分化在 70 城数据里已经写过,两套数据不能互相替代。
三条可以直接跟踪的线索
下一批数据出来时,有三个数字可以直接对。
- 二手房网签面积的同比增速。9 月单月增 11.7%,快于累计的 10.7%。若单月增速继续高于累计,说明结构转移还在加速。
- 二手住宅环比上涨城市数。9 月是 9 个、比上月增 6 个。这个数从 3 个到 9 个只用了一个月,能否继续扩散到 15 个以上,决定「回稳」是局部还是普遍。
- 新开工面积同比降幅。9 月为 24.9%,高于销售面积降幅 13.2%。这个缺口持续存在,意味着未来供给仍在收缩。
这三个数字都不需要解读,按月对一遍就能看出方向有没有变。
常见问题
总量基本稳定。住房城乡建设部的合并口径显示,前三季度房地产市场总交易面积 11.83 亿平方米,上年同期 12.08 亿平方米。新建商品房销售与二手房网签是两套统计口径,不能直接相减;成交结构从新房转向二手,是总量稳定的主要原因。
环比转正、同比没有。9 月一线新房环比涨 0.1%、二手住宅环比涨 0.2%;同比口径下,一线新房仍降 0.5%、二手仍降 1.5%,只是降幅分别收窄 0.4 与 1.2 个百分点。四个一线城市里,只有上海新房(涨 2.8%)与二手(涨 0.8%)同比都为正。
二手市场此前调整更深,基数低,边际改善更容易体现在环比上。9 月二手住宅环比上涨城市 9 个、比上月增 6 个;新房环比上涨城市 17 个、比上月增 2 个。前者的绝对数量仍少于后者,但改善速度更快。
两个环节。开发投资是当期完成的全部投入,新开工是当期新进入施工的规模。新开工降幅大于投资降幅,说明在建规模还能靠存量项目支撑一段,但新增项目在快速减少。新开工降幅也大于销售面积降幅(13.2%),意味着未来可售供给在收缩。
方向缓解、幅度有限。9 月末待售面积 74,825 万平方米、同比降 1.5%;其中待售 3 年以下降 5.0%,降幅更大。近年新推房源去化相对更快,但总量降幅小,不宜读成库存见底。
国内贷款,降 33.1%。其余三项:自筹资金降 21.4%、定金及预收款降 14.8%、个人按揭贷款降 22.1%。国内贷款对应银行对开发端的信贷投放,降幅最大说明融资端收缩快于销售端。
不宜这样读。9 月东部开发投资降 21.1%、中部降 21.9%、西部降 16.7%、东北降 29.2%,西部最小、东北最大;销售端的排序一致。两个排序一致说明差异来自区域供需基础,单月数据不足以归因到具体政策。
提供三个可跟踪的刻度:二手房网签增速(结构转移)、二手环比上涨城市数(价格回稳的广度)、新开工降幅(未来供给)。三者方向不一致时,说明市场处在结构转换期,而非单边行情。




