
 简体中文
 English

国家统计局:50 种生产资料 32 种下跌,等权平均 −1.17%,六成降幅来自化工一门
11 月 14 日,国家统计局发布 2026 年 11 月上旬「流通领域重要生产资料市场价格变动情况」:9 大类 50 种产品里,16 种上涨、32 种下降、2 种持平。
32 对 16,看上去是「跌的品种有涨的两倍」。这 50 个涨跌幅也确实能相加,除以 50 得 −1.17%。但这两个数回答的是两件事:一个数品种,一个数幅度。
把这 1.17 个百分点拆开,九个门类里化工一门贡献 −0.710 个百分点,占六成;化工里的纯苯一个品种贡献 −0.324 个百分点,占 27.8%。所以「32 种在跌」这句话落到价格上,近三成来自一个品种。
这篇只做四件事:把 50 行数据逐行验一遍,把家数和幅度分开,把 −1.17 拆到门类和品种,再说清这张表不能用来算什么。
先把 50 行验一遍:本期价减涨跌额,等于上期价
这张表每行有四个数:产品名与单位、本期价格、比上期涨跌额、涨跌幅。四个人数之间有两道硬关系——本期价减涨跌额等于上期价,涨跌额除以上期价等于涨跌幅。50 行逐行对一遍,全部通过。
举三个跨度最大的。纯苯本期 8,717.2 元/吨,上期 10,406.4 元,差 −1,689.2 元,除以 10,406.4 得 −16.23%,表上报 −16.2%。柴油本期 9,729.4 元,上期 9,395.1 元,差 +334.3 元,除得 +3.56%,报 +3.6%。生猪 8.7 元/千克,上期 9.3 元,差 −0.6 元,除得 −6.45%,报 −6.5%。
家数也能对上:16 加 32 加 2,正好 50。但「持平」这两个字要打个折。本期两个持平是焦炭(1,896.4 元/吨,涨跌额 0.0)和多晶硅(41.0 元/千克,涨跌额 0.0),价格确实一分没动。上一期的 5 个持平里,花生涨了 2.4 元、尿素跌了 0.1 元,只是涨跌幅四舍五入后写成 0.0。附注第 5 条写得很清楚:涨跌个数按涨跌幅统计。
所以这张表的每个数都能互校,误差只出现在小数点后一位的四舍五入上。这一段是后面所有拆解的前提。
家数回答「几个」,幅度回答「多少」:+1.07% 与 −2.36%
把 50 个涨跌幅加起来,是 −58.3 个百分点;除以 50,得 −1.166%,报成 −1.17%。这是等权平均——每个品种都算一票,不管它是一吨螺纹钢,还是一千克生猪。
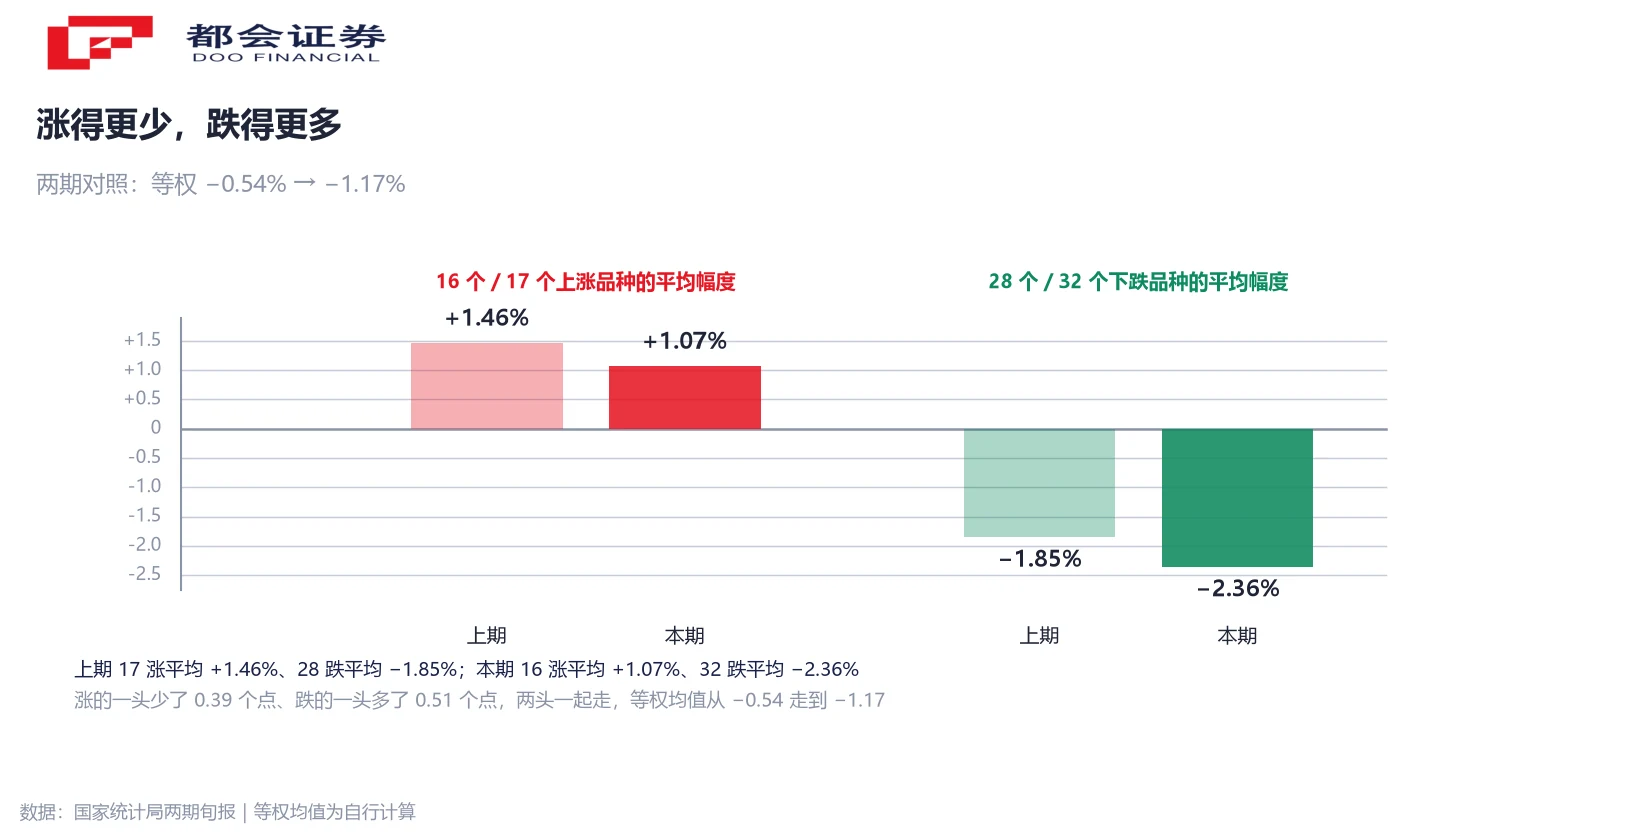
这 50 票里,16 个正的合计 +17.1 个百分点,平均 +1.07%;32 个负的合计 −75.4 个百分点,平均 −2.36%。17.1 减 75.4 等于 −58.3,两边闭合,没有残差。
于是「16 涨 32 跌」可以拆成两层。家数上,跌的是涨的两倍;幅度上,跌的平均跌幅是涨的平均涨幅的 2.2 倍。两层叠起来,才有了 −1.17%。只说家数,会漏掉后一层;只看 −1.17%,也会漏掉前一层——它看起来温和,实际是 32 个品种平均跌 2.36%、被 16 个平均涨 1.07% 抵掉一部分之后的结果。
这两个数为什么要分开说?因为媒体引用这张表时,通常只引前者。「32 种下降」有画面感,但它不含量级;「−1.17%」有量级,却不含分化。两个一起给,才完整。
−1.17 个百分点拆到九个门类:化工一门占六成
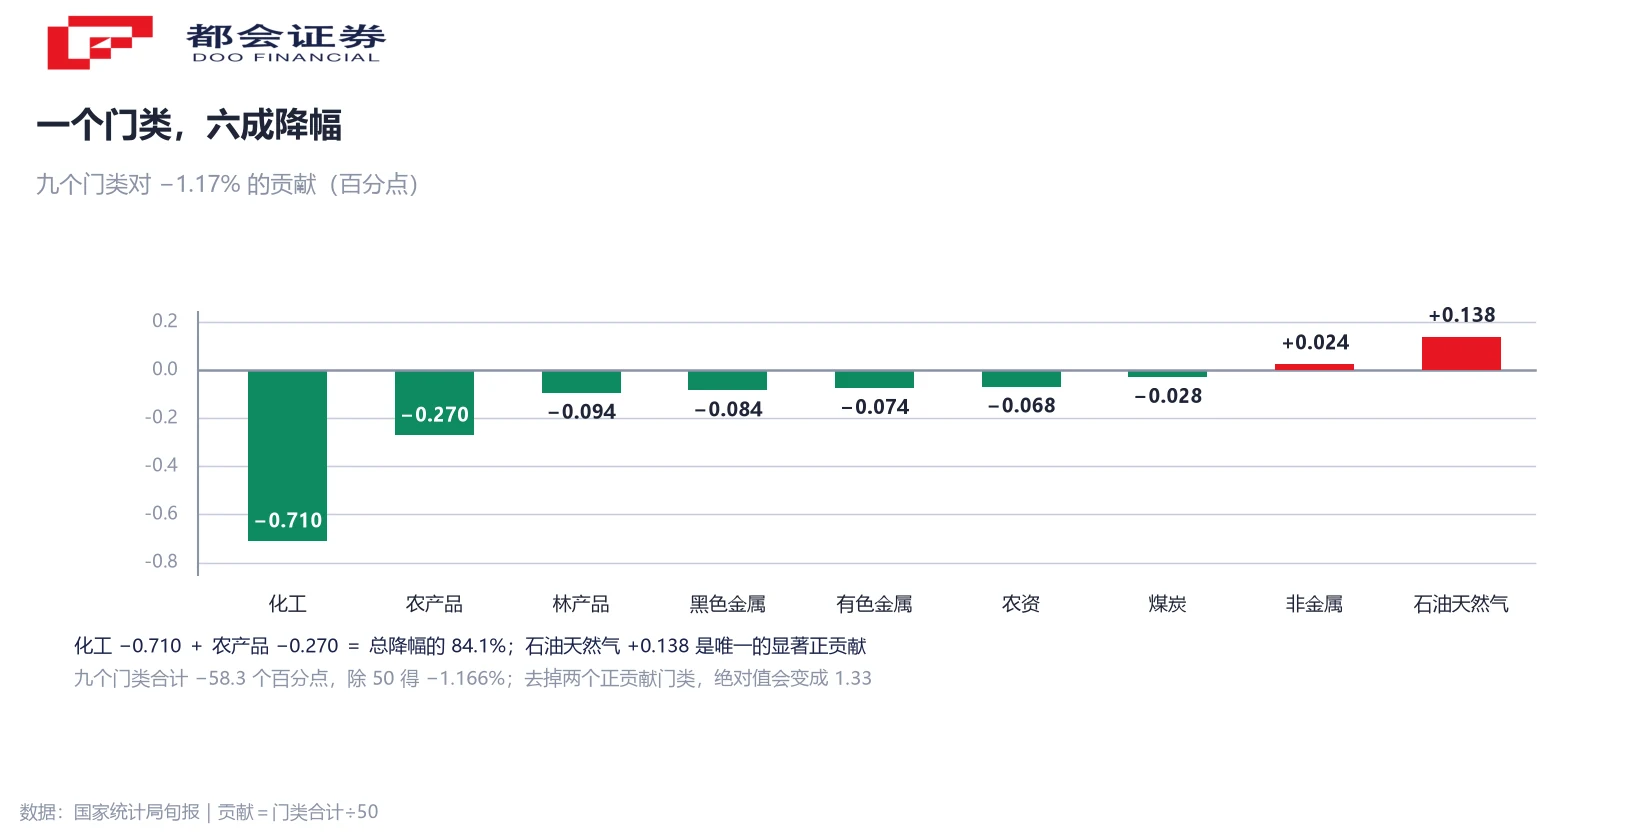
把 50 个涨跌幅按门类分堆,再各自除以 50,得到每个门类对这个总数的贡献。九个门类的合计是 −58.3 个百分点,除 50 得 −1.166,与前面算的一致。
| 门类 | 品种数 | 涨跌幅合计(百分点) | 对等权均值的贡献(百分点) |
|---|---|---|---|
| 化工产品 | 11 | −35.5 | −0.710 |
| 农产品 | 9 | −13.5 | −0.270 |
| 林产品 | 3 | −4.7 | −0.094 |
| 黑色金属 | 6 | −4.2 | −0.084 |
| 有色金属 | 4 | −3.7 | −0.074 |
| 农业生产资料 | 5 | −3.4 | −0.068 |
| 煤炭 | 4 | −1.4 | −0.028 |
| 非金属矿物制品 | 3 | +1.2 | +0.024 |
| 石油天然气 | 5 | +6.9 | +0.138 |
| 合计 | 50 | −58.3 | −1.166 |
化工 11 种合计 −35.5 个百分点,贡献 −0.710,占总降幅的 60.9%;农产品 9 种合计 −13.5,贡献 −0.270,占 23.2%。两者相加 84.1%。
另一头只有两个门类是正的:石油天然气 5 种合计 +6.9,贡献 +0.138;非金属矿物制品 3 种合计 +1.2,贡献 +0.024。合起来把总数往上托了 0.162 个百分点。换个说法:如果没有这两个门类,等权均值的绝对值会从 1.17 变成 1.33。
纯苯一个品种占 27.8%:−1,689.2 元,是涨幅榜首的 4.5 倍
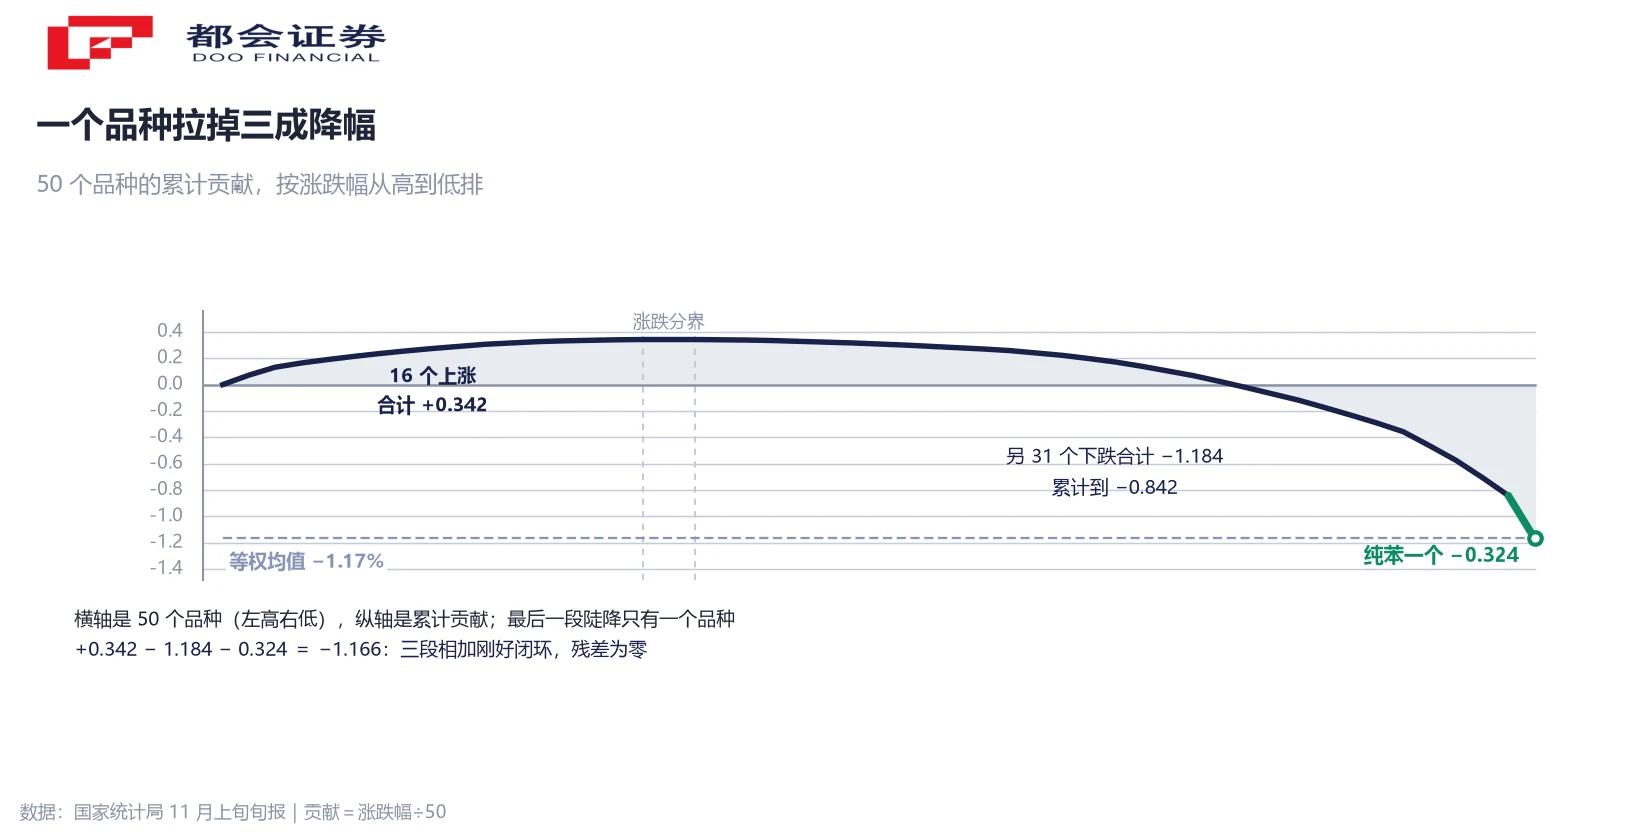
化工那 −35.5 个百分点里,纯苯一项就是 −16.2。除以 50 是 −0.324 个百分点,占全部降幅的 27.8%。一句话概括:50 个品种里,一个品种解释了将近三成的降幅。
这也不是「化工整体在跌」的图景。化工 11 种里,聚乙烯 +1.1%、聚丙烯 +3.0%、乙醇 +0.5% 三个在涨,其余 8 个在跌;跌的 8 个合计 −40.1 个百分点,涨的 3 个合计 +4.6,两下相抵才是 −35.5。而跌的 8 个里,纯苯 −16.2%、硫酸 −6.9%、冰醋酸 −5.5% 三项就占 −28.6 个百分点,是化工合计的 80.6%。
两头比一下。跌的前三名是纯苯 −16.2%、硫酸 −6.9%、生猪 −6.5%,合计 29.6 个百分点;涨的前三名是柴油 +3.6%、聚丙烯 +3.0%、LNG +1.6%,合计 8.2 个百分点。前者是后者的 3.6 倍。
单看第一名:纯苯 −16.2%,柴油 +3.6%,一个是另一个的 4.5 倍。50 个品种里,最深的那个坑,比最高的那个尖高出四倍半。这就是为什么「32 种在跌」听起来分散,落到等权均值上却集中。
和上一期比:涨的品种从 15 种减到 9 种,6 种翻跌
上一期是 10 月下旬,报的是 17 涨、28 跌、5 平,等权平均 −0.54%。这一期 16 涨、32 跌、2 平,等权 −1.17%。降幅翻了一倍多。
只看总数的变化不够,得看票是怎么挪的。黑色金属、有色金属、化工、石油天然气、煤炭这五个门类合计 30 个品种,上一期是 15 涨、14 跌、1 平;这一期是 9 涨、20 跌、1 平。15 减 9 等于 6,正是转跌的那 6 个:铝锭、铅锭、甲醇、顺丁胶、山西优混、焦煤。
速度变化最明显的是 LNG。上一期它涨 10.9%,是 50 个品种里唯一的两位数涨幅,单期加了 732.5 元;这一期只涨 1.6%,加 118.6 元。方向没变,速度掉了八成五——这类「还在涨但涨不动了」的变化,在家数上一个字都看不出来。
两头的平均幅度也一起走弱:涨的平均从 +1.46% 降到 +1.07%,跌的平均从 −1.85% 扩到 −2.36%。等权从 −0.54 走到 −1.17,是这两头同时发生的结果,不是某一头单独发力。
这张表算不出的四件事
第一条,区间。上期是 10 月下旬,本期是 11 月上旬,两个旬的中间点相差约 10 天。这 10 天里出现的 −1.17%,既不是月度环比,也不是同比,折成任何年率都不成立。
第二条,价的性质。附注第 1 条写明:这是批发和销售价格,包含经营企业的流通费用、利润和税费,与出厂价格不同,两者的变动趋势在某一时段内可能不完全一致。所以它不能当 PPI 读,也不能与美国 PPI、日本企业物价并列成一张图。
第三条,权重。附注第 5 条写明涨跌个数按涨跌幅统计——家数是数个数,不是量金额,也不是量吨数。9 个门类的品种数从 3 到 11 不等,等权平均会让只有 3 个品种的非金属矿物制品,和 11 个品种的化工,在总数里份量相同。
第四条,同物不同货。本期铝锭国内批发价 23,407.1 元/吨,跌 1.6%,上一期还是涨 0.9%;同期 LME 仓库的铝,现货对三个月期货却在升水,处在三十余年最高位附近。同一个金属,两个价走向相反——因为一个量的是国内 A00 锭的批发成交,一个量的是 LME 仓单那批货,仓里的货还有产地与品牌的交割限制(本站另有专文按收盘口径拆解)。两个数不可相减,也不该互相印证。
三个可以跟踪的量
下一期旬报公布时,有三个数值得先看,它们比总数更能说明发生了什么。
- 化工的集中度。如果纯苯的贡献从 −0.324 收窄到 −0.1 个百分点以内,等权均值会自动少掉一截,这与需求好坏无关,只是基数效应。
- 涨跌家数。17、16 两期连续减少,跌的家数 28、32 连续增加。家数转向通常比幅度转向早一期,它是先行的那一头。
- 30 个工业品的翻转数。上一期 15 涨,这一期 9 涨,6 个转跌。下一期如果转跌的数量少于 3 个,说明这轮走弱在收敛;如果继续增加,说明还在扩散。
这三个量都要和总量一起看。只盯总数,会把「一个品种的断崖」误读成「全面下跌」;只盯家数,会把「涨不动了」误读成「没变」。
常见问题
只说明在动。家数按涨跌幅统计,不含权重,也不含量级。等权平均是 −1.17%,但 32 个下跌品种平均跌 2.36%,16 个上涨品种平均涨 1.07%,两者相抵才是 −1.17%。而且这张表是批发价、旬环比,不能直接当成物价指数。
可以相加,但加出来的是等权合计,不是指数。−58.3 个百分点除 50 得 −1.166%,这是把每个品种都按一票算。按吨数、按成交金额或按官方权重加权,结果都不会一样,而这张表不公布权重。
不是。PPI 是出厂价口径,这张表是批发和销售价格,含流通费用、利润和税费。附注第 1 条明确说两者趋势在某一时段内可能不完全一致。另外区间也不同:这张表是旬环比,PPI 是月度环比。
因为它跌得足够深:−1,689.2 元/吨,−16.2%。等权平均里每个品种只占五十分之一,但一个品种跌 16.2%,就能给总数贡献 −0.324 个百分点,占总降幅 27.8%。它上期只跌 0.8%,两期之间的落差主要是它自己造成的。
同为旬报节奏,下一期是 11 月中旬,之后是 11 月下旬。月度 PPI 是另一条发布线,口径不同,不能拿旬报去推月报。本文数据以国家统计局成文日期为准。
两个都对,量的不是同一批货。国内是 A00 锭的批发成交价,LME 是可交割仓单那批货的现货升水,仓里的货有产地与品牌限制,可用库存与名义库存也不是一个数。两者不可相减,也不该互为印证。
这张表里只有生猪和多晶硅按千克计价,其余 48 种按吨计价。换算成一吨是 8,700 元,但报数时保留原单位,是为了对照现货习惯。做汇总时单位不影响涨跌幅,影响的是加权时的量纲。
口径说明:① 表中价格为批发和销售价格,含流通费用、利润与税费,与出厂价格不同;② 涨跌个数按涨跌幅统计,持平不等于价格完全相同;③ 等权平均值、门类合计与贡献百分点均为按 50 个品种涨跌幅自行计算,未使用任何官方权重,不代表官方价格指数;④ 本期两个持平品种的涨跌额确为 0.0;⑤ 铝锭为国内 A00 锭批发价,与 LME 铝为不同产品、不同交割地,不可相减。




