
 简体中文
 English

巴里克:金价涨 23%、成本涨 24%,每盎司反而多赚了 413 美元
巴里克矿业(Barrick Mining,美股代码 B)2026 年 11 月 9 日美股盘前发布三季度业绩:营收 50.73 亿美元,同比增长 22%;归属净利 13.17 亿美元,比上年同期的 13.02 亿美元只多了 1%。
同一份报表里还有两组方向相反的数字。平均实现金价 4,243 美元/盎司,同比涨 23%;黄金全维持成本(AISC)1,911 美元/盎司,同比涨 24%。两个涨幅几乎一模一样,很容易被读成「金价涨多少,成本就吃掉多少」。
但把百分比换算成美元,结论会翻转:每盎司的价格多了 786 美元,每盎司的成本多了 373 美元,相减之后,每盎司的毛利反而从 1,919 美元扩到 2,332 美元,多了 413 美元。
这篇只做一件事:把「价格涨 23%、成本涨 24%」这句话,拆成能互相对得上的美元。
两个 20 多的百分比,方向是反的
先看两个基数的差。上年的实现金价是 3,457 美元/盎司,上年的 AISC 是 1,538 美元/盎司,前者是后者的 2.25 倍。基数差 2.25 倍,同样的涨幅对应的美元金额就差 2.25 倍,这是「两个百分比接近」最容易被忽略的地方。
换算过来:金价从 3,457 涨到 4,243,每盎司多收 786 美元;AISC 从 1,538 涨到 1,911,每盎司多花 373 美元。786 减 373,净增 413 美元。单位毛利从 1,919 美元扩到 2,332 美元,涨幅 21.5%。
所以「金价涨 23%、成本涨 24%」这句话在算术上没错,在结论上是反的。成本增速比金价增速快 1 个百分点,但绝对额只有金价增量的 47%,毛利仍在扩张。看矿业公司的单位经济性,百分比只能用来比同一基数的两个对象,跨基数必须回到美元。
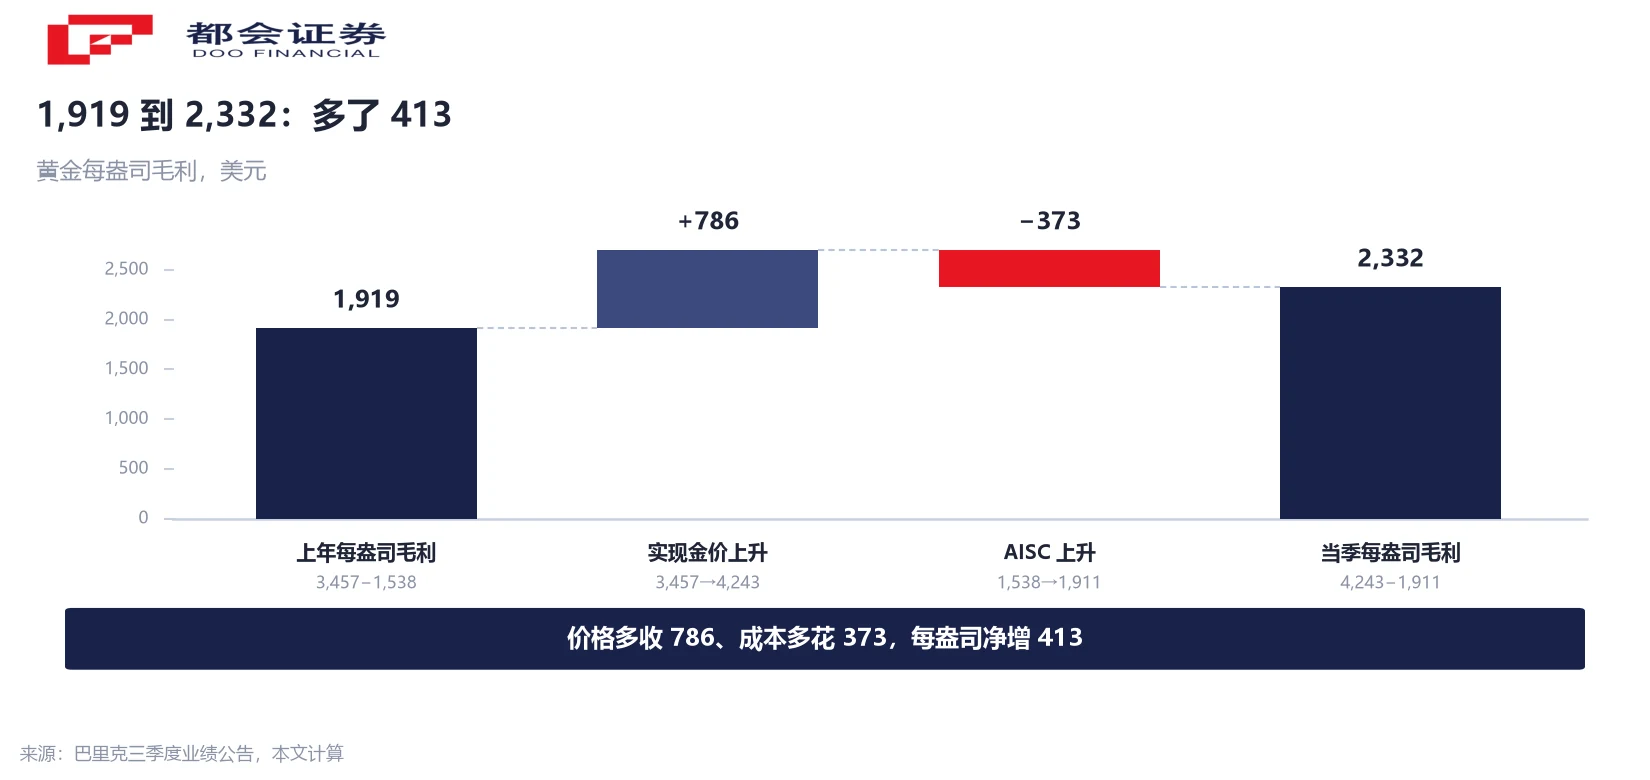
这张图把三段放在同一条轴上:起点 1,919,价格贡献 +786,成本扣减 −373,终点 2,332。三段首尾相接,没有残差,说明这四个数出自同一套口径,可以互相引用。
营收 +22%:价涨 23%、销量减 3%、铜价涨 49%
营收涨 22% 需要拆成量与价两条腿。黄金当季销量 81.0 万盎司,上年 83.7 万盎司,量比 0.968;实现金价比 1.227。两者相乘 1.187,对应黄金营收从 28.94 亿美元升到 34.37 亿美元,涨 18.8%。
铜这一块方向不同。当季铜销量 4.9 万吨,上年 5.2 万吨,量比 0.942;实现铜价从 4.39 美元/磅涨到 6.54 美元/磅,价比 1.490。相乘 1.404,铜营收从 5.03 亿美元升到 7.07 亿美元,涨 40.4%。
两块加起来 41.44 亿美元,上年同期 33.97 亿美元,合计涨 22.0%,对上总营收的 +22%。这个乘法校验的意义在于:营收增长几乎全部由价格提供,销量是负贡献,黄金 −3%、铜 −6%。如果把「营收涨 22%」当成需求好,就把方向读反了。
铜的单位毛利也值得单独看一眼。实现铜价 6.54 减铜 AISC 4.52,每磅 2.02 美元;上年是 4.39 减 3.14,每磅 1.25 美元,涨 61.6%,比黄金的 21.5% 快得多。铜产量降了 9%,但价格与单位毛利同时扩张,这一块对营收的拉动反而超过黄金。
净利只涨 1%,每股却涨 5%:差在分母
归属净利 13.17 亿美元对 13.02 亿美元,涨 1.15%;每股净利 0.80 美元对 0.76 美元,涨 5.26%。同一份利润,两个增速差了 4 个百分点,差额全部来自股本。
反推股数:13.17 ÷ 0.80 等于 16.46 亿股,13.02 ÷ 0.76 等于 17.13 亿股,减少 3.9%。当季公司回购 7.61 亿美元,股息每股 0.175 美元,两项合计返还股东 10.4 亿美元,同比增长 23%。
这里要提醒一句读法:每股增速高于净利增速,是分母变小带来的,不代表经营变好。反过来也成立,如果一家公司在净利下滑时每股跌得更少,同样要先看股本变化,再看经营。
13.17 与 13.47:那 3.5 亿发生在上年
公司同时给了两个利润口径:归属净利 13.17 亿美元、每股 0.80 美元;调整后净利 13.47 亿美元、调整后每股 0.82 美元。上年同期是 13.02 亿、0.76 美元,调整后 9.82 亿、0.58 美元。
把两组数写成桥:今年 13.17 等于 13.47 减 0.30,上年 13.02 等于 9.82 加 3.20。也就是说,上年有一次 3.20 亿美元的正向调整项,今年是 0.30 亿美元的负向项,一正一负相差 3.50 亿美元。
净利变化等于调整后口径的 +3.65 亿美元,加上调整项变化的 −3.50 亿美元,等于 +0.15 亿美元,正好对上 13.17 与 13.02 的差额。零残差意味着这个拆法可以当结论用:净利「几乎没增长」是调整项造成的,调整后口径增长 37.2%。
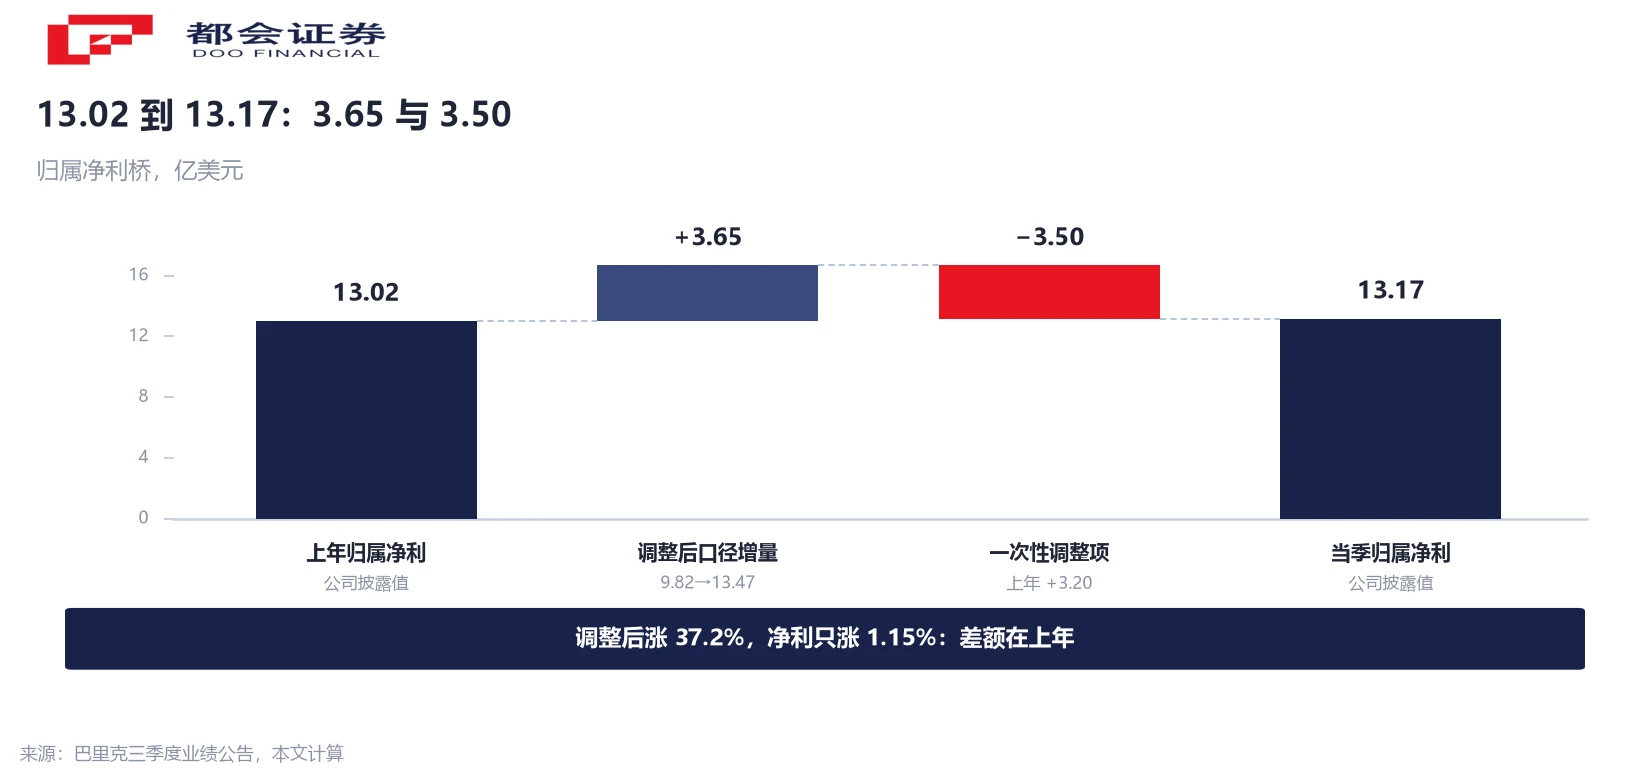
再看每股:调整后每股从 0.58 涨到 0.82,涨 41.4%,比调整后净利的 37.2% 高 4.2 个百分点,缺口同样由股本解释,1.372 除以 1.414 等于 0.970,股本减少约 3.0%。所以「每股涨 41%」这句话里,37 个点来自经营,3 个点来自回购。
AISC 多的 373 美元里,金价只解释 39 美元
有一个省事的说法:金价涨了,权益金跟着涨,所以 AISC 涨是金价自己造成的。这个方向对,幅度不对。
公司自己的敏感性表写得很清楚:金价每变动 100 美元/盎司,总现金成本与 AISC 的变动约 5 美元/盎司。当季金价涨了 786 美元,按 5% 的传导率折算,对应 AISC 上升约 39 美元,占 373 美元增量的 10.5%。
剩下的 334 美元在别处。公司给的解释是三条:入选品位下降、柴油价格上涨、部分本币升值推高人工成本;此外维持性资本开支从 3.95 亿美元升到 5.93 亿美元,同比增 50%,这一项也计入 AISC。
为什么要把这 39 与 334 分开?因为两者的可跟踪性完全不同。权益金那 39 美元是随金价自动来的,金价跌它就跌,不需要管理层做什么;另外 334 美元是运营与投入决策,品位能不能修复、柴油会不会回落、本币会不会继续升,才是判断下一季度成本走势时要盯的东西。同一张敏感性表还给了另一条:WTI 油价每变动 10 美元/桶,黄金成本变动约 12 美元/盎司。
自由现金流 −44%:少收的还是多花的
权益自由现金流 6.42 亿美元,上年 11.54 亿美元,降 44%。同期合并经营现金流 24.89 亿美元,反而比上年的 24.22 亿涨了 3%。一边涨一边跌,差额只能在资本开支里。
权益经营现金流 17.99 亿美元,减权益资本开支 11.57 亿美元,等于 6.42 亿美元,与公司披露的自由现金流一致。资本开支从 7.57 亿升到 11.57 亿,涨 53%;其中维持性资本 5.93 亿(上年 3.95 亿,增 50%)、项目资本 6.86 亿(上年 5.32 亿,增 29%)。
所以自由现金流下滑的主因是多花,不是少收。权益经营现金流本身也比上年低 6%,但这一项只解释了很小一部分,且与归属比例有关,合并口径的经营现金流是正增长的。
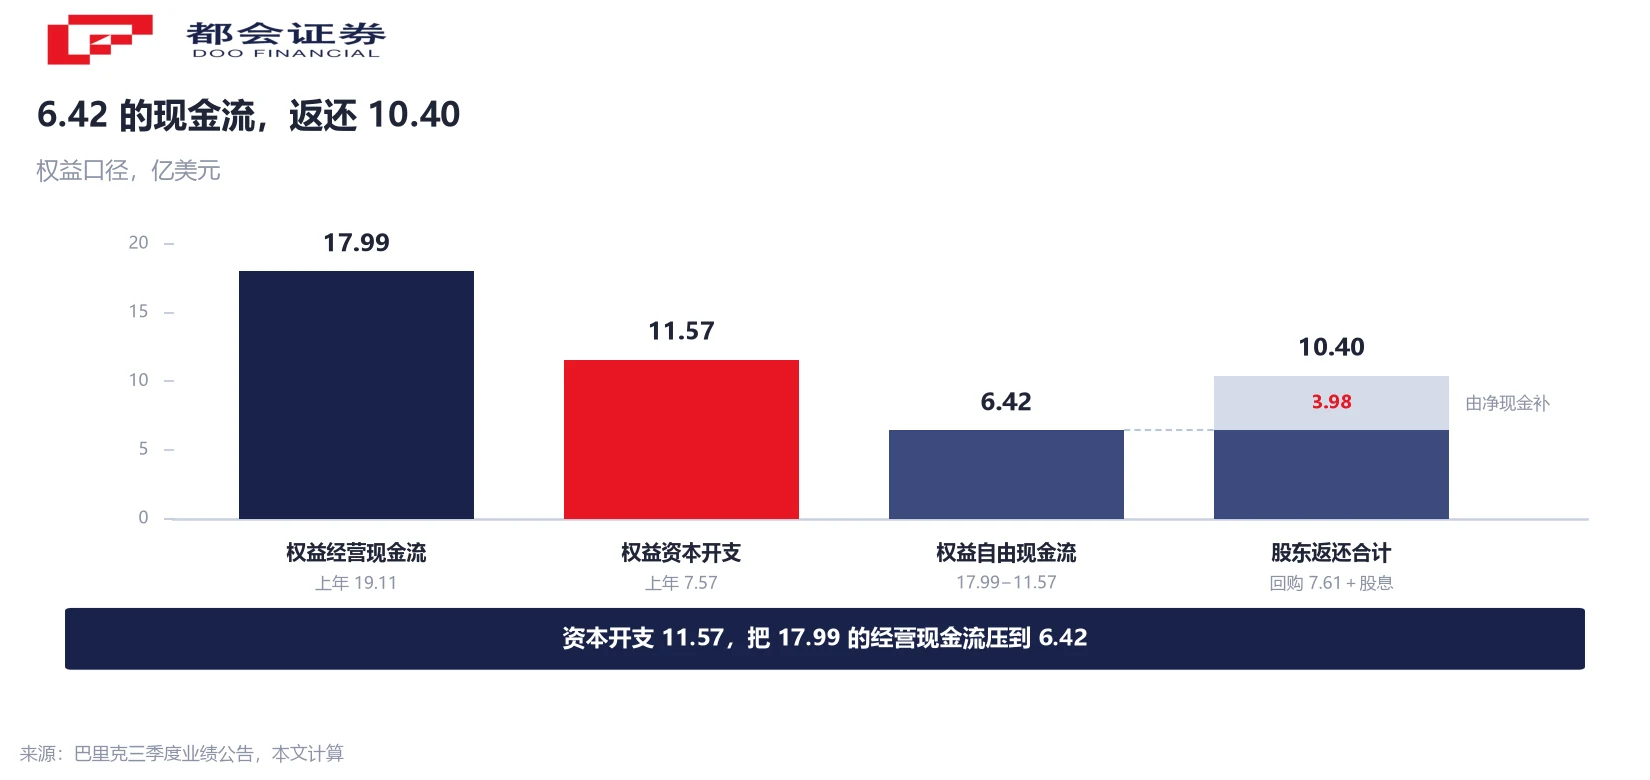
最后是返还。当季回购 7.61 亿美元、股息合计约 2.8 亿美元,两项 10.4 亿美元,比自由现金流 6.42 亿多出 3.98 亿。缺口由资产负债表承担:净现金从二季度末的 12.45 亿美元降到 9.00 亿美元,减少 3.45 亿;期末现金 55.89 亿、债务 46.80 亿。返还超过自由现金流不是问题,但它不能长期持续,除非资本开支回落或金属价格再上一个台阶。
三条可跟踪的线索
第一条是四季度的产量。当季黄金产量 81.6 万盎司,同比降 2%,公司给的两个原因是 Veladero 的极端天气,以及 North Mara 高品位矿段开采推迟。后者公司说会在四季度实现。全年指引维持 290 万至 325 万盎司,四季度需要是全年最强的一个季度,这条能不能兑现,直接决定单位成本能不能降下来。
第二条是成本。全年 AISC 指引 1,760 至 1,950 美元/盎司,当季的 1,911 已在区间上半段,公司表示四季度会回落。要注意这份指引本身附了假设:金价 4,500 美元/盎司、铜价 5.50 美元/磅、WTI 70 美元/桶。这三条假设是公司给指引时的前提,不是它对价格的判断,引用时要连假设一起引。
第三条是资本开支。全年权益资本开支指引从 40 亿至 44.5 亿美元下调到 38 亿至 42 亿美元,原因是 Reko Diq 项目仍在审查、预计支出减少。资本开支是自由现金流的分母端,如果这个数字继续下修,而产量与价格不变,自由现金流会自然修复。
常见问题
两个百分比接近,但基数不同。上年实现金价 3,457 美元、AISC 1,538 美元,前者是后者的 2.25 倍,所以同样的涨幅对应的美元金额差 2.25 倍:价格多收 786 美元,成本多花 373 美元。AISC 上涨的具体来源是入选品位下降、柴油涨价、本币升值推高人工,以及维持性资本开支增加,权益金随金价上升只占其中约 39 美元。
总现金成本只含采矿、选矿、精炼、运输、权益金与现场管理这些现金支出;AISC 在总现金成本之上再加维持性资本开支、一般及行政费用、勘探费用、复垦与利息等。当季黄金总现金成本 1,386 美元/盎司,AISC 1,911 美元/盎司,差额 525 美元主要就是维持性资本开支与其他持续性支出。两者不能混用,也不存在谁替代谁。
因为净利里含一次性调整项。上年净利 13.02 亿里有 3.20 亿美元的正向调整,今年是 0.30 亿的负向项,一正一负相差 3.50 亿。剔除这一项后,调整后净利从 9.82 亿升到 13.47 亿,涨 37.2%;调整后每股从 0.58 升到 0.82,涨 41.4%,其中约 3 个百分点来自股本减少。
差额全在资本开支。权益经营现金流 17.99 亿美元,减权益资本开支 11.57 亿美元(上年 7.57 亿,增 53%),得自由现金流 6.42 亿美元。资本开支里维持性部分从 3.95 亿升到 5.93 亿,项目部分从 5.32 亿升到 6.86 亿。合并口径的经营现金流 24.89 亿美元是同比增长的,权益口径受归属比例影响小幅下降。
由资产负债表补。当季净现金从二季度末 12.45 亿美元降到 9.00 亿美元,减少 3.45 亿;期末现金及等价物 55.89 亿美元,债务 46.80 亿美元。用现金余额支付超出自由现金流的返还,短期可行,但如果资本开支维持高位而金属价格不涨,这个差额会持续消耗净现金。
因为铜销量降了。当季铜销量 4.9 万吨,上年 5.2 万吨,量比 0.942;实现铜价从 4.39 美元/磅升到 6.54 美元/磅,价比 1.490。两者相乘 1.404,对应铜营收涨 40.4%。铜的单位毛利从每磅 1.25 美元扩到 2.02 美元,涨 61.6%,扩张速度比黄金更快。
公司披露的三条假设是:金价 4,500 美元/盎司、铜价 5.50 美元/磅、WTI 原油 70 美元/桶。这三个数是编制指引时的前提条件,不是公司对价格走势的预测。因为权益金与金价挂钩、柴油与油价挂钩,假设变了,指引的 AISC 也会跟着变,引用时需要连假设一起引。
两个口径的分母不同。同比 −2% 是全部资产的权益口径,产量从 82.9 万盎司降到 81.6 万盎司;剔除已剥离资产后,同口径比较是增长 6%。同期产量下滑的直接原因是 Veladero 的极端天气与 North Mara 高品位矿段推迟到四季度开采,后者公司预计在四季度兑现。
口径说明:实现金价 4,243 美元/盎司、AISC 1,911 美元/盎司、总现金成本 1,386 美元/盎司为公司披露值;每盎司毛利 1,919 与 2,332 美元、价格增量 786 美元、成本增量 373 美元、净增 413 美元、股数 16.46 与 17.13 亿股、AISC 中金价贡献约 39 美元,均为依公告原数的测算,可能与完整披露有差异。全文不含买卖建议。




