简体中文
 English

非农炸场:就业越好,美股越慌的一天
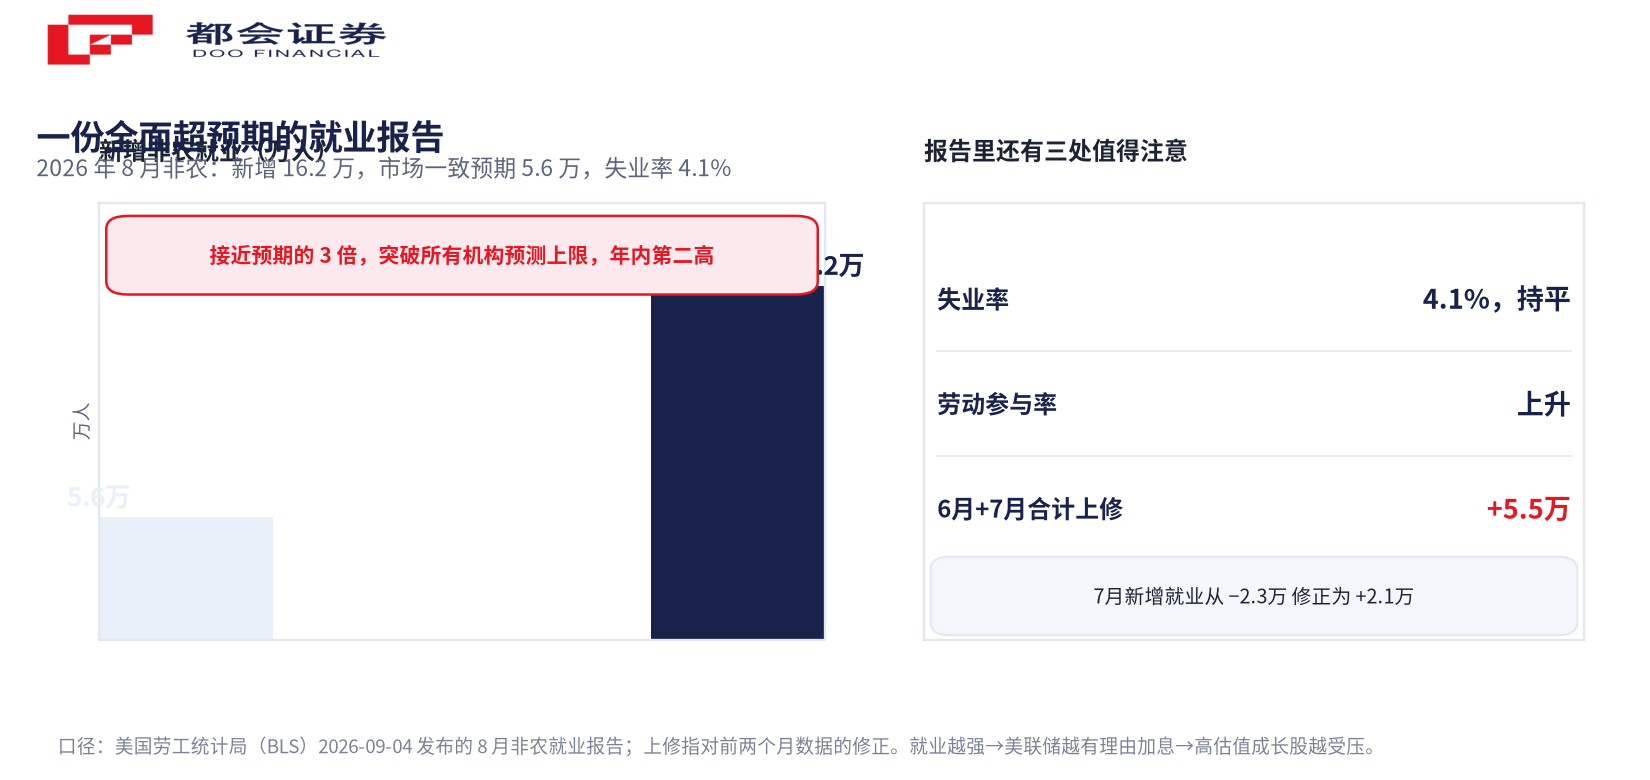
9月4日公布的8月美国非农就业新增16.2万,远超市场预期的5.6万,失业率维持在4.1%。这份报告把美联储9月加息的概率从约50%推高到约60%,并带动2年期美债收益率创去年初以来新高。它牵动美股的逻辑是——就业越强,美联储越有理由加息,而加息首先压制以AI和科技成长为代表的高估值股票。
这份报告几乎在所有维度上都超出了预期:新增就业是市场一致预期的接近三倍,突破所有机构预测的上限,是年内第二高的单月增幅;失业率稳在4.1%,劳动参与率上升,6月和7月的数据还被合计上修5.5万。
对普通人来说,这是一份经济依然健康的证明。但对美股投资者来说,信号相反:劳动力市场越紧,美联储越不需要用降息来保护经济,反而更有空间在通胀没彻底回头时先加一档。
本文目录共 6 节 · 点击展开
强就业砸盘:一份好报告,怎么成了利空
报告公布当天,三大指数集体收低。道指跌0.51%,标普500跌0.38%,纳指跌0.29%。更直接的反应是债券市场:2年期美债收益率收在4.37%,盘中一度触到4.416%,是2025年1月以来最高;10年期也回到4.78%附近。短端收益率对货币政策最敏感,它的跳升说明交易员在重新给“9月加息”定价。
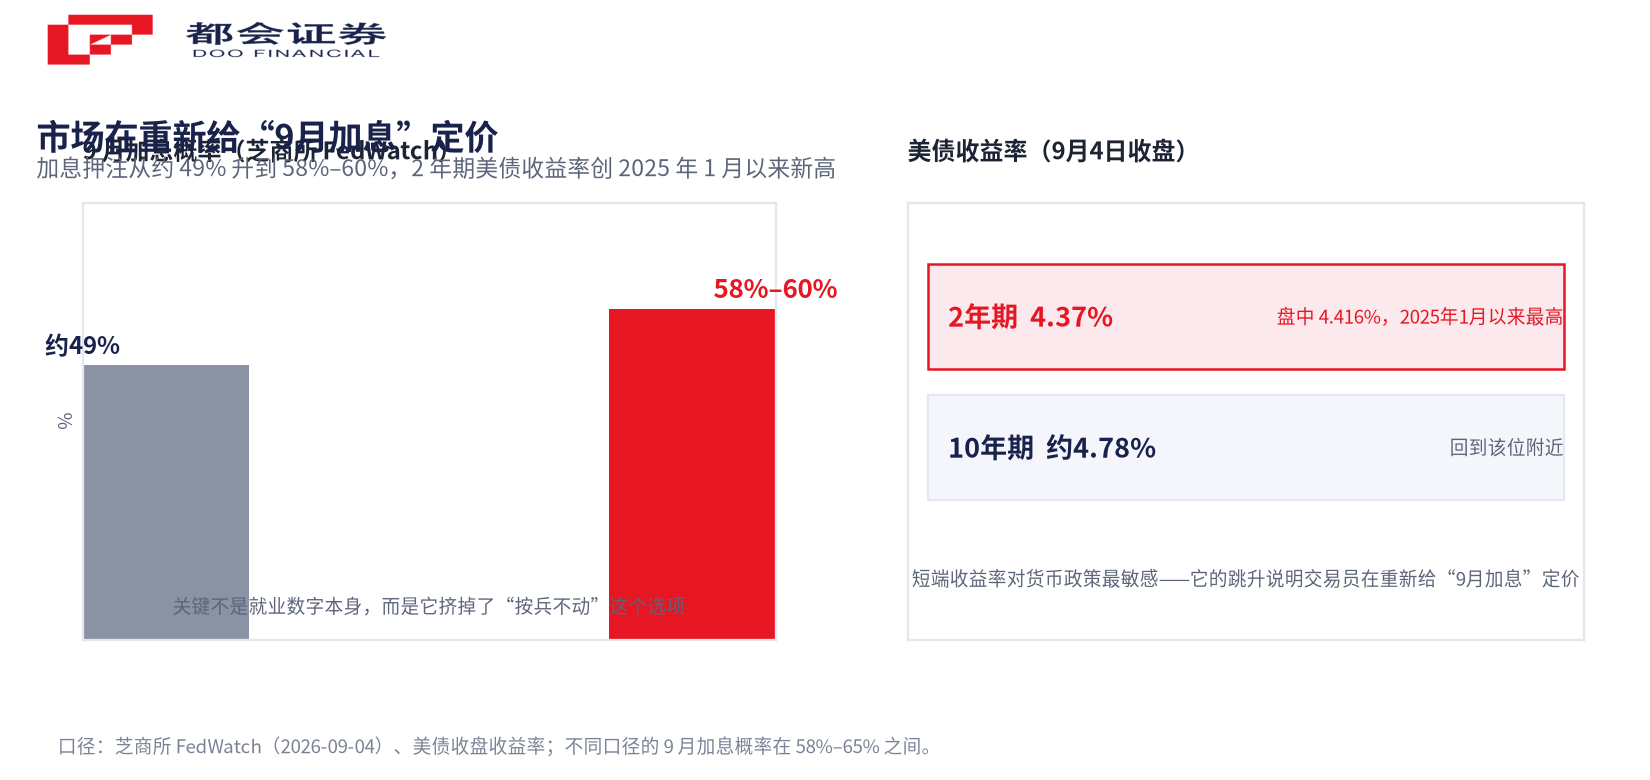
芝商所FedWatch工具显示,市场对9月加息的押注从数据公布前的约49%升到约58%—60%。这里的关键不是就业数字本身,而是它改变了美联储的决策约束:之前市场还在赌沃勒讲话后按兵不动,一份强就业报告把这个选项挤掉了大半。
非农是引信,CPI才是引爆:周五见真章
把加息概率推上去的是就业,但能一锤定音的是通胀。美联储理事沃勒已经把话挑明:8月通胀数据会“极大影响”他的9月议息投票——核心CPI环比不超过0.2%,他倾向维持利率;超过0.3%,就考虑加息。
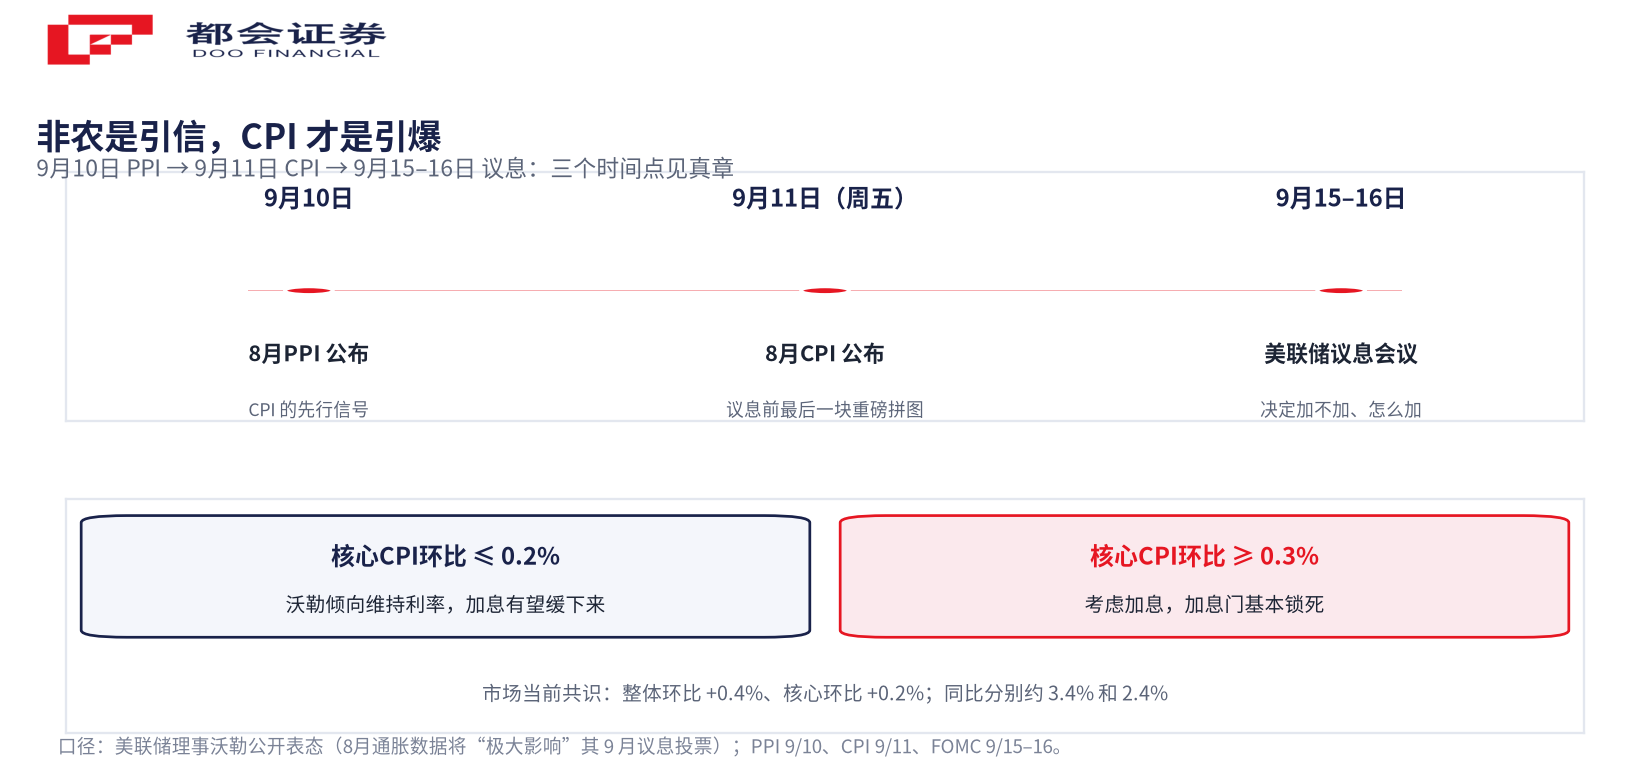
时间窗口很紧。8月PPI在9月10日公布,CPI在9月11日,而美联储议息会议是9月15—16日。市场当前的CPI共识是:整体环比涨0.4%、核心环比涨0.2%,同比分别约3.4%和2.4%。如果核心CPI落在0.2%或更低,加息还有可能缓下来;一旦到0.3%以上,这份就业报告就真的把加息门锁死了。所以这份非农是“引信”,周五的CPI才是“引爆”。
加息第一刀,砍向AI和成长股
加息预期升温,最先承压的永远是那些价格里装着“未来很遥远”的公司。AI硬件、云计算、软件这些板块,估值很大程度依赖长期现金流折现,无风险利率一抬,分母变大,股价天然受压。
这一点和前几周的走势对得上:美联储“三把手”威廉姆斯在9月3日表示,长端美债收益率上行主要来自AI和数据中心投资,而不是通胀——也就是说,AI资本开支本身就在把长端利率顶高。美银策略师Hartnett则把10年期逼近4.81%称为AI交易的“锚点”,并警告若政治情景恶化,美股可能跌超10%。两句话说的是同一件事:AI板块现在同时背着“自己的资本开支推高利率”和“利率走高压估值”两笔账。
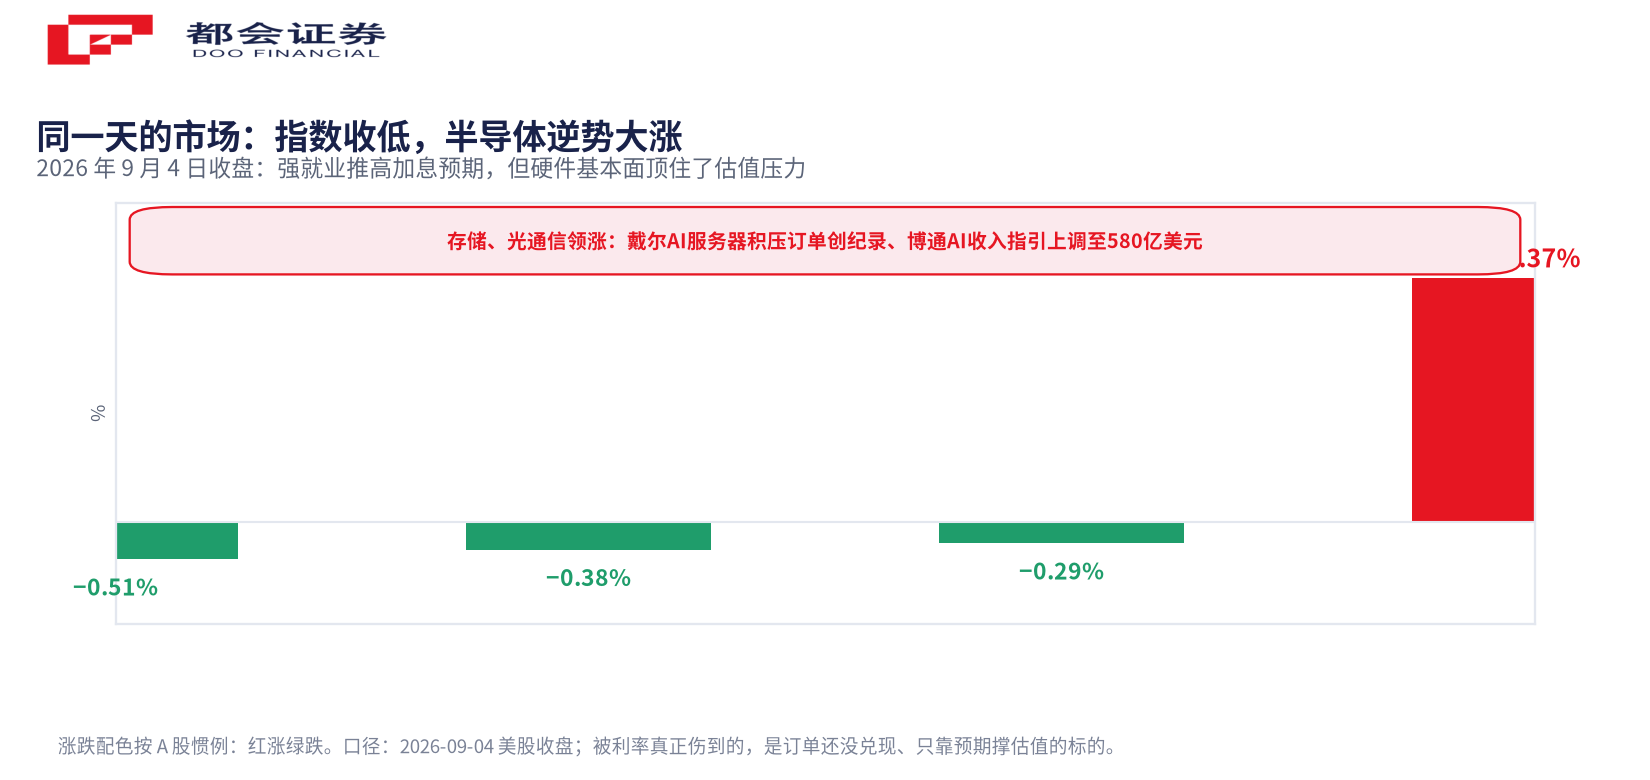
话又说回来,加息不是无差别打击。同一天费城半导体指数逆势涨了3.37%,存储和光通信领涨——戴尔创纪录的AI服务器积压订单、博通把AI收入指引上调到580亿美元,让硬件链条的基本面压过了估值压力。被利率真正伤到的,是那些订单还没兑现、只靠预期撑估值的标的。
加息若真启动,标普开头几乎必跌:1990年以来的教训
如果9月真的开启加息,历史不算友好。回溯统计显示,1990年以来美股五次以25个基点开启一轮加息周期后,标普500在一个月内全部下跌,三个月内有80%的概率下行。法兴银行更进一步判断,这次若加,可能开启“每季度一次”的三连加周期。
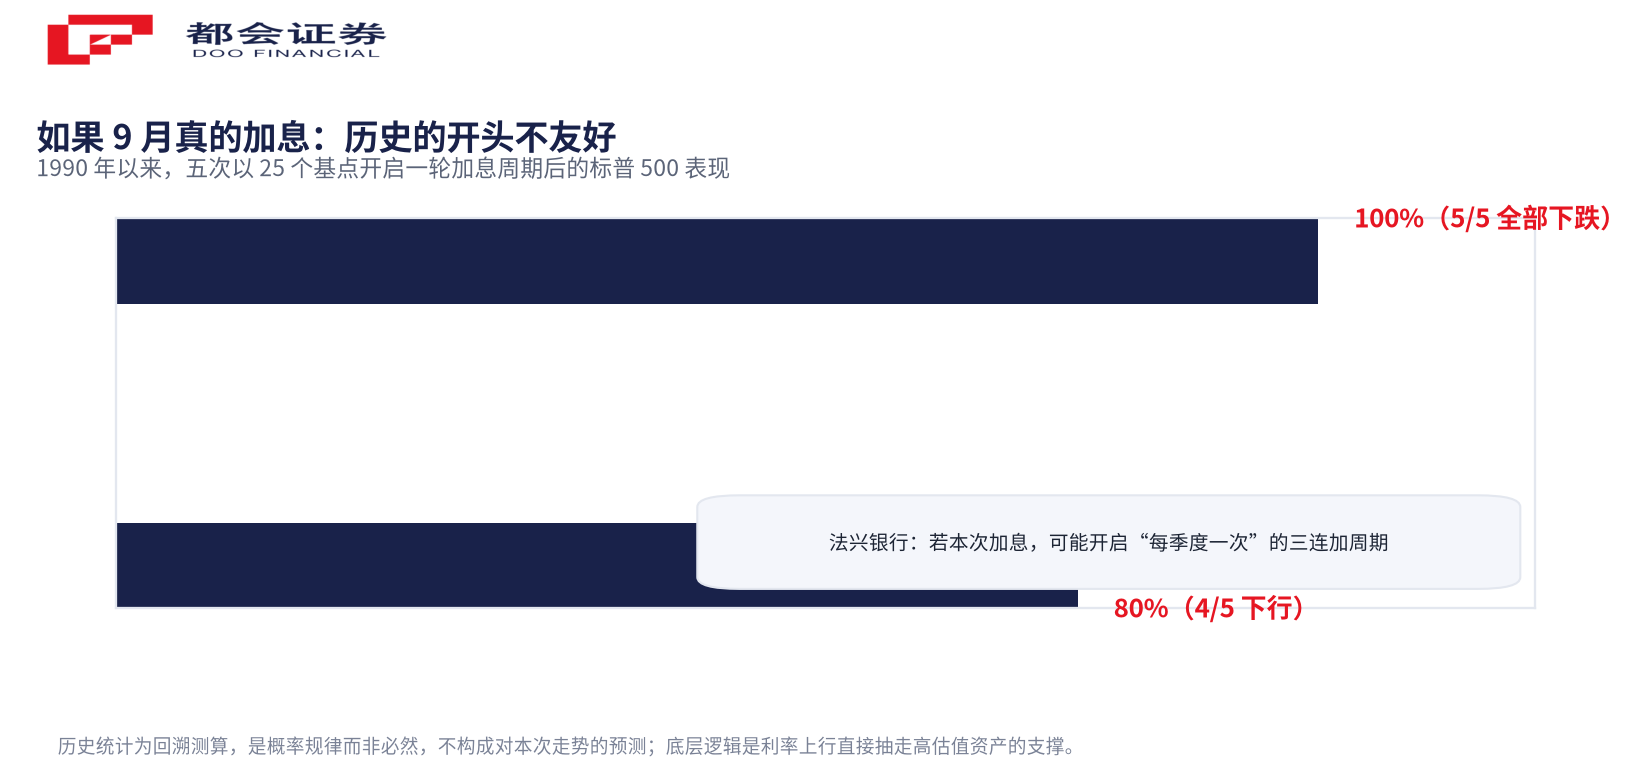
这类历史规律不能当必然,但它提醒一件事:市场现在把“加息一次”当成利空交易,底层逻辑是利率上行会直接抽走高估值资产的支撑。在CPI确认之前,这个逻辑不会被证伪。
油价和地缘,正在给加息再添一把火
就业之外,另一条推升加息的线来自油价。美伊冲突在霍尔木兹海峡持续升级,美军称摧毁了3艘伊朗油轮,伊朗威胁要在该区域划“禁区”。布伦特原油在92—95美元区间,美国柴油零售均价刷新纪录到5.85美元/加仑。能源价格上去,会重新把通胀顶起来,而通胀正是美联储加息的名义理由。
所以这份非农不是孤立的“好消息”,它叠加在一条已经收紧的宏观链条上:AI资本开支推高长端利率、地缘推高油价和短端通胀预期、强就业给美联储加息的底气。三者合起来,才让“9月加息”从边缘情形变成主流预期。
屏住呼吸的三天:PPI、CPI、议息
现在能确定的是:就业强,9月加息的概率已经回到约60%。还不能确定的是:周五的CPI会不会把这个概率推过临界点。
真正要盯的是三个时间点:
8月生产者价格指数公布,是CPI之前最后一块先行拼图,重点看能源和核心商品价格有没有被油价顶起来。
核心CPI环比落在0.2%还是0.3%以上,直接决定沃勒的投票方向——也是这份强就业报告会不会“引爆”的关键。
美联储9月议息会议作出决定。若加息,1990年以来“开启加息后一个月内标普全部下跌”的历史将被再次检验。
对持仓偏成长的投资者,这几个数字比任何单只股票的涨跌都更值得放在屏幕上。
非农、加息、CPI:几个绕不开的问题
新增就业16.2万远超预期,说明劳动力市场仍紧,美联储更有理由加息。加息会抬高无风险利率,压制依赖长期现金流折现的科技和AI成长股估值,所以强就业反而成了股市的短期利空。这是市场当下对数据的定价逻辑,不是经济本身变差。
非农公布后,芝商所FedWatch显示的9月加息概率从约49%升到约58%—60%(不同口径在58%—65%之间)。最终是否加息,取决于9月11日的CPI:核心CPI环比超0.3%大概率触发加息,0.2%或更低则还可能按兵不动。
美联储理事沃勒明确说,8月通胀数据会“极大影响”他的议息投票。就业强只是给了加息空间,通胀高才是加息的理由。PPI在9月10日、CPI在9月11日公布,议息在9月15—16日,所以CPI是9月决策前最后一块重磅拼图。
AI和科技成长股估值高度依赖长期现金流折现,对利率最敏感。9月3日美联储“三把手”威廉姆斯指出长端利率上行主因是AI资本开支而非通胀,等于说AI板块自己也在推高利率、再被利率反压。油价和强就业进一步收紧利率环境,AI估值首当其冲。
回溯统计显示1990年以来五次以25个基点开启加息周期后,标普500一个月内100%下跌、三个月80%下行。法兴判断本次可能开启每季度一次的三连加。这是概率规律而非必然,但说明加息初期市场通常先承压。