简体中文
 English

美国 CHIPS 芯片法案是什么?为什么台积电、三星、英特尔都去美国建厂?
本文目录
CHIPS 法案是什么?
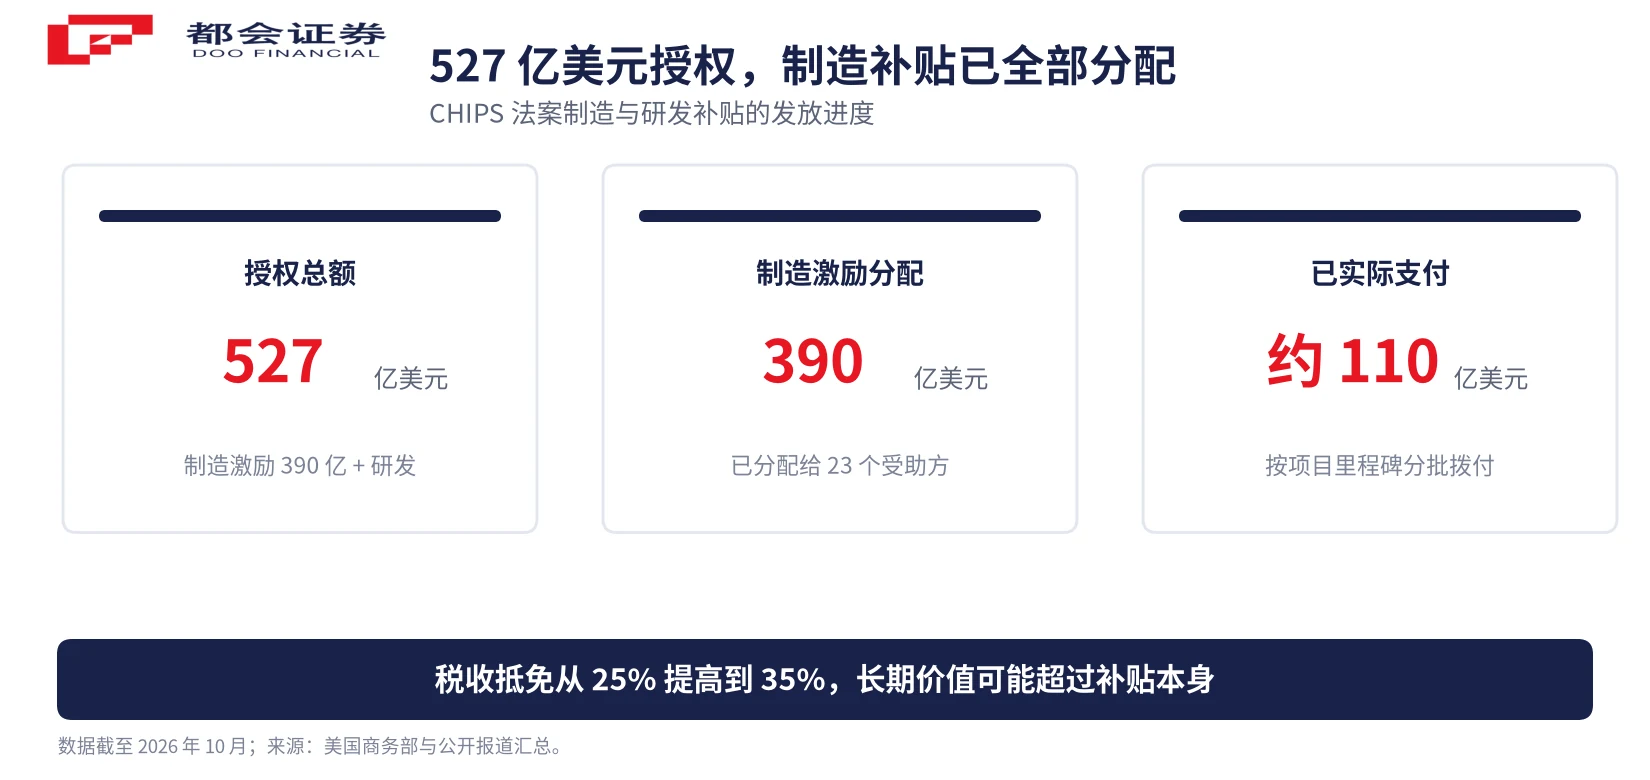
法案的钱分成几块。核心是一笔 527 亿美元的半导体专项拨款,其中制造激励部分约 390 亿美元,用于补贴企业在美国新建或扩建晶圆厂,其余投向研发与相关项目。法案同时授权约 2,000 亿美元投向科学研究,分五年安排给美国国家科学基金会、能源部与国家标准与技术研究院等机构。
除了直接给钱,法案还提供税收优惠:先进制造投资税收抵免最初为 25%,2025 年被提高到 35%。对多数重资产、长周期的晶圆厂项目来说,这项抵免的长期价值可能超过一次性补贴。
理解这部法案,有个容易搞反的地方:它不是通过降低企业成本来吸引投资,而是用财政资金直接改变投资决策。美国建厂的成本明显高于亚洲,如果没有补贴,单靠市场逻辑很难算得过账。
美国为什么要花这笔钱?
原因在于产能的地理集中度。全球最先进的逻辑制程产能高度集中在中国台湾与韩国,美国本土占比长期偏低——2020 年,美国占全球先进逻辑制程产能的比重约为 12%。对任何依赖先进芯片的产业来说,这意味着供应链的关键环节握在少数地区手里。
2020 年前后的芯片短缺,把这种依赖的具体后果演示了一遍:汽车、消费电子等行业因缺芯停产,交付周期被拉长到史无前例的水平。此后,把制造能力搬回本土从产业议题上升为政策优先项。
美国商务部在 2025 年之后把这一项目重新定性为国家安全议题,而不只是产业政策。这个定性的变化很关键:它意味着项目在政治上更不容易被取消,但也意味着补贴的发放标准会更强调「对本土供应链的实际贡献」,而不是单纯的投资规模。
钱给了谁?
截至 2026 年,390 亿美元的制造激励已经全部分配完毕,覆盖 23 个受助方;但「分配」不等于「到账」,实际按项目里程碑支付的金额约为 110 亿美元。这一点在判断项目进度时很重要——宣布的金额与实际落地的资金之间,通常隔着数年时间。
资金高度集中在五家企业:英特尔、台积电、三星、美光与德州仪器。除了直接补贴,美国商务部还推动受助方上调在美投资承诺,而且是在补贴金额不变的前提下加码。到 2026 年 10 月,主要承诺额是这样的:
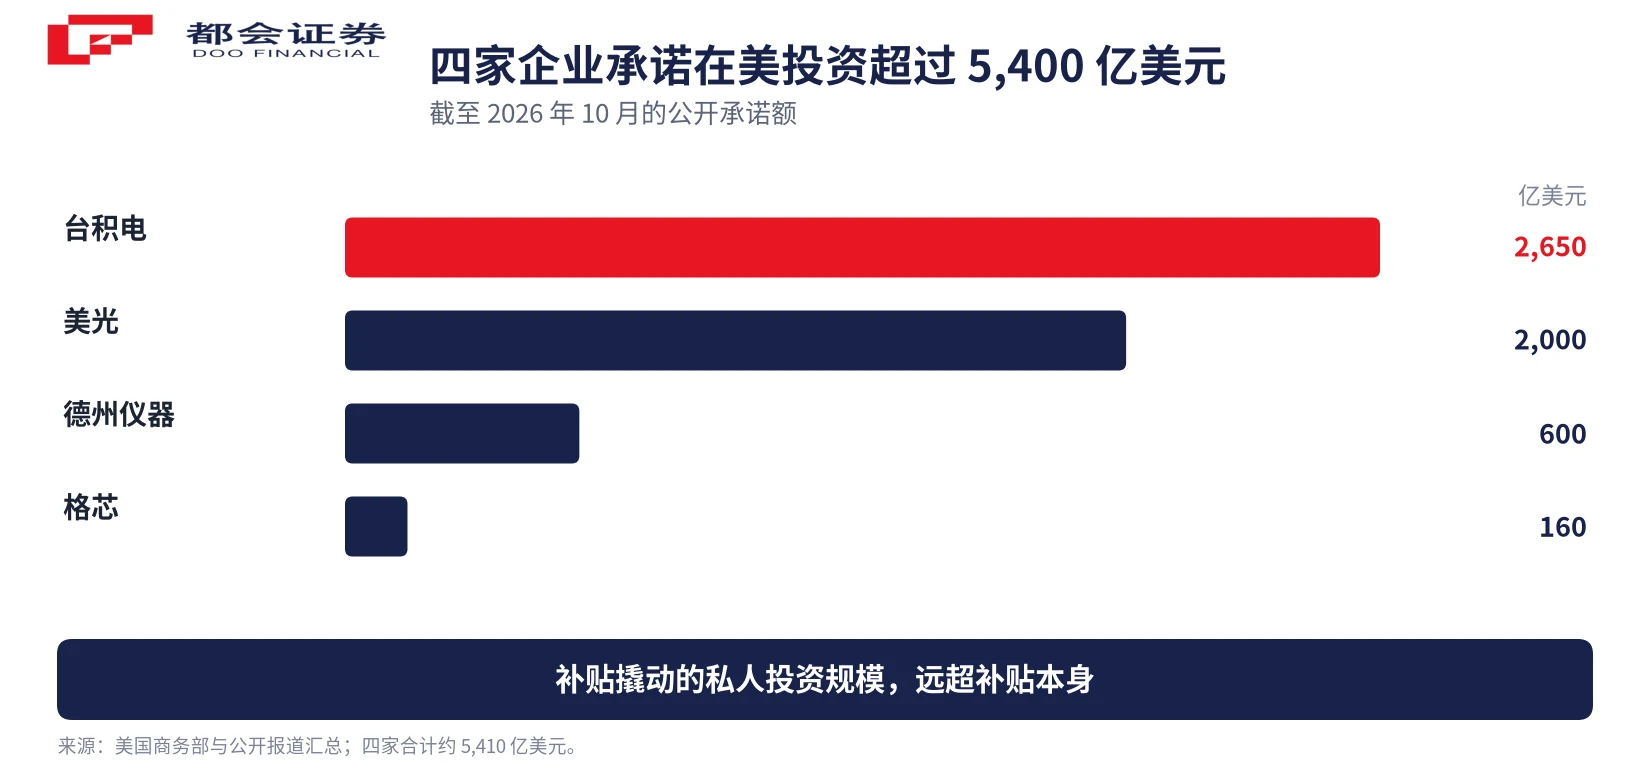
台积电的承诺额在两年内从 650 亿美元一路上调到 2,650 亿美元,计划建设 12 座晶圆厂与封装设施。美光从 749 亿美元上调到 2,000 亿美元。这类「不加钱、只加承诺」的安排,是 2025 年之后补贴发放的一个明显特征。
补贴金额口径:制造激励总额 390 亿美元已分配至 23 个受助方;各家企业获配的具体金额因条件性协议与后续调整而存在不同版本,本文以公开汇总口径为准。
拿补贴要答应什么条件?
这笔钱并非无条件给予。原版安排附带了几项约束,核心包括:
- 受助企业在特定期限内不得在中国扩建先进制程产能——这是法案最具地缘含义的条款。
- 不得使用补贴资金回购公司股票。
- 需要为员工提供托育安排,以满足项目对劳动力的配套要求。
- 项目若超出预期的盈利水平,超额部分需与政府分享。
这些条件的共同指向是:补贴的目的不是改善企业财务报表,而是锁定产能的落地地点与本地就业。换句话说,政府买的是「产能建在美国」这个结果,而不是企业的利润。
值得注意的是,最后一项利润分成条款在执行中发生了变化。2025 年之后的部分协议里,这项条款与资金追回条款一并被取消——原因在于补贴的形态本身变了。
2025 年的转折:补贴换股权
2025 年初,新一届政府对这部法案提出批评,一度要求国会废除,但拨款并未中断,项目在新的管理机构下继续运行。当年 3 月,一项行政令把 CHIPS 项目办公室划归新设立的「美国投资加速器」,商务部表示将重新谈判部分协议,为纳税人争取「更好的交易」。
最实质的变化发生在 2025 年 8 月:英特尔与政府达成协议,把原本的补贴转为股权。政府以每股 20.47 美元买入 4.333 亿股英特尔新股,合计约 89 亿美元,对应约 9.9% 的持股比例。资金来源是英特尔尚未支付的 57 亿美元 CHIPS 补贴,加上另一项国防芯片计划的 32 亿美元。
作为交换,这项安排取消了原补贴中的资金追回与利润分成条款。政府同时获得一份五年期的认股权证,可按每股 20 美元再增持 5%,但仅在英特尔对其代工业务的持股比例降至 51% 以下时才能行使。
同一时期,研发端的资金被削减。2025 年 8 月,商务部切断了对负责运营国家半导体技术中心的非营利机构 Natcast 的拨款,约 74 亿美元的计划资金被扣留,多个研发委员会随之停止运作。此后,股权方式被推广到其他项目,包括量子计算领域。
这一系列调整改变了法案的性质:从「补贴换产能」转向「补贴换股权」,政府从出资方变成了股东。
四年之后,美国本土造出芯片了吗?
造出来了,但规模还很有限。目前已有三座受补贴的先进逻辑晶圆厂进入量产:台积电亚利桑那工厂的第一座厂量产 4 纳米级制程,英特尔俄亥俄工厂的第一座模块量产 18A 制程,三星得州泰勒工厂在延迟约 18 个月后量产 N4P 制程。
| 企业 | 主要厂址 | 最新进展(2026 年 10 月) |
|---|---|---|
| 台积电 | 亚利桑那州凤凰城 | 第一座厂量产 4 纳米级;第二座目标 3 纳米(计划 2027 年下半年量产);第三座在建 |
| 英特尔 | 俄亥俄州 / 亚利桑那州 | 俄亥俄第一座模块已量产 18A;第二座推迟至 2030 年前后 |
| 三星 | 得克萨斯州泰勒 | 延迟约 18 个月后量产 N4P 制程 |
| 美光 | 爱达荷州博伊西 | DRAM 扩产推进中,HBM4 内存量产爬坡 |
以上进展以企业与公开报道披露的时点为准;晶圆厂建设周期长,实际量产时间常有调整。
从份额看,效果是明确的:美国占全球先进逻辑制程产能的比重从 2020 年的约 12% 升到 2026 年的约 22%。但换个角度,三座已量产的工厂合计月产能约 6.9 万片晶圆,相对亚洲主要制造基地仍是很小的体量。
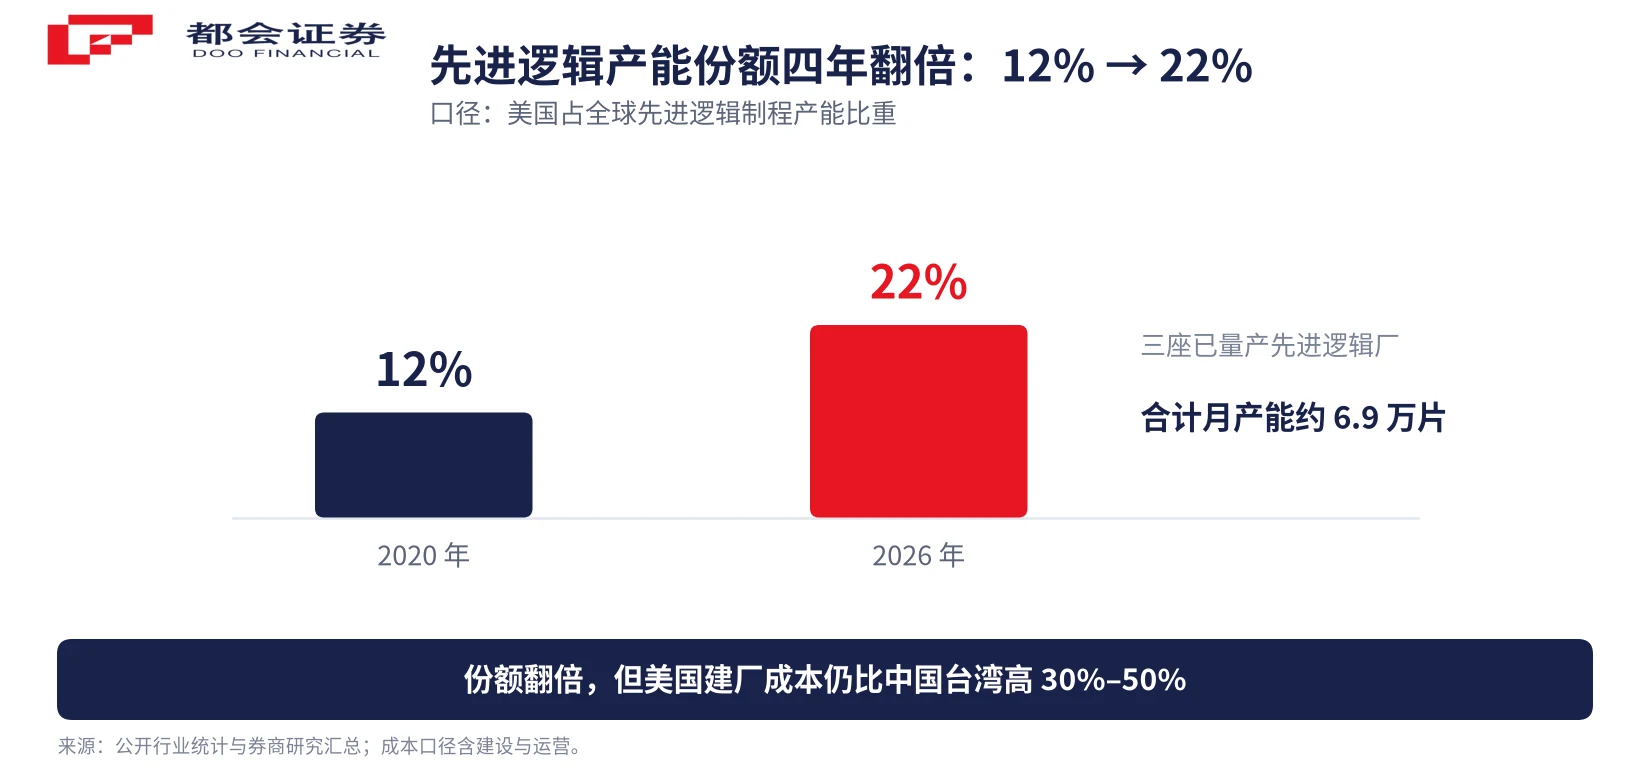
更现实的问题在成本。按公开研究汇总,在美国新建晶圆厂的建设成本比中国台湾高出 30% 至 50%,运营成本高 30% 至 40%,最终成品晶圆成本可能高 20% 至 30%。人力成本、特种气体与化学品、超纯水系统等环节仍部分依赖进口。这意味着美国产芯片在相当长时间内更像「溢价供应保障」,而不是成本更低的替代方案。
另一个瓶颈是劳动力。行业统计显示,与补贴配套的技术人员培训项目累计产出的认证技术员不足 1.2 万人,而到 2030 年的行业需求约为 6.7 万人,缺口依然显著。
对台积电意味着什么?
台积电是美国补贴的主要受益方之一,但它去美国建厂的首要原因并不是补贴,而是客户要求。苹果、英伟达等大客户需要在供应链中分散地域风险,在美国拥有产能是合作的条件之一——这件事没有太多讨价还价的空间。
但从财务角度看,美国厂对台积电更像一项成本项。海外建厂的人力与运营成本更高,会拉低整体毛利率;台积电多次说明,海外工厂会稀释公司整体盈利能力。因此它的策略是清楚的:把最先进制程留在本土,美国工厂承接满足客户地域需求的产能,同时争取长期通过规模与效率收敛成本差距。
这构成一个耐人寻味的结构:法案用补贴降低了建厂的资本开支门槛,却改变不了运营成本的差距。补贴能解决「建不建」,解决不了「划不划算」。这也解释了为什么台积电在美国的扩产节奏,始终比它在新闻稿里承诺的进度更谨慎。
对投资者意味着什么?
CHIPS 法案改变的是产业的地理分布,不是某家公司短期的盈利。对投资者来说,它更像一个需要长期跟踪的背景变量,而不是可以直接交易的短期事件。三条值得盯的线索是:
- 补贴的兑现节奏。已分配 390 亿、已支付约 110 亿,剩余部分的拨付速度直接反映项目推进的实际情况。
- 美国工厂的产能爬坡与良率。建厂是一回事,稳定量产是另一回事,后者才决定成本能否收敛。
- 成本结构能否改善。若美国产芯片长期维持 20% 以上的成本溢价,其定位就会停留在「供应保障」而非「成本竞争」。
对设备环节而言,逻辑相对直接:晶圆厂建设周期拉长、地理分布变散,意味着设备与材料的需求分布在更长的时间轴上,订单能见度随之延长。这也是近年来半导体设备企业订单排期普遍后延的背景之一。
需要提醒的是,政策类信息会改变市场预期,但预期与结果之间往往有数年时滞。法案带来的产能变化需要以季度甚至年度为单位观察,不适合用短期股价波动来验证。
本文用于说明 CHIPS 法案的机制与进展,不构成投资建议。相关政策、企业投资与产能数据会随时间变化,请以官方披露与最新公告为准。
常见问题(FAQ)
法案授权 527 亿美元用于半导体制造与研发补贴,其中制造激励部分约 390 亿美元;此外还有一项先进制造投资税收抵免,抵免率在 2025 年由 25% 提高到 35%。法案同时还授权约 2,000 亿美元投向科学研究,分五年安排。
不是。原版安排附带多项条件,包括受助企业在特定期限内不得在中国扩建先进制程产能、不得用补贴资金回购股票、需要提供员工托育安排,以及超额利润需与政府分享。2025 年之后,部分条款在执行中被调整,其中英特尔改用股权安排,原补贴中的追回与利润分成条款被取消。
直接原因是客户要求。苹果、英伟达等大客户需要在供应链中分散地域风险,在美国有产能是他们下的条件之一。此外 CHIPS 法案的补贴也降低了前期资本开支压力。但美国建厂的成本明显高于中国台湾,因此这更像是一项必须完成的战略布局,而非单纯的成本最优选择。
按公开研究汇总,美国新建一座晶圆厂的建设成本可比中国台湾高出 30% 至 50%,运营成本高 30% 至 40%,最终成品晶圆成本可能高 20% 至 30%。人力成本、特种气体与化学品、超纯水系统等环节仍部分依赖进口,是成本差距的来源。
法案的部分条款限制了受助企业在中国扩建先进制程产能,这会让相关企业在中国扩产的节奏受到约束;与此同时,外部先进设备与技术获取渠道的收紧,也推动了中国本土设备与材料环节的替代进程。
口径说明:① 补贴金额为法案授权与公开分配的汇总口径,各企业获配金额因条件性协议与后续调整存在不同版本;② 产能份额与成本差距为公开研究汇总口径,不同机构测算存在差异;③ 各厂量产时点以企业与公开报道披露为准,晶圆厂建设周期长,实际时间常有调整。