
 简体中文
 English

美股三巫日是什么?7 万亿美元期权到期,为什么市场几乎没动
本文目录
三巫日是什么:三类合约同一天到期
三巫日(Triple Witching)指的是三类衍生品合约在同一天到期:个股期权、股指期权、股指期货。这三类合约每季度到期一次,日期固定在每年 3 月、6 月、9 月、12 月的第三个星期五。到期当天,所有未平仓的合约要么执行、要么作废、要么滚仓到下一个到期日。
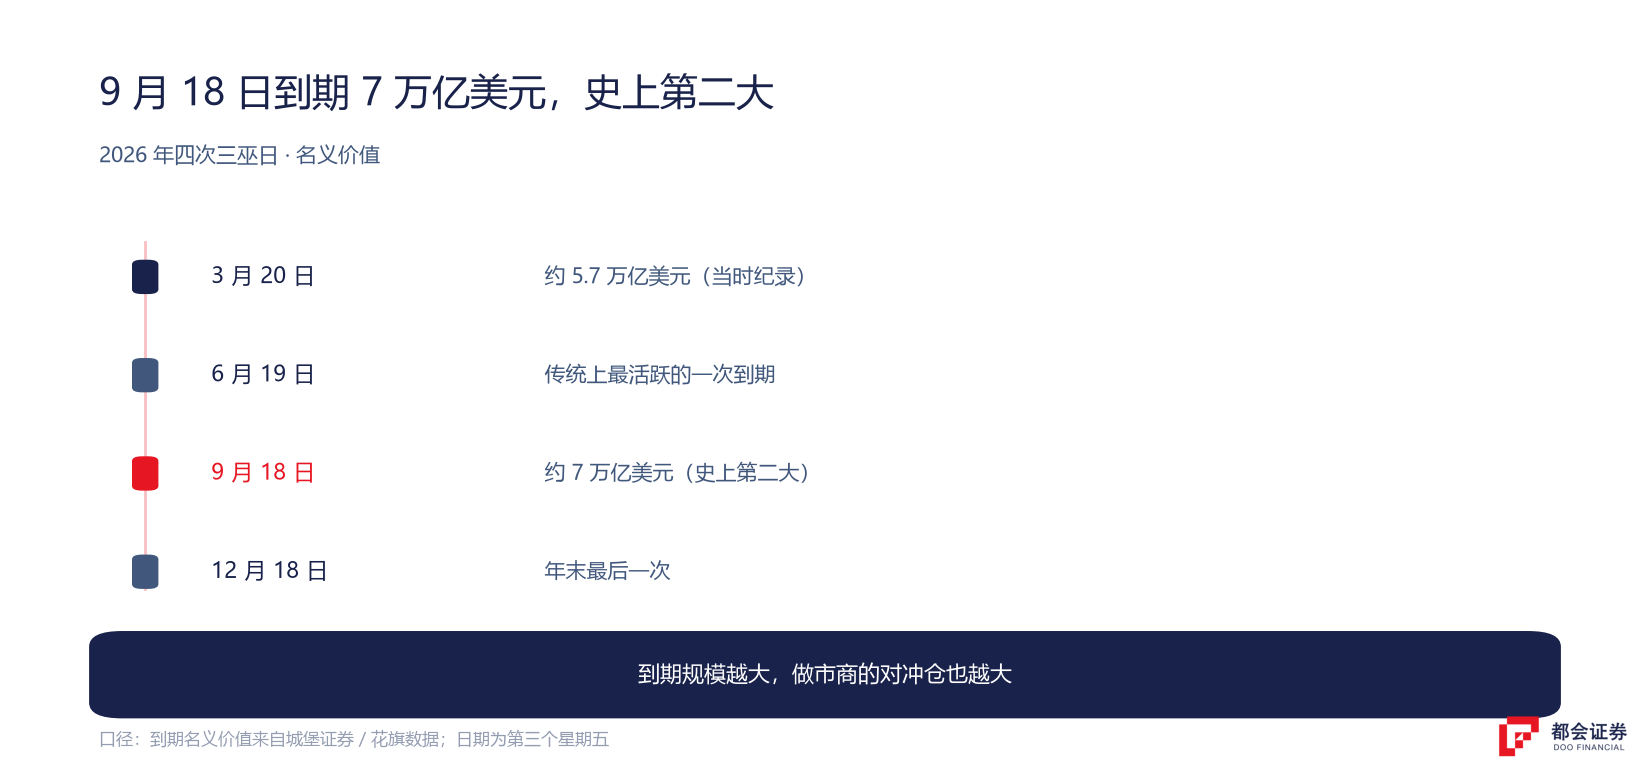
2026 年的四次分别是 3 月 20 日、6 月 19 日、9 月 18 日、12 月 18 日。需要留意的是日期口径:美股按美东交易日计算,而中文媒体常按北京时间报道,于是 9 月这一场常被写成「9 月 19 日」——那是北京时间凌晨收盘的时刻,交易日仍是美东 9 月 18 日。
一天之中,活动最集中的是最后 60 分钟(美东下午 3 点到 4 点)。这段时间被称为「巫师时刻」,套利与对冲盘集中在收盘竞价里了结,指数和个股都容易出现短促而剧烈的摆动。
还有一个常被问到的区别:为什么有时叫「四巫日」(Quadruple Witching)?因为历史上还有第四类合约——单只股票期货。这类产品在美国自 2020 年起已不再交易,所以现在两个词指的其实是同一件事。有些市场(比如欧洲的 Eurex)另有股票期货上市,那是另一回事。
7 万亿美元是什么概念
这个 7 万亿是名义价值(notional value),也就是这些合约所对应的标的资产的总规模。它不等于实际交易额,更不等于实际交割的资金。
比这 7 万亿更值得盯的,是它带来的两个衍生后果:一是做市商为了对冲这些仓位所要进行的股票买卖;二是到期之后,这些对冲仓一旦解除,市场的结构会发生什么变化。据城堡证券的市场情报团队,这次到期中约 60% 在开盘时就完成了结算或展期——大部分动作在开盘那一下就集中释放了。
相比之下,今年 3 月 20 日那次到期规模约 5.7 万亿美元,据花旗数据在当时创下纪录。9 月这次 7 万亿则是有记录以来的第二大。
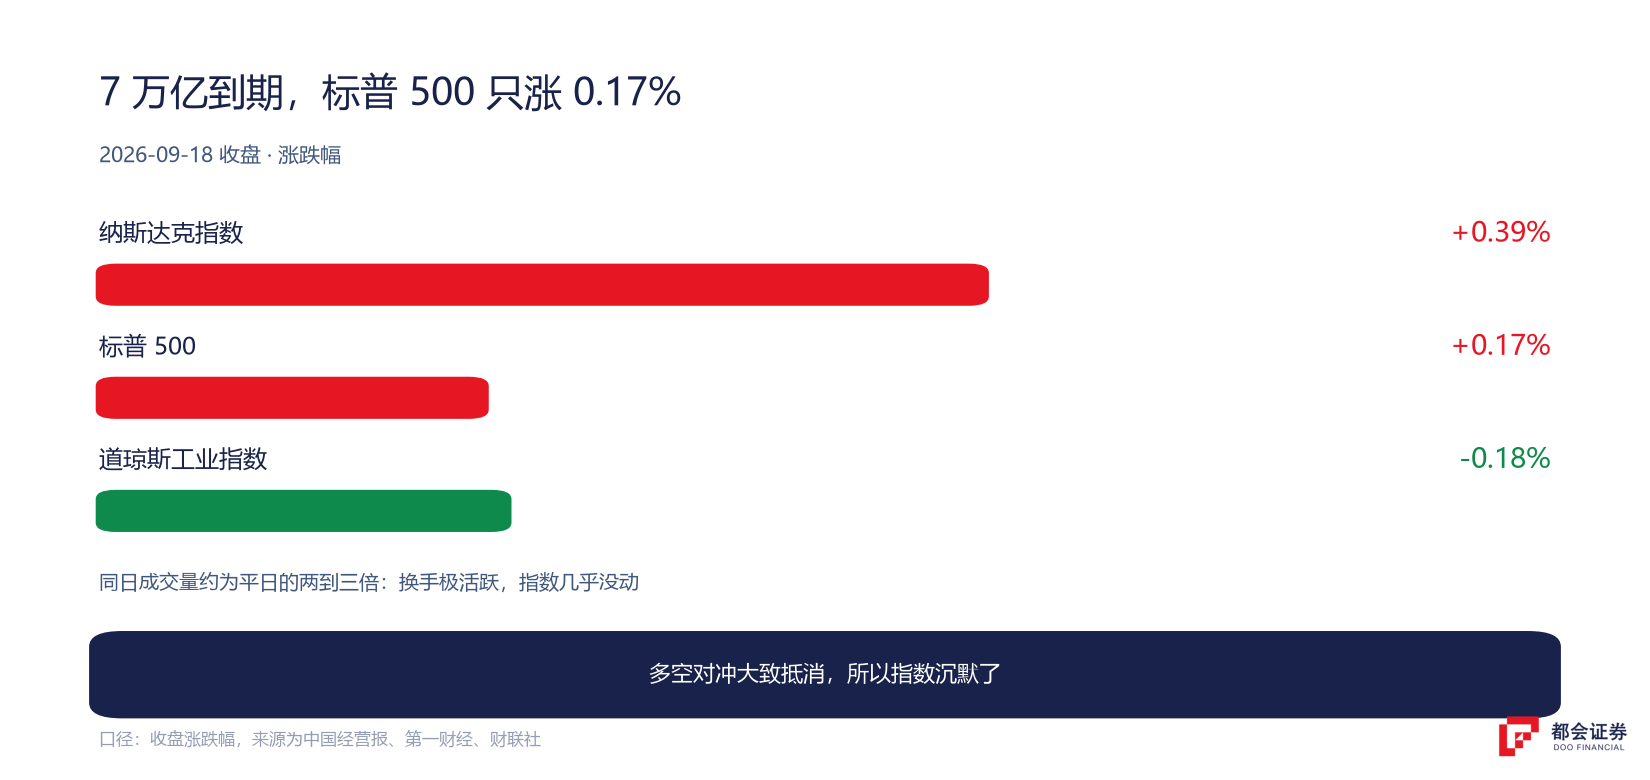
把当天的盘面放在一起看,这场「史上第二大」留下了什么:标普 500 涨 0.17%、道指跌 0.18%、纳指涨 0.39%。成交量放大到平日的两到三倍——换手极其活跃,指数却几乎没动。这本身就是理解三巫日的最好入口。
波动来自哪里:做市商的对冲
三巫日的波动不是来自期权本身,而是来自做市商的对冲行为。这是理解三巫日的关键。
当你买一份看涨期权,卖给你的是做市商。做市商通常不想赌方向——他们赚的是买卖价差。但卖出看涨期权意味着股价涨了他们要赔钱,所以他们需要买入标的股票来对冲。反过来,卖出看跌期权则需要卖空股票来对冲。
关键在于:这个对冲量并不固定。期权越接近到期,股价的小幅变动就会导致做市商需要调整的对冲仓位越大。衡量这个「对冲量变化率」的指标就叫 Gamma——期权越临近到期,Gamma 越大,做市商需要买卖的股票量也越大。
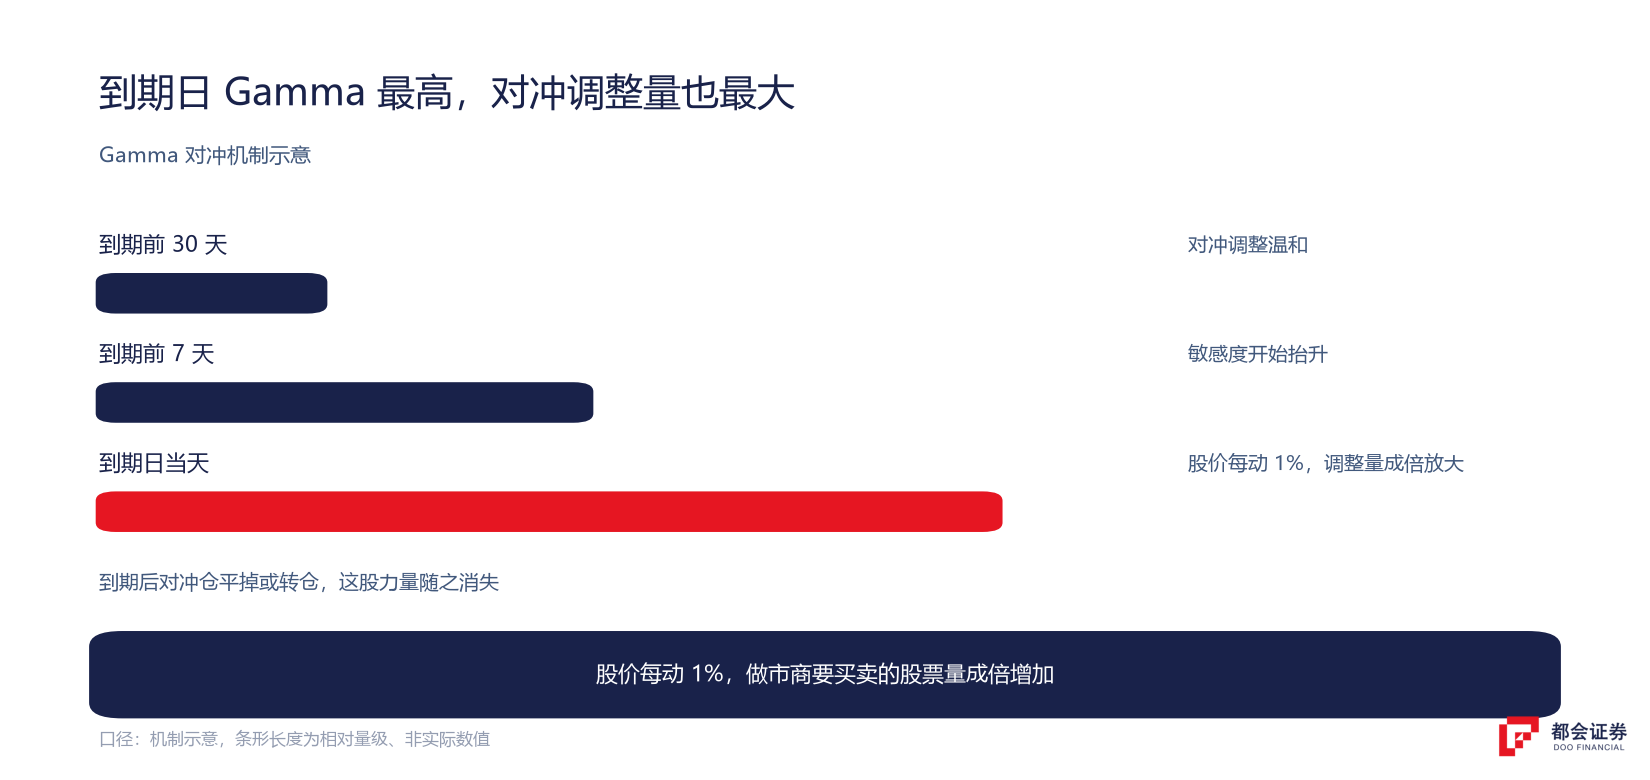
一个形象的比喻:做市商手里像拿着一根弹簧。平时拉力不大;到了到期日,弹簧的强度会成倍上升——股价每动 1%,需要调整的仓位远大于平时。到期一过,对冲压力随之解除。
回到那一天。7 万亿到期、成交量几倍放大,指数却几乎没动,一个合理的解释是:看涨与看跌两侧的对冲力量大致抵消了。但如果当天多空不平衡——比如大量看跌期权集中在某个行权价附近——股价就可能被「拉」向那个位置。这也是为什么三巫日当天最容易出现的不是趋势,而是围绕某个价位的反复摆动。
到期之后,才是考验
如果只看当天,很容易低估这件事的意义。到期日之前,做市商的对冲行为在一定程度上「锚定」了股价:大量看涨期权的对冲在下方提供支撑,大量看跌期权的对冲在上方形成压力。到期一过,这些「锚」就消失了。
换一个比喻:到期之前,股价像被几组绳索拉住的船——虽然晃,但不会漂太远;到期之后绳索松开,船开始随波逐流。城堡证券把这次到期描述为「市场技术面的一次潜在重置」,说的正是这个意思:重置之后,市场对真实订单流的敏感度会上升。
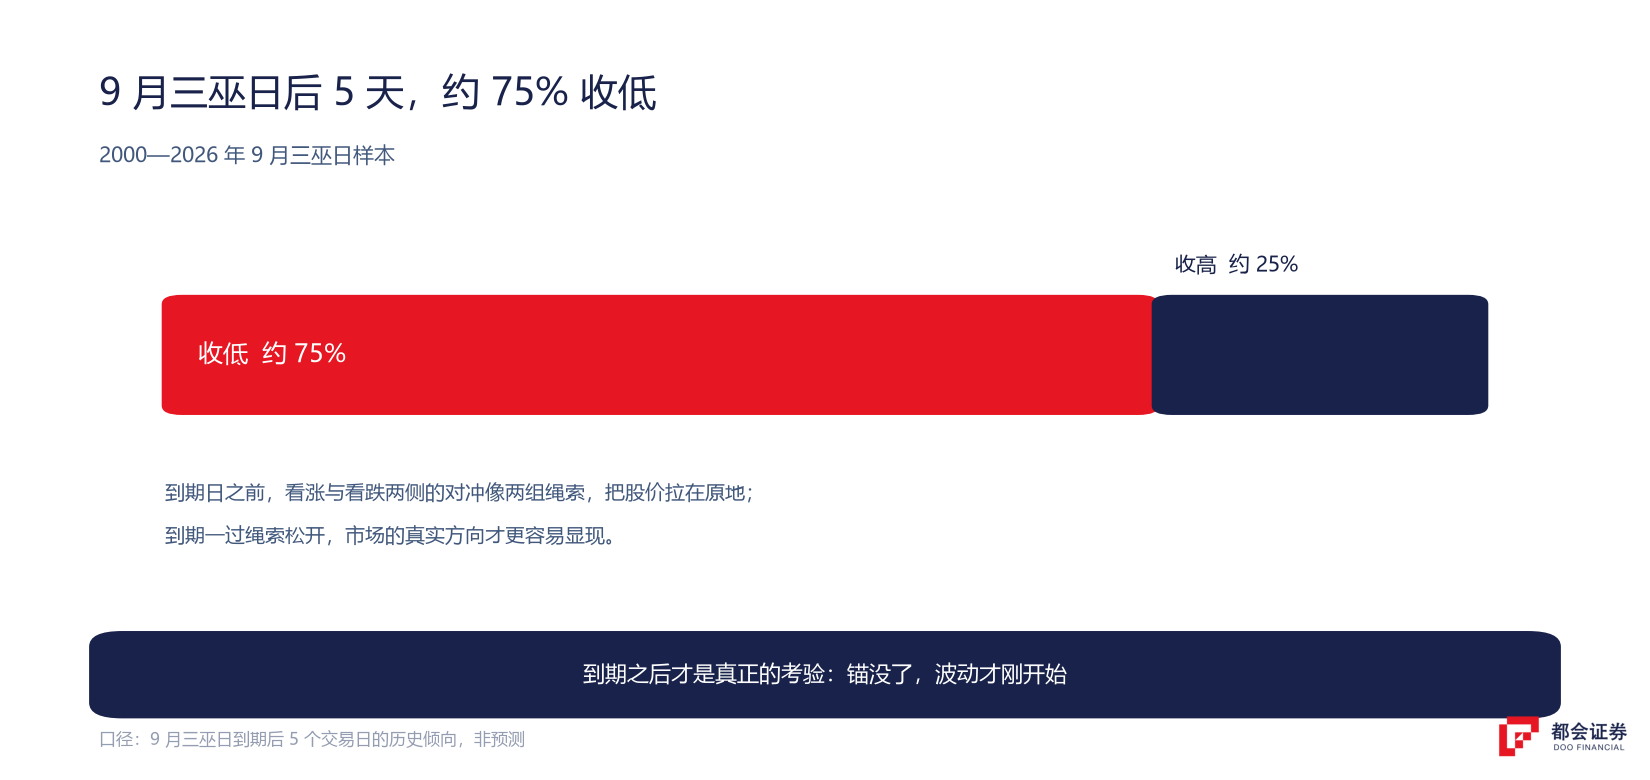
历史倾向也指向同一个方向。按 2000 年以来的样本统计,约 75% 的 9 月三巫日,在到期后 5 个交易日是收低的。这不构成预测,但它提醒了一件事:到期日当天的风平浪静,并不代表之后也平静。
这意味着接下来的一两周,市场可能朝着「没有被对冲约束」的方向运动。如果基本面偏空(比如加息刚落地、盈利预期下调),失去约束后下跌可能更顺;如果基本面偏多,也可能出现一段更流畅的上涨。
历史数据:三巫日到底怎么影响市场
关于三巫日,流传最广的说法是「一定会跌」。数据给出的答案比这更细致。
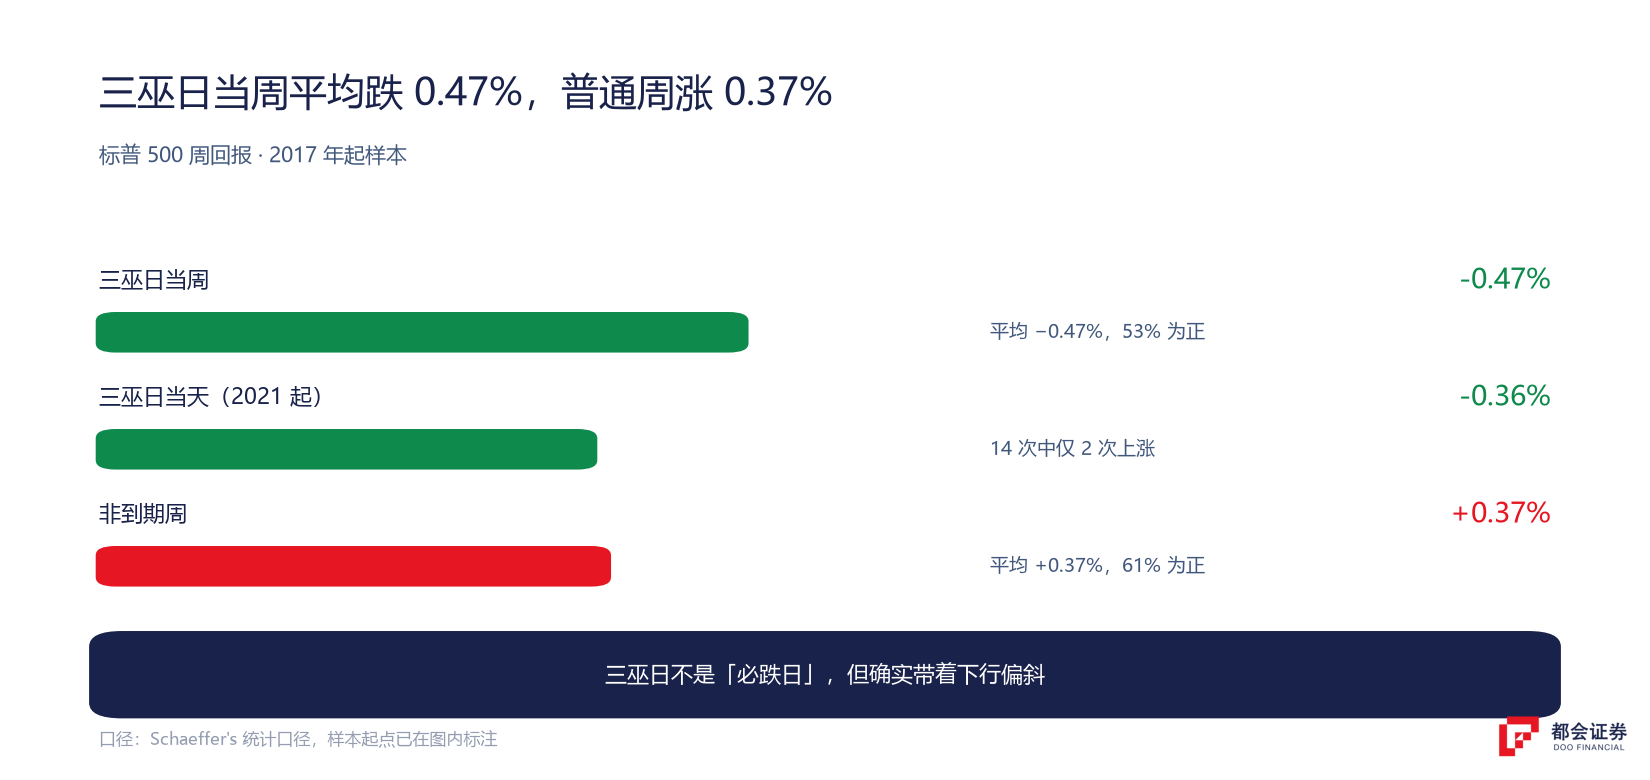
- 当天偏弱,但幅度不大。2021 年以来的 14 次三巫日,标普 500 当日平均下跌约 0.36%,14 次里只有 2 次收涨。另一组同期样本给出的胜率是 25%(24 次中 6 次上涨),中位数 −0.36%,而常规交易日的中位数是 +0.10%。
- 当周也是偏弱的。2017 年以来的统计中,三巫日当周平均下跌 0.47%、53% 为正;2021 年以来平均下跌 0.29%、39% 为正。作为对照,非到期周平均上涨 0.37%、61% 为正。
- 波动明显更大。2021 年以来,三巫日当周的回报标准差为 3.04%,显著高于其他周;三巫日期权隐含波动率(VIX)中位数为 20.76,也高于常规日的 18.94。
把三组数字合起来看,结论是:三巫日不是「必跌日」,但它确实带着下行偏斜,同时振幅更大。把「波动大」误读成「方向明确」,是这类日子最容易犯的错。
中国投资者需要担心吗
如果你是长期持有者,基本不需要关心。三巫日的影响集中在短期波动和成交量上,对公司价值本身没有影响;不打算当天交易的,完全可以忽略。
有三个场景值得留意:
成交量虽然大,但买卖价差可能异常波动,流动性较差的个股尤其明显。如果必须当天交易,用限价单而不是市价单,避免在极端摆动的瞬间成交。
对冲「锚」消失后,市场可能朝基本面方向加速。持有高波动个股的人,这一周可能遇到比平时更大的滑点。这不是要你调整仓位,而是提前知道价格可能更「跳」。
指数再平衡常与三巫日同期生效,跟踪指数的基金要在这一天调整持仓,产生大量被动买卖。如果持仓里有 ETF 或被 ETF 大量持有的个股,当天的收盘价可能受到这些被动交易的影响。
顺带一句:本文讲的是股票与指数层面的机制,不涉及期权交易本身。期权与期货的杠杆属性和风险结构完全不同,不适合所有投资者。
四个流传很广的说法,逐一核对
- 「三巫日一定会跌」——不成立。它确实带着下行偏斜(当天、当周的历史均值都为负),但幅度有限,也不是每次都跌。更稳定出现的是「波动更大」,而不是「方向向下」。
- 「7 万亿美元会涌入市场」——不会。7 万亿是名义价值,大部分合约到期作废或滚仓,不会产生等量的股票成交。影响市场的是做市商为对冲而进行的买卖,规模远小于这个数字。
- 「散户应该避开三巫日」——不必。如果不当天交易,它对长期持有者的实际影响接近于零。需要避开的是「在流动性价差异常时下市价单」这个动作,不是这一天。
- 「三巫日只影响美股」——说法太绝对。到期的是美国市场的合约,但全球资金配置互相传导,与美股关联度高的标的(比如中概股、部分欧洲蓝筹)也可能跟着放大波动。
怎么判断下一次会不会有大波动
不是每次三巫日的动静都一样。影响大小的关键因素有三个:
7 万亿美元和 3 万亿美元的到期,做市商需要处理的对冲仓完全不在一个量级上。规模越大,解除时的冲击也越明显。这类数据可以通过期权数据平台(如 SpotGamma、Unusual Whales)查看。
两侧大致平衡时,影响互相抵消,指数反而平静——9 月这次就是如此。如果一边倒,比如大量看涨期权集中在某个行权价上方,到期后就可能出现方向明确的一段运动。
三巫日叠加重大事件时影响更大。今年 3 月叠加中东局势,6 月叠加半年度组合调整,9 月则撞上美联储加息落地——每一次都有共振。如果赶上平静期,影响会小很多。
2026 年最后一次三巫日是 12 月 18 日。年末这次通常有两个特点:一是年底的仓位调整与到期叠加,波动可能更大;二是机构在年底前锁定业绩,可能放大到期后的方向性动作。
如果你计划在 12 月买卖美股,留意 18 日前后几天就够了。不需要刻意回避,但知道这件事正在发生,至少能在看到成交量突然放大、或收盘前半小时出现异常摆动时,明白它是怎么来的。想先搞清楚交易规则本身,可以从美股交易时间的调整和研究一家美股公司的顺序看起。
常见问题
区别在于到期合约的类别数量。三巫日指个股期权、股指期权、股指期货三类同时到期;四巫日再加上单只股票期货。单只股票期货在美国自 2020 年起已不再交易,所以在美国市场,现在两个词指的是同一件事。部分海外市场仍有股票期货上市,那些市场的口径会不同。本文不构成投资建议。
一个合理的解释是看涨与看跌两侧的对冲力量大致抵消了。做市商的对冲是双向的:卖出看涨期权的人需要买股票对冲,卖出看跌期权的人需要卖股票对冲。两侧规模接近时,净买卖压力就很小,于是出现「成交量放大、指数不动」的组合。这不是规律,只是当天的一种结果。
不是。历史上它偏弱:2021 年以来的 14 次里标普 500 当天平均下跌约 0.36%,只有 2 次上涨;三巫日当周(2017 年起)平均下跌 0.47%。但幅度有限,也不是每次都跌。相比方向,更稳定出现的是波动放大——当周回报标准差达 3.04%,明显高于其他周。历史表现不代表未来。
如果当天不交易,不需要。它对长期持有者的影响主要集中在短期波动与成交量上。需要留意的是操作层面:当天尽量用限价单而非市价单;到期后一周左右,市场的方向性可能更明显;ETF 的季度再调整也常在这一天生效,可能影响收盘价。这些都不构成投资建议。
这一类数据主要由第三方机构估算并发布,例如 SpotGamma、Unusual Whales 等期权数据平台,投行的市场情报团队(如城堡证券、花旗)也会在到期前给出名义价值的估算。需要注意的是,不同机构对「名义价值」的统计口径并不完全一致,跨来源比较时要先看清口径。
2026 年最后一个三巫日是 12 月 18 日(第三个星期五,美东时间)。年末这一次通常有仓位调整与业绩锁定叠加,波动可能比前三次更大。若要跟踪,可以留意 18 日前后几天的成交量与收盘竞价。
口径说明:① 7 万亿美元为名义价值,不等于实际交易额;② 日期按美股第三个星期五(美东时间)计;③ 历史统计为过去样本的平均值与胜率,不代表未来;④ 到期规模与 Gamma 属第三方估算,各数据商口径可能不同。


