
 简体中文
 English

南亚新材回购 1–2 亿、天孚通信 6,550 万:同叫回购,钱去了两个方向
11-13 收盘,南亚新材收 164.26 元、单日跌 7.95%;天孚通信收 124.99 元。同一个交易日,两家公司在自己股票的收盘价上各画了一个记号,随后两天各拿出一份回购文件。
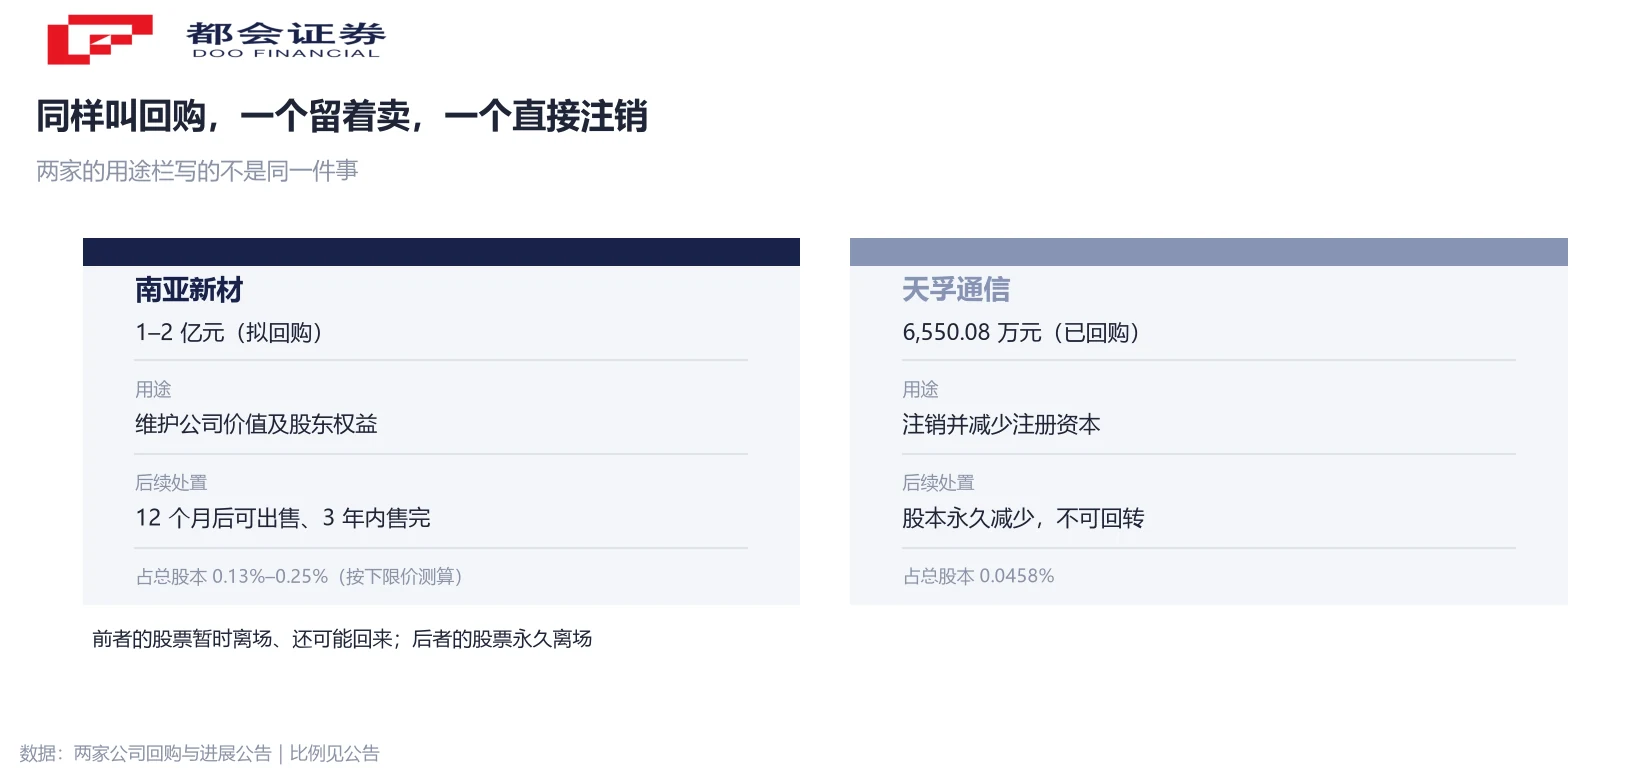
南亚新材的方案是 1 亿元到 2 亿元、价格上限 332.50 元/股,回购 300,752 到 601,503 股,占总股本 0.13% 到 0.25%,用途写的是「维护公司价值及股东权益」。天孚通信的进展是已累计回购 50 万股、花掉 6,550.08 万元,占总股本 0.0458%,用途写的是「注销并减少注册资本」。
两份文件放在一起,差别不在金额大小,在钱的去处:一家买回来的股票一年后要重新卖出去,一家买回来的股票直接销毁。还有一个几乎所有人都会读反的细节——公告里那串比例,是下限。
两天两份公告,同叫回购,去处不一样
南亚新材的方案披露在 11-14,提议人是董事长、实控人之一包秀银,提议时间 11-09。要点是:回购金额 1 亿元到 2 亿元,资金来源为自有资金或自筹资金,价格上限 332.50 元/股,期限为股东会审议通过后不超过 3 个月,临时股东会定在 11-30。方案的适用情形写在交易所的回购指引里——连续 20 个交易日收盘价跌幅累计达到 20%,或者收盘价低于最近一年最高收盘价的 50%。
天孚通信披露的是进展,不是新方案。11-13 当天回购 40 万股,占总股本 0.0367%,最高成交价 134.53 元、最低 124.19 元,成交 5,095.74 万元;截至当日累计回购 50 万股,占 0.0458%,成交 6,550.08 万元。原方案给的条件是 6 个月内回购 1 亿元到 1.5 亿元、价格不超过 350 元。
关键差别在用途那一栏。南亚新材回购的股份,将在披露回购结果暨股份变动公告 12 个月后通过集中竞价方式出售,3 年内售完,未售出的部分才注销。天孚通信的 50 万股,直接用于注销并减少注册资本。同样是自己出钱买自己的股票,前者的股票是暂时离场,后者的股票是永久离场。
332.50 元来自一条规则,与公司愿意付多少无关
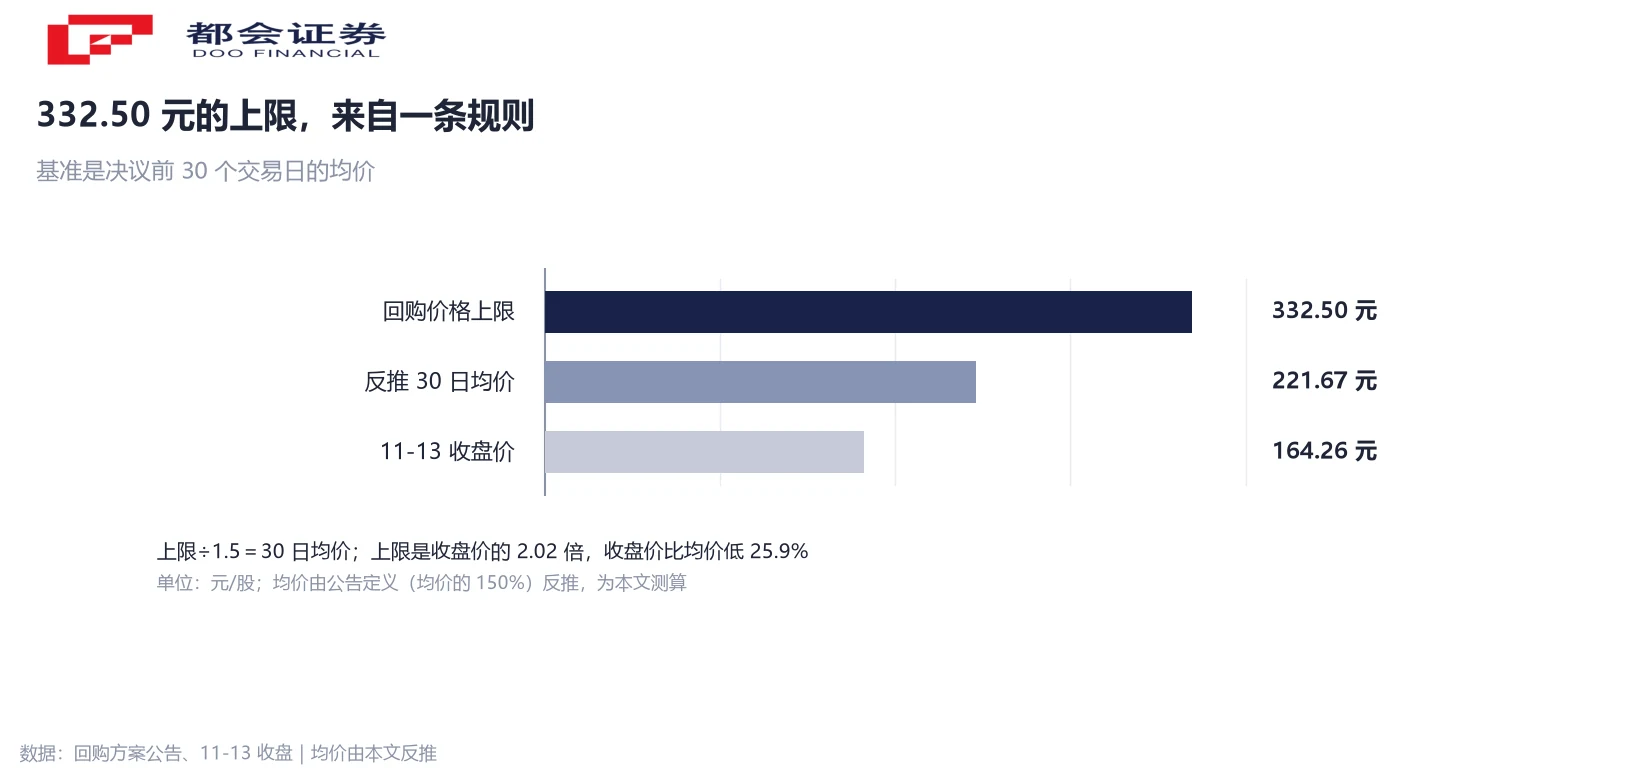
332.50 元看起来是个很具体的数,它是算出来的。公告写明,这个上限等于董事会决议前 30 个交易日公司股票均价的 150%。除以 1.5,反推出那 30 个交易日的均价是 221.67 元。
把这个均价与 11-13 的收盘价并排放:164.26 元,比 221.67 元低 25.9%。而 332.50 元是 164.26 元的 2.02 倍。同一份公告里,上限与收盘价隔着一个完整的翻倍距离。
这个距离的含义要说清:332.50 元是规则给的天花板,刻度的基准是过去 30 个交易日的均价水平。方案里另一处写着,回购目的是「为维护公司价值及股东权益」,适用的正是股价跌幅达标那两条——方案成立的前提,本身就落在股价已经跌到需要维护的位置上。
天孚的三个均价,第三个是从两个数相减里摘出来的
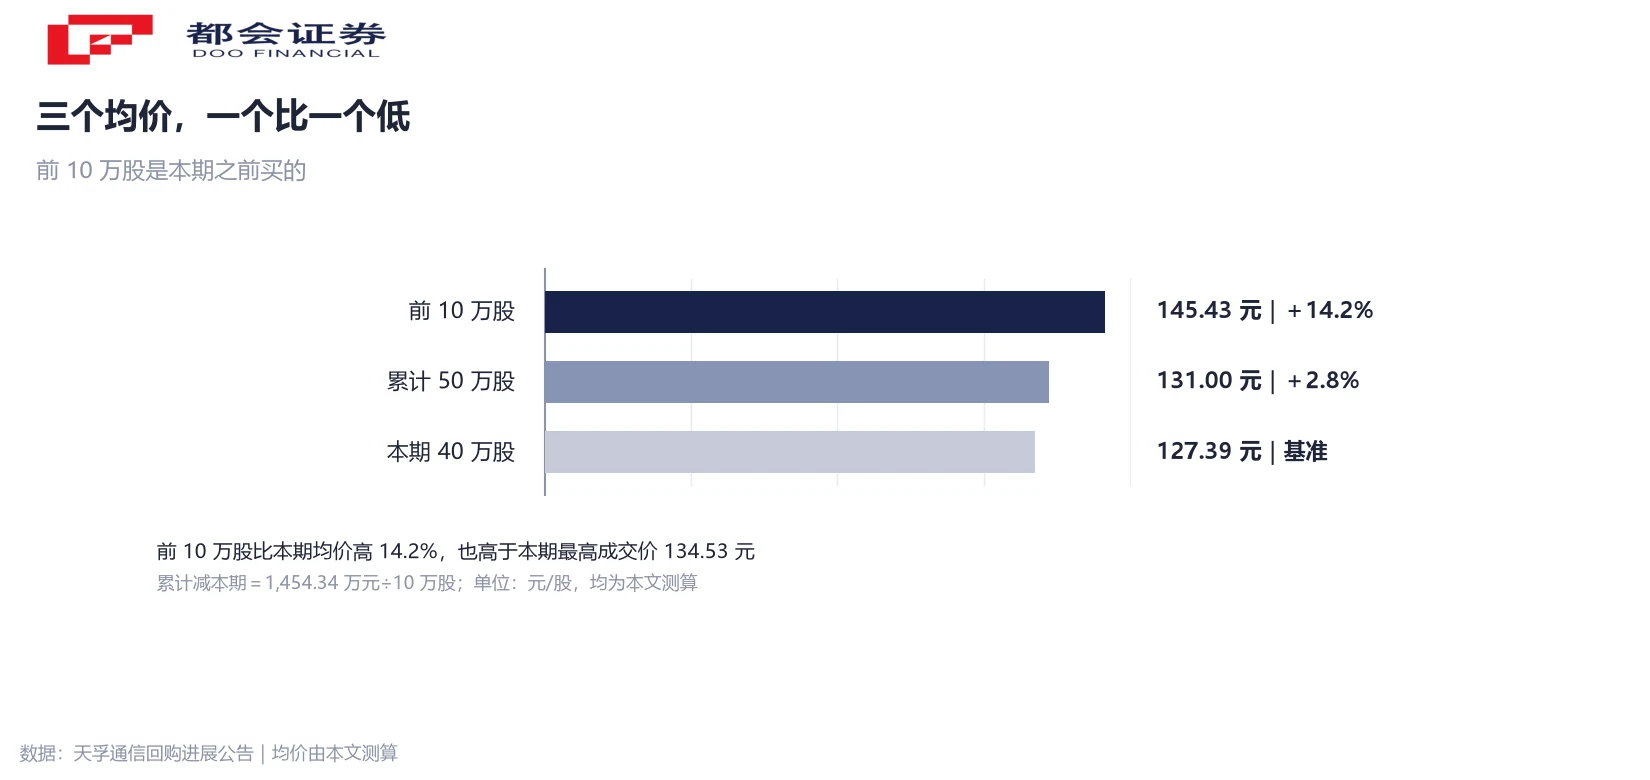
天孚通信的公告给了两组数,两组都能算出一个均价。本期 40 万股、成交 5,095.74 万元,均价 127.39 元。累计 50 万股、成交 6,550.08 万元,均价 131.00 元。
两个均价不一样,因为中间隔着 10 万股。把累计减掉本期:6,550.08 万元减 5,095.74 万元,得 1,454.34 万元;50 万股减 40 万股,得 10 万股。相除,前 10 万股的均价是 145.43 元。
145.43 元比本期最高成交价 134.53 元还高,乍看像算错了。它没有错——那 10 万股是在本期之前买的。11-13 的收盘价是 124.99 元,9 月以来股价显著回落,前期成交价更高,与三个均价的顺序 145.43、131.00、127.39 完全一致。一组累计数减去一组本期数,就能把上一期的成交价摘出来。
5.80 亿元那笔减持,股数少写一位会算出什么
南亚新材另一份文件是 6 月披露的减持结果。包秀银在 4-29 到 6-11 期间减持 280 万股,占总股本 1.19%,价格区间 170.78 到 303.97 元,金额 579,805,768.95 元。减持后持股 8,410,268 股,占 3.58%。
金额除以股数,隐含均价 207.07 元,落在 170.78 到 303.97 元这个区间内,自洽。若把股数写成 28 万股,也就是少一位数,隐含均价就成了 2,071.43 元,是 332.50 元这个价格上限的 6.2 倍,也是区间上界 303.97 元的 6.8 倍。一个持股 3.58% 的股东,不会在两个月里卖出比公司最高价贵六倍的价钱。
这就是最便宜的一道校验:金额除以股数,看结果落不落在公告给的价格区间里。落不进去,就回原始文件,不必去猜。同批 7 名股东合计减持约 7.37 亿元,每一个人都可以用这个方法逐个核。
回购金额与减持金额放进同一张表,才是一个净额
南亚新材的回购上限是 2 亿元,实控人同批减持 5.80 亿元。前者是后者的 34.5%(2 ÷ 5.80);反过来,减持是回购上限的 2.90 倍。两个动作发生在同一年,方向相反。
回购规模本身也要放对分母。2 亿元上限占总资产 113.37 亿元的 1.76%,占归母净资产 56.72 亿元的 3.53%,这两个比例来自公告。对总市值约 392 亿元的公司,2 亿元相当于市值的 0.51%。
天孚通信是另一个结构:已回购 6,550.08 万元,相当于 1 亿元下限的 65.5%、1.5 亿元上限的 43.7%,全部注销。注销会减少总股本,分母变小,与「买回来再卖掉」走了两条路径。两种用途都写在公告里,也都合规,读的时候要分开看。
四个可以自己动手验的数
第一个是价格上限除以 1.5。按交易所的回购格式要求,上限等于决议前 30 个交易日均价的 150%,除回去就得到均价;把均价与最新收盘价并排,能看出这个上限离现价有多远。
第二个是金额除以股数,得到的均价应当落在公告给的价格区间里。第三个是累计减本期,两组数相减得到上一期的成交额与股数,相除就是上一期的均价,可以倒推出股价走过的高点与低点。
第四个是用途那一栏,以及回购与减持的净额。写「注销」的,股本会永久减少;写「维护公司价值」的,通常允许在 12 个月后重新卖出。一个方向的买盘配另一个方向的卖盘,只有把两个数放在一起,才知道这一年公司的股东拿到的是净流入还是净流出。
常见问题
还没有。方案在 11-14 披露,需经 11-30 临时股东会审议通过后才能实施,实施期限为股东会通过之日起不超过 3 个月。天孚通信才是已经实施了的那一家,累计回购 50 万股、成交 6,550.08 万元。
没有这层含义。这个数字按决议前 30 个交易日股票均价的 150% 定,刻度的基准是过去一个半月的均价水平。本文反推的 30 日均价是 221.67 元,为复算值。
用金额区间除以价格上限得来:1 亿元 ÷ 332.50 元 = 300,752 股,2 亿元 ÷ 332.50 元 = 601,503 股。因为价格越高买到的股数越少,这两个数是这笔钱能买到的最少股数。
那是本期之前那 10 万股的均价。用累计成交额减本期成交额、累计股数减本期股数,得到 1,454.34 万元与 10 万股,相除为 145.43 元。9 月以来股价回落,前期成交价更高,方向一致。
前者回购的股份通常允许在披露回购结果 12 个月后通过集中竞价出售、3 年内售完,未售出部分才注销;后者回购即注销并减少注册资本。前者是可能回来的股票,后者是永久离场的股票。
本文不作方向判断。能算的只是规模:南亚新材 2 亿元上限占总资产 1.76%、占归母净资产 3.53%、约当总市值的 0.51%;天孚通信已回购金额相当于其 1 亿元下限的 65.5%。这些比例说明的是体量,不是价格。




