
 简体中文
 English

SEC 的 13F 表里没有空头:这张季末持仓表不报的四样东西
下周一,一批持仓表会集中上线。美国 SEC 把三季度 Form 13F 的申报截止日排在 11 月 16 日:季度结束后的第 45 天正好是周六,按规则顺延到下一个营业日。
这批表进入中文信息流的方式,过去几季都一样——标题写某家机构加仓了谁、清掉了谁。这类标题一天能出十几条,而它们想回答的那个问题,这张表其实答不了。
13F 是一张只列多头、只报季末余额、只覆盖部分证券的切片。它不记录交易流水,不记录空头,也不记录自己写出的期权。把这些结构性缺口说清楚,比记住任何一条持仓变动都有用。
下面按顺序拆四件事:期限与滞后的算法、余额与流水的区别、被规则排除在表外的两类头寸,以及四处让「表里没有」不等于「没有」的角落。
下周一到期:45 天的期限,遇到周末就顺延到下一个营业日
义务来自《交易法》13(f) 条与 Rule 13f-1。对 13(f) 类证券拥有投资自由裁量权、市值达到 1 亿美元以上的机构投资管理人,须每季申报一次。门槛算的是投资自由裁量那部分的市值,与一家机构的管理总资产是两个数。达标的当年要报满四次,此后即使市值跌破 1 亿美元,四次也要报完。
期限是季度结束后 45 天。三季度结束到第 45 天正好落在周六,SEC 的日程表把截止日列为 11 月 16 日周一,依据是 Rule 0-3(a):期限遇到周末或节假日,顺延到之后的第一个营业日。顺延不是宽限,只是把日期挪到能办业务的那天。SEC 员工问答里写得很直接:不批准任何延期。
一份申报是一份 EDGAR 文件,含三部分:封面页、汇总页、信息表。信息表是 XML,逐行给发行人、证券类别、CUSIP、股数与季末公允价值,估值取交易日。金额自 2023 年起精确到美元,此前按千美元四舍五入,跨年比较时要注意这条改动。
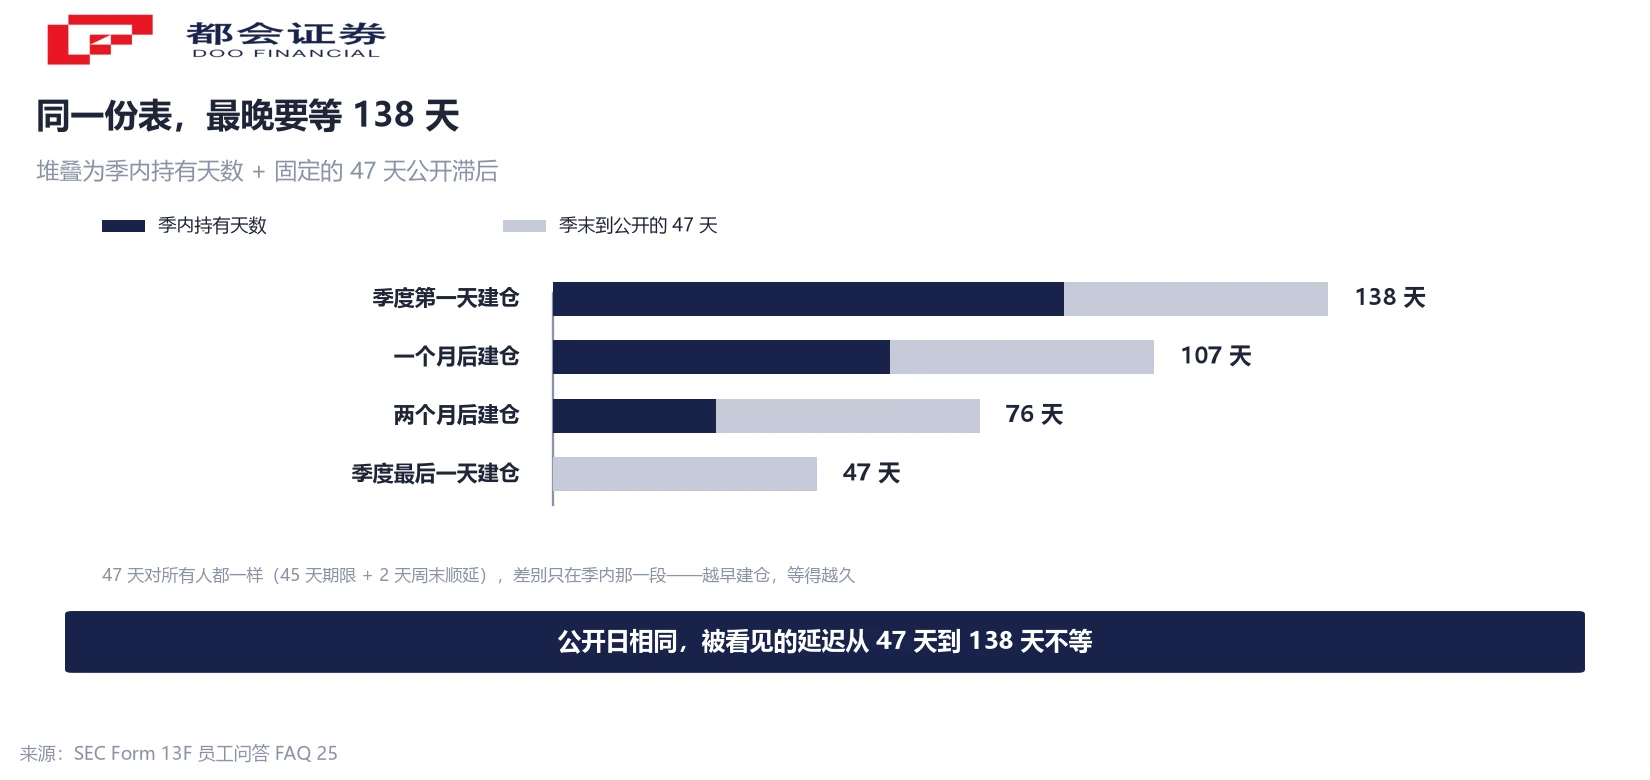
这张表最有信息量的地方在时间上。同一天公开的一批表,里头的仓位是在不同时点建的,被看见的延迟并不一样:季度第一天建的仓,到公开日已经过去 138 天;季度最后一天建的仓只有 47 天。一个季度 91 天,加上季末到公开的 47 天,正好是 138 天。
表里只有余额:份额没变,可能是没交易,也可能是买卖相抵
13F 的四个必填项是发行人名称、证券类别、持有股数与季末公允价值,发行人按字母序排列。没有任何一处要求填「这一季买了多少、卖了多少」。这是一张资产负债表式的切片,不是成交流水账。
于是「份额没变」有三种完全不同的成因。第一种是真的没动。第二种是买卖相抵后回到同一股数:季初减、季末回补,或者反过来,表里都表现为零变动。第三种与公司行为有关——拆股、并股,以及指数成分调整带来的被动增减,都会改变股数,而没有任何一笔主动交易。
这三种成因在表里长得一模一样。这就是为什么「谁在加仓、谁在减仓」不能靠这张表回答:方位信息在余额里被抹掉了,只剩下一个期末数。能被回答的是另一个问题——季末那一刻,谁还持着、持多少、占它自己组合的多大比重。
这个区别在读数时经常被跳过。媒体提到一笔「新建仓」时,依据往往只是上一季那张表里没有这只股票;但从上一季季末到这一季季末,中间隔了整整一个季度,机构完全可能在里面进出过几轮,只是季末恰好不在,或恰好持有。
空头不进表:规则既不许列出来,也不许从多头里扣减
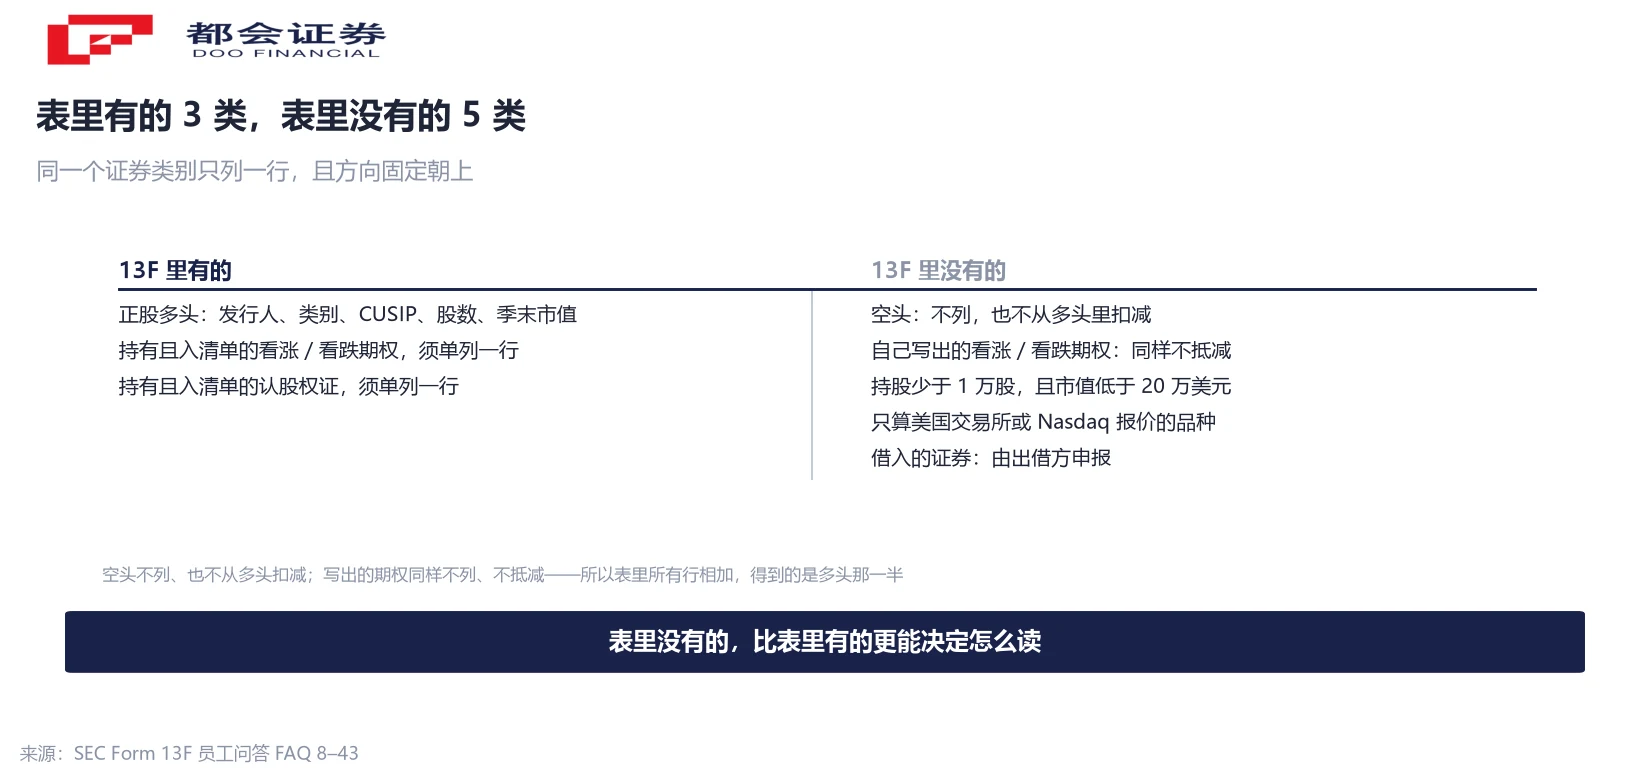
SEC 员工问答对空头的表述是两句连在一起说的:不应把空头列进 13F;也不应把同一发行人的空头从多头里减去,只报多头。这两句合起来的效果是,一张 13F 上同一发行人在同一个证券类别里只会出现一行,方向固定朝上。
于是把表里所有行的公允价值加起来,得到的既不是这家机构的净敞口,也不是它的总敞口,只是多头那一半。如果一家机构同时持有某只股票的多头与空头,表里只留下多头,剩下的部分在表中没有任何痕迹——连「这里有一笔空头」这样的提示都没有。
这条规则带来的误读有个固定形状:看到某只股票的持仓市值很大,就认为这家机构在这只股票上是净多。若它同时用空头对冲,或对同一标的持有一个方向相反的期权结构,真实敞口可能小得多,甚至反向。表里没有能校准这一点的信息,读者能做的只有记住这一层存在。
同样处理的还有一类:自己写出的期权。写出的看涨与看跌期权都不申报,同样不允许从多头里抵减。这一条与下一节的期权读法合起来看,才能明白一行「某只股票几亿美元」到底在说什么。
期权那一行写的是底层股票:方向藏在第 5 列
持有的、且在 SEC 13(f) 正式清单内的看涨与看跌期权可以申报。写出的期权不申报。申报时期权不能与同一发行人的普通股合并,必须单独列行——规则允许在同一证券类别内合并,跨类别不行。
期权的行怎么填,是这张表最容易被读错的地方。信息表第 5 列才标注 PUT 或 CALL;第 2 至第 5 列、第 7 至第 8 列填的却是底层证券的信息,其中第 3 列填底层股票的 CUSIP,第 2 列填 COM。换句话说,除了第 5 列那三个字母,整行其余字段描述的都是那只股票,不是那张期权。
这解释了一行为什么可能对应一个方向完全相反的头寸。行里的数值是底层股票按季末价格算出的名义市值,不是这家机构为期权付出的钱;行权价不申报,权利金不申报,到期日也不申报。同一行数字,配 PUT 与配 CALL 是两种相反的处境。
可操作的读法是两步:先在信息表里筛第 5 列非空的行,把它们单独拎出来;再看它们与正股行是不是同一发行人下的两行。如果一家机构在某只股票上同时有正股行与 PUT 行,这个组合的含义与单看任一行都不同。
四处让「表里没有」不等于「没有」
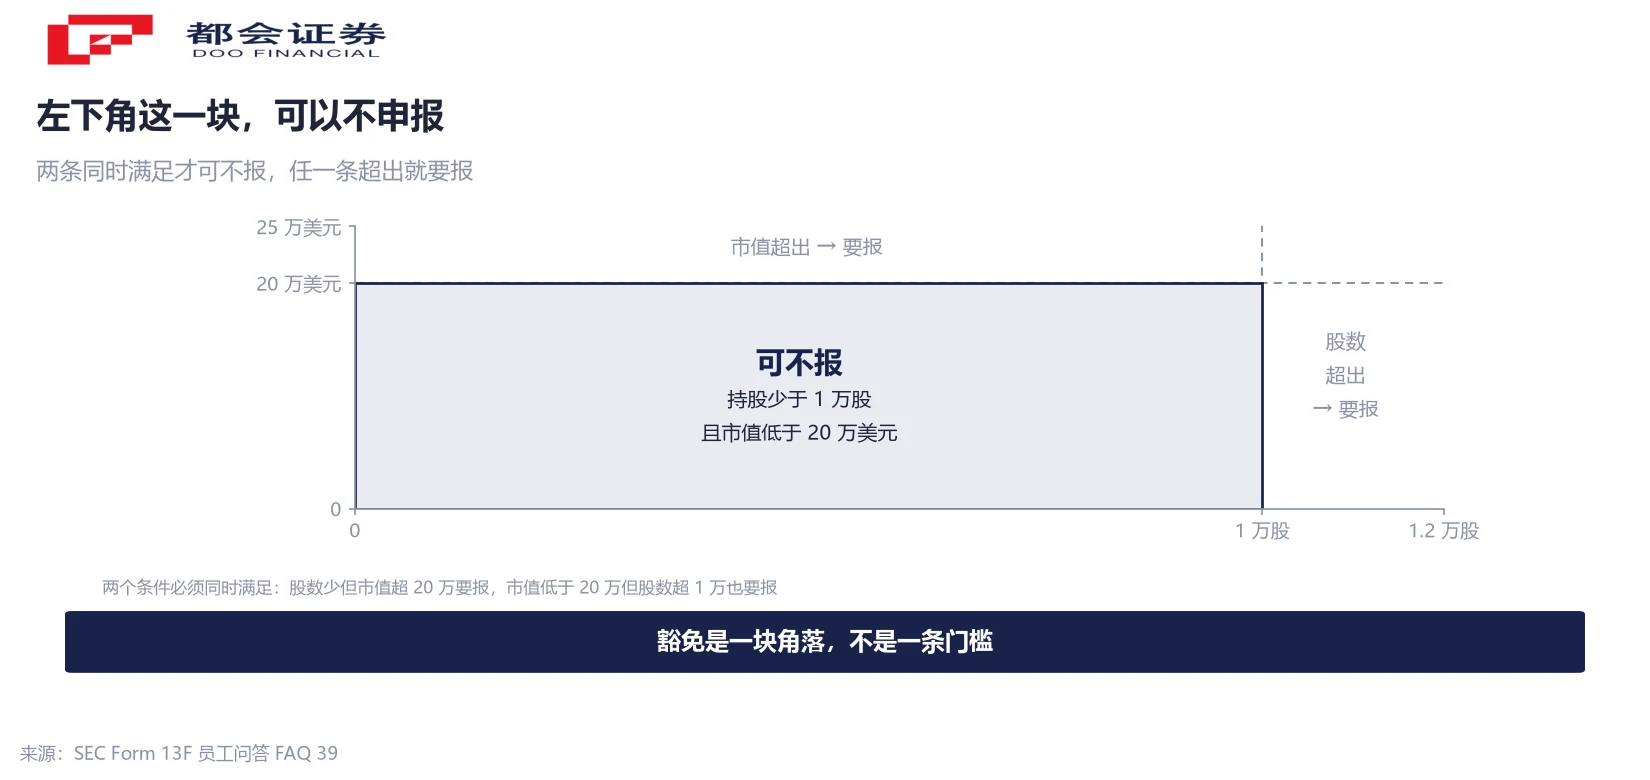
第一处是小额豁免。持股少于 1 万股、并且该发行人的持仓公允价值低于 20 万美元,两个条件同时满足才可以不报。注意是同时:股数低于 1 万但市值超过 20 万,要报;市值低于 20 万但股数超过 1 万,也要报。
第二处是地域。只有在美国交易所交易、或在 Nasdaq 报价系统报价的证券才申报。在多伦多、伦敦、东京等地上市的股票不申报,同一家公司的美股存托凭证与本地股是两回事。一只基金的海外仓位,在这张表里可以完全不存在。
第三处是借出的证券。持有并借给第三方的证券由出借方申报,借入方不报。同一批股票在两张表里不会重复出现,但它出现的位置可能让人误判——一张表里看着像增加,实际是借出后归还。
第四处是清单本身。13(f) 覆盖的是一份由 SEC 每季公布的正式证券清单,清单之外的品种不进这张表。所以「在 13F 里没找到」这句话,只能推出「它不在这次申报的范围内」,推不出「它没被持有」。
三条读法:看列、看占比、看两季的方向
第一条是不跳过列。第 5 列区分正股与期权,第 6 列区分投资自由裁量权的三种归属——单独、共享、其他,第 7 列给投票权归属。第 7 列即使不适用也不能删,SEC 原文的说法是留空或填 N/A,删掉会让人读错整张表。
第二条是看占组合的比重,不看股数。股数会因拆股与指数调整变动,比重不会因为拆股而变。同一只股票从组合的 2% 变成 8%,比股数翻几倍更能说明这次调整的分量;反过来,一只价格翻了倍的股票,即使一股没动,比重也会自己升上去。
第三条是把两季放在一起看方向。单季变化只是两个时点之差,中间发生过什么表里没有;连续两季同向,才勉强能说这是一条在调整中的头寸。即便这样,也只能说明方向,说明不了时点。
最后一句是适用范围:这类表适合用来核对「某机构季末是否还持着这只股票、持多少」,不适合用来推下一步动作。它是一份已发生的、被延迟披露的、只覆盖一部分头寸的记录。当线索用可以,当依据用不行。
常见问题
每季一次,一年四次。季度结束后 45 天内报,遇周末或节假日顺延到之后的第一个营业日。门槛是对 13(f) 类证券拥有投资自由裁量权的市值达到 1 亿美元;达标的当年起要报满四次,之后即使跌破门槛,四次也要报完。
规则明确要求不列空头,也不允许把空头从同一发行人的多头里减去,只报多头。所以一家机构同时持有多头与空头时,表里只剩多头那一行,反向的那部分在表中没有任何记录。
持有的、且在该季正式清单内的看涨与看跌期权可以申报,必须与正股分列。第 5 列标注 PUT 或 CALL,其余列填的是底层证券的信息,第 3 列填底层股票的 CUSIP。写出的期权不申报。
因为这张表只报季末余额,不报流水。季内先减后补、或先补后减,只要季末回到同一股数,表里就是零变动。拆股与指数成分调整也会改变股数,同样不带任何主动交易。
低于门槛可以豁免,但条件是两个同时满足:持股少于 1 万股,并且该发行人的持仓公允价值低于 20 万美元。只要其中一条超出,就要申报。所以小仓位可能是被豁免的,也可能只是被合并到了某一类别里。
只在美股交易所交易或在 Nasdaq 报价系统报价的证券才申报。在多伦多、伦敦、东京等地上市的本地股不申报。同一家公司的美股存托凭证属于另一类证券,两者不可互相替代。
对正股行来说,它按季末价格计算,是那个时点的市值,与建仓成本无关。对期权行来说,它是底层股票的名义市值,既不是投入金额,也不是权利金,行权价与到期日都不在表里。
不适合。它记录的是季末那一刻的余额,公开时已经过去 47 天,季内路径完全不可见,反向头寸也不在表里。用它核对「季末是否还持着、持多少」可以,用它推断下一步动作不行。
口径说明:① 45 天为季度结束后的日历日,遇周末按 Rule 0-3(a) 顺延;② 47 天为季末到公开日、138 天为季度首日到公开日,均按日历日计;③ 1 亿美元门槛指对 13(f) 类证券的投资自由裁量市值;④ 小额豁免两项须同时满足;⑤ 员工问答属 SEC 员工意见,非委员会规则本身。




