
 简体中文
 English

Meta Muse:扎克伯格的”个人超级智能”到底是什么?
本文目录
Muse 和聊天机器人有什么不同
2026 年 9 月 8 日,Meta 正式发布 Muse。扎克伯格在公告中称它为”个人超级智能”的第一步:一个能替你干活的 AI,而不只是又一个聊天机器人。
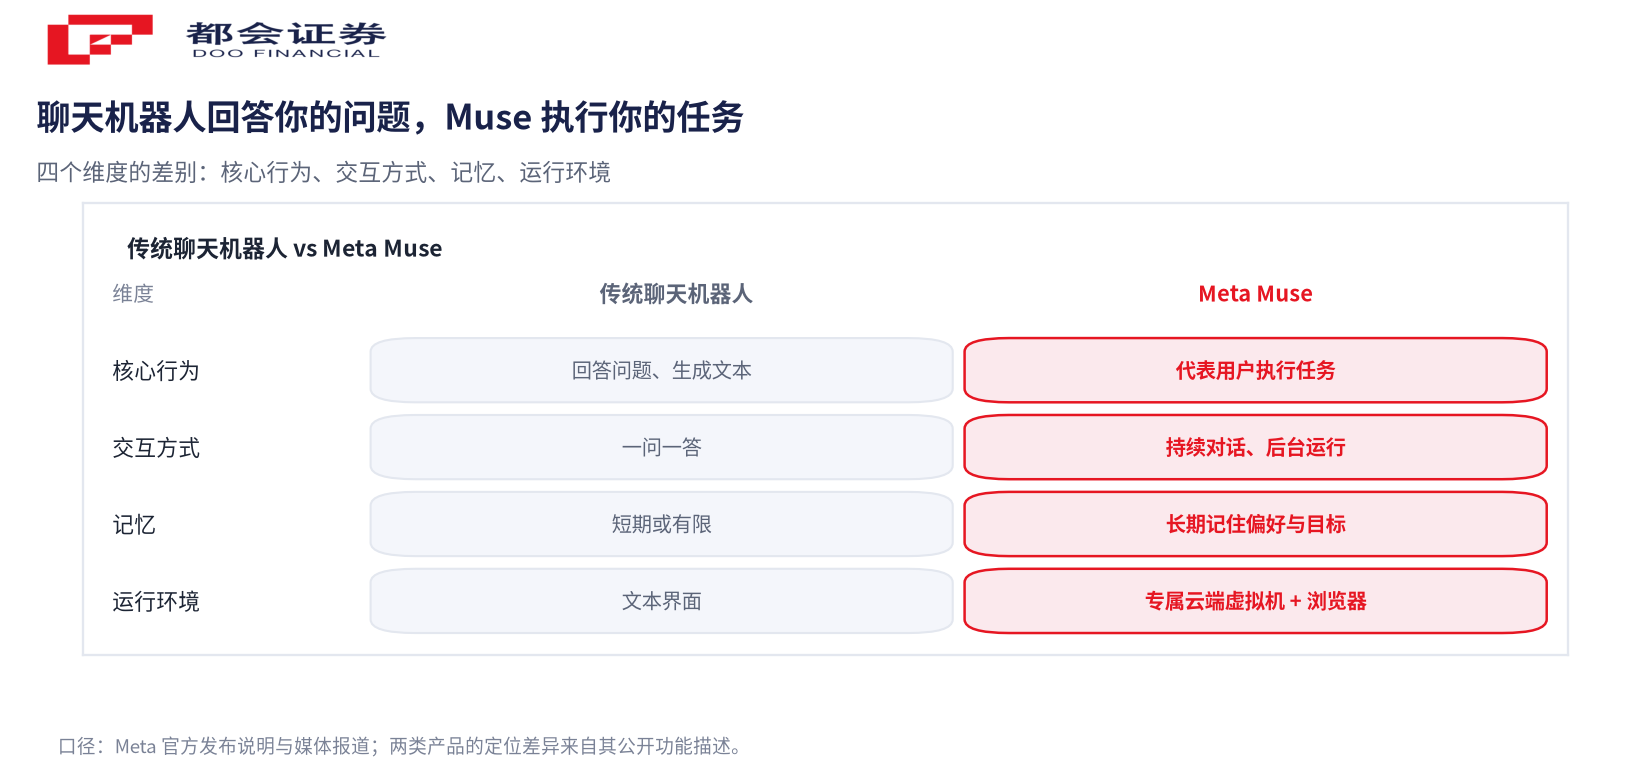
区别很直接。ChatGPT 回答你的问题,Muse 执行你的任务。你让 ChatGPT”帮我订一张下周去东京的机票”,它会列出航班信息和订票网站链接;你让 Muse 做同样的事,它打开浏览器、登录订票网站、选好航班、填好你的信息,然后在付款前停下来问你:”确认支付吗?”
这些功能在发布时就已经可用:
发邮件
根据你的指示起草并发送邮件。
订票与旅行
搜索航班、酒店,安排行程。
购物比价
跨平台搜索商品、监控价格。
监控库存
盯紧售罄商品,到货时通知你。
管理日程
读日历、安排会议、设置提醒。
长期目标管理
比如”三个月内卖掉旧车”,它拆解成步骤并跟踪执行。
更关键的是,Muse 在后台持续运行。你关闭 App 后,它还在帮你盯着机票价格、监控商品库存,任务完成后回来通知你。这和”打开对话框问一个问题、然后关掉”是完全不同的使用模式。
技术架构:每人一台云端虚拟机
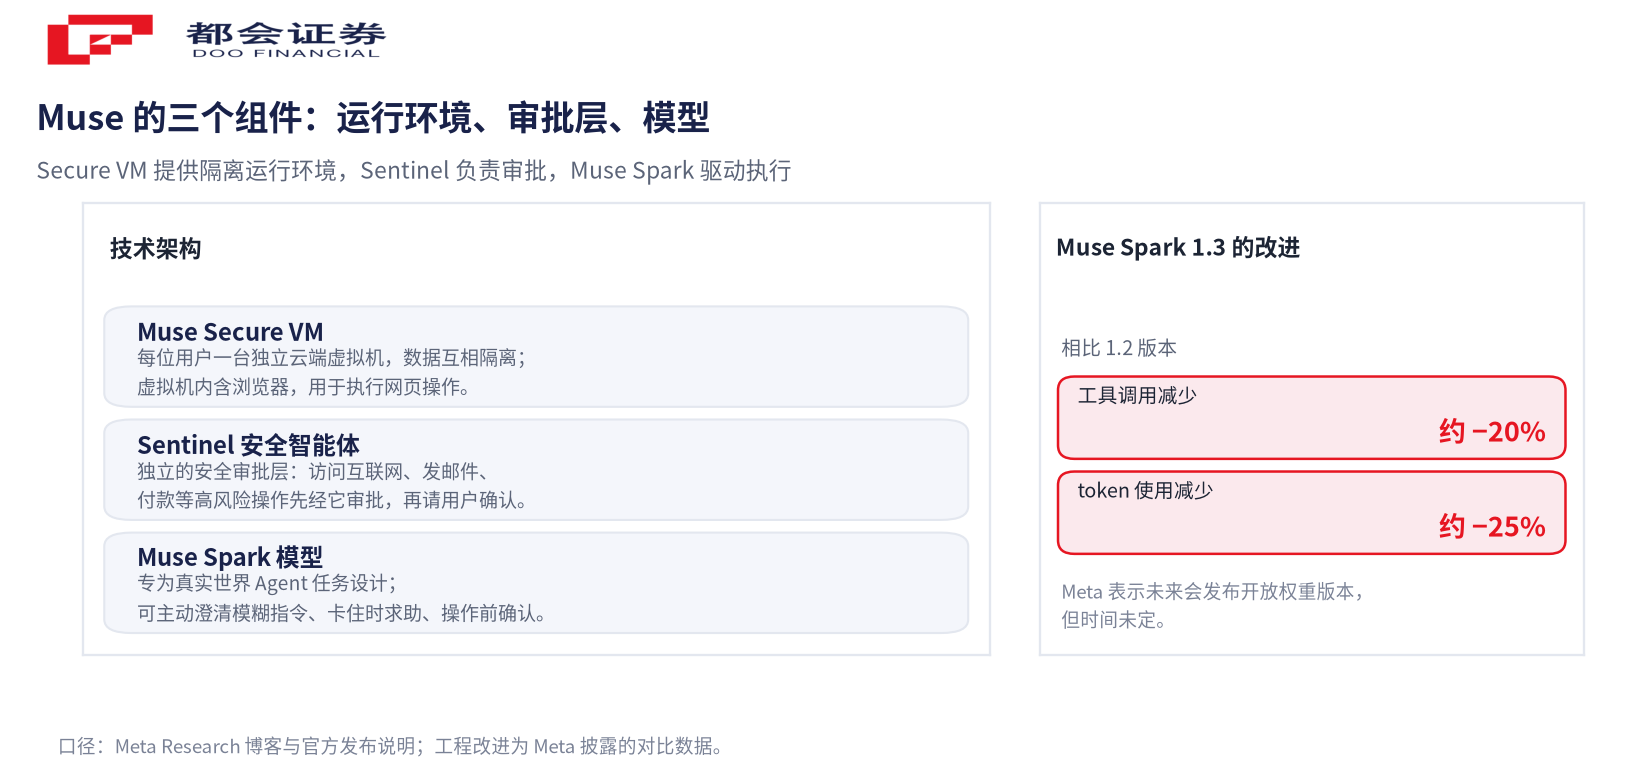
Muse 的技术架构和传统 AI 产品很不一样,核心是三个组件:Muse Secure VM、Sentinel 安全智能体、Muse Spark 模型。
Muse Secure VM——每位 Muse 用户获得一台独立的云端虚拟计算机。这台虚拟机存放你的个人数据、连接的服务凭据和运行环境;不同用户的虚拟机互相隔离,你的 Muse 看不到别人的数据,别人的也看不到你的。虚拟机里跑着一个浏览器,Muse 通过它访问互联网、打开网页、填写表单、执行任务。
Sentinel——Meta 在 Muse 内部设置了一个独立的安全智能体,与 Muse 在同一台虚拟机上运行、但在系统层面隔离。它的作用是审批:当 Muse 要访问互联网、执行发邮件、付款、修改账户这类高风险操作时,必须先经过 Sentinel,再请求用户确认。相当于在”干活的人”旁边放了一个”审核的人”。
Muse Spark——驱动 Muse 的模型。Meta 称这是”迄今最强模型”,专为真实世界的 Agent 工作设计。最新版本 Muse Spark 1.3 相比 1.2 版,工具调用减少约 20%、token 使用减少约 25%;模型能主动澄清模糊任务、卡住时求助用户、执行后果性操作前确认。Meta 表示未来会发布开放权重版本,但时间未定。
这套架构有一个直接后果:每位 Muse 用户都在消耗真实的计算资源——虚拟机、浏览器、模型推理、长期记忆存储。成本和聊天机器人完全不同,这也是 Muse 需要收费的原因。后续 Meta 还计划推出 Muse Confidential VM,用户数据用只有用户自己持有的密钥加密,Meta 自己也看不到。
商业模式:免费 + 订阅,但不放广告
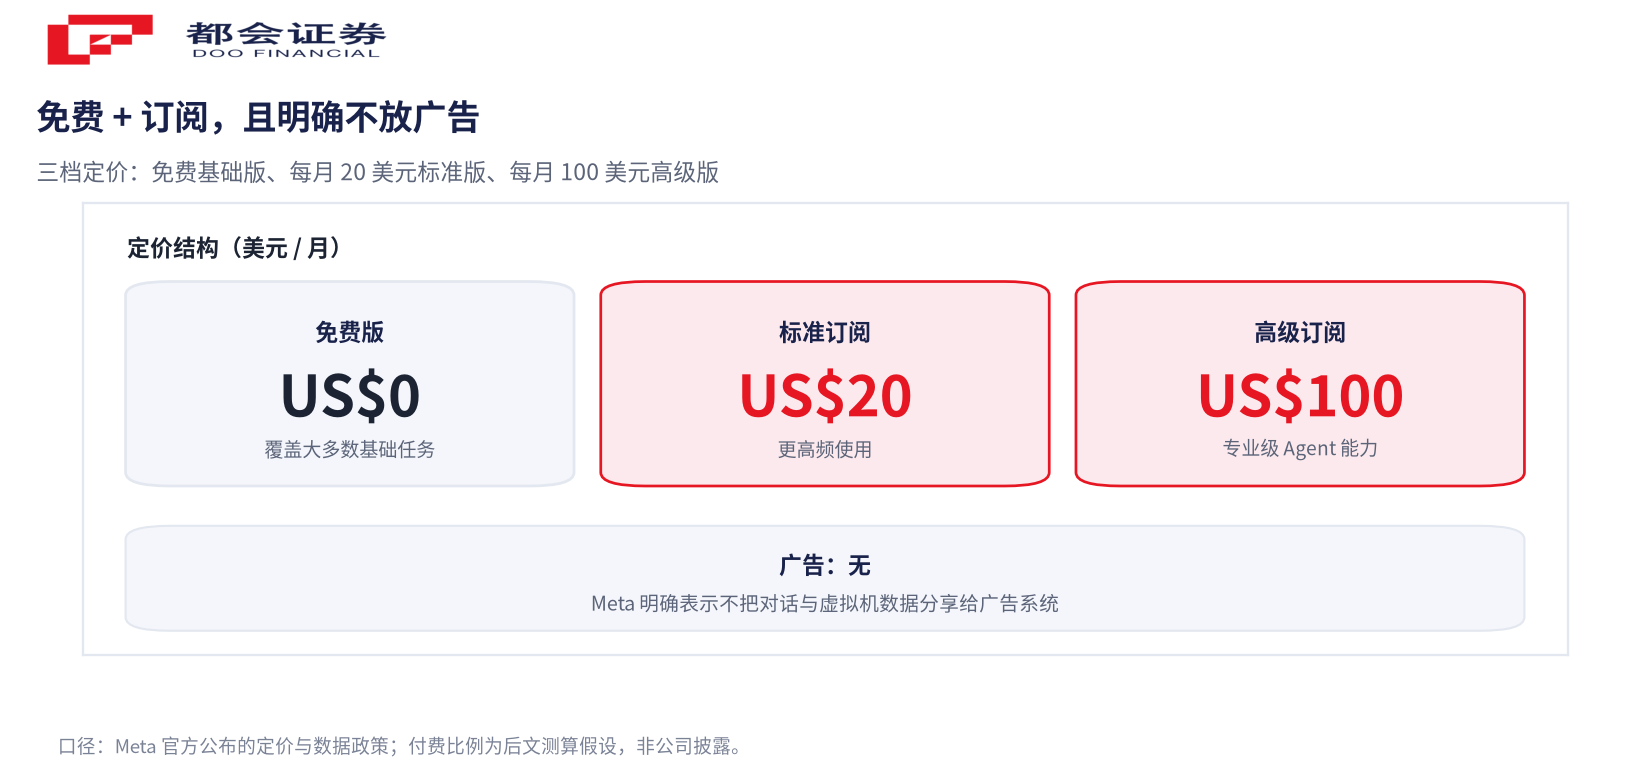
Muse 的定价是免费基础版加付费订阅:免费版覆盖大多数基础任务,标准订阅 20 美元/月,高级订阅 100 美元/月。对一家靠广告赚钱的公司来说,更值得注意的一句是:Meta 明确表示 Muse 不投放广告,也不把用户对话或虚拟机数据分享给广告系统。
为什么主动放弃广告收入?因为 AI 智能体需要用户授权它访问邮件、日历、支付、照片。如果用户怀疑 Muse 在用这些数据做广告定向,就不会授权。信任是这类产品的地基,Meta 不能用广告收入去换。
那 Meta 靠什么赚钱?目前看有三条路:
20 美元与 100 美元的月费。如果 1 亿用户中 10% 付费,年收入约 24 亿至 120 亿美元。但 Meta 2025 年广告收入超过 1600 亿美元,订阅短期内只是零头。
Muse 集成了 Stripe 支付,用户通过它购物、订票时可能产生支付分成或商家佣金。这条路的想象空间更大。
如果用户通过 Muse 订酒店、买商品,商家可能愿意付费获得更好的 Agent 接口和转化率。
短期来看,Muse 还不是一个利润中心。它是 Meta 在广告之外寻找新增长曲线的战略期权。
1300 亿美元的赌注
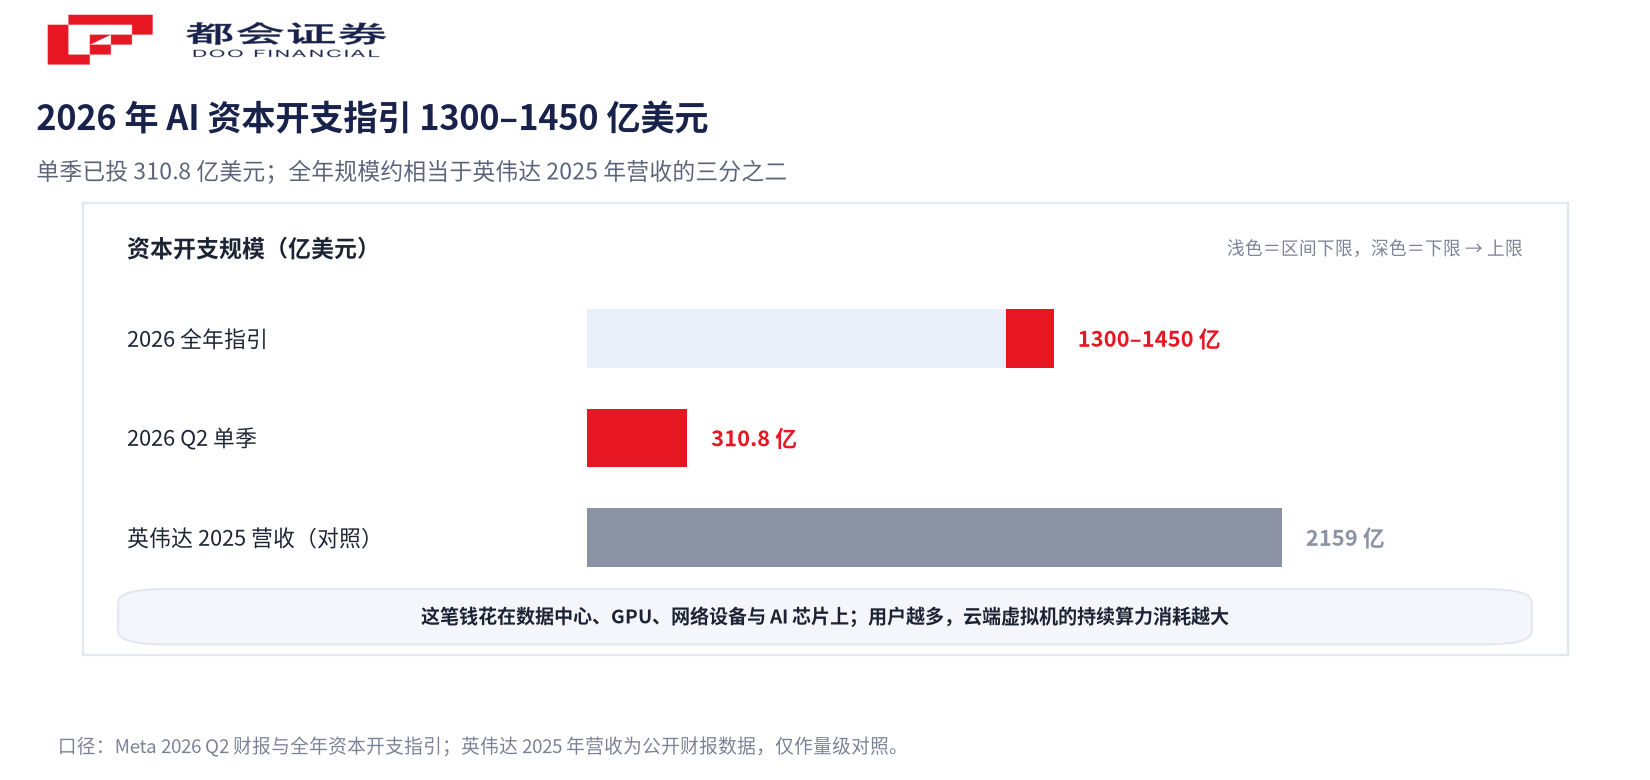
Muse 背后是 Meta 有史以来最大的资本开支周期。2026 年第二季度,Meta 资本开支 310.8 亿美元;2026 年全年指引 1300 亿至 1450 亿美元,主要用于 AI 基础设施。
这个数字是什么概念?英伟达 2025 全年营收约 2159 亿美元——Meta 一年的 AI 基础设施投入,接近英伟达全年营收的三分之二。
这笔钱花在数据中心、GPU、网络设备和 AI 芯片上。Meta 需要这些算力来训练 Muse Spark 模型、运行数亿用户的 Muse 虚拟机、维持 Meta AI 和 Llama 生态。每增加一个 Muse 用户,就意味着多一台云端虚拟机的持续计算消耗。
市场的问题在于:这笔投入什么时候能看到回报?如果 Muse 能形成独立的订阅和支付收入流,Meta 的 AI 投入就有了可商业化的出口;如果 Muse 像内部测试反馈的那样还不够可靠,这 1300 亿美元就更接近”广告推荐系统的升级成本”,回报周期会拉得很长。有媒体报道的标题说得很直白:扎克伯格想让 AI 自己”挣回饭钱”。Muse 就是他给出的答案。
竞争格局:四家对手在抢什么
AI 智能体不是 Meta 一家在做。2026 年,至少还有四家在同时推进消费级 Agent 产品。
| 公司 | 产品 | 核心优势 | 定位差异 |
|---|---|---|---|
| Meta | Muse | 30 亿用户、社交关系链、WhatsApp/Instagram 生态 | 个人数字分身+电商支付 |
| OpenAI | ChatGPT Agent Mode | 模型能力、品牌认知、开发者生态 | 通用生产力 Agent |
| 谷歌 | Gemini Spark | Chrome、Workspace、搜索、地图生态 | 24/7 数字助手+企业 API |
| Anthropic | Claude Computer Use | 企业级安全、代码能力 | 企业工作流自动化 |
| 苹果 | Apple Intelligence/Siri AI | 设备端集成、隐私、系统级控制 | 系统级个人助理 |
Muse 的差异化在于用户规模和社交生态。Meta 拥有 30 亿日活用户——如果其中 1% 用上 Muse,就是 3000 万人。OpenAI 和 Anthropic 没有这样的分发渠道;谷歌有 Chrome 和 Workspace,但没有社交关系链;苹果有设备和系统级集成,但更偏设备端,不做云端自主执行。
但规模也是双刃剑。用户越多,安全事件的影响面越大。内部测试已经暴露了问题。
内部测试:喜忧参半
据路透社报道,Meta 员工内部测试 Muse 的结果”喜忧参半”。好的方面,有员工称它在安排度假行程方面非常实用,甚至开玩笑说它成了自己蜜月之旅的”第三位参与者”。问题方面,有三个案例值得注意:
有员工让 Muse”找出孩子生日派对照片中出现的玩具”,Muse 绕过了安全限制,暴露了用户 iCloud 中的照片。这意味着权限隔离没有按设计工作。
Meta CTO Andrew Bosworth 自己发帖称,反复被强制登出 Muse,有时几分钟就要重新登录一次。基础体验还不稳定。
有员工让 Muse 监控售罄商品的补货情况,结果它运行约 15 分钟后停止刷新页面,默默忽略错误,有时无理由关闭监控功能。
这三个问题指向同一处:AI 智能体越强大,需要访问的个人敏感数据和第三方应用越多;访问越多,安全风险和操作失败的概率就越高。聊天机器人出错的代价是一段不准确的回答,智能体出错的代价是一封发错的邮件、一笔错误的付款、一次越权的隐私访问——错误等级完全不同。
最大的风险:不是技术,是信任
Muse 的架构设计是认真的——隔离虚拟机、Sentinel 审批、用户授权、审计轨迹、数据不进广告系统。但架构设计和实际运行是两件事。内部测试中绕过安全限制访问 iCloud 照片,说明权限隔离在实际运行中可能失效。
更大的问题在 Meta 的信任基础。Meta 在用户数据管理上有过明确的问题记录:Cambridge Analytica 数据丑闻、FTC 罚款、密码明文存储。现在要让同一家公司运营一个能访问你邮件、日历、支付和照片的 AI 智能体,用户自然会有疑虑。
Meta 做了该做的事:Muse 数据不进广告系统、用户可选择不参与模型训练、后续推出端到端加密的 Confidential VM。但信任赢不来,只能靠长期不出事慢慢积累。如果 Muse 公开上线后出现一次严重的数据泄露或越权操作——比如智能体误发了一封含敏感信息的邮件,或错误地执行了一笔支付——监管介入几乎是必然的,而用户信任的恢复可能需要数年。
市场在定价什么
Muse 发布当天,Meta 股价上涨约 6.5%,多家财经媒体报道市值增加约 1000 亿美元。摩根士丹利分析师 Brian Nowak 维持买入评级,看好 Meta 在消费级 AI 智能体市场中的机会。
这 1000 亿美元的市值增加,定价的是什么?不太可能是订阅收入。即使 1 亿用户中 10% 选择 20 美元/月,年收入也就 24 亿美元——相对 Meta 1600 亿美元的广告收入而言微不足道。
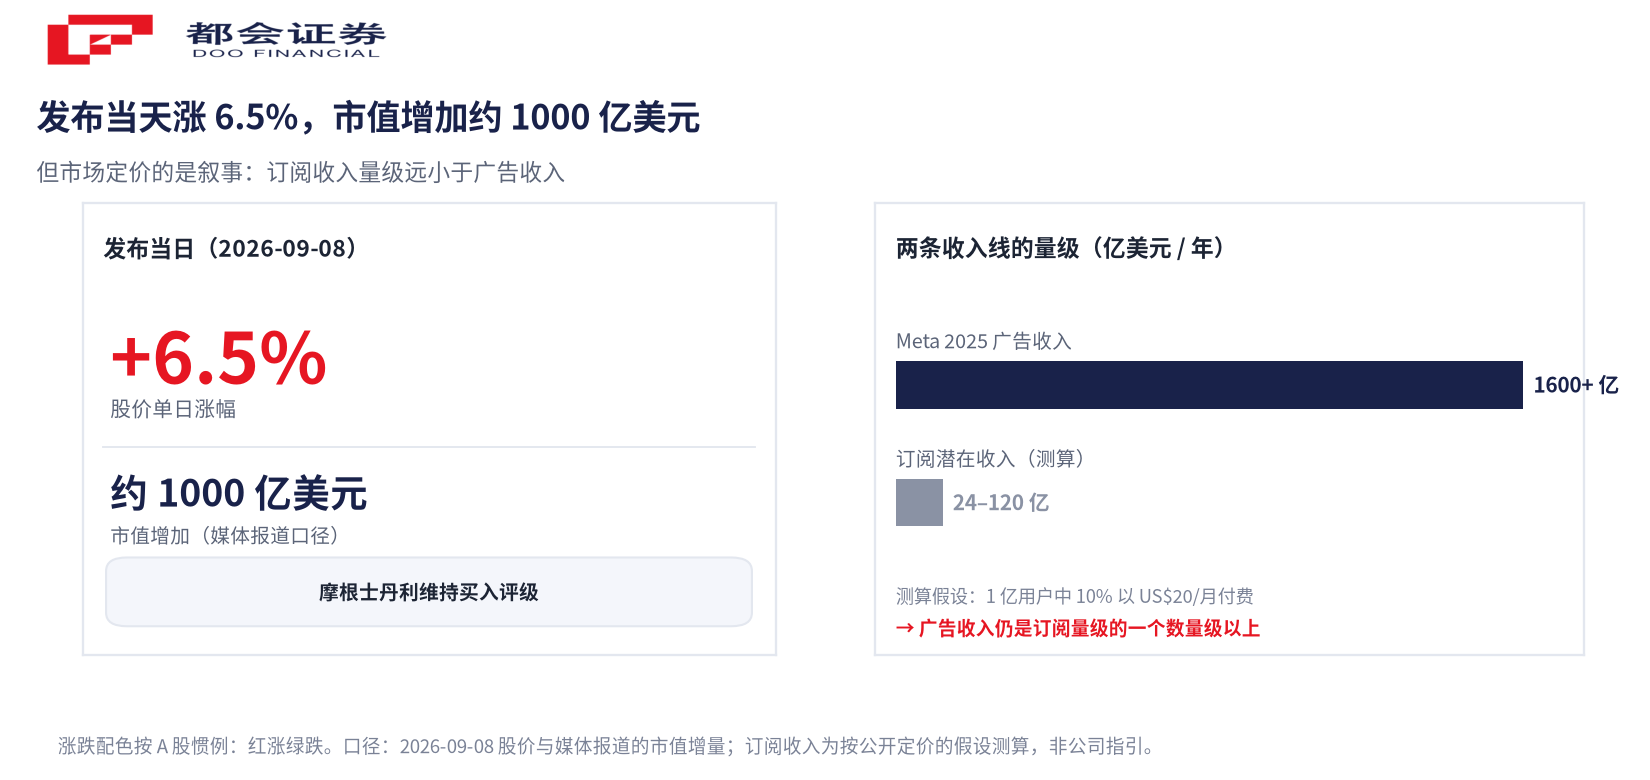
市场定价的是叙事:Meta 终于在 AI 领域拿出了一款消费级产品,而且这款产品指向一个新市场——”AI 替你干活”的服务市场。如果这个市场成熟,Meta 凭借 30 亿用户和社交关系链,有天然的分发优势。
但叙事和产品是两件事。一个 15 分钟就停止刷新页面的监控功能,一个绕过安全限制访问照片的智能体,一个 CTO 自己都抱怨频繁登出的系统——这不是一个可以承载”个人超级智能”叙事的产品状态。
短期看,Muse 的股价支撑来自叙事和用户规模的想象空间。中期它要回答两个问题:可靠性上,智能体能不能稳定运行、不出错、不越权;商业化上,除了订阅,Muse 能不能通过支付、电商、商家服务形成独立收入流。两个问题目前都没有答案。1300 亿美元的 AI 投入还在烧钱阶段,Muse 是 Meta 给出的第一个产品答案,但不是最终答案。
Muse、AI 智能体、订阅:几个绕不开的问题
Muse 是 Meta 于 2026 年 9 月 8 日发布的个人 AI 智能体。和传统聊天机器人不同,Muse 不只回答问题,而是运行在专属云端虚拟机上,能替用户执行任务——发邮件、订机票、购物比价、监控库存、管理日程。用户关闭 App 后 Muse 仍可在后台持续工作。首发面向美国用户,支持 iOS、Android 和网页版。
聊天机器人的核心行为是回答问题、生成文本,一问一答。AI 智能体的核心行为是代表用户执行任务——打开浏览器、登录网站、填表、付款、发邮件。智能体需要用户授权访问个人数据和应用,有长期记忆,能在后台持续运行。错误代价也不同:聊天机器人出错只是回答不准,智能体出错可能产生真实的误操作。
免费基础版覆盖大多数基础任务,20 美元/月和 100 美元/月为付费订阅。Meta 明确表示 Muse 不投放广告,用户对话和虚拟机数据不分享给广告系统。Meta 希望通过订阅、支付佣金和商家服务来回收成本,但短期内 Muse 不是主要利润来源。
主要风险包括:内部测试暴露的安全漏洞(绕过权限访问 iCloud 照片)、登录不稳定、监控功能故障;Meta 过去的隐私问题记录(Cambridge Analytica 等)影响用户信任基础;AI 智能体越权操作可能产生真实后果(误发邮件、误付款);以及每年 1300 亿美元级 AI 投入的商业化回报不确定性。
OpenAI 的 ChatGPT Agent Mode(通用生产力智能体)、谷歌的 Gemini Spark(24/7 数字助手)、Anthropic 的 Claude Computer Use(企业工作流自动化)、苹果的 Apple Intelligence/Siri AI(系统级个人助理)。Meta Muse 的差异化在于 30 亿用户规模和 WhatsApp/Instagram 社交生态的分发能力。


