
 简体中文
 English

谷歌一天蒸发 9400 亿:Meta 的 AI 智能体为什么让市场紧张
本文目录
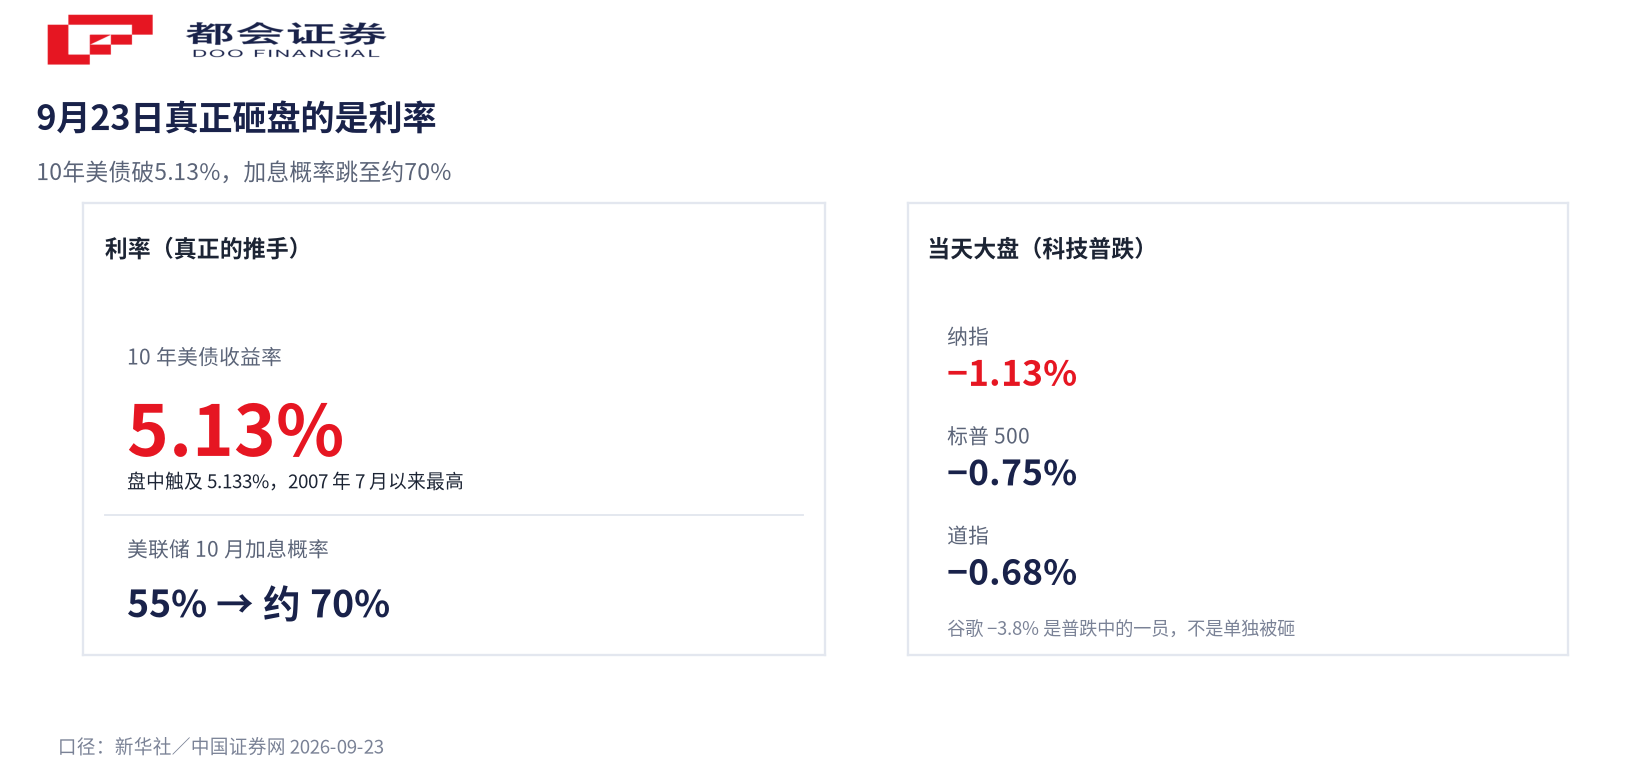
先把那天的账算清楚。9 月 23 日,美国 10 年期国债收益率盘中冲到 5.133%,为 2007 年 7 月以来最高;标普全球当天公布的美国 9 月综合采购经理人指数初值 58.4,是近五年最高,叠加美联储官员的偏鹰表态,市场对 10 月加息 25 个基点的押注,从一天前的 55.4% 跳到约 70%。
当天道指跌 0.68%、标普 500 跌 0.75%、纳指跌 1.13%。这是一次由利率发起、打到整个市场的抛售。谷歌跌 3.80%,Meta 涨 1.02%。
Alphabet A 类股
2007 年 7 月以来最高
前一日为 55.4%
科技股普跌

9 月 23 日,砸盘的是利率这条线
把当天几条线放在一起看,方向很清楚:利率在动,而且是急动。10 年期美债收益率盘中触及 5.133%,创 2007 年 7 月以来新高,单日大涨 14.6 个基点;2 年期、30 年期同步冲到 4.9% 与 5.4% 附近。
利率为什么能压股价?因为它是所有资产定价的分母。谷歌这类利润要靠未来兑现的成长型公司,折现率一抬,估值先受压。这跟 9 月初加息概率一周翻倍时被压的是同一批资产——区别在于,那次动的是概率,这次是收益率越过了关口。
| 标的 | 9 月 23 日涨跌 | 性质 |
|---|---|---|
| 谷歌 A(GOOGL) | −3.80% | 个股 |
| Meta(META) | +1.02% | 个股 |
| 纳斯达克综合指数 | −1.13% | 指数 |
| 标普 500 指数 | −0.75% | 指数 |
| 道琼斯工业指数 | −0.68% | 指数 |
| 通信服务板块 | −1.89% | 行业指数 |
谷歌跌 3.80%,比通信服务板块的 −1.89% 更深,也比纳指跌得更多。这里面有多少是利率、有多少是市场对「搜索被智能体绕开」的担心,很难精确拆分。但有一点是确定的:把 9 月 23 日的下跌整个记到 Muse 头上,时间线对不上——Meta 当天自己在涨。
智能体和聊天机器人,差的不是一句话
要给威胁量个尺寸,先得看清 Muse 是什么。它和过去两年大家熟悉的聊天机器人,不属于同一类产品。
| 对比维度 | 传统聊天机器人 | Muse 这类 AI 智能体 |
|---|---|---|
| 核心行为 | 回答问题、生成文本 | 代表用户执行任务 |
| 交互方式 | 一问一答 | 持续对话,可在后台运行 |
| 记忆 | 短期或有限 | 长期记住偏好与目标 |
| 运行环境 | 文本界面 | 专属云端虚拟机,含浏览器 |
区别落在最后一个动作上:聊天机器人把答案交给你,智能体替你把事办了。
这件事为什么和谷歌有关?因为搜索广告的收入,挂在「用户点链接」这个动作上。当产品从「给答案」走到「直接执行」,那一步就可能被跳过。谷歌被绕开的,是分发信息的那道门。
市场为什么把 Muse 和谷歌放在一起想
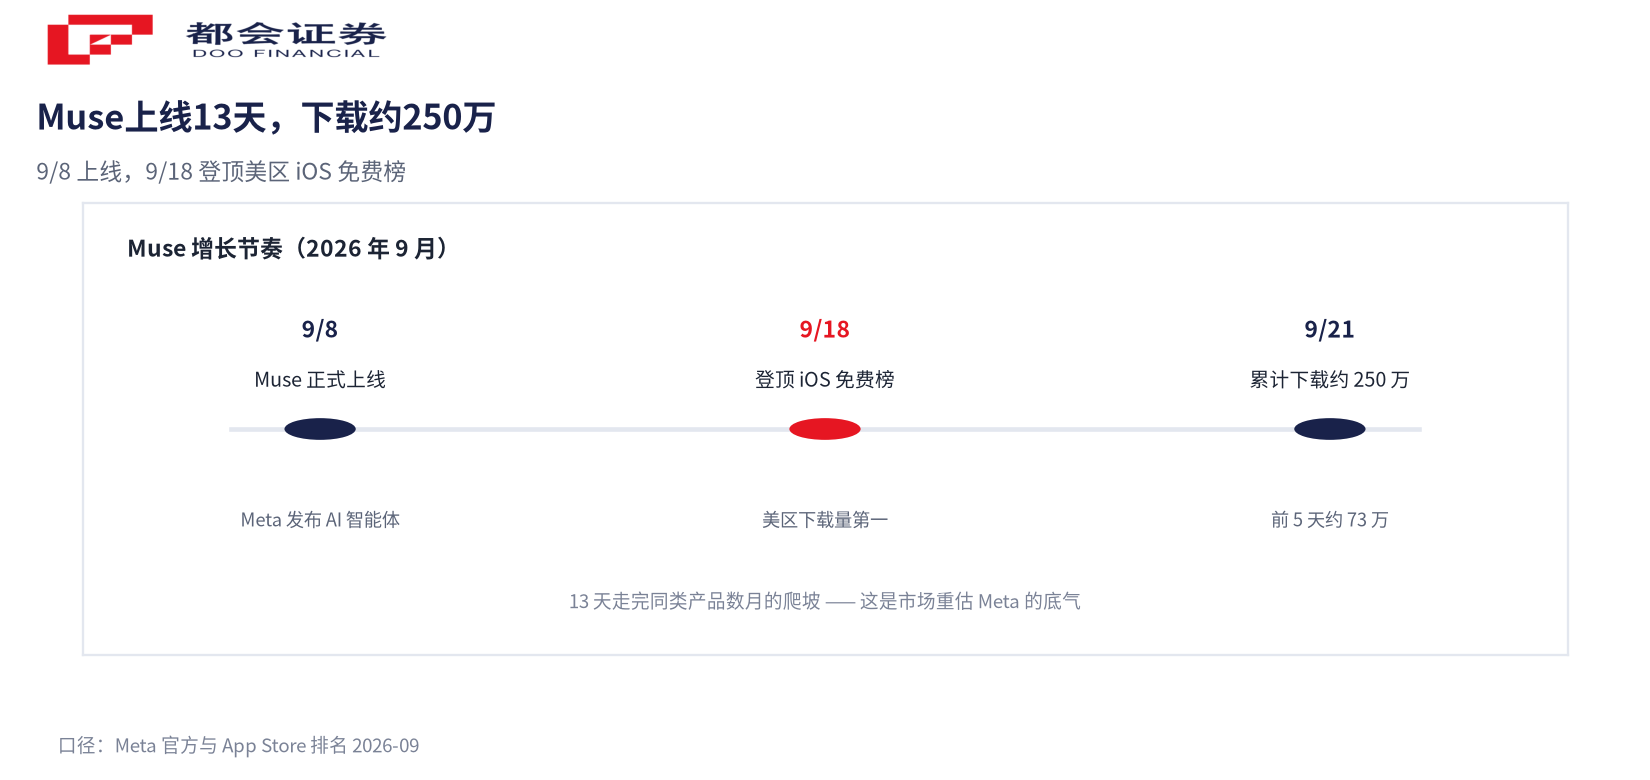
Muse 的增长速度,是这轮讨论的起点。9 月 8 日上线,9 月 18 日登顶美区 iOS 免费榜,到 9 月 21 日累计下载约 250 万,其中前 5 天约 73 万。对一款刚上线的独立应用,这条曲线足够陡。
资本市场的反应更快。9 月 10 日,摩根大通把 Meta 上调至增持,目标价从 640 美元提到 820 美元;9 月 21 日,Meta 单日涨 11.43%,市值一天增加约 1900 亿美元,富国银行同日把目标价提到 796 美元。
Meta 涨的同时,市场也在给谷歌重新算账。谷歌当前的市值里,装着「搜索广告继续是现金牛」这个假设。一旦这个假设被怀疑,谷歌的估值会被单独往下调——哪怕当天的下跌,直接原因还是利率。
大摩的 30 万亿,量的是潜在盘子
9 月 19 日,摩根士丹利在一份研报里给出一个数字:可数字化的消费支出,潜在规模约 30 万亿美元。这个数字被广泛引用,用来解释智能体的想象空间。
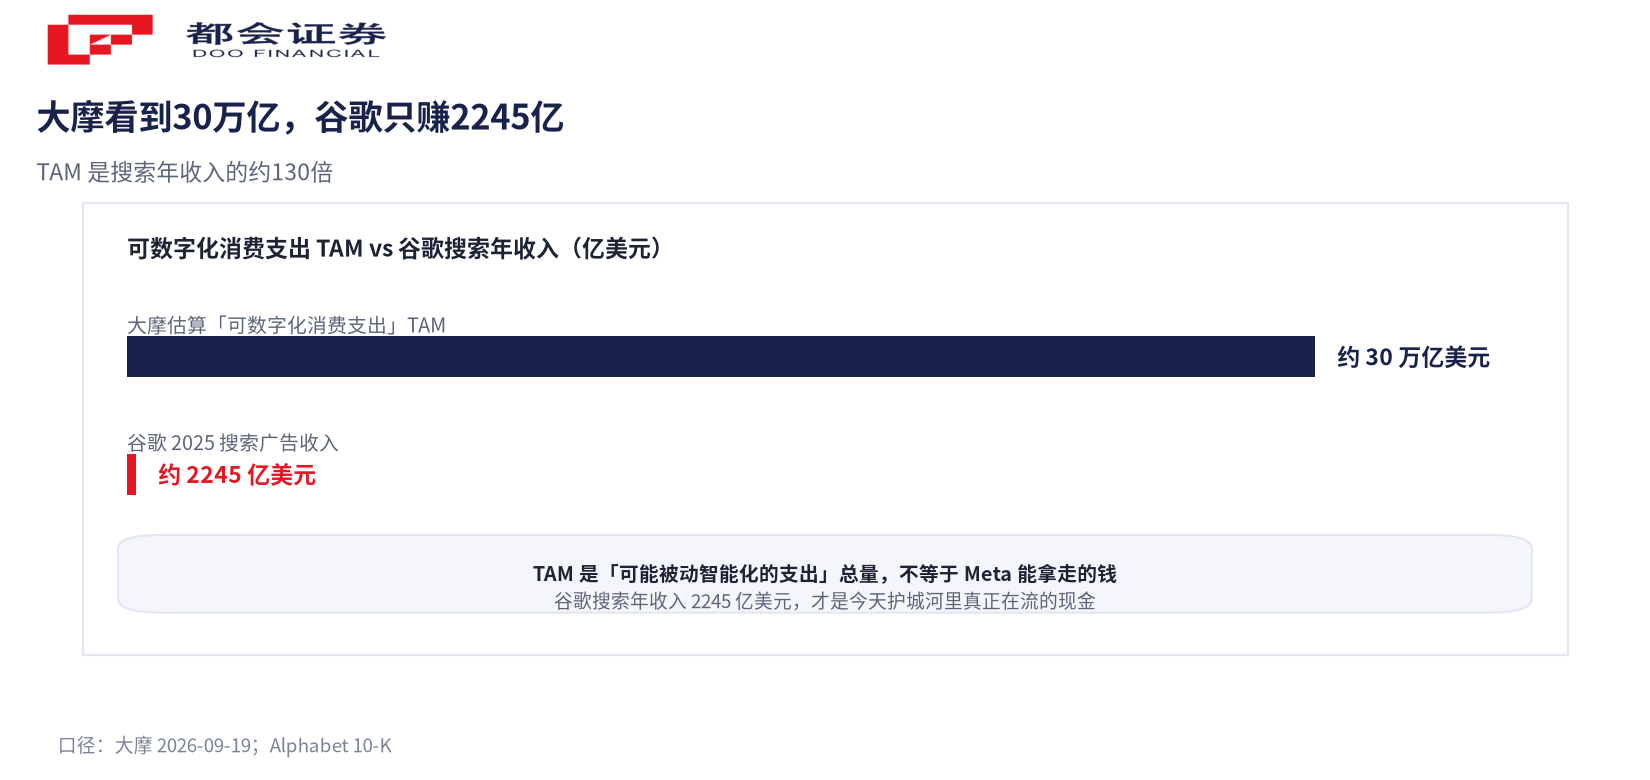
把它和谷歌的现状放在一起对照:谷歌 2025 全年搜索广告收入约 2245 亿美元,30 万亿是它的约 130 倍。
但 TAM 是「潜在市场」的意思,量的是理论上可能被智能体接管的总支出,不等于任何一家公司能拿到的收入。30 万亿美元里,能被 Meta 转化成收入的部分只是一小块,而且要用很多年。需要跟踪的,是它能不能从这块盘子里稳定地切下一块,而不是这个数字本身有多大。
智能体怎么绕开搜索这道门
智能体对搜索的冲击,落在一个很具体的位置上。
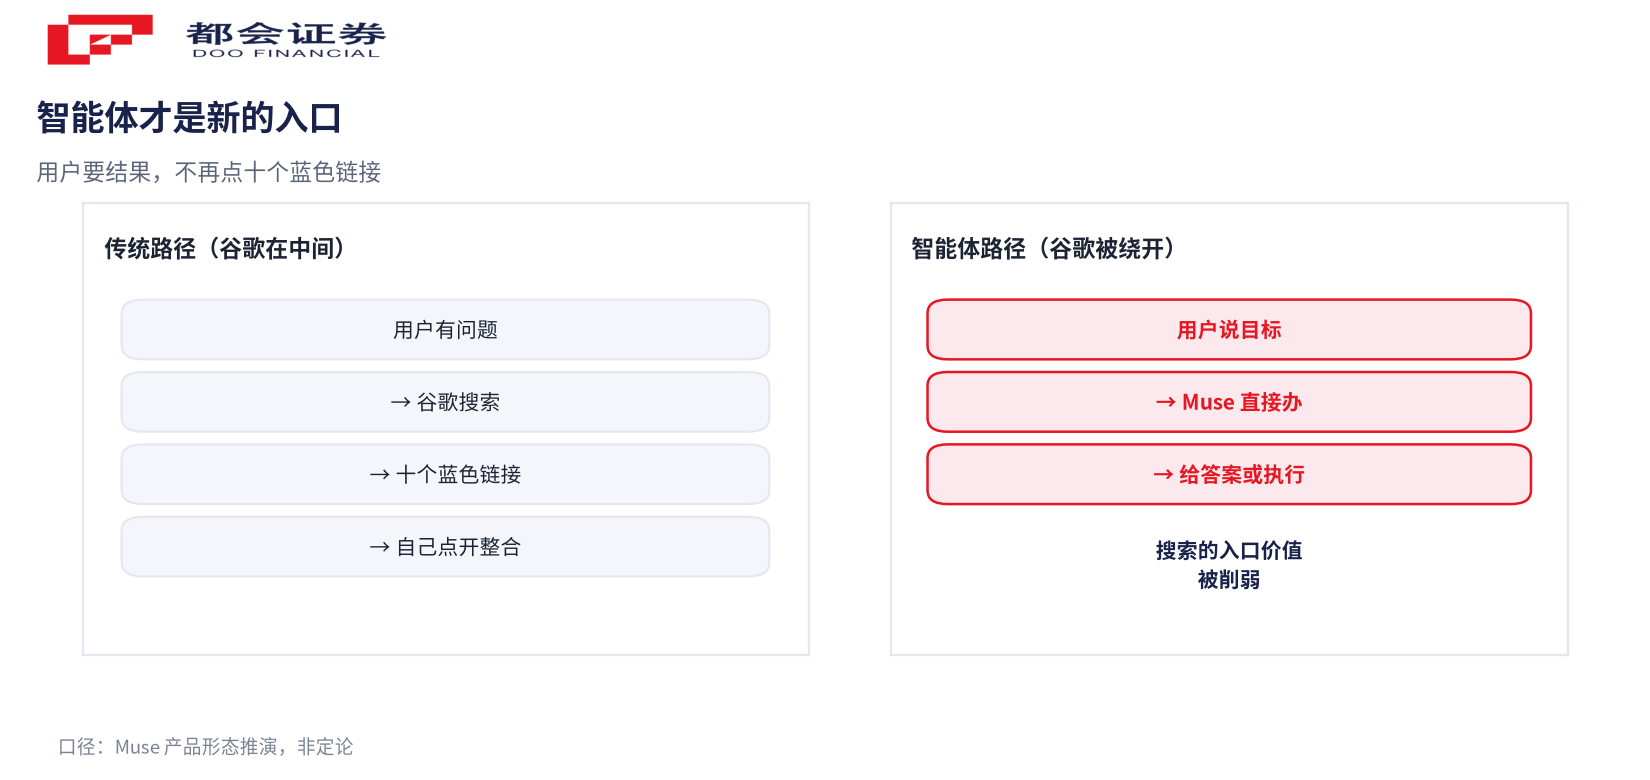
传统路径是:用户有问题,打开搜索,看到十个蓝色链接,逐一点开,自己整合。谷歌站在这个链条的中间,广告位就卖在「看到链接」这一步。
智能体路径是:用户说出目标,产品直接给结果或完成操作,中间没有点链接这一步。
麻烦不在于用户不再需要信息,而在于获取信息的方式可能不再经过搜索框。搜索广告的商业模式,依附于「展示链接、引导点击」;这条路一旦变窄,广告位本身的存在场景就会被削弱。这才是市场担心的东西,它比单日的涨跌重要得多。
Meta 的分发能力,才是放大器
技术上有能力做智能体的公司不少,但能把它推到几亿人面前的很少。
Meta 旗下应用每天覆盖的用户以十亿计,意味着一款新智能体不需要花钱买量,就能在几周内触达海量用户。Muse 的下载曲线,本身就是这套分发的产物。
这也是为什么「Muse 爆红」比「一家创业公司做出类似产品」更让市场紧张。分发这种东西,没法靠一次产品更新就追上——它是一道比技术参数更难跨过的门槛。当年英伟达花 129 亿美元买下 Hugging Face,买的也是同一类东西:入口。
谷歌手里也不是没有牌
谷歌并没有坐着等。它手里至少有几张牌。
- Gemini:9 月 2 日,Gemini 3.8 Flash 正式可用,把 AI 能力直接嵌进谷歌自家的产品线。
- 自研 TPU:用自己的芯片承接算力,降低对外部供应商的依赖,成本结构更可控。
- 云业务:2025 年谷歌云收入 587 亿美元、同比增长 36%,是广告之外增长最快的一块。
- 存量入口:Android、Chrome、Gmail 这些入口本来就在谷歌手里,它不需要让用户换一个 App 就能把 AI 送到面前。
- 反垄断:9 月 2 日,谷歌在广告技术反垄断案中胜诉,法官拒绝了对 AdX 强制出售的请求。
这些牌指向同一个方向:守住现有的入口。它们能减缓冲击,却没有正面回答那个问题——当用户找信息和办事的习惯变了,搜索框还会不会是第一入口。
多空分歧,其实在争同一个假设
把两边的观点摆开看,会发现它们在争同一件事。
看空的一边认为:智能体会重塑入口,用户不再经过搜索框,搜索广告的展示位逻辑被抽掉,谷歌的现金牛面临结构性下滑。
看多的一边认为:谷歌的入口(Android、Chrome、Gmail 加上 Gemini)比外界想的更稳;AI 答案带来的流量,最后还是落在谷歌自己的产品里;广告形态会演化,不会消失。
分歧的核心,是「用户获取信息和办事的第一入口,会不会从搜索框换成智能体」。这个问题今天没有答案,它要按季度去观察——这也是研究一家美股公司时最基本的纪律,别用一天的涨跌去替一个长期的判断投票。
回到最初那个问题。Meta 的智能体对谷歌是不是威胁?从产品形态和分发能力看,威胁是真实的,它也不会因为某一天谷歌涨或跌就消失。但 9 月 23 日那天砸下去的那只锤子,是利率。把这两件事分开,才不会在情绪的涨落里看错方向。
关于谷歌、Meta 和智能体,几个绕不开的问题
直接推手是利率。当天 10 年期美国国债收益率盘中触及 5.133%,创 2007 年 7 月以来最高;美联储 10 月加息 25 个基点的概率从一天前的 55.4% 跳到约 70%。纳斯达克指数跌 1.13%,科技股普跌,谷歌 A 类股跌 3.80% 是这次抛售里跌幅偏多的一员。
不是当天的直接原因。9 月 23 日 Meta 自己反而上涨 1.02%。Muse 属于市场长期担心的「智能体绕开搜索」叙事,它影响的是对谷歌现金牛的假设,但它并不是那天把谷歌砸下去的那只手。
聊天机器人回答问题、生成文本,一问一答;Muse 这类智能体代表用户执行任务,有长期记忆,在专属云端环境里运行,能直接给出结果或完成操作。差别落在最后一个动作上——前者把答案交给你,后者替你把事办了。
那是「可数字化消费支出」的潜在市场规模(TAM),衡量的是理论上可能被智能体接管的总支出,不是 Meta 的收入,也不代表 Meta 能全部拿下。作为对照,谷歌 2025 全年搜索广告收入约 2245 亿美元,TAM 约为它的 130 倍。
目前只能说存在这种可能,没有定论。智能体确实让「点链接」这一步可能被跳过,而搜索广告的展示位正好挂在这一步上;但谷歌的存量入口(Android、Chrome、Gmail)与 Gemini 也在争夺同一个入口。这件事适合按季度观察,不适合按天判断。
口径说明:市值蒸发按当日汇率折算,约 1400 亿美元≈9400 亿元人民币;「30 万亿美元」为潜在市场规模(TAM),不等于任何公司的收入或指引;个股与指数涨跌均为 2026-09-23 美股收盘数据。


