
 简体中文
 English

营收砍 1.73 亿、EPS 上调 0.45:Deckers 的 0.52 来自关税退款
Deckers Outdoor(NYSE: DECK,HOKA、UGG、Teva 的母公司)在 10 月 22 日美股盘后发布 FY2027 第二季度业绩,同时做了一件不常见的事:把全年营收指引往下调,把全年每股收益指引往上调。
营收指引中值从 58.85 亿美元降到 57.125 亿美元,砍掉 1.725 亿美元。摊薄每股收益指引中值从 7.425 美元抬到 7.875 美元,加 0.45 美元。两个方向相反的修订写在同一份公告里。
把公告的脚注翻到第二行,答案就出来了:新指引包含约 0.52 美元的 IEEPA 关税净退款税后收益。剔掉这一笔,可比口径的每股收益指引是 7.355 美元,比原来的 7.425 美元低 0.07 美元。
本文拆三件事:这笔退款在单季和全年各占多少、毛利增量里有多少是它、以及为什么净利只增 16.8% 而每股收益增了 27%。
营收砍 1.73 亿、EPS 上调 0.45:同一份公告里的两个方向
单季骨架:净销售额 14.806 亿美元,上年同期 14.308 亿美元,同比增 3.5%,按不变汇率增 2.8%。毛利 8.951 亿美元、同比增 11.4%,毛利率 60.5%,上年同期 56.2%。销售、一般及行政费用 5.057 亿美元、同比增 5.9%,占净销售额 34.2%。营业利润 3.895 亿美元、同比增 19.3%,营业利润率 26.3% 对 22.8%。净利润 3.131 亿美元、同比增 16.8%,摊薄每股收益 2.31 美元,上年 1.82 美元。
再看指引这一列,方向就反了。全年营收从 58.6 亿至 59.1 亿美元下调到 57.00 亿至 57.25 亿美元,中值砍掉 1.725 亿美元、降幅 2.9%。全年摊薄每股收益从 7.35 至 7.50 美元上调到 7.80 至 7.95 美元,中值抬高 0.45 美元、升幅 6.1%。
收入预期在退、每股收益预期在进,两个动作写在同一份公告里。不把中间那层拆开,很容易各说一半。
0.52 美元来自关税退款:剔掉之后,可比 EPS 指引比原来低 0.07
脚注二写得很清楚:截至 10 月 8 日,公司累计收到 IEEPA 关税净退款 8,790 万美元、相关利息 470 万美元。前者冲减销货成本,后者计入其他收入,对毛利率与营业利润率净贡献约 150 个基点,税后对全年摊薄每股收益贡献约 0.52 美元。
这 0.52 美元含在新指引之内。剔掉后可比口径是 7.355 美元,比原中值 7.425 美元低 0.07 美元,降幅 0.9%。两个方向可以并成一句:营收指引降 2.9%、可比每股收益指引降 0.9%,报表上那 6.1% 的上调全部来自一笔已到账的退款。指引同时明确不假设后续继续收到任何退款——这句话决定了 0.52 美元属这一年的一次性项目,不能按经常性收益外推。
指引内部可以自检:全年毛利率约 58.5% 减销售、一般及行政费用占比约 35.5%,正好是营业利润率指引的约 23%,三个数出自同一套模型。单季实际 60.5% 减 34.2% 等于 26.3%,全年 23% 比单季低 3.3 个百分点。
单季用同一套算法复核:2.31 剔掉 0.28 是 2.03,同比从 27% 落到 11.5%
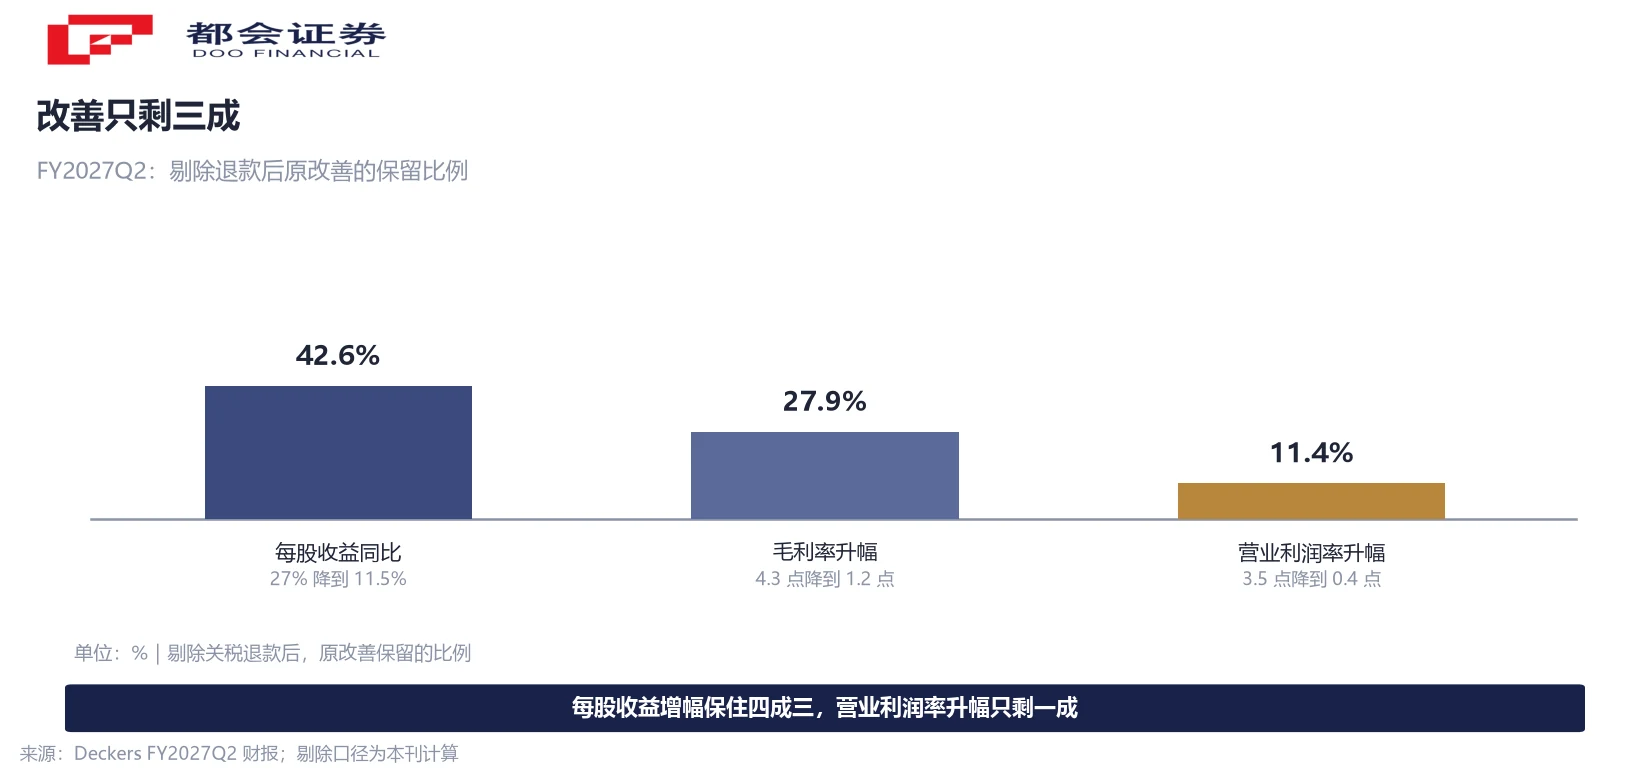
脚注一给了同一套逻辑的季度版:第二季度收到关税净退款 4,600 万美元、相关利息 300 万美元,对毛利率与营业利润率净贡献约 310 个基点,税后对单季摊薄每股收益贡献约 0.28 美元。
把三组数同时剔掉这 310 个基点,收敛方向一致。每股收益 2.31 美元减 0.28 美元是 2.03 美元,对上年 1.82 美元的增幅从 27% 落到 11.5%。毛利率 60.5% 减 3.1 个百分点是 57.4%,对上年 56.2% 只升 1.2 个百分点。营业利润率 26.3% 减 3.1 个百分点是 23.2%,对上年 22.8% 只升 0.4 个百分点。
三个口径同向收敛,说明这一季的超预期有相当一部分是退款。经营层面确有改善——销货成本同比降 6.6% 而收入增 3.5%——但改善的量级比报表读出来的小得多。
毛利多出来的 9,129 万里,6,337 万来自毛利率,其中 4,600 万是退款
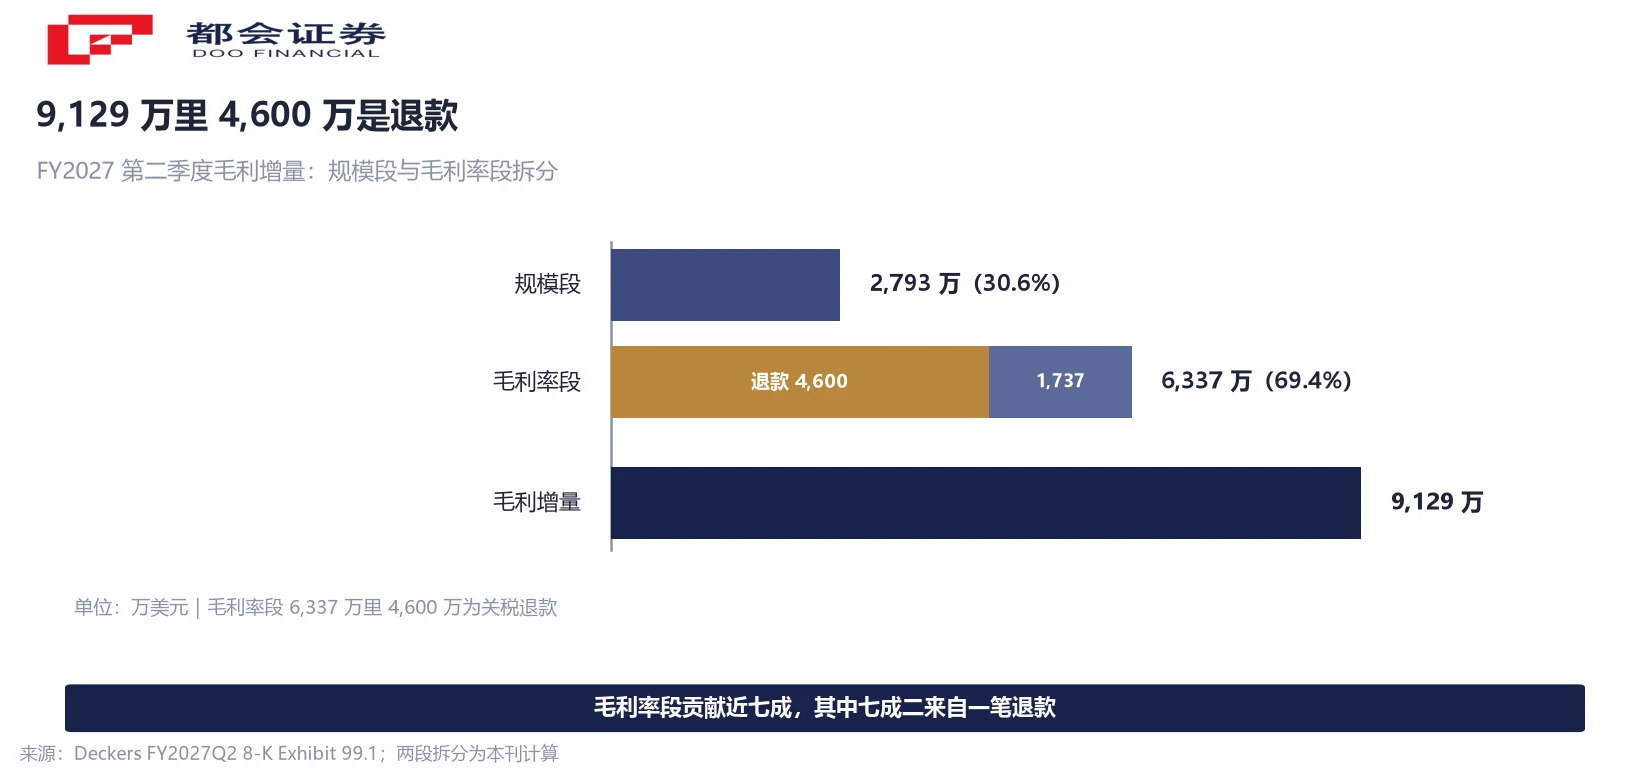
毛利从 8.038 亿美元增到 8.951 亿美元,多出 9,129 万美元。这笔增量拆成两段,相加必须等于它。
规模段:营收增量 4,971 万美元乘以上年毛利率 56.2%,得 2,793 万美元,占 30.6%。毛利率段:本年营收 14.806 亿美元乘以毛利率上升的 4.28 个百分点,得 6,337 万美元,占 69.4%。两段相加 9,130 万美元,与披露的 9,129 万美元相差 1 万美元,是四舍五入的结果。收入只增 3.5%,毛利增量却有近七成来自单位盈利能力。
再往毛利率段里追一层。这 6,337 万美元中 4,600 万是冲减销货成本的关税退款,占 72.6%;剩下 1,737 万才是价格、产品结构与成本效率合起来的净改善。毛利率能从 56.2% 跳到 60.5%,四分之三的原因在退款,四分之一在卖得更值。
净利增 16.8%、EPS 增 27%:差的十个点来自股数少了 8.4%
从毛利到净利,三层桥全部可以精确复算、没有残差。营业利润增量 6,293.5 万美元,等于毛利增量 9,129 万美元减去费用增量 2,835.5 万美元。税前利润增量 6,109.5 万美元,等于营业利润增量减去其他收入净额减少的 184 万美元。净利润增量 4,498.3 万美元,等于税前增量减去所得税增加的 1,611.2 万美元。三段加减都对得上披露数。
净利增 16.8%、每股收益增 27%,中间差的十个点不在利润表里,在股数里。摊薄加权平均股数从 1.47652 亿股降到 1.353 亿股,减 8.4%。1.168 除以 0.916 约等于 1.275,与 27% 的增幅吻合。每股口径跑在净利前面,来自分母变小,与经营改善无关。
回购的钱从哪来也要说清。第二季度回购约 320 万股、2.993 亿美元,均价 93.65 美元;上半年累计约 650 万股、6.375 亿美元,均价 98.77 美元。同期现金及现金等价物从 3 月末的 19.072 亿美元降到 9 月末的 12.097 亿美元,减少 6.975 亿美元,回购占了 91.4%。剩余授权约 44 亿美元,而全年每股收益指引本身就假设以 10 亿美元回购。增长放缓的年份把现金主要投向回购,是这份公告里容易被略过的一处。
资产负债表没被拖坏:无未偿借款,存货 8.608 亿美元、同比增 3.0%,低于收入。
HOKA 从双位数换到个位数、直营同店降 6.4%:把量让给批发守住全价
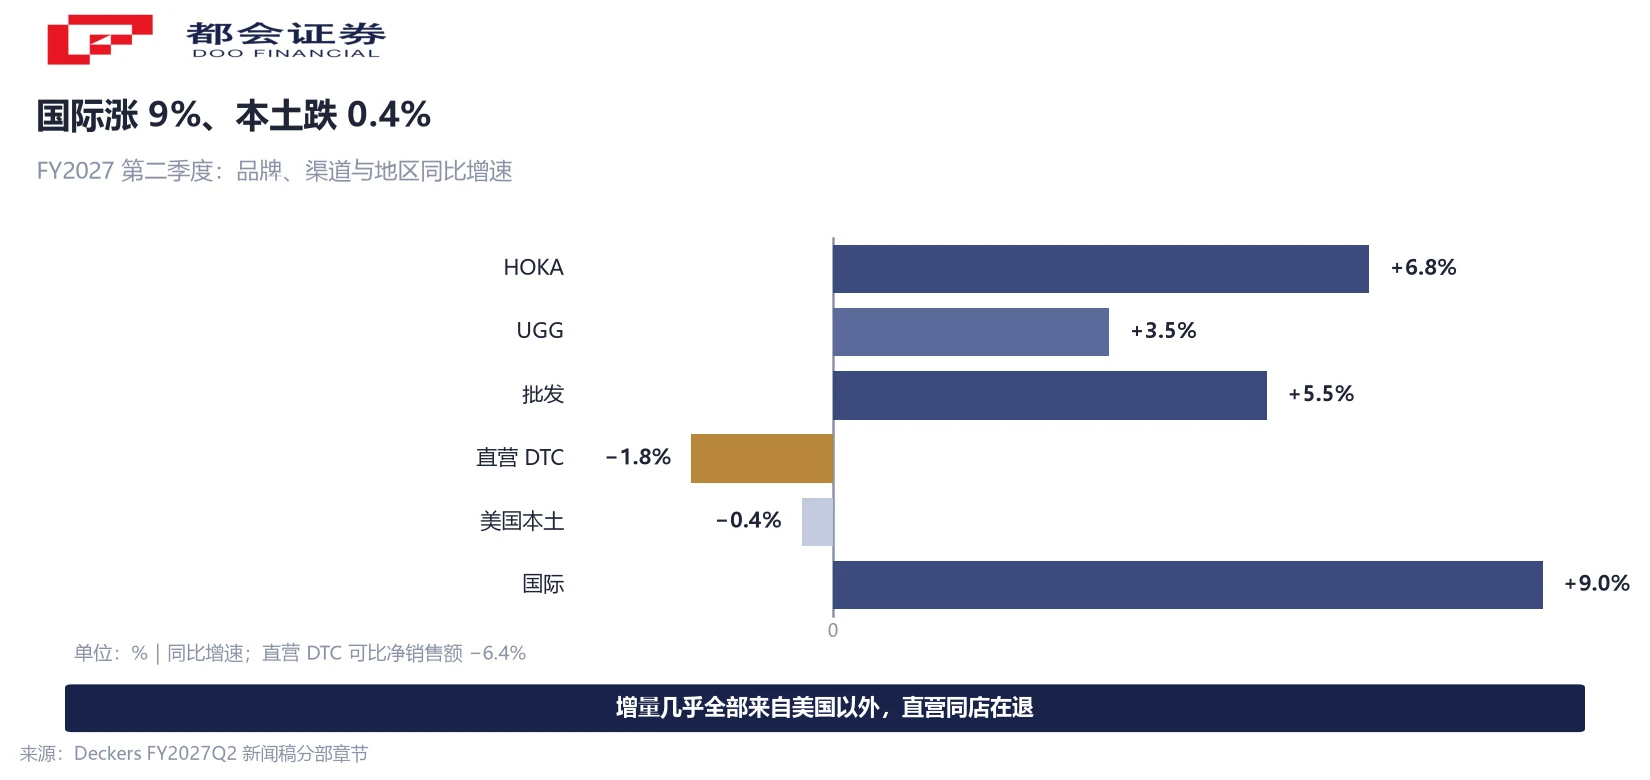
两个品牌的斜率都在下移。HOKA 单季 6.772 亿美元、同比增 6.8%,占集团 45.7%;UGG 7.864 亿美元、同比增 3.5%,占 53.1%。其他品牌 1,700 万美元、同比降 54.3%,含 Koolaburra 独立运营终止,占比只剩 1.1%。全年指引的措辞变化比单季数字更值得看:HOKA 从「低双位数百分比」下调到「高个位数百分比」,UGG 从「中个位数百分比」下调到「低个位数百分比」。公司用区间词表述,不换算成具体百分比。两个品牌都还在增,下调的是全年斜率。
渠道这一层是一次明确的取舍。批发 10.93 亿美元、同比增 5.5%;直营 3.875 亿美元、同比降 1.8%,可比净销售额降 6.4%。管理层说消费者更谨慎、在找折扣,但公司不跟随降价。把量让给批发、守住全价,短期换来毛利率,代价是自营同店在退。
地区差补完这件事。美国本土 8.358 亿美元、同比降 0.4%;国际 6.447 亿美元、同比增 9.0%,占比从 41.3% 升到 43.5%,增量几乎全部来自美国以外。媒体口径称 HOKA 两年前约增 24%、上一财年约增 16%、本季 6.8%,这条轨迹属媒体整理。
往后看三个数:全年营业利润率 23%、回购 10 亿、退款不再计入
第一个数是全年营业利润率指引的约 23%,比单季 26.3% 低 3.3 个百分点,与两个品牌全年增速换挡是同一件事的两个表述。
第二个数是回购。指引假设以 10 亿美元回购股份,上半年已用掉 6.375 亿美元,剩余授权约 44 亿美元。股数继续下降会把每股口径继续往上托,但托的是分母,不是利润;看净利增速与每股增速的差,就能判断这一季有多少来自回购。
第三个数是关税退款会不会再来。公司已明确指引不假设后续继续收到退款,累计 8,790 万美元净退款与 470 万美元利息已经全部计入。全年毛利率指引约 58.5% 里含约 150 个基点,剔掉是 57.0%。若下一季再收到退款,属增量;若没有,毛利率要按 57.0% 这条线去对。
市场当天的反应是收盘 79.07 美元、跌 10.01%,成交量为 20 日均量的 3.77 倍。单季利润与含退款的每股收益都超了预期,被交易的却是全年增速指引与直营同店——这两件事的持续性都比一笔退款长。本文只并列事实,不评股价高低。
常见问题
能,前提是中间有一笔非经营性收益。全年营收指引中值从 58.85 亿美元降到 57.125 亿美元,砍 1.725 亿美元;每股收益指引中值从 7.425 美元升到 7.875 美元,加 0.45 美元。而公司脚注写明新指引含约 0.52 美元的关税净退款税后收益,剔掉后可比口径是 7.355 美元,比原中值低 0.07 美元。两个方向可以统一成一句:营收降 2.9%、可比每股收益降 0.9%。
两个不同的统计区间。0.28 美元是第二季度单季收到的 4,600 万美元净退款加 300 万美元利息,税后折算;0.52 美元是截至 10 月 8 日累计收到的 8,790 万美元净退款加 470 万美元利息,税后折算。累计数包含单季数,但不能把两个直接相加,因为区间重叠。
约 310 个基点。公司披露退款对毛利率与营业利润率的净贡献均约 310 个基点,剔掉后单季毛利率是 57.4%,对上年同期的 56.2% 只升 1.2 个百分点,而不是报表上的 4.3 个百分点。全年口径的退款贡献约 150 个基点,剔掉后全年毛利率指引约 57.0%。
因为分母变小了。摊薄加权平均股数从 1.47652 亿股降到 1.353 亿股,减 8.4%,来自上半年 6.375 亿美元的股份回购。1.168 除以 0.916 约等于 1.275,与 27% 吻合。这一部分来自股本减少,与单位盈利能力无关,看净利增速与每股增速的差就能量化。
拆两段。规模段是营收增量 4,971 万美元乘以上年毛利率 56.2%,得 2,793 万美元;毛利率段是本年营收 14.806 亿美元乘以毛利率上升的 4.28 个百分点,得 6,337 万美元。两段相加 9,130 万美元,与披露的 9,129 万美元相差 1 万美元,属四舍五入。毛利率段里 4,600 万美元是关税退款,占 72.6%。
两个原因叠在一起。一是关税退款直接把销货成本压低了 4,600 万美元;二是公司选择不跟随行业折扣,把销量让给批发渠道——批发同比增 5.5%,直营同比降 1.8%。守住全价保住了单位毛利,代价是自营渠道的同店在退。这是一次主动的取舍,剔掉退款后毛利率的净改善只有 1.2 个百分点。
说明管理层自己预期下半年盈利能力要下一个台阶。这个 23% 可以用指引内部数据自检:毛利率约 58.5% 减销售、一般及行政费用占比约 35.5%,正好等于约 23%,三个数出自同一套模型。单季实际是 60.5% 减 34.2% 等于 26.3%,落差就是下半年要面对的部分。
三处。关税净退款 8,790 万美元与利息 470 万美元,公司明确指引不假设后续继续收到;第二季度的其他收入净额比上季度少了 184 万美元,属波动项;股份回购带来的股数下降会持续托高每股口径,但它改变的是分母。把这三项与经营口径分开,才能判断收入与利润的方向。
口径说明:① 单季与上半年收入、毛利、费用、营业利润、净利润、每股收益、股数、分部与资产负债科目均为公司披露数;② 毛利率段与规模段拆分、三层利润桥、剔除退款后的可比口径、指引中值为本刊按披露数计算;③ 「低双位数」「高个位数」「低个位数」「中个位数」为公司原文区间表述,未换算为具体百分比;④ HOKA 历史增速属媒体整理口径;⑤ 收盘价与跌幅为媒体转述。




