
 简体中文
 English

为什么财报很好,股票却可能下跌?博通超预期,盘后跌了 6%
机制一:交易的是「差」,不是「值」
业绩增长 86% 是绝对的好。但如果市场原本预期增长 90%,那 86% 就是不及预期;反过来,一家公司只增长 5%,而市场原本预期零增长,股价照样可能大涨。
先看这次的三项超预期,以及那个被市场抓住的缺口。博通第三财季营收 295.91 亿美元、AI 半导体收入 167 亿美元、调整后每股收益 3.32 美元,三项均高于一致预期;但第四财季的营收指引约 348 亿美元,低于分析师一致预期的 350.3 亿——差约 2.3 亿,不到 1%。就是这不到 1% 的缺口,成了卖出的理由。
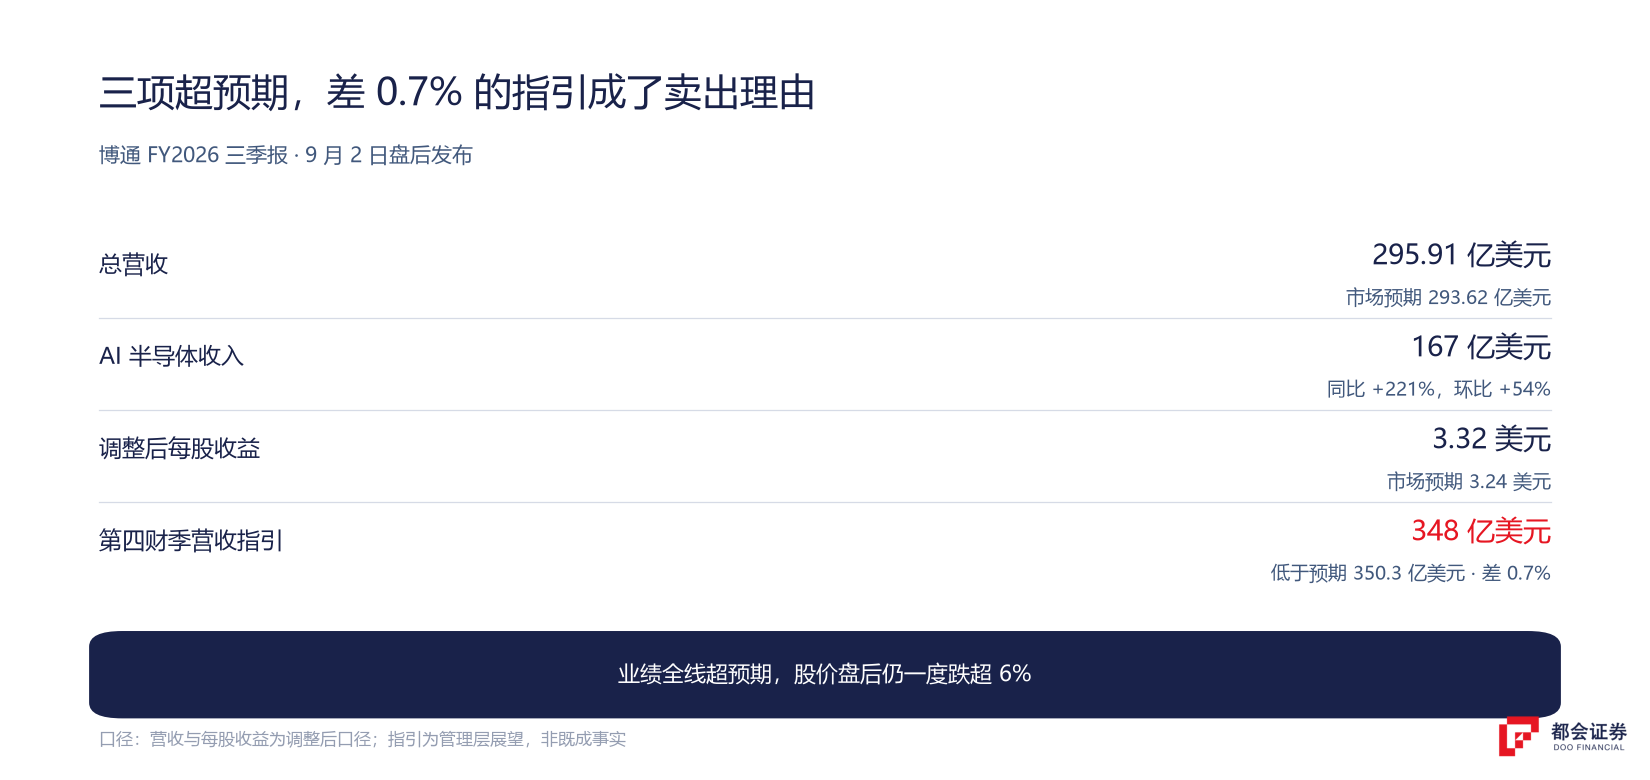
值得注意的是,这份被判为「不及预期」的指引,本身意味着同比增长 93%——一家公司指引下季度收入接近翻倍,市场却因为少了两亿卖出。这不是市场不理性,是定价基准本来就不在「绝对值」上。
还有一个容易被忽略的细节。博通当天在常规交易时段还小幅收跌 0.66%,盘后财报后一度跌超 6%(不同行情终端因快照时点不同,录得 3.6% 到 6% 不等);随后在财报电话会议期间又一度转涨,但到 9 月 3 日收盘,股价仍跌 2.74% 至 357.16 美元。这个来回说明:长期故事可以短暂扭转情绪,改不了当期指引差了 0.7% 这个事实。想要看这份财报本身的细节——0.7% 的缺口出在哪里、六家客户与 1150 亿美元目标的关系——可以参考博通这份三季报的专稿。
机制二:市场还会看「二阶」
比预期差更深一层的,是变化率的变化。
用增速做例子:一家公司的收入同比增 40%,听起来很好;但如果上一季同比增 60%,市场会解读为「增速在放缓」。同样的 40%,在加速的语境里是利好,在减速的语境里是利空。
博通这次就是标准的例子。把管理层给出的 AI 半导体收入按季度排开:第一财季 84 亿美元、第二财季 108 亿、第三财季 167 亿、第四财季指引 217 亿。绝对值一路在上台阶,但环比增速是 29%、54%、30%——上一季还有 54%,下一季指引只剩 30%。
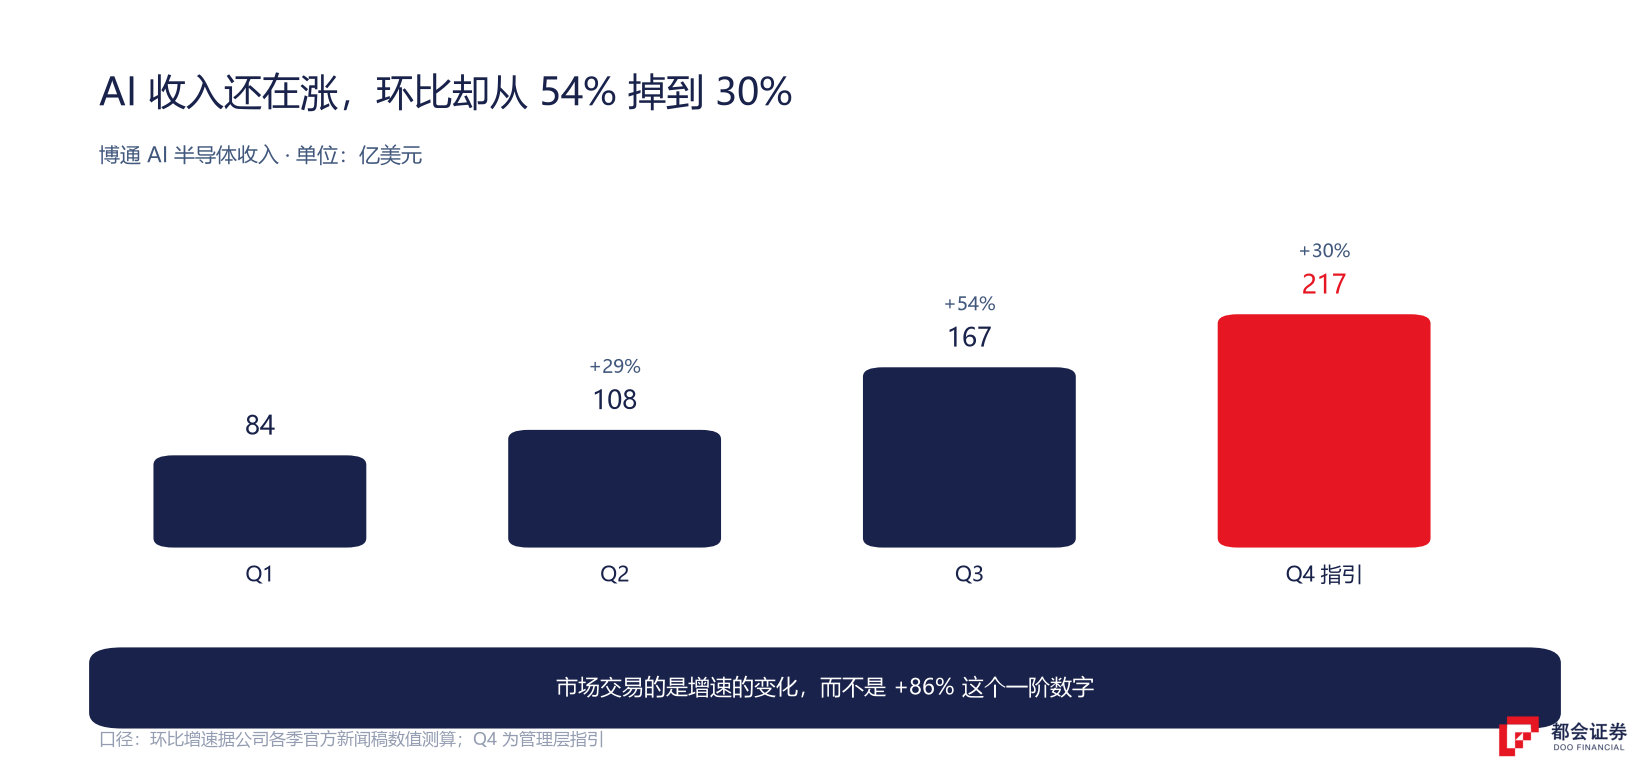
增长不是等差数列。用固定斜率外推的模型,会在 30% 这一格上被打破。
这也是「业绩很好为什么还跌」最常见的答案:你在看同比,市场在看环比的趋势。
机制三:「预期」从哪里来
既然股价交易的是预期差,「预期」是怎么形成的就变得很关键。它主要来自三个地方。
公司自己的指引。上一季度管理层给出的收入与利润预测,是最直接的参照。这一项如果被实际值大幅超出,通常是加分项。
分析师一致预期。多家机构分析师的预测汇总成的平均数。它是「及格线」——低于它就算不及预期,哪怕增速本身很高。博通这次的 350.3 亿就是这个数。
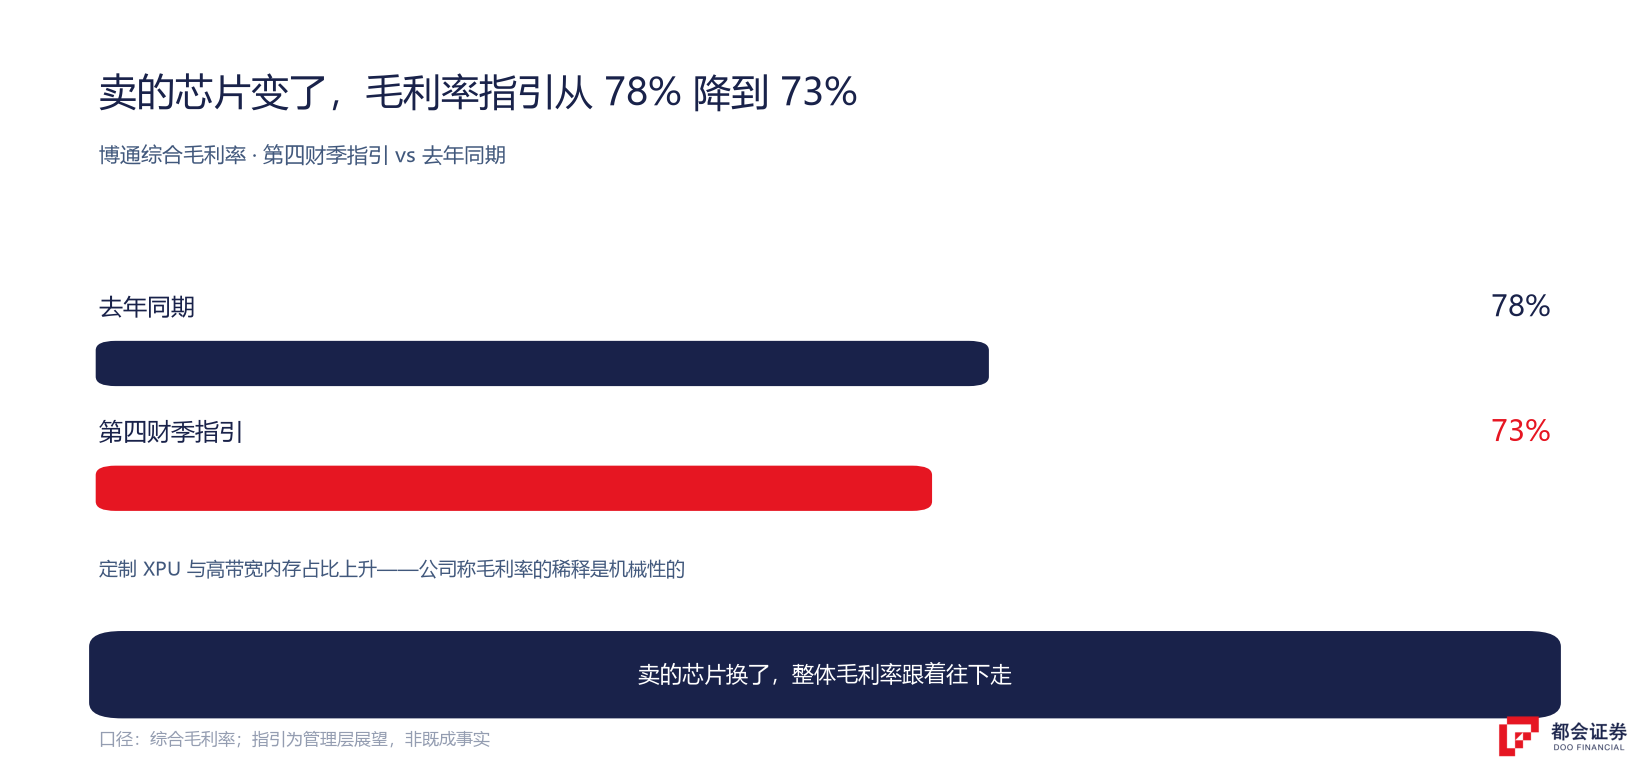
市场共识里的隐含期待。这一层不写在任何表格里,但影响往往最大。这次它落在两个地方:一是毛利率。市场原本期待利润率指引能走平甚至扩张,而博通给出的第四财季综合毛利率指引约 73%,低于去年同期的 78%,第三财季的毛利率也已经环比下降约 2.1 个百分点。管理层解释,定制 XPU 与高带宽内存的占比上升,对毛利率的稀释是机械性的。
二是长期路径与当期指引的拉扯。博通在电话会上其实给了很远的路径——把 2026 财年 AI 收入指引从 560 亿上调到 580 亿,2027 财年约 1150 亿,2028 财年约 2300 亿,并称已锁定的供应对应未来两年约 3500 亿美元的 AI 半导体交付。股价因此在电话会期间反弹。但长期路径是未来的事,当期的 348 亿与 350.3 亿之间的差距,仍然要在这份财报里结账。
预期一旦形成,就变成一个会移动的基准:业绩好不够,好过预期才够;好过预期也不够,还得让市场相信后面能更好。
同一份「超预期」,结果可以完全相反
把三种情形并排看,规律就清楚了。
业绩超预期,但指引没超(博通)——跌。三项指标都超,但下一季指引差 2.3 亿,加上毛利率指引环比走低,成为卖出理由。
业绩超预期,且指引大幅上修(戴尔)——涨 15.8%。戴尔的财报在 9 月 1 日盘后发布,营收同比增 58%,同时把全年营收指引上调 250 亿美元至 1920 亿,双管齐下,次日股价大涨。这也是一份被 DRAM 卡住交付的财报,但市场买的是它给出的未来可见性。
业绩全面超预期,且此前预期已被压低(甲骨文)——盘后涨约 7%。甲骨文 9 月 10 日盘后公布第一财季业绩,云基础设施(OCI)收入同比增 121%、剩余履约义务(RPO)达 6640 亿美元,全面超预期;但值得对照的是,它正股在财报当天是跌 5.38% 收盘的,年内累计跌幅约 22%,说明财报前市场期待已经很低,超预期才有那么大反弹空间。这条「订单簿与账单」的线索,在甲骨文那份财报的解读里有更完整的展开。
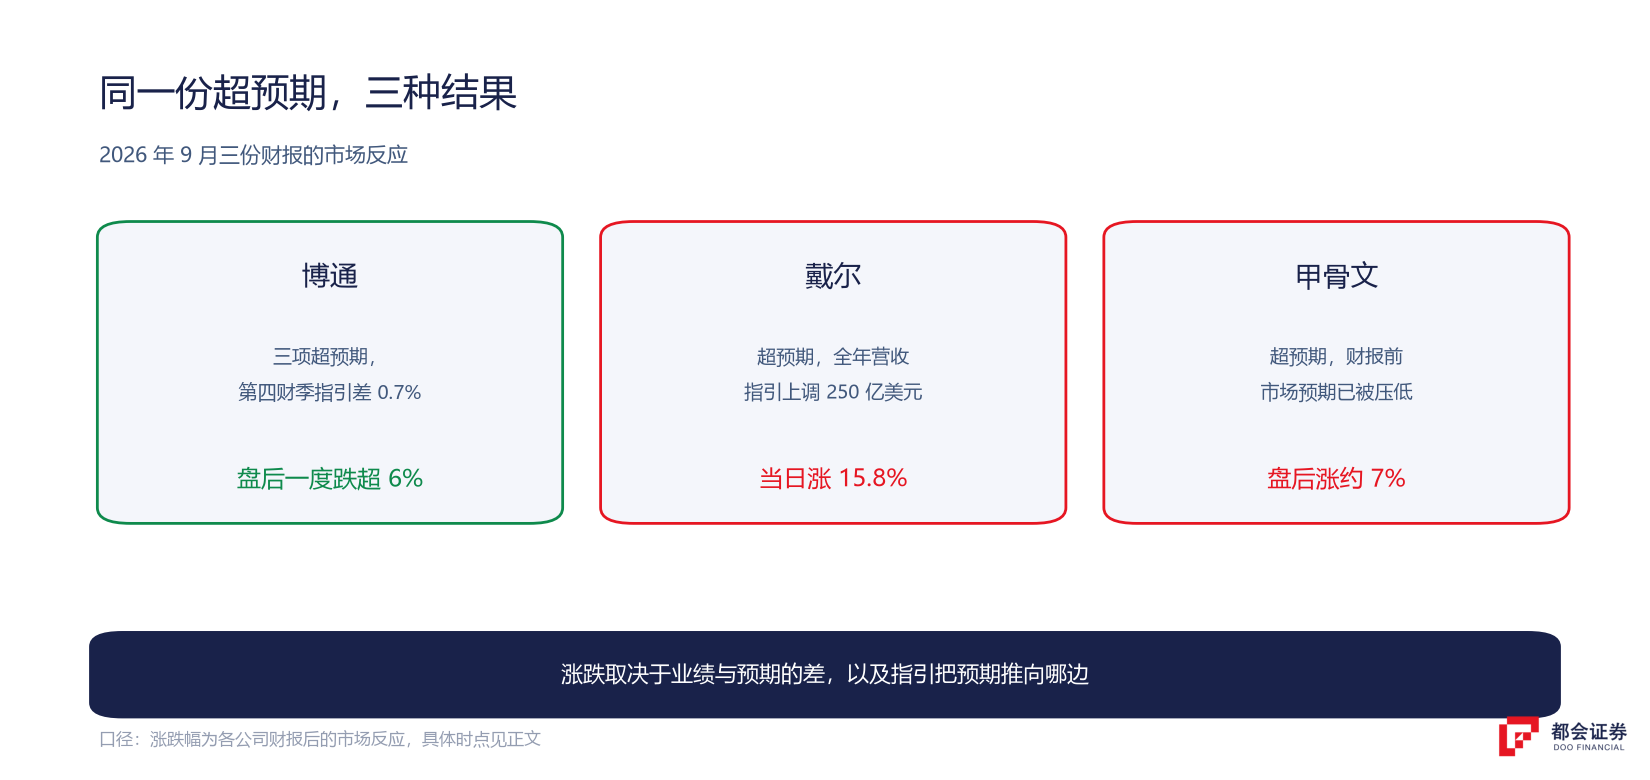
三个案例指向同一件事:涨跌取决于「业绩与预期的差」以及「指引把预期推向哪个方向」,与业绩的绝对好坏是两回事。
预期是会移动的基准
还有一层机制容易被忽略:预期会追着股价走。
博通股价在财报公布前,已较 6 月初的收盘高点(6 月 2 日 480.80 美元)累计回调约 24%,财报前一个交易日收在 367.24 美元。也就是说,市场在财报前已经调低了期待。
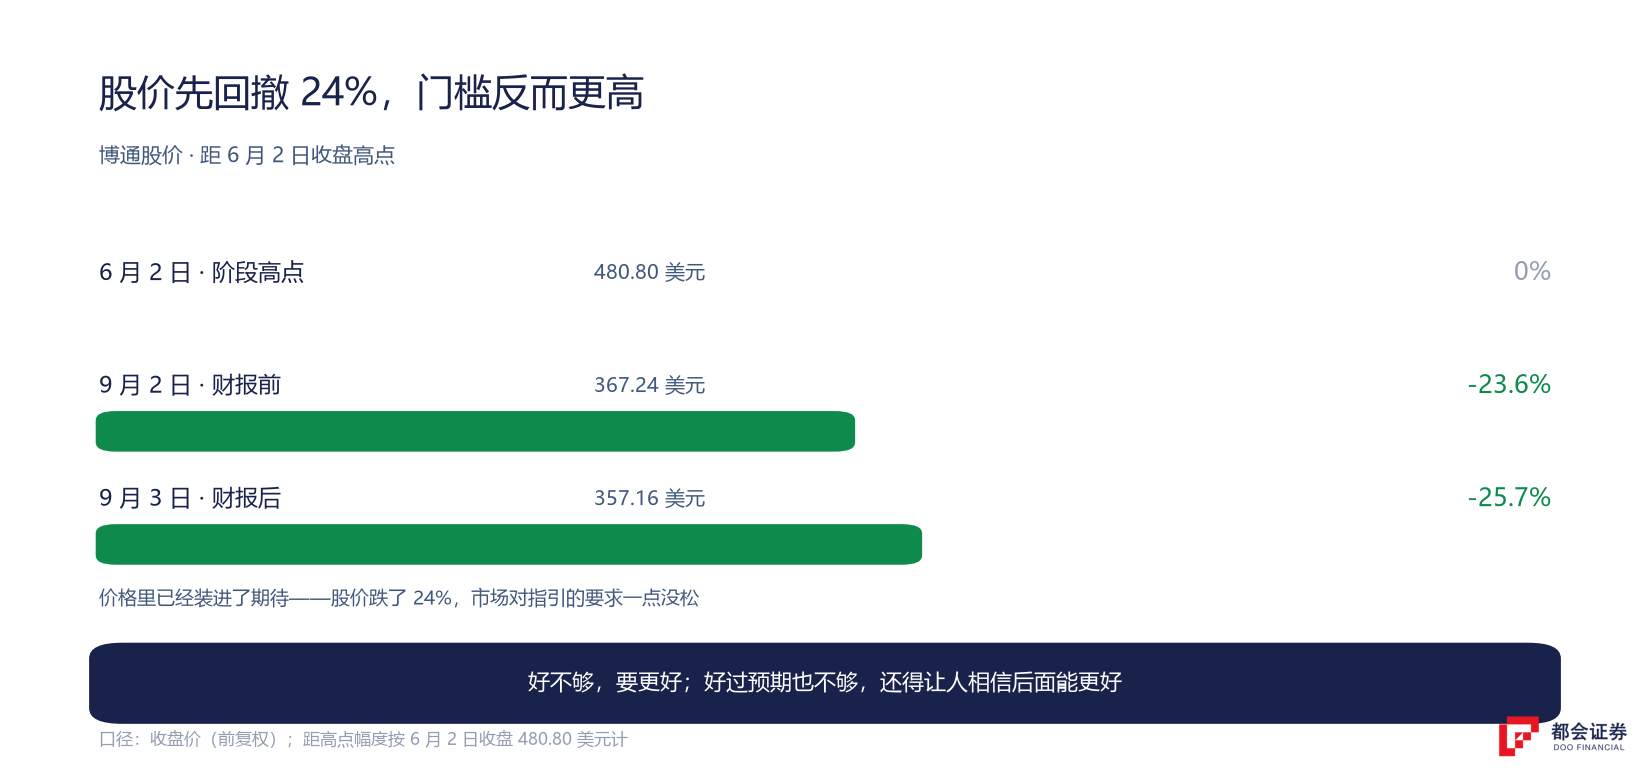
即便如此,指引差两亿多仍然成为卖出理由——说明对已经涨了很多、期待很高的公司,门槛本身已经被抬高了。反过来说,当股价已经反映了很高的期待时,财报只需要「不够惊艳」就足以引发抛售。这是这类标的的固有脆弱性,跟公司经营好坏是两件事。
看财报时该问的四个问题
把上面三个机制收成一套可以直接用的问法。
是跟公司自己的指引比,还是跟分析师一致预期比?两者经常不一致,判断「超预期」必须先明确基准。
营收、利润,还是利润率、现金流?博通这次营收和 AI 收入都超预期,但毛利率指引环比走低,市场看的就是后者。
同比增速是加速、匀速还是减速?环比的方向,往往比同比数字更能解释股价反应。
上调、维持还是不及?戴尔和博通的分野主要在这一条。
现在可以做的三件事
下次看到「业绩超预期股价却跌」,先去核对这两个数字。多数时候答案就在它们的差里,而不是「市场不理性」。
同比高增长可能掩盖环比正在减速;对成长股来说,后者常常是更早的信号。
一只股票涨了很多之后,「好」的门槛就已经被抬高了——价格里已经装进了期待。看财报的基本功,可以参考研究一家美股公司该从哪里入手。
常见问题
因为股价定价的是「业绩与预期的差」,不是业绩的绝对水平。如果市场原本期待更高,或者公司的下一季指引低于一致预期,即便当期数字很好看,也可能被卖出。博通这次三项指标都超预期,但第四财季营收指引比一致预期低 0.7%,加上毛利率指引环比走低,成为抛售的理由。本文不构成投资建议。
预期差是实际公布值与市场预期之间的差额。基准通常有两个:公司上一季自己给出的指引,以及多家分析师预测的汇总(一致预期,常见来源如 LSEG、FactSet、彭博)。普通投资者最容易查到的,是各财经门户在财报前汇总的「市场预期营收/每股收益」,以及公司财报里给出的下一季指引。两者经常不一致,判断「超预期」前要先明确比的是哪一个。
取决于你要判断什么。同比消除了季节因素,适合看绝对增长水平;环比更能反映最近一个季度的变化方向。对成长股来说,市场往往更在意环比的趋势——同比增速可能还很高,但环比已经开始放缓,这通常更早被定价。博通这次的例子是:AI 半导体收入同比 +221%,环比却从 54% 降到指引的 30%。
分两层看。当期经营层面很扎实:营收 295.91 亿美元(同比 +86%)、AI 半导体收入 167 亿美元(同比 +221%)、调整后每股收益 3.32 美元,三项均超预期,自由现金流 137 亿美元。前瞻层面则出现分歧:第四财季毛利率指引约 73%、低于去年同期的 78%,非 AI 半导体业务基本原地踏步,而市场对它的期待已经被股价抬高。这解释了为什么好数据换来的是一根阴线。
关键在「财报前的预期水位」。甲骨文在财报前股价已从年内高点大幅回落、年内跌幅约 22%,市场期待很低,超预期带来的是向上修复(盘后涨约 7%)。博通则在 6 月刚创下阶段高点、财报前只是从高位回调约 24%,估值与期待都不低,这时「好」的门槛也就更高——指引差 0.7% 便足以触发卖出。同一句「超预期」,落在不同的预期水位上,结果可以完全相反。
口径说明:① 营收与每股收益为调整后(non-GAAP)口径;② 财年为公司财年,各公司起止不同;③ 指引为管理层展望,非既成事实;④ 行情按美东交易日收盘计,盘后波动因终端快照时点不同会有差异;⑤ AI 收入环比增速据公司各季官方新闻稿数值测算。


