
 简体中文
 English

阿里分拆平头哥赴港:56 万片芯片已交付,这本账还没摊开
2026 年 11 月 10 日晚,阿里巴巴(9988.HK / BABA.US)在港交所披露:已按上市规则第 15 项应用指引(PN15)提交建议分拆全资子公司平头哥(上海)技术股份有限公司于港交所主板独立上市的建议,港交所已确认公司可进行此次分拆。平头哥已于 9 月 11 日以保密形式递交 A1 表格,拟以 H 股在主板上市及买卖。
公告写明三件未定的事:发售规模、发售架构、阿里巴巴持股比例的调整幅度。经营数字只给了一个——截至 4 月,真武系列 AI 芯片累计出货 56 万片。而在此前的季度(截至 6 月 30 日),阿里巴巴已把云智能集团与平头哥重组为「AI 云与算力服务」分部,平头哥的单体收入不再单独披露。
这篇拆三件事:程序走到哪一步、56 万片该配什么分母、分拆会不会让阿里的利润多出一分钱。
公告说清了五件事,数字只给了一个
把公告拆开,能确认的有五项。一是按上市规则第 15 项应用指引(PN15,即分拆上市的专门规则)提交。二是港交所已确认可进行此次分拆,这一步是程序前提,不等于批准上市。三是平头哥已于 2026 年 9 月 11 日走保密形式。四是拟通过全球发售 H 股进行,含中国香港公开发售与机构配售。五是上市完成后,平头哥预期仍为阿里巴巴的子公司。
未定的同样有三项:发售规模、发售架构、持股比例的调整幅度;募资额、上市后持股比例与时间表均未披露。
唯一披露的经营数字是 56 万片。整份公告没有出现平头哥的收入、毛利率、净利润,也没有估值区间。公告列的四条理由都是关于未来的判断,没有附任何财务数据支撑。
递表在 9 月 11 日、公告在 11 月 10 日:中间那两个月的空档
公告日和递表日隔了两个月,原因写在公告里:「以保密形式」。按港交所的保密递交安排,申请人在通过聆讯之前可以不公开招股文件。所以递表这件事,要到两个月后才被市场知道——在此之前,公开渠道查得到递交这个动作,查不到文件内容。
准备早就开始。平头哥 2018 年成立,由收购来的中天微系统与达摩院芯片团队整合而成;此后陆续推出 AI 推理芯片含光 800、5 纳米服务器 CPU 倚天 710、SSD 主控镇岳 510。真武系列从 810E 走到M890、V900,下一代计划 2027 年一季度上市。
这次公告确认的是「获准可以分」,往后还隔着聆讯、招股、定价与挂牌。
56 万片没有年份分母,26.5 万张有
56 万片这个数缺三样东西:没有年份分母,没有金额分母,也没有客户分母。它回答「这个系列历史上交付过多少」,不回答「一年卖多少」「卖了多少钱」。
作为对照,同一个市场有一个带完整分母的数。IDC 的《2025 年度中国云端 AI 加速器市场报告》里,2025 年中国 AI 加速卡总出货约 400 万张,国产厂商交付 165 万张、份额首次突破 41%,英伟达约 220 万张、份额 55%(上年约 70%)。国产阵营内部,平头哥以 26.5 万张排在华为之后。
两个数放在一起,最容易犯的错是相减。56 万片减 26.5 万张等于 29.5 万片,但这个差额只能读作「上年及更早累计的数字,加上之后到 4 月的数字」,不能当作任何一个单一时段——两个数的统计口径不同:一个是「真武系列」的产品累计,一个是「中国云端 AI 加速器」的市场年度出货。
| 数字 | 口径 | 时段 | 分母 | 回答什么 |
|---|---|---|---|---|
| 56 万片 | 真武系列 AI 芯片累计出货 | 截至 4 月 | 无年份、无金额 | 这个系列历史上交付过多少 |
| 26.5 万张 | 中国云端 AI 加速器市场出货(IDC) | 2025 单一年度 | 全市场 400 万张、国产 165 万张 | 这一年在这个市场里占多少 |
| 484.37 亿元 | 「AI 云与算力服务」分部收入 | 截至 6 月 30 日止季度 | 含云业务、非平头哥单体 | 这个分部一季做了多少生意 |
以上三项分别来自公司公告、IDC 报告与公司季度业绩,口径不同,不可相加或相减。
「国产第二」是国产口径的排位,放进全市场是 6.6%
「国产第二」这个排位,成立的范围是国产阵营。放到全市场,26.5 万张对 400 万张,是 6.6%。排在前面的英伟达是 220 万张,是它的 8.3 倍;国产第一的华为是 81.2 万张,是它的 3.1 倍,在国产 165 万张里占 49.2%。昆仑芯与寒武纪各约 11.6 万张,国产口径各约 7%、全市场各约 2.9%。
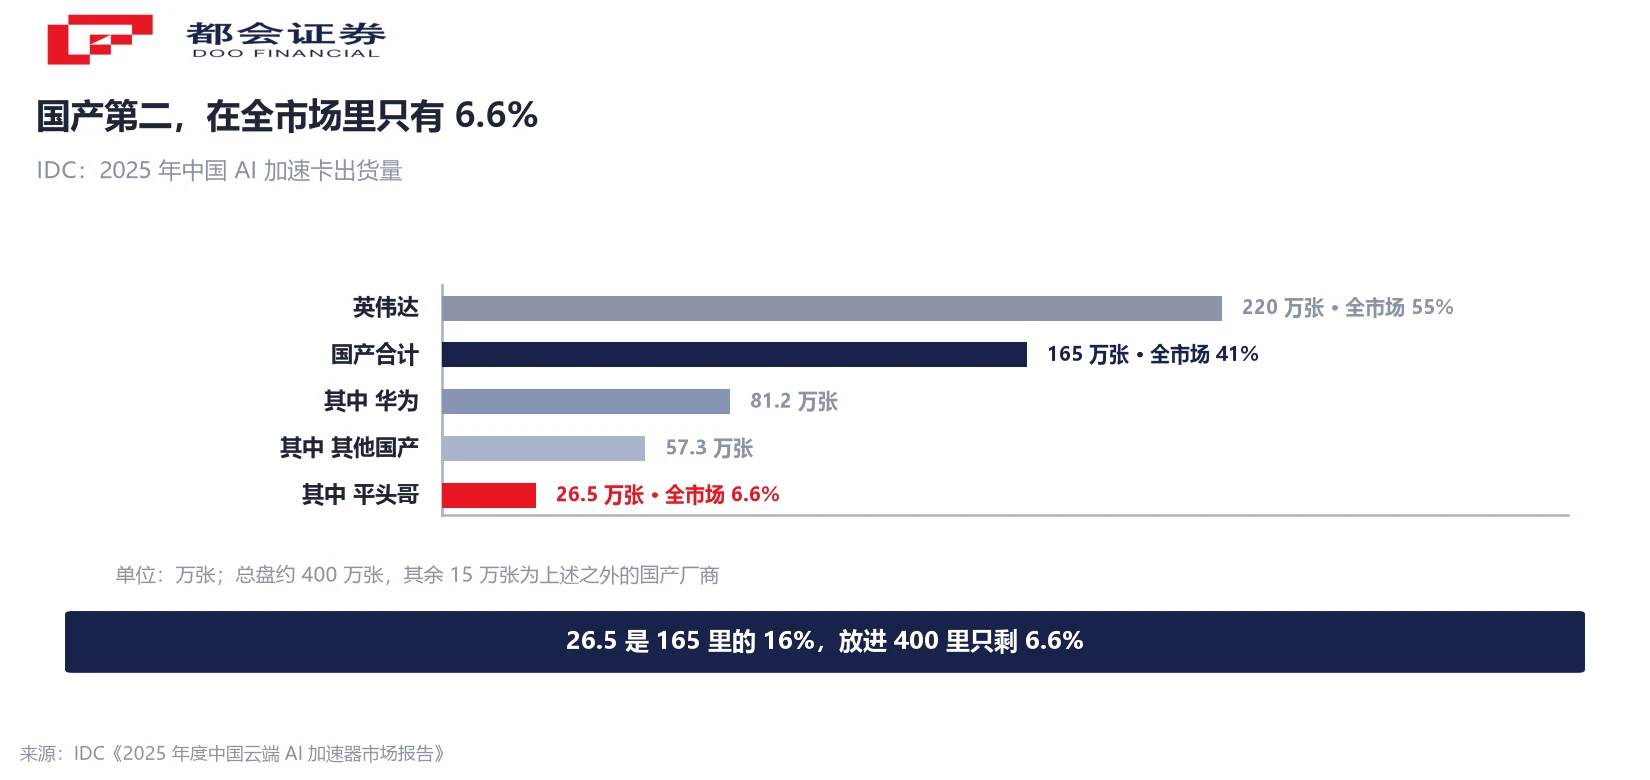
限定一句:份额是「出货量」口径,按张数统计,与「收入」口径不是一回事——张数与金额之间隔着单价,而产品线在一年里换了三代。
这本账已被并进「AI 云与算力服务」,单季 484.37 亿含云
这个季度,阿里巴巴做了一次组织重组:云智能集团与平头哥整合为「AI 云与算力服务」;AI 模型实验室、千问 2C 事业部与千问办公整合为「AI 实验室与应用」。两个分部从此各自有收入、成本与利润。
当季「AI 云与算力服务」收入 484.37 亿元、同比增长 45%,增速为近 22 个季度新高;经调整 EBITA 56.28 亿元、同比增长 133%,按 56.28 除以 484.37 算,利润率约 11.6%。对照之下,「AI 实验室与应用」收入 33.38 亿元、同比增长 16%,经调整 EBITA 亏损 138.61 亿元。
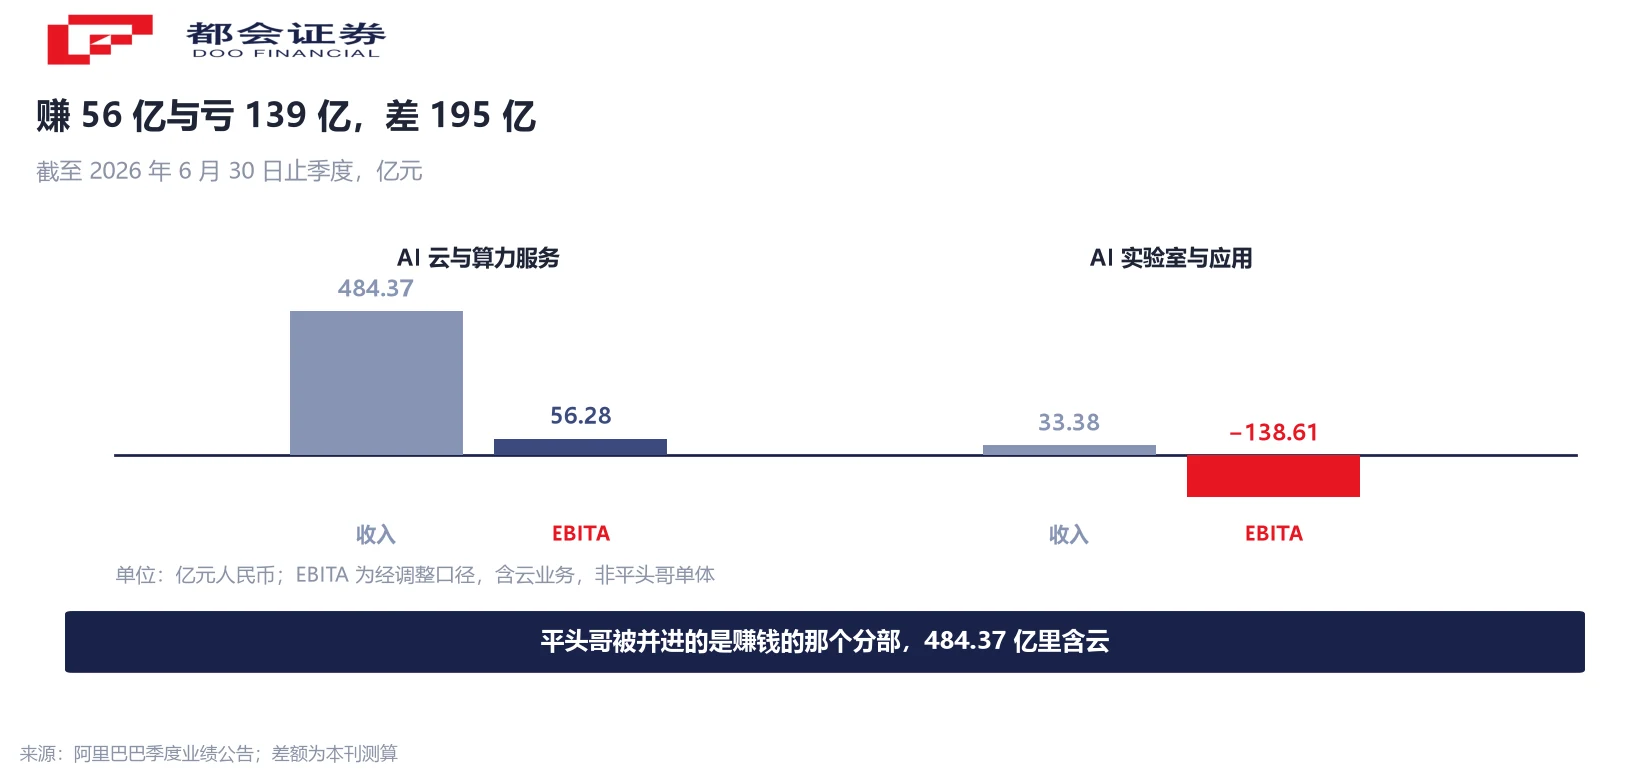
关键在于这两句话怎么接上。公告说分拆有助于「市场更清晰地定价阿里巴巴核心业务价值」,而支撑这个定价的单体账,恰恰是从这一季起不再单独披露的——484.37 亿元里有云业务,56.28 亿元里也有云业务。今天能读到的「清晰」只到分部这一层,再往下切要等招股书。
分拆不等于卖资产:不确认收益,也不失去控制
分拆最常见的误读,是把它当成卖资产。卖出意味着失去控制权,报表上终止确认该子公司的资产负债、确认处置损益,此后收入不再并表。分拆上市之后阿里仍是控股股东、平头哥仍是子公司:不确认处置收益,不按公允价值重估,合并收入仍然全额并表。
变的是净利润的分界线。假设平头哥某年净利润为 100 元,阿里持股 100% 时全部计入归母净利润;若上市后持股降到 80%,则 80 元进归母、20 元进少数股东损益。合并净利润总额不变,归母那一份变了。
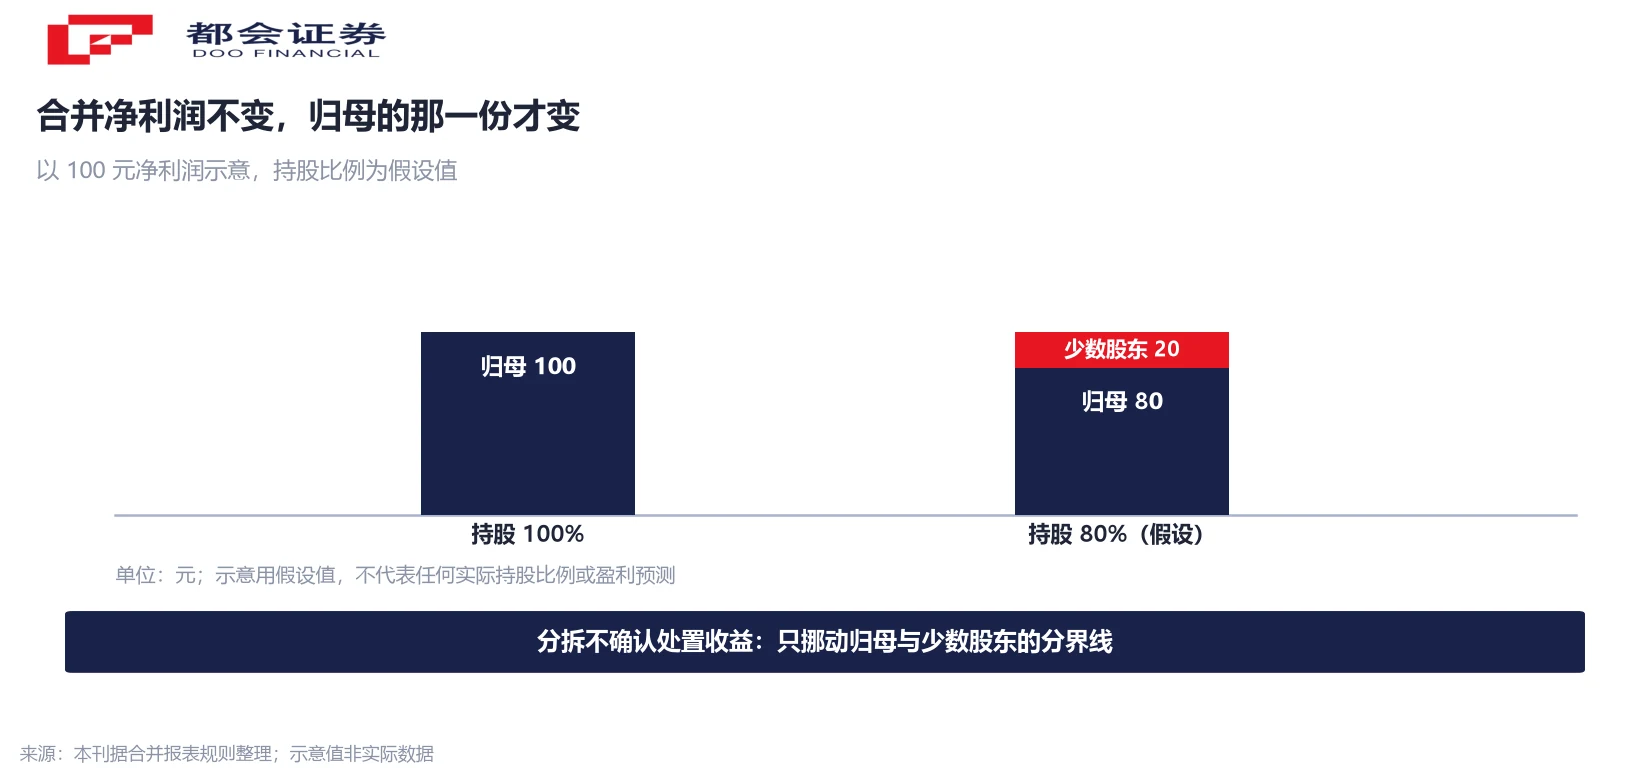
推下去会得到一个反直觉的结论:分拆一个亏损业务,归母净利润反而改善——亏损中属于少数股东的部分被切了出去;分拆一个盈利业务,归母净利润被摊薄。同一个动作,方向取决于这块业务赚不赚钱。
而平头哥赚不赚钱,今天没有公开数据。所以「这次分拆对阿里巴巴每股收益是增厚还是摊薄」在招股书摊开之前没有答案。补一个细节:新股发在平头哥这一层,阿里巴巴自己的总股本不变,变化只发生在「归母净利润 ÷ 阿里总股本」这个式子的前半段。
港股与科创板:同一条产业链上的两个定价场所
平头哥选的是港交所主板 H 股。把同一批国产算力公司的上市地点排一遍,能看出两个场所的差别。
港交所这边:壁仞科技(06082.HK)1 月 2 日上市,募资 55.83 亿港元,首日收盘涨 75.82%;天数智芯(09903.HK)2026 年 1 月 8 日上市,发行价 144.60 港元、募资约 36.77 亿港元,首日收盘涨 8.44%。两家同月上市、同属 GPGPU,首日收盘涨幅相差 8.7 倍。
科创板这边:摩尔线程与沐曦股份在 2025 年年底先后上市;燧原科技(688801.SH)9 月上市,发行价 142.18 元、募资 61.19 亿元,首日开盘较发行价高 188%,上市市值约 611.87 亿元。
这里必须标口径:港股两家是首日收盘涨幅,燧原是首日开盘涨幅,两个时点不可直接并列。即便如此,量级差别仍然清楚——科创板新股的首日开盘涨幅在三位数百分比,港股这两家的首日收盘涨幅在个位数到七成之间。
接下来看三个节点
往后有三个节点会把这本账摊开。
通过聆讯后招股文件才会公开,届时能看到报告期的收入、毛利,以及与阿里云之间关联交易的金额与定价方式。
平头哥独立上市后,「AI 云与算力服务」继续合并披露还是按上市子公司单独列示,决定读者能不能继续从阿里财报里跟踪它。
两个参数公告里都写着未定。持股比例决定归母与少数股东的分界线,发行规模决定平头哥拿到多少新钱、阿里是否同步减持。
常见问题
全资子公司平头哥(上海)技术股份有限公司,拟以 H 股在港交所主板独立上市。平头哥 2018 年 9 月成立,产品线覆盖 AI 芯片(真武系列)、Arm 服务器 CPU(倚天系列)、智能网卡与 DPU(磐脉系列)、SSD 主控(镇岳系列)。上市完成后预期仍为阿里巴巴子公司。
因为走的是保密形式递交。按港交所安排,申请人在通过聆讯前可以不公开招股文件,所以市场此前只知道有递交这个动作。
截至 2026 年 4 月真武系列 AI 芯片的累计出货量,来自公司公告。它是产品累计口径,没有年份与金额分母,不能直接算增速或收入。
按 IDC 出货量口径:2025 年中国 AI 加速卡总出货约 400 万张,国产 165 万张。国产阵营中华为 81.2 万张第一,平头哥 26.5 万张第二,昆仑芯与寒武纪各约 11.6 万张。放回全市场,平头哥约 6.6%。
不是。「AI 云与算力服务」分部由云智能集团与平头哥合并而成,收入含云业务,同期经调整 EBITA 为 56.28 亿元。平头哥单体收入没有在任何公开报表里单独列示。
不会。上市后阿里仍是控股股东、平头哥仍是子公司,控制权不变,因此不终止确认资产负债、不确认处置损益、不按公允价值重估,合并收入仍全额并表。
取决于平头哥自身的盈亏方向。分拆亏损业务,归母净利润会改善;分拆盈利业务,归母净利润会被摊薄。平头哥盈亏目前没有公开数据。
公告确认的是「港交所已确认可进行分拆」与「A1 已递交」。往后还隔着聆讯、招股、定价与挂牌,时间表、募资规模与上市后持股比例均未披露。
两个场所的投资者结构不同。港股机构占比更高、更看现金流与盈利兑现;科创板新股首日开盘涨幅普遍在三位数百分比。本文只作机制说明。
口径说明:① 招股文件为保密递交、尚未公开,平头哥收入、利润与估值均未披露,本文不作推测;② 56 万片为真武系列累计出货,26.5 万张为 IDC 单年市场出货,两者不可相减;③ 484.37 亿元与 56.28 亿元为分部口径、含云业务;④ 港股首日涨幅为收盘口径,燧原为开盘口径;⑤ 利润率与倍数为本刊测算。




