
 简体中文
 English

游族网络 56.53 亿的两笔钱:42.25 亿是买,14.28 亿走净额法
11-15 晚间,游族网络(002174)披露一份关于签署日常经营重大合同的公告:控股子公司智存合盈(深圳)于 11-12 收到 B 公司的采购订单,标的为闪存颗粒,订单金额 14.28 亿元人民币(含税),约定 11-20 完成交付。
这不是半个月里的第一份大额公告。11-03 那份写着:全资子公司上海游族信息技术与 A 公司签署《销售合同》,向 A 公司采购型号为 PRO5500(PCIe)的 GPU 产品,协议总金额 42.25 亿元(含税),分批交付,价格可能因原厂或上级供应商调整而变动。
两个数相加正好 56.53 亿元,市面上「56.53 亿元 AI 订单」的说法就是这么来的。可这两笔钱在现金流上的方向相反:42.25 亿元是买进来、要花出去的钱;14.28 亿元是卖出去、要收进来的钱。把一笔支出与一笔收入相加,算术上成立,报表上却没有一格用来装这个和。
56.53 亿是怎么加出来的:一笔支出加一笔收入
先把两份公告的原文摆平。11-03 那份是采购:向 A 公司买 GPU,42.25 亿元含税,分批交付,价格还可能调整。11-15 那份是销售:B 公司向控股子公司智存合盈下单买闪存颗粒,14.28 亿元含税,11-20 交付。一个花钱,一个收钱。
42.25 加 14.28 等于 56.53。这个加法没有错,错的是把它当成「一份合同额」。同一家公司在半个月里同时做两笔方向相反的大额交易,两笔都在公告里披露,相加之后凑出一个更醒目的数字,于是标题里就出现了「56.53 亿元订单」。
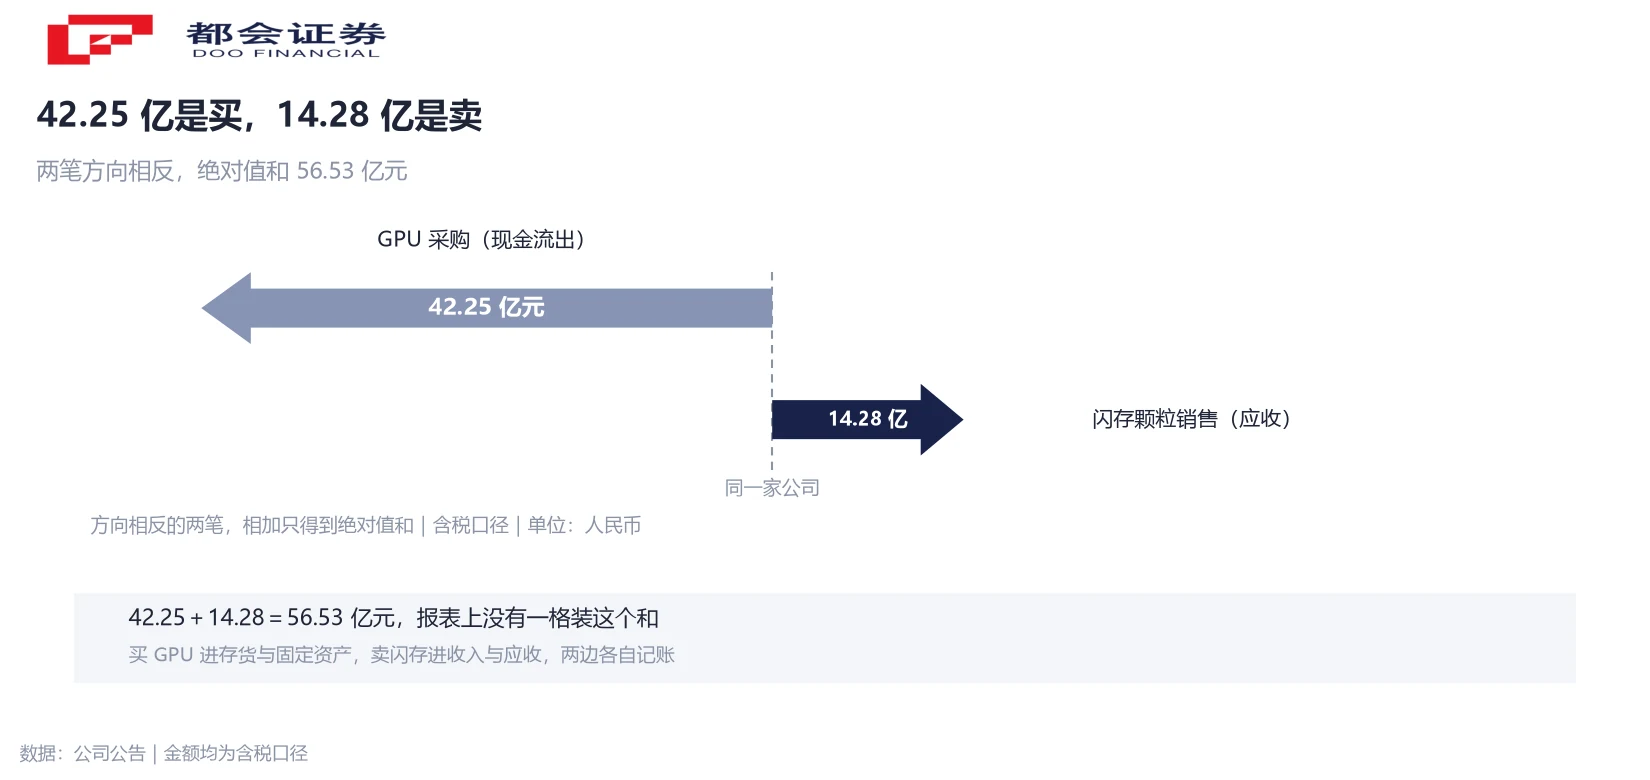
会计上,这两笔从不在一行见面。买来的 GPU 先落在存货或固定资产一侧,钱从货币资金里出去;卖出去的闪存形成应收账款或预收,收入按准则确认。资产负债表的左边与右边各自记账,没有哪一项叫「采购加销售合计」。
所以 56.53 亿元可以当一句标题,不能当财务口径。它说明这家公司在半个月里支出与收入合起来 56.53 亿元;至于车往哪走,这个数回答不了。
净额法:把「卖价」和「差价」分开记
14.28 亿元这一笔,公司自己给了口径:本合同交易所列金额为商品销售价款总额,该笔交易根据企业会计准则相关规定按净额法确认收入,预计实际确认的收入对公司当期营业收入影响非常小。这句话里有三个关键词,值得逐字拆开。
依据在《企业会计准则第 14 号——收入》第三十四条:企业应当根据其在向客户转让商品前是否拥有对该商品的控制权,判断自身是主要责任人还是代理人。能够控制该商品的,是主要责任人,按已收或应收对价总额确认收入;不能控制的,是代理人,按预期有权收取的佣金或手续费金额确认,该金额为对价总额扣除应支付给其他相关方价款后的净额。
准则还给了三个可参考的迹象:是否承担转让商品的主要责任、是否承担该商品的存货风险、是否有权自主定价。三条指向同一个问题——这批货在谁手里,跌价与积压的风险落在谁身上。
落到数字上,总额法记的是卖价,净额法记的是差价。同一笔 14.28 亿元的交易,两种口径下的营业收入可以相差一个数量级,而毛利额的差距没有那么大。少掉的那一大块,是从收入与成本两行同时消失的,不是被谁拿走了。
14.28 亿能留下多少:这道题现在算不出来
看到一个「卖 14.28 亿元」、同时「已下单采购 12.01 亿元」的组合,最顺手的算法是相减,得 2.27 亿元,记成这笔生意的进销差。这个算法在这一份公告上不成立。
12.01 亿元的口径是「截至公告披露日,已向上游分批下达合计约 12.01 亿元(含税)的采购订单」,产品已实物入库。它描述的是备货进度,不是本合同项下的全部采购成本;同一份公告紧接着写明:现有存货与本合同订单需求仍存在缺口。
缺口有多大,公告没有给数量,也没有给单价。所以这笔订单的进销差、毛利率、最终利润,在交付与结算完成之前都算不出来。能确定的只有公司自己那句话:净额法下实际确认的收入,对当期营业收入影响非常小。
「非常小」不等于零。净额法确认的正是差价那一部分,只要交易发生、公司作为代理人取得对价,就有金额进营业收入,只是与 14.28 亿元不在同一个量级。把它读成「不计入收入」,是把口径差异说成了记账取消,一字之差,结论相反。
1.19 倍只在总额法下成立:含税与不含税这道坎
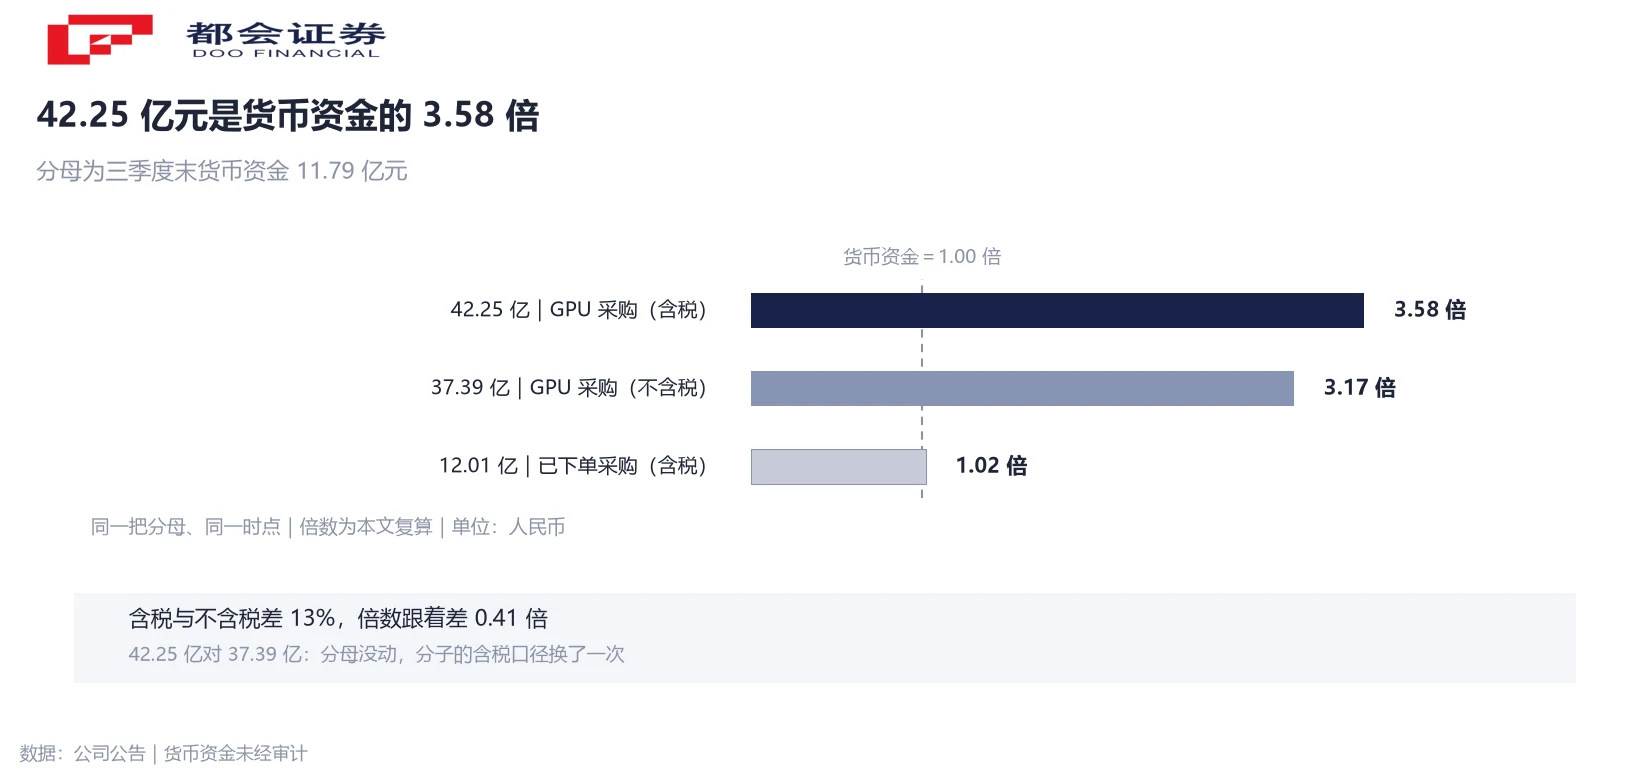
订单额与营业收入之间,中间隔着增值税。公告给的 14.28 亿元、42.25 亿元都是含税金额,而营业收入是不含税口径。按 13% 的税率折算,14.28 亿元对应不含税约 12.64 亿元,42.25 亿元对应约 37.39 亿元。
拿 12.64 亿元比前三季度营业收入 10.63 亿元,得 1.19 倍。两个数都不含税,可以比。若拿含税的 14.28 亿元去比 10.63 亿元,得 1.34 倍,分子含税、分母不含税,不能当「订单是营收的 1.34 倍」讲。
而且这个 1.19 倍只在总额法下成立。走净额法,分子换成差价,倍数就回落到「非常小」那一档。算术没变,前提换了一次,结论偏一个数量级——这正是「XX 亿订单等于多少营收」这类问题最容易翻车的地方。
42.25 亿元那一侧同样要过这道坎。37.39 亿元是前三季度营收的 3.52 倍、是 2025 年全年营业收入 14.02 亿元的 2.67 倍。但它落在采购与存货那一侧,不进营业收入。倍数一样算得对,放错报表行,读出来的意思完全不同。
3.58 倍:42.25 亿元的采购对 11.79 亿元货币资金
把两笔金额放到现金这一侧看,压力集中在一处。42.25 亿元的采购合同相当于三季度末货币资金11.79 亿元的 3.58 倍;已下达的 12.01 亿元采购订单是 1.02 倍。两个倍数共用同一把分母,口径来自公告,且未经审计。
资金来源公司写得很明确:自有资金、银行授信、金融租赁等组合方式;GPU 合同分批交付、资金可滚动使用,整体投入规模可控。公告同时列了对应风险:前期需投入大量采购资金,将产生较大财务成本,若融资成本失控或利率不利变动,可能影响当年净利润;若资金筹措不到位,存在无法按约供货、承担违约责任的情形。
现金流的方向也能对上。前三季度经营活动产生的现金流量净额为 −6.51 亿元,公司解释为收购子公司后合并其购买商品、接受劳务支付的现金所致。同期归母净利润 1.42 亿元、同比增长 85.97%,扣非归母净利润 2,717.62 万元、同比下降 33.93%;两者相差约 1.15 亿元(本文按两数相减测算),占归母净利润约 81%。
于是这条链条是三段式的:先垫钱采购、后收货入库、再按订单交付。任何一段卡住,前一段已经花出去的钱就变成存货或应收,违约金还是另一笔。公告把这条写进了风险提示,读公告时这一段不该跳过。
框架合同、订单、交付日:三份文件的约束力不一样
这笔业务在同一份公告里出现了三个时间点,各自对应的约束力并不相同。
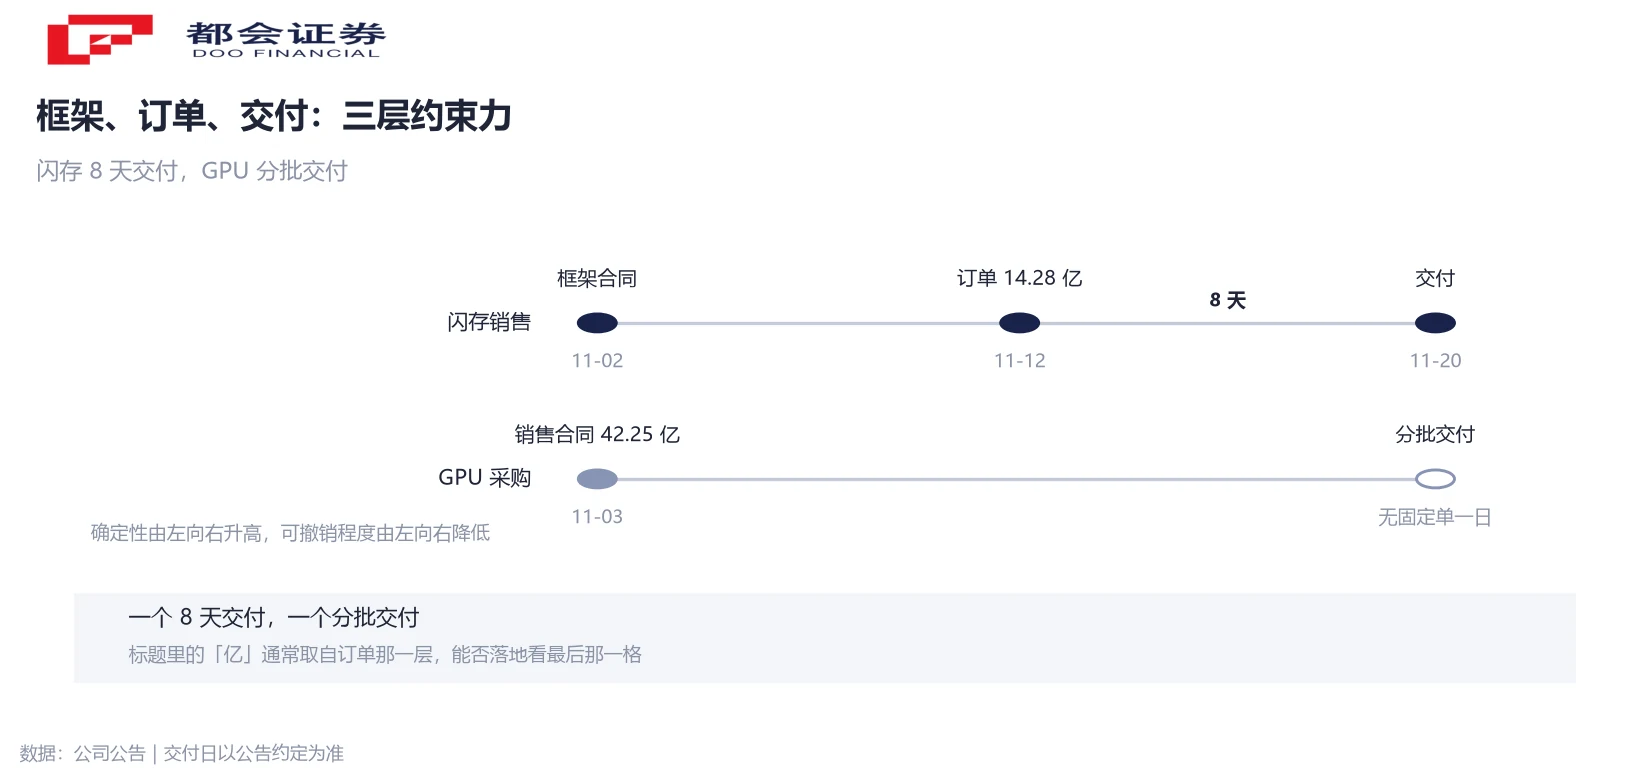
11-02 签的是《采购合同》,有效期 2 年,未约定合同金额,具体价格以采购订单为准。这一层锁定的是交易关系与授权范围——智存合盈与上游的经销资格,授权有效期到 2027-12-31。框架合同通常不承诺数量,撤销成本最低。
11-12 是 B 公司正式出具采购订单,金额 14.28 亿元含税。这一层锁定的才是这一笔的金额。11-20 是约定的交付日,从下单到交付 8 天。而 42.25 亿元的 GPU 合同写的是分批交付。两笔的节奏完全不同,用一个「大单」概括会把它们抹平。
框架、订单、交付日,三层的确定性依次升高,可撤销的程度依次降低。标题里那个「亿」,通常取自中间一层;读者关心的是最后能不能落地。
看到「XX 亿订单」先问三句
把方法抽出来是三个问题,可以用在任何一条「XX 亿订单」的新闻上。
第一问:总额法还是净额法。这一问决定这个数字会不会以同等量级出现在营业收入里。第二问:框架合同还是已生效订单。框架常常不约定金额,金额落在后续订单上,两者不能混。第三问:含税还是不含税,交货与预付款怎么安排。含税与不含税差 13%,交付节奏决定收入落在哪个报告期。
三问之后还要守一条边界:订单额与利润之间隔着一个进销差,进销差要等采购成本确定才能算。公告没给成本,就不该有毛利率,更不该有利润预测。
最后交代公司结构,避免误读。游族网络的主业仍是游戏,2026 年上半年游戏业务收入占营业收入的比重超过 99%;算力与存储这条线由子公司承接,智存合盈 51% 股权在 9 月通过增资取得并纳入合并报表。本篇只讨论这两笔金额的会计口径,不对其业务转型作判断。
常见问题
不是。它由两份公告里的两个金额相加得到:11-03 披露的 42.25 亿元 GPU 采购合同,与 11-15 披露的 14.28 亿元闪存颗粒销售订单。一笔是花出去的钱,一笔是收进来的钱,方向相反,报表上没有一格用来装这个合计。
不等于。公告原话是按净额法确认收入、预计实际确认的收入对当期营业收入影响非常小。净额法记的是对价总额扣除应付其他方价款后的净额,也就是差价那一块;金额很小,但不是零。
算不出来。要算利润得先有采购成本,而公告只写了截至披露日已向上游下达约 12.01 亿元采购订单、并明确说现有存货与本合同需求仍有缺口。缺口的部分没有数量也没有单价,成本未定,毛利率与利润都不能推算。
因为那是采购。公司向 A 公司买 GPU,钱从公司流出去,形成存货或固定资产,只有在把这些 GPU 再卖出去、并且按准则判断为代理人或主要责任人之后,才会转化为营业收入。
42.25 亿元除以三季度末货币资金 11.79 亿元,得 3.58 倍。两个数都是公告口径,货币资金未经审计。同一把分母下,已下单的 12.01 亿元是 1.02 倍。
取决于交付与验收。订单约定 11-20 交付,但收入确认时点取决于控制权转移的时点与验收结果,公告没有给出确认时点,也没有承诺对当期业绩的影响金额。
不是。本文只拆这两笔金额的会计口径——哪一笔进成本、哪一笔进收入、进多少,以及含税与不含税、框架与订单的差别,不对其业务转型的可行性作判断。




