
 简体中文
 English

美国银行监管体系:一张罚单背后有几家监管?
本文目录
从一张罚单说起
美国银行的罚单可分为三块:FinCEN(金融犯罪执法局)开出 12 亿美元,针对 2018 年至 2025 年间《银行保密法》(BSA)与反洗钱程序的失当——包括未 timely 报告超过 500 亿美元的可疑交易,其中约 100 亿美元涉国家安全与优先打击的非法金融风险;OCC(货币监理署)开出 7.5 亿美元,是其史上最大一笔,且并入 FinCEN 的总额之内;OFAC(海外资产控制办公室)开出 1160 万美元,涉及 475 项制裁违规。
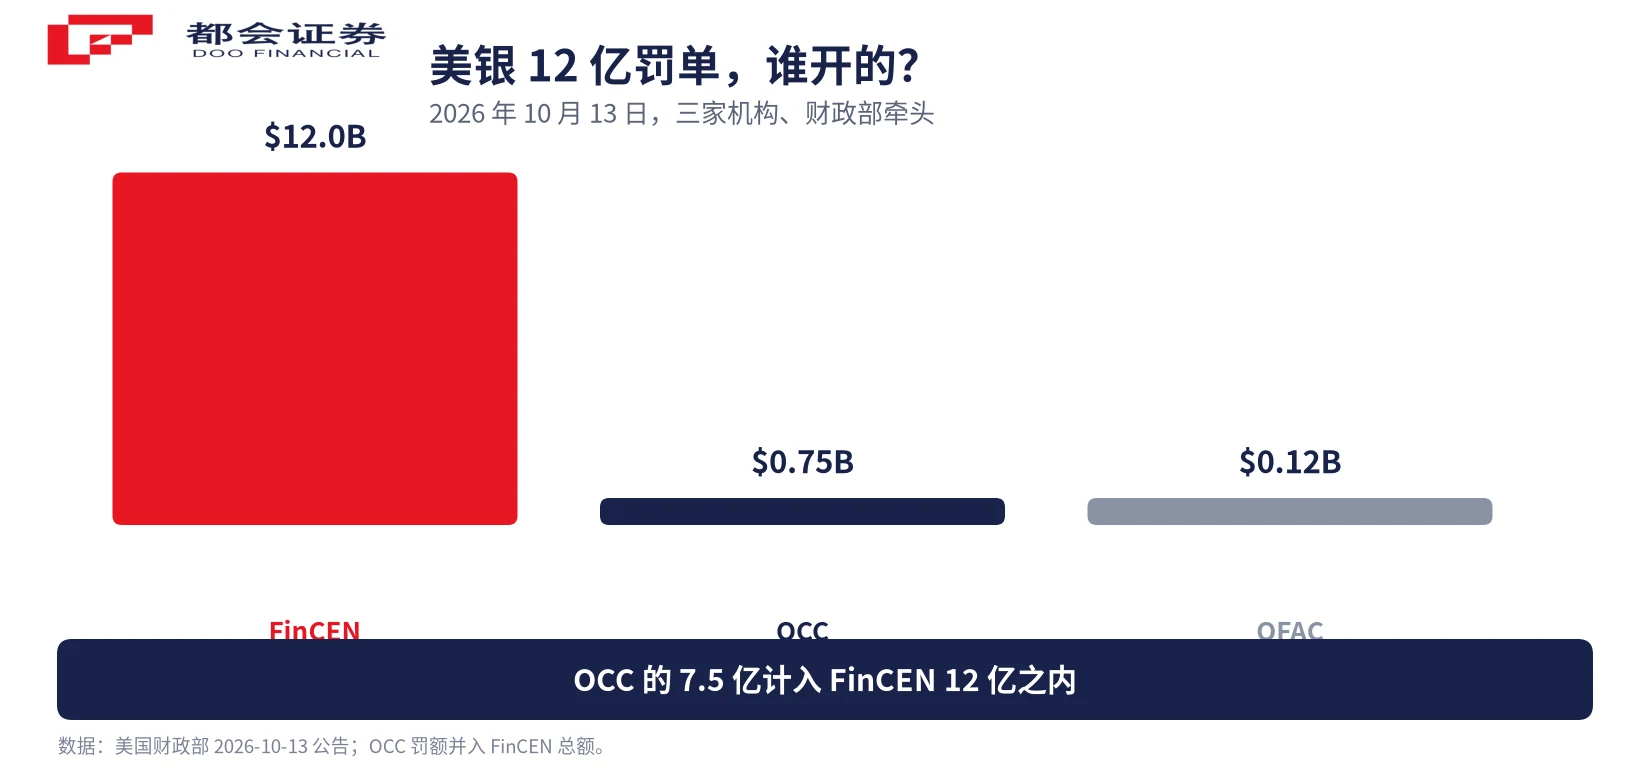
注意,这次处罚由财政部牵头,FDIC(联邦存款保险公司)并未参与。这正说明:银行罚单的「开单主体」取决于违规落在哪条监管线上。
管银行的五家主要机构
联邦层面,管银行的主要有五家:OCC 负责国民银行的发照与检查;美联储(Fed)负责州会员银行、银行控股公司,并对全球系统重要性银行做统筹;FDIC 负责存款保险,并检查州非会员银行;而 FinCEN 与 OFAC 都隶属于财政部,前者管反洗钱、后者管制裁。
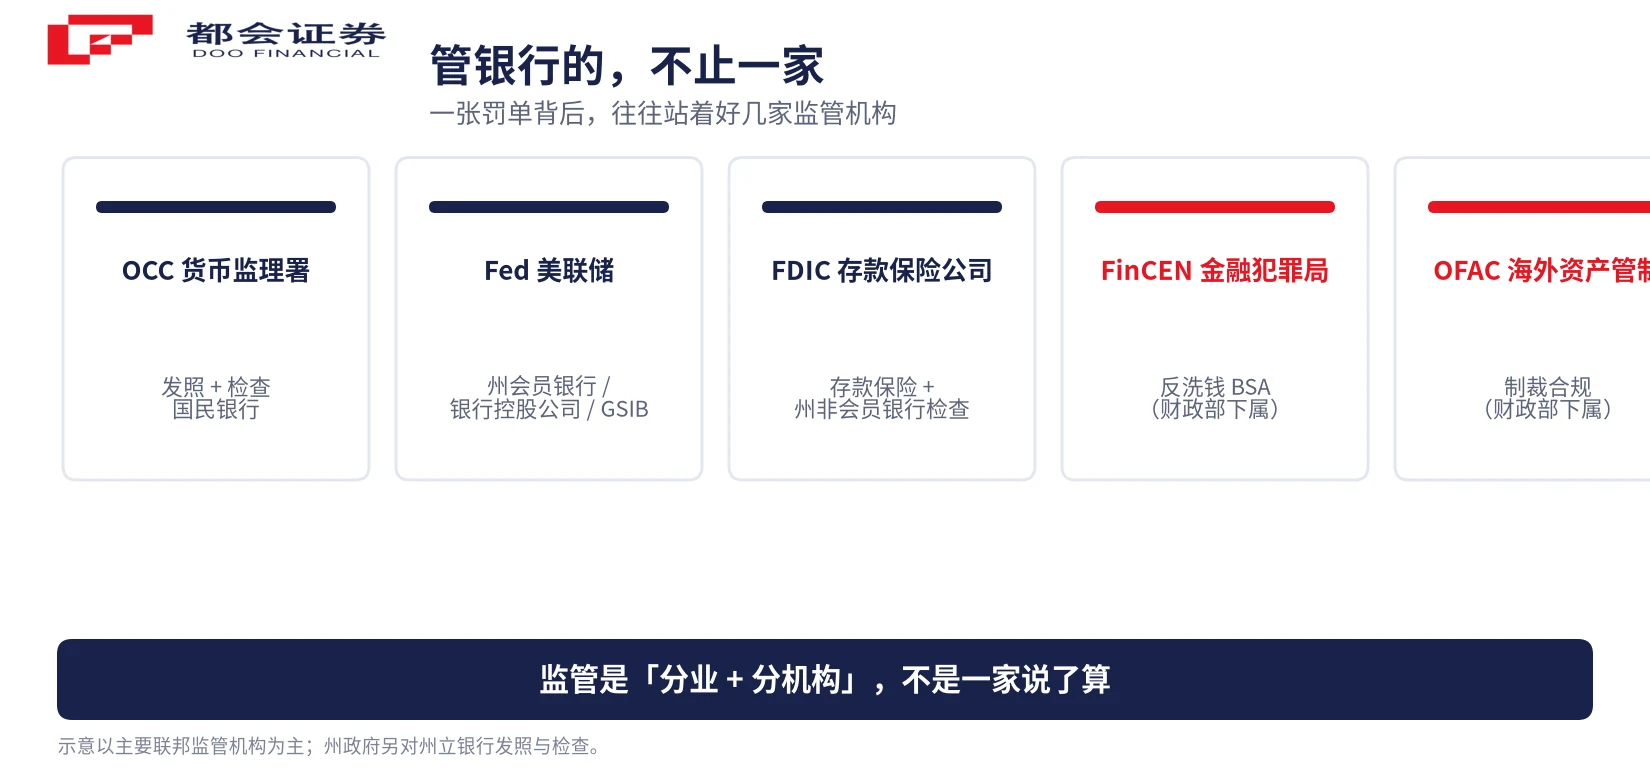
这还只是联邦层面。州立银行还要额外面对本州 banking department 的发照与检查。所以一家银行「头顶上的监管」,往往比外界想的多。
OCC、美联储、FDIC 各管什么?
OCC(货币监理署)的核心职责是给国民银行发执照,并做持续检查——它管的是「银行子公司」这张牌照。美联储除制定货币政策外,直接监管州会员银行与银行控股公司,并对系统重要性银行做并表统筹。FDIC 最广为人知的角色是「存款保险」:为存款人提供保险(标准上限 25 万美元),同时检查州非会员银行。
对一家大型银行控股公司来说,母公司归美联储盯,下面的国民银行子公司归 OCC 盯,存款由 FDIC 承保——三家各管一段,又彼此重叠。
FinCEN 与 OFAC:财政部左手右手
FinCEN 与 OFAC 都挂在财政部名下,但管的事不同。FinCEN 执行《银行保密法》,盯的是反洗钱与客户尽职调查——银行有没有把可疑交易报出来。OFAC 管制裁,盯的是「银行有没有不小心和被制裁的国家、实体、个人做了交易」。
美银这单里,反洗钱失当归 FinCEN,制裁违规归 OFAC,二者并列、互不替代。对银行而言,这是两套独立的合规系统,任何一套失灵都会被单独开罚单。
双线银行制度:为什么这么碎?
根源在美国的「双线银行制度」。银行可以选择在联邦层面拿牌照(国民银行,由 OCC 发照),也可以在州层面拿牌照(州立银行,由州发照)。州立银行又分两类:加入美联储的「州会员银行」归美联储查,不加入的「州非会员银行」归 FDIC 查。于是同一家银行,可能同时被 OCC、美联储、FDIC 中的不止一家盯。
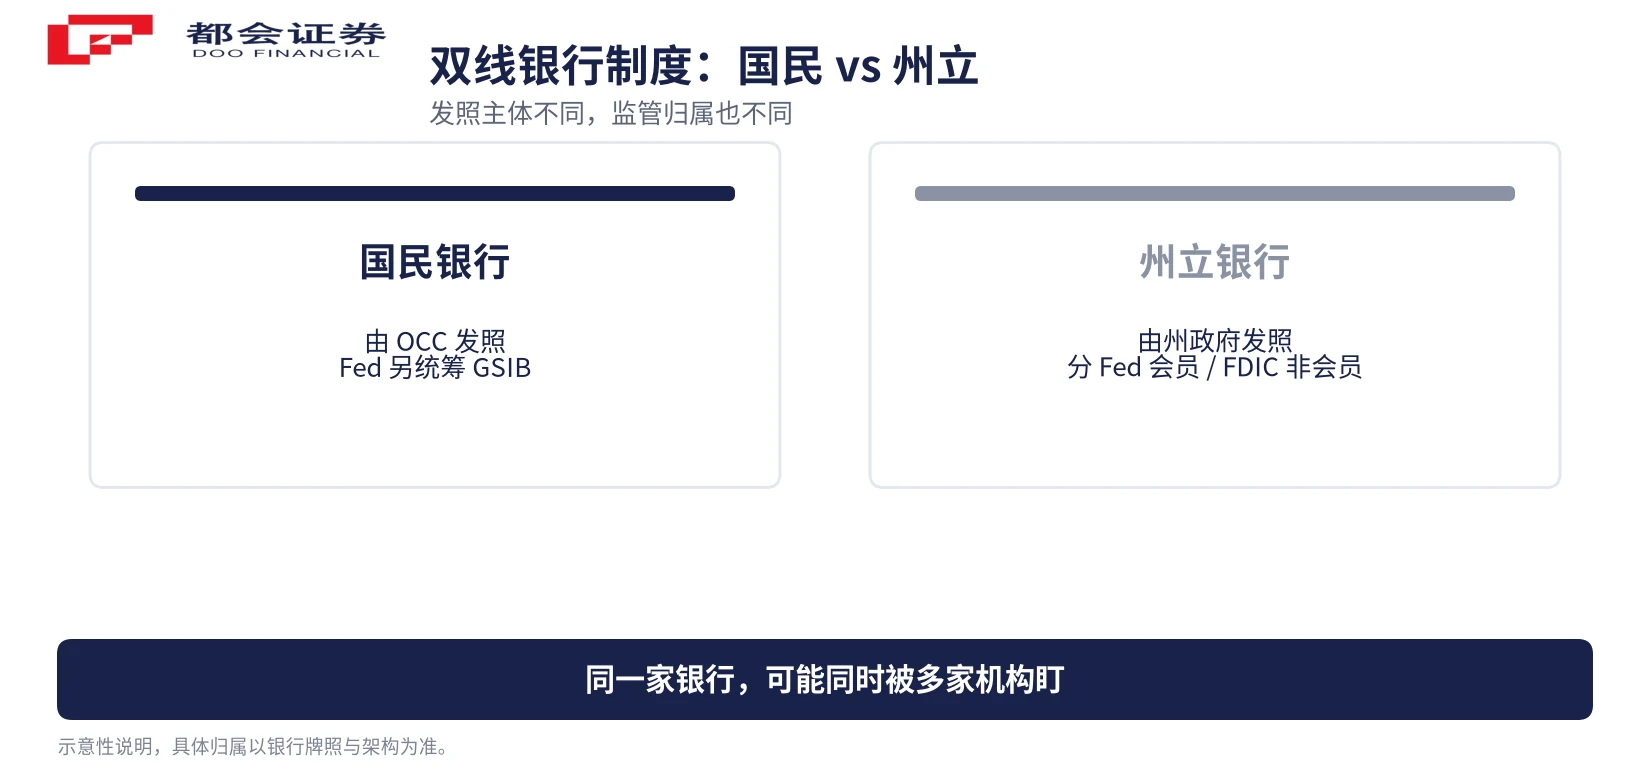
这种「碎」有历史与政治原因:它让监管有专业分工,也带来重叠与协调成本。理解它,就能理解为什么一张罚单会由三家机构合开。
普通投资者该看懂什么?
对存款人,FDIC 的存款保险不受这类罚单影响;对股东,罚单直接啃利润、伤声誉。更宏观地看,美银案例说明:即便系统重要性银行,也会因反洗钱与制裁合规的「故意」失当付出十亿美元级代价——合规不是成本中心,是能直接换算成股价的底线。
本文只做监管科普,不构成任何投资建议,也不推荐任何证券。若你考虑通过海外券商参与美股银行股,务必先确认平台的监管资质与资金隔离安排,只用闲置资金、独立判断风险。
常见问题(FAQ)
美国实行「双线银行制度」加「分业监管」。银行可以在联邦(国民银行,由 OCC 发照)或州(州立银行,由州发照)两个层面拿牌照;再加上存款保险、反洗钱、制裁等职能分属不同机构,于是同一家银行常被多家监管。这种设计好处是专业分工,代价是监管重叠。
OCC 主要负责国民银行的发照与日常检查;美联储除制定货币政策外,还直接监管州会员银行、银行控股公司,并对全球系统重要性银行(GSIB)做统筹监管。一家大型银行控股公司,往往同时面对美联储和 OCC——前者管母公司、后者管银行子公司。
都隶属美国财政部,但职责不同。FinCEN 负责执行《银行保密法》(BSA),管反洗钱与客户尽职调查;OFAC 负责制裁合规,管「不能和哪些国家、实体、个人做生意」。美银这单里,反洗钱失当归 FinCEN,制裁违规归 OFAC,二者并列。
FDIC 对每个存款人在每家参保机构的存款提供保险,目前标准上限为 25 万美元(含本息合计)。它同时检查州非会员银行。需要提醒的是,FDIC 承保的是「存款」,不承保股票、基金或其他投资品。
对存款人来说,FDIC 保险不受影响;对股东来说,罚单会直接冲击当期利润与声誉。更广义地看,它说明即便是系统重要性银行,在反洗钱与制裁合规上也会因「故意」失当付出高价。本文只做监管科普,不构成任何投资建议。
口径说明:① 美银罚单数字与机构分工以财政部公告为准(FinCEN 12 亿、OCC 7.5 亿并入其内、OFAC 1160 万);② FDIC 未参与本次处罚;③ 监管架构为公开职能概述,具体归属以银行牌照与组织架构为准;④ 本文用于监管科普,不构成投资建议,亦不推荐任何证券。


