
 简体中文
 English

租 8 万个站点:SpaceX 不建塔,也要做第四家运营商
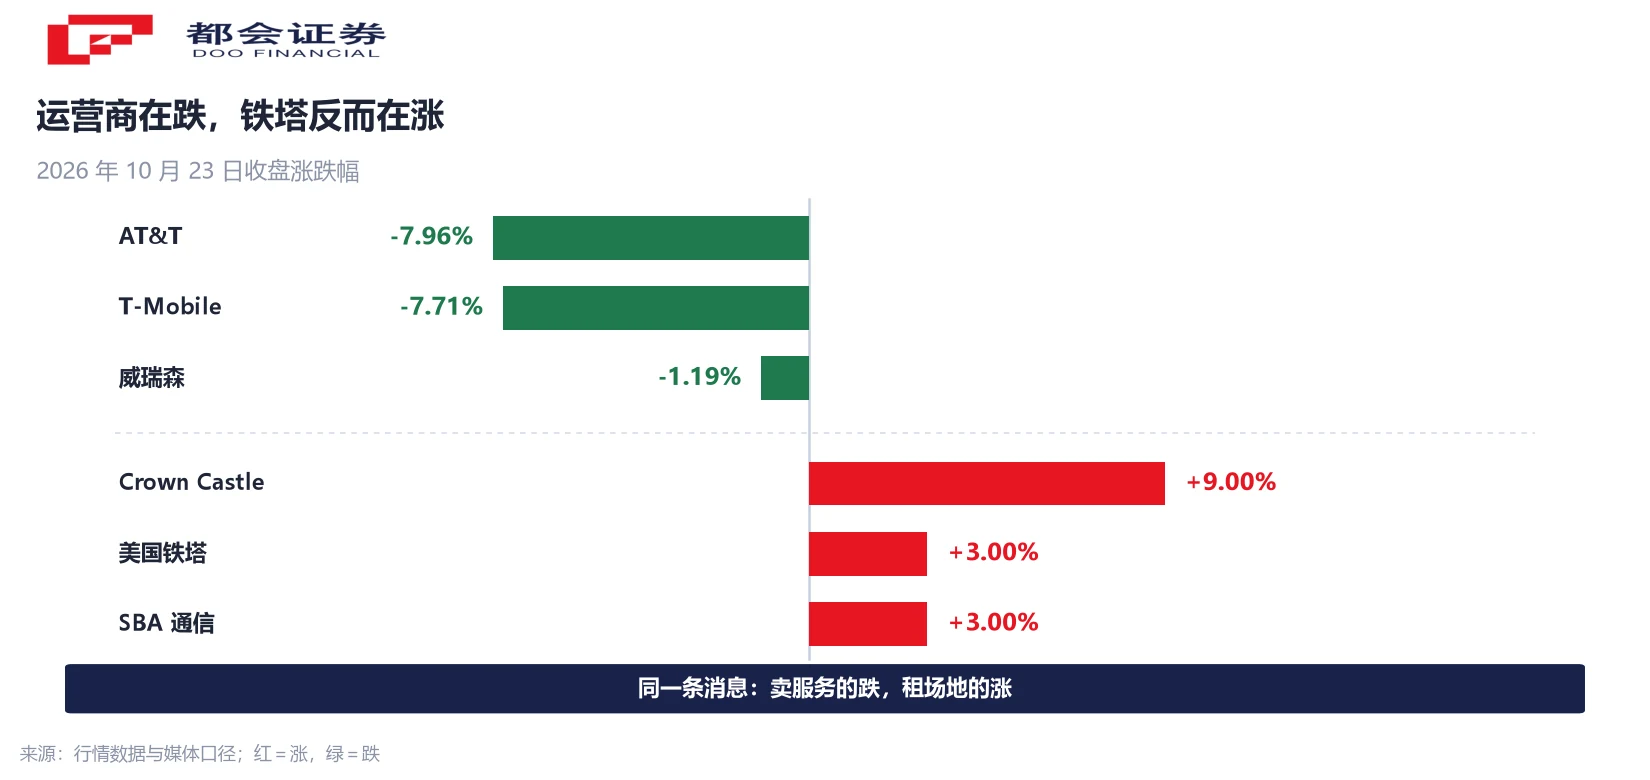
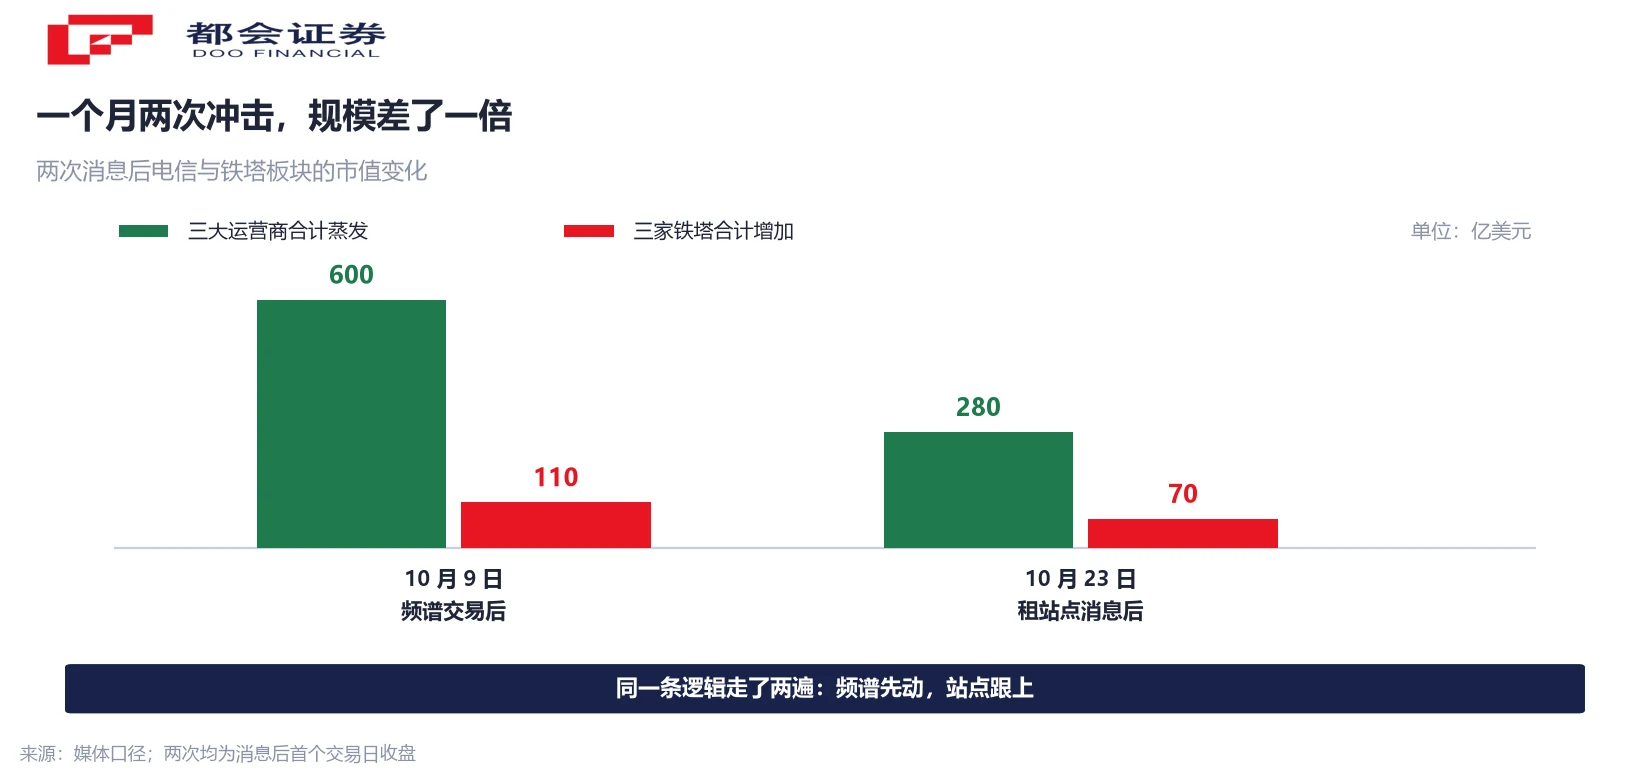
10 月 23 日美股收盘,三巨头集体下挫:AT&T 跌 7.96%、T-Mobile 跌 7.71%、威瑞森跌 1.19%,三家合计蒸发市值近 280 亿美元。
同一天,铁塔公司反向走高:Crown Castle 涨 9%,创 6 月以来最高收盘价;美国铁塔与 SBA 通信均涨超 3%。三家铁塔公司合计多出约 70 亿美元市值。
触发点是彭博在前一晚发布的报道:SpaceX 正与至少一家大型通信基础设施公司谈判,计划在全美拿下至少 8 万个蜂窝基站站点的使用权,用于建设第四家全国性无线运营商。Crown Castle 是谈判对象之一。
在当天的第三季度财报电话会上,Crown Castle 首席执行官 Chris Hillabrant 被问到这件事,没有否认,回答是「你可以认为我们在跟所有人谈」。
一天之内,运营商跌、铁塔涨
先把当天的价格摆出来。10 月 23 日收盘,AT&T 跌 7.96%,T-Mobile 跌 7.71%,威瑞森跌 1.19%。前两家的跌幅在三大运营商里最重,威瑞森体量最大、对低频频谱的依赖也不同,跌幅明显小一档。
铁塔这一侧完全相反。Crown Castle 涨 9%,是 6 月以来最高收盘价;美国铁塔与 SBA 通信均涨超 3%。三家合计多出约 70 亿美元市值,与运营商蒸发的近 280 亿美元几乎不在一个数量级,但方向截然相反。
消息本身很简单:彭博引述知情人士称,SpaceX 正在与至少一家大型通信基础设施公司谈判,目标是拿到全美至少 8 万个蜂窝基站站点的使用权。Crown Castle 是被点名的谈判对象,另外两家主要的铁塔运营商是 American Tower 与 Vertical Bridge。
Crown Castle 管理层的回应值得单独记一句。10 月 22 日的第三季度财报电话会上,首席执行官 Chris Hillabrant 被问及谈判,没有否认,只说「你可以认为我们在跟所有人谈」。
一个租客要来,为什么卖服务的公司跌、租场地的公司涨?这是本篇要拆的问题。
一个月里的两步:先买频谱,再租铁塔
这不是 SpaceX 本月第一次让电信股跳水。10 月 8 日,它宣布以约 80 亿美元现金,从私募机构 Grain Management 手中收购覆盖全美的 800MHz 低频段频谱,最多 14 兆赫成对频谱,交易仍需美国联邦通信委员会(FCC)批准。
卖方持有这块频谱的时间很短。它是 T-Mobile 因并购 Sprint 而在 8 月剥离出来的资产,Grain 的买入价约 29 亿美元。两个月后转手,差价接近 51 亿美元。
市场反应是本世纪以来最剧烈的一次。消息后的交易日,威瑞森跌 8.75%(2002 年 7 月以来最差单日)、T-Mobile 跌 13.27%(2013 年上市以来最差)、AT&T 跌 9.81%(2000 年以来最差),三家一天蒸发约 600 亿美元。同一时间,Crown Castle 涨超 15%,美国铁塔涨近 8%。
两周之后是第二步:租站点。前一步买的是「能不能发信号」的资格,这一步租的是「信号从哪里发出去」的位置。两步合起来,才构成一张能用的网。
把两步叠在一起算,自 10 月 8 日收盘起,Crown Castle 累计上涨约 24%,AT&T 下跌约 15%。同一条消息链,两个方向。此前我们也梳理过马斯克旗下特斯拉与 SpaceX 的合并传闻,那是资本层面;这一次是业务层面。
为什么跌的是运营商,涨的是铁塔
运营商卖了三十年的东西,可以概括成两个字:覆盖。覆盖靠频谱与站点密度,两样都是重资产——牌照要拍卖,地皮要谈,站点要一座座建。这套结构让电信股长期被当成类债券的收息资产来定价,稳定、可预期、壁垒结实。
SpaceX 走的是另一条路:频谱用现金买,站点用租金换,天上的卫星当骨干。它没有去建塔,而是去租塔,等于绕开了最重资本的那一段。
这解释了同一天的两种反应。对运营商,市场担心的是定价权:新进入者一旦拿到全国覆盖,资费竞争会加剧,用户流失与补贴压力都会上来。对铁塔公司,市场看到的是新增租户——任何一家想建全国网络的运营商,都得先付租金。
花旗的电信团队在 10 月 22 日的报告里给出的判断是「对铁塔股净正面、对运营商净负面」,并估算这类租约的价值可能达到数十亿美元。
运营商的反驳也很具体。AT&T 首席执行官 John Stankey 认为,靠家用天线上挂小基站的模式在经济与技术上都不可行——如果真有成本优势,手里有光纤骨干的既有运营商早就用了。威瑞森首席执行官的说法是,卫星在高密度城区缺乏容量竞争力,而城区贡献了它 95% 到 98% 的收入。
时间维度同样重要。花旗估算建成有意义的覆盖需要三到五年,接近 20% 的市场份额可能要十年。跌的是估值锚,当期现金流还没有变。
8 万个站点,等于全美专用铁塔的一半
8 万这个数字之所以刺眼,是因为它对着一个存量。
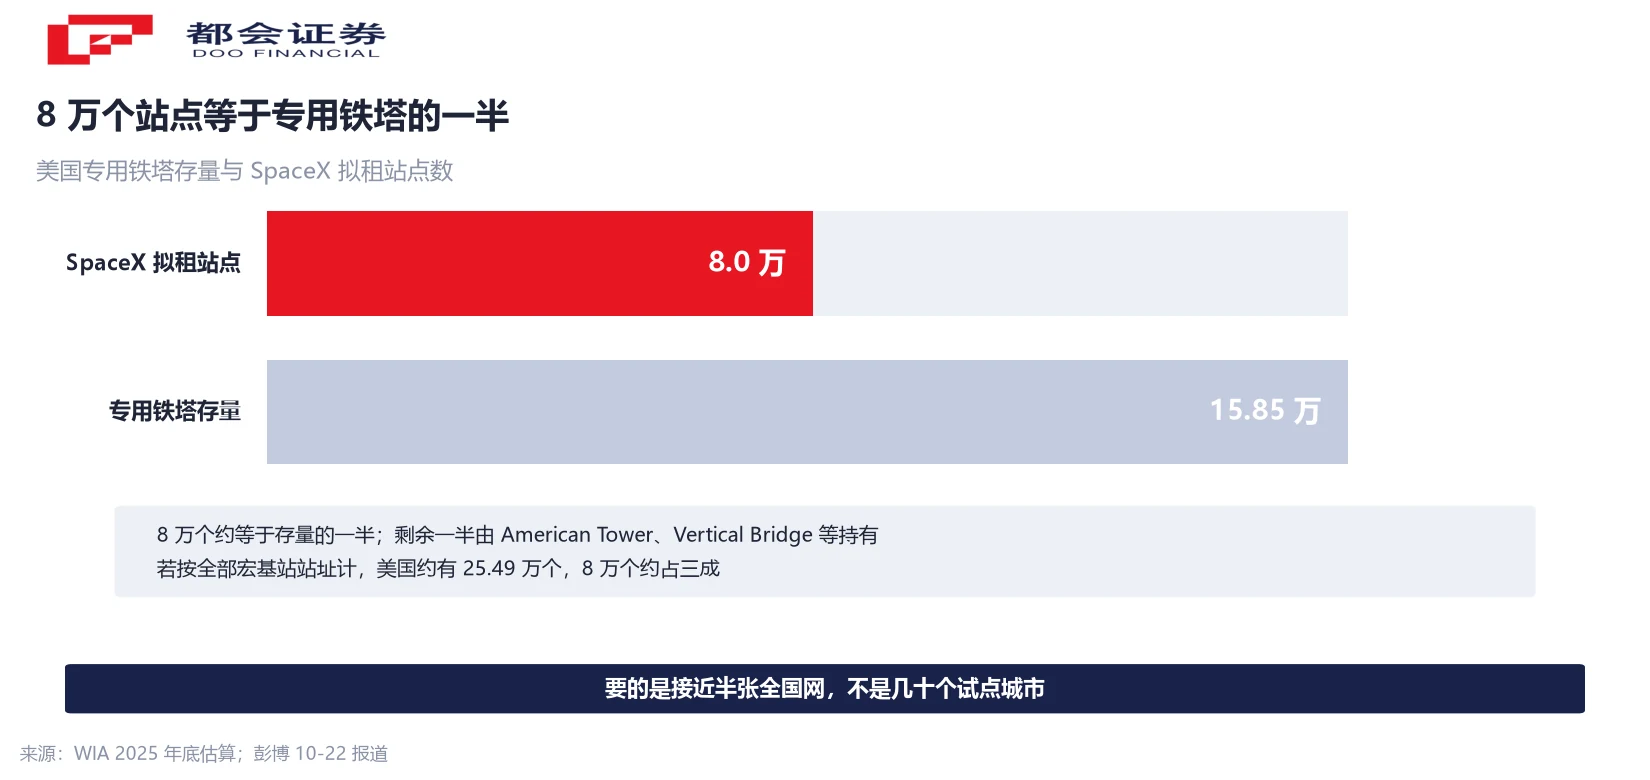
据无线基础设施协会(WIA)的估算,2025 年底美国约有 25.49 万个宏基站、15.85 万座专用通信铁塔。8 万个站点,约等于专用铁塔存量的一半。这个比例意味着,它想要的是接近半张全国网,而非几十个试点城市。
其他拼图也基本齐了。卫星侧,星链在轨卫星超过 1.1 万颗,约占全球在轨活跃卫星的三分之二,覆盖 174 个国家、客户超过 1,360 万。频谱侧,除 800MHz 之外,它去年 9 月还以约 170 亿美元从 EchoStar 手中买下约 65 兆赫频谱(AWS-3、AWS-4 与 H-Block 频段),FCC 已在今年 5 月放行。
经营体量还差得远。星链连接业务第三季度收入 52 亿美元、EBITDA 35 亿美元、同比增长 82%;作为对照,AT&T 第三季度 EBITDA 约 125 亿美元。增速与绝对规模是两个不同的故事,混在一起读容易得出相反结论。EBITDA 的口径差异,可参见美股财报季的三把刀。
覆盖不等于容量
把一天的行情读成胜负已分,会漏掉几个约束。
第一是物理层面。低频段擅长覆盖与穿墙,中频段负责容量。800MHz 能解决「有信号」,解决不了「很多人同时用」。密集城区仍然需要大量地面小站承接流量,而这正是既有运营商几十年积累的部分,也是新进入者最难在短期内补齐的部分。
第二是时间。FCC 已批准 SpaceX 部署最多 1.5 万颗第二代直连卫星,但星座部署、频谱交割、终端适配都需要时间;频谱在交割前不得商用,交易本身也还要过 FCC 这一关。
第三是对手没有坐着等。据媒体口径,三家运营商已联合筹建直连卫星的合资公司,并拒绝向星链开放网络漫游合作。这类防守动作的实际效果,比股价反应更能说明格局。
还有一层容易被忽略:铁塔公司的涨,逻辑上依赖「新租户真的签约」。谈判与合同之间隔着金额、期限与站点数,这三项一项没定,租金就还没进报表。
三条可以跟的线
彭博说的是谈判。要把「谈」变成「签」,需要金额、期限与站点数三项明确。对铁塔公司,这决定新增租金什么时候进报表;对运营商,这决定竞争什么时候真的开始。
频谱交割是这条链的前置条件,交割前不得商用。同时可以看第二代直连卫星的发射节奏——星座在轨数量,决定「直连手机」能不能从应急短信走到常规通话。
铁塔公司的收入来自租户数量与单站租金。新客户能不能填上运营商合并留下的空档,会在之后几个季度的租赁率与有机增长里显出来,比股价的当天反应可靠。
常见问题
彭博在 2026 年 10 月 22 日引述知情人士报道,SpaceX 正与至少一家大型通信基础设施公司谈判,计划在全美取得至少 8 万个蜂窝基站站点的使用权,用于建设第四家全国性无线运营商。Crown Castle 是被点名的谈判对象。截至报道时,双方均未公布正式协议。
同一件事对两类公司的现金流含义相反。对运营商,新进入者拿到全国覆盖会加剧资费竞争、抬高用户流失与补贴压力;对铁塔公司,多一个全国性租户就是多一份租金收入。花旗在 10 月 22 日的报告里把这概括为「对铁塔股净正面、对运营商净负面」。
据无线基础设施协会估算,2025 年底美国约有 25.49 万个宏基站、15.85 万座专用通信铁塔。8 万个站点约等于专用铁塔存量的一半,规模上指向一张接近全国覆盖的网络,而非局部试点。
SpaceX 宣布以约 80 亿美元现金从 Grain Management 收购覆盖全美的 800MHz 低频段频谱,最多 14 兆赫成对频谱,交易仍需 FCC 批准。这块频谱是 T-Mobile 因并购 Sprint 在 8 月剥离的资产,Grain 的买入价约 29 亿美元。
在轨卫星超过 1.1 万颗,约占全球在轨活跃卫星的三分之二,覆盖 174 个国家、客户超过 1,360 万。连接业务第三季度收入 52 亿美元、EBITDA 35 亿美元、同比增长 82%。作为对照,AT&T 第三季度 EBITDA 约 125 亿美元。
还差容量与时间。低频段解决覆盖与穿墙,中频段负责容量;密集城区仍需要大量地面小站。FCC 虽已批准最多 1.5 万颗第二代直连卫星,但星座部署、频谱交割与终端适配都需要时间,频谱在交割前不得商用。
有。据媒体口径,三家运营商已联合筹建直连卫星的合资公司,并拒绝向星链开放网络漫游合作。AT&T 与威瑞森的管理层也公开质疑「家用天线挂小基站」模式的成本可行性,以及卫星在高密度城区的容量表现。
两件事值得分开看。运营商的当期现金流没有因为一天的消息改变,变的是市场对长期定价权的假设;铁塔公司的逻辑依赖新增租约落地,谈判不等于合同。两者都不构成任何买卖建议,读者应结合自身情况独立判断。
口径说明:① 涨跌幅为 10 月 23 日收盘,部分为媒体口径四舍五入;② 8 万个站点为彭博报道的谈判下限,非已签合同;③ 铁塔与宏基站存量为协会估算,非官方普查;④ EBITDA 为公司披露口径,跨公司比较需注意调整项差异。




