
 简体中文
 English

英伟达股票(NVDA)为什么热门?AI 算力、GPU 与数据中心正在发生什么
本文目录
962 亿美元的一季:还在加速的基数
先把最新一季的数字摆出来。英伟达 2027 财年第二财季营收 962 亿美元,环比增长 18%、同比增长 106%——管理层把这一季描述为「连续第四个季度增速加快」。其中数据中心收入 890 亿美元,环比增长 18%、同比增长 117%。
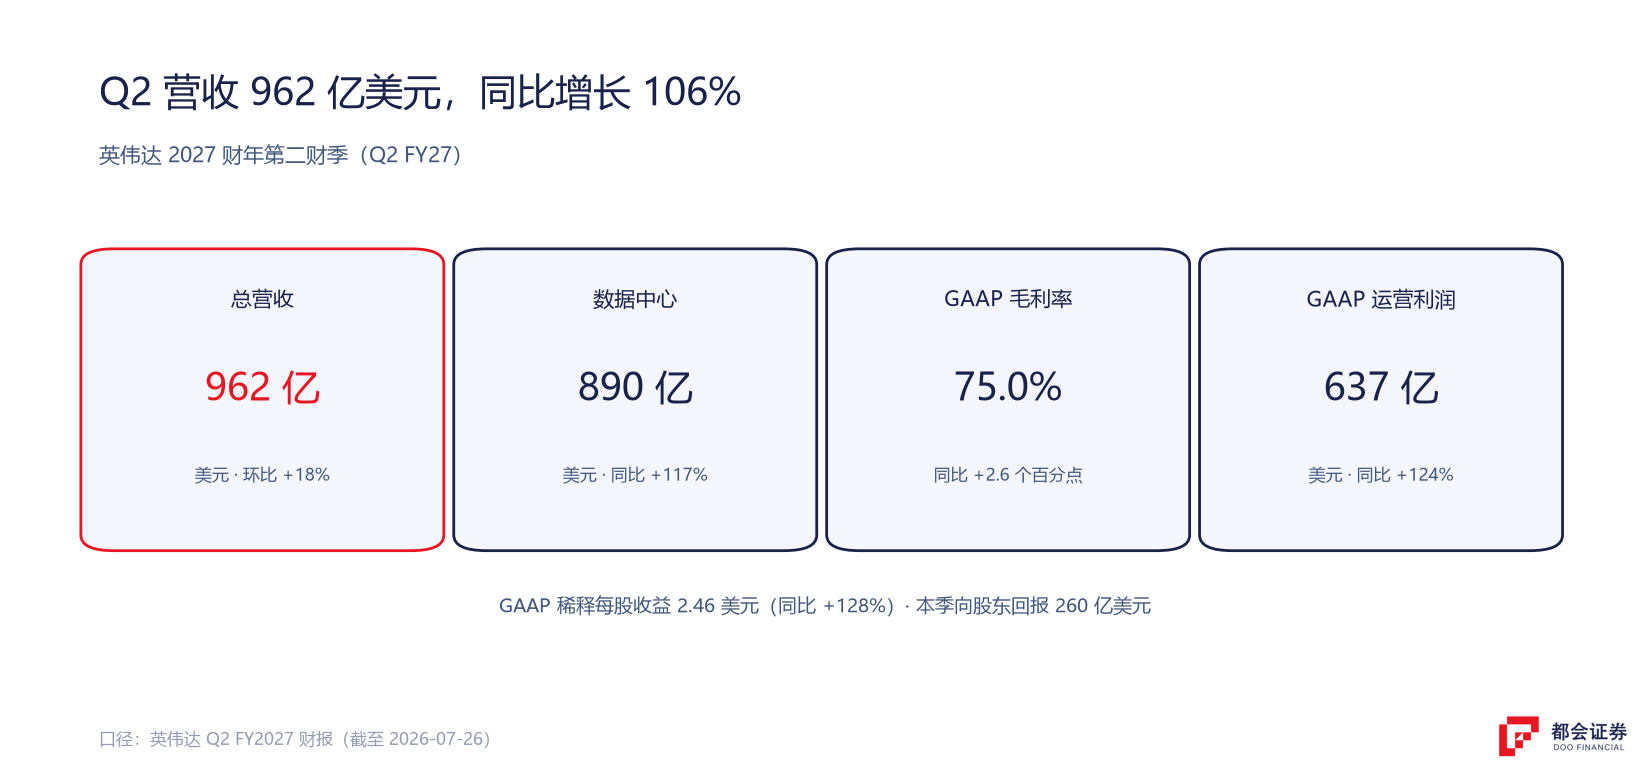
| 指标 | Q2 FY27 | Q1 FY27 | Q2 FY26 | 环比 | 同比 |
|---|---|---|---|---|---|
| 总营收 | 962 亿美元 | 816 亿 | 467 亿 | +18% | +106% |
| 数据中心收入 | 890 亿 | — | — | +18% | +117% |
| 边缘计算收入 | 72 亿 | — | — | +13% | +27% |
| GAAP 毛利率 | 75.0% | 74.9% | 72.4% | +0.1 个百分点 | +2.6 个百分点 |
| 非 GAAP 毛利率 | 75.0% | 75.0% | 72.5% | 持平 | +2.5 个百分点 |
| GAAP 运营利润 | 637 亿 | 535 亿 | 284 亿 | +19% | +124% |
| GAAP 净利润 | 597 亿 | 583 亿 | 264 亿 | +2% | +126% |
| GAAP 稀释每股收益 | 2.46 美元 | 2.39 美元 | 1.08 美元 | +3% | +128% |
当季 GAAP 与非 GAAP 毛利率均为 75.0%。本季公司以回购和现金分红合计向股东回报 260 亿美元(其中回购 200 亿、股息 60 亿)。
不过,只看这张表会漏掉重点。如果「AI 需要芯片、英伟达卖芯片」就是全部,那它今天的增长天花板就是 GPU 出货量。正在变的是另一件事:它把生意从「一个零件」做成了「一整套系统」。
从模型变复杂到数据中心变贵:一条完整的传导链
理解英伟达的热度,需要先把 AI 算力需求的传导路径摆清楚。它有一条明确的因果链,而不是一句「AI 概念」。
- 模型变复杂。AI 的生命周期从预训练延伸到后训练、测试时计算和智能体推理。管理层在电话会里的说法是:智能体的算力消耗是人类提示式用法的 15 到 100 倍——这些阶段是叠加的,不是替代的。
- 算力需求上升。模型参数、上下文窗口和推理并发量同时往上走,直接推高对加速计算的需求。
- 数据中心变贵、变大。云厂商、新云(neocloud)、企业与主权 AI 同时扩建,单座数据中心的规模从几兆瓦走向吉瓦级。按电话会口径,云行业在手订单(backlog)已超过 2 万亿美元,前五大云厂商 2026 年的资本开支预计接近 8,000 亿美元、2027 年约 1.3 万亿美元。
- 瓶颈从 GPU 扩散到互联与编排。集群从几百张卡扩到几万、几十万张卡之后,GPU 之间的互联、数据中心的网络架构、CPU 编排层都会成为瓶颈——每一样都需要新的硬件投入。
- 英伟达从「卖芯片」变成「卖 AI 工厂」。公司不再只交付芯片,而是交付一整套从计算到网络到软件的系统。
最后一步是关键。如果英伟达只卖 GPU,它赚的是 GPU 出货量的钱;当它把 CPU、网络、系统和软件都纳入同一个平台,同样一座数据中心,它能捕获的收入就变多了。这个变化有一个很好用的度量单位。
每吉瓦 400 亿美元:平台升级如何放大收入机会
英伟达 CEO 黄仁勋在 Q2 FY2027 业绩电话会上给了一个衡量平台化进展的指标:每吉瓦数据中心的收入机会(revenue opportunity per gigawatt)。
| 平台 | 每吉瓦收入机会 | 较上一代 |
|---|---|---|
| Hopper | 约 180 亿美元 | — |
| Grace Blackwell | 约 250 亿美元 | 约 +39% |
| Vera Rubin | 约 400 亿美元 | 约 +60% |
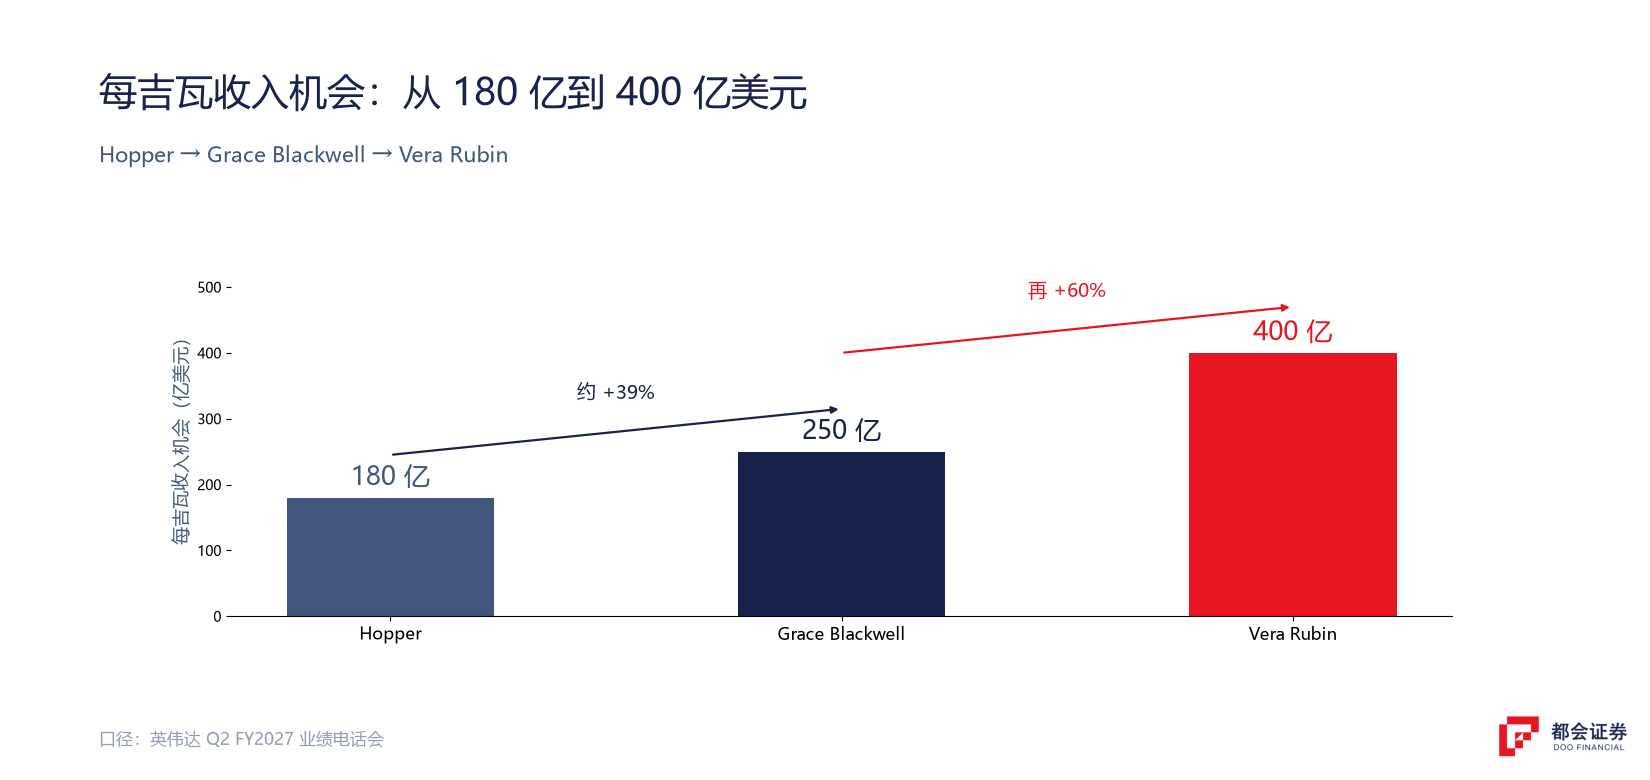
这个数字的含义是:客户投入同样的电力和基础设施去建一座 AI 数据中心,从 Hopper 换成 Grace Blackwell,英伟达的收入机会增加约 39%;再换成 Vera Rubin,又增加约 60%。而且这 400 亿美元并不只来自 GPU——它包含 Vera CPU、Rubin GPU、NVLink、InfiniBand 或以太网网络,以及软件,每一个都是可以单独计价的部分。
这里的「Vera Rubin」不是一张路线图。按公司披露,它已在 8 月开始量产出货,订单来自所有主要的超大规模客户、AI 云服务商与系统厂商,管理层称这将是公司历史上最快的产品爬坡,并预计它在第三财季贡献约 20% 的数据中心收入。对比上一代的 Grace Blackwell Ultra,公司给出的效率提升是:每兆瓦吞吐约 30 倍、token 成本约低 35 倍。
需求端的落点也在变具体。公司与 SK 电讯、NAVER、Brookfield 合作在韩国推进吉瓦级 AI 工厂生态;在日本,公司称正与当地行业领导者合作推进 AI 基础设施建设。这类「主权 AI」项目的共性是:它们按电力容量规划,而不是按芯片数量规划——这恰好是「每吉瓦收入机会」这个指标的用武之地。
网络:从「配件」变成独立收入线
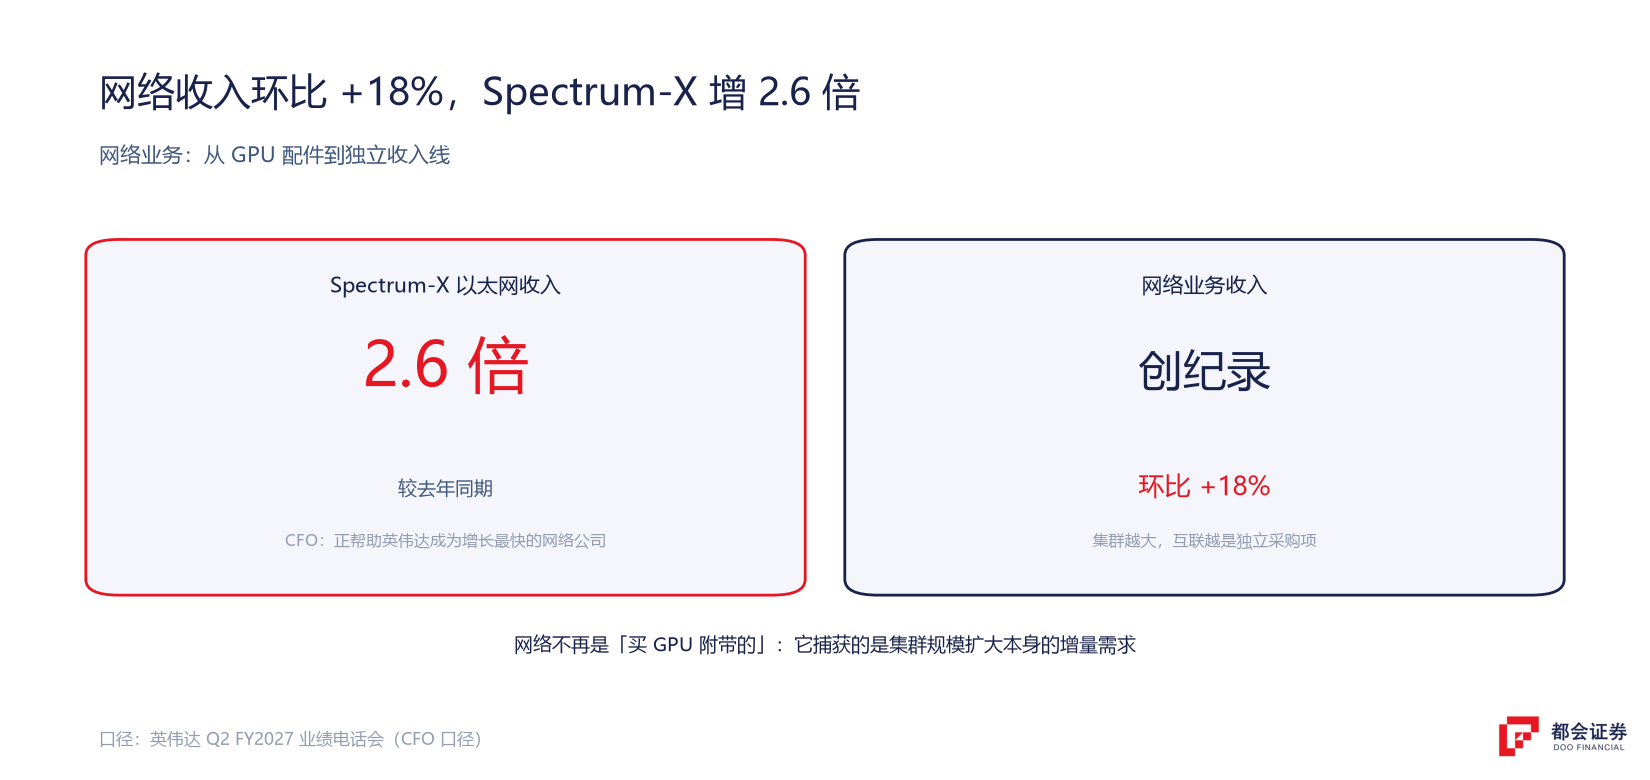
Q2 FY2027 的数据里,有一个容易被忽略的变化:网络业务正在从 GPU 的配套角色,变成一个独立的收入来源。当季网络收入创下纪录、环比增长 18%;其中 Spectrum-X 以太网收入同比增长 2.6 倍。CFO 在电话会上把这门生意描述为:正帮助英伟达成为「增长最快、规模最大的网络公司」。
同期公司推出了新一代 Spectrum-6 交换机系统,同时支持可插拔光模块与共封装光学(CPO),作为 Vera Rubin 平台的一部分部署到全球吉瓦级 AI 工厂里。
这件事的意义在于:当 AI 集群从几百张 GPU 扩到几万甚至几十万张,GPU 之间的数据传输本身就是瓶颈。网络不再是「买 GPU 附带的」,而是一个独立且持续增长的采购项。这意味着即使 GPU 出货增速放缓,网络业务仍可能维持较高增长——它捕获的是集群规模扩大本身的增量需求。博通在定制 ASIC 与网络上的加速其实印证了同一件事:钱正在往互联环节走。
Vera CPU:进入一个新的芯片市场
Vera 是英伟达第一款专为智能体 AI 打造的 CPU,也是继 Grace 之后公司继续扩大数据中心 CPU 角色的产品。公司披露的进度是:已进入全量生产;官方给出的性能口径是基准性能提升 1.8 倍、每瓦带宽提升 5 倍;管理层认为这对应约 200 亿美元的服务器 CPU 市场机会,并预计 2028 财年 CPU 收入翻倍以上。上一代 Grace CPU 的参考基数是:近 12 个月收入超过 50 亿美元。
客户侧的进展同样具体。公司宣布扩大与 AWS 的合作:AWS 将在现有基础上(自本季度起至 2029 财年第二季度)额外部署 200 万颗 GPU,其中就包括 Vera CPU——一部分与 Rubin 集成,一部分独立部署;同时 AWS 将在 Bedrock 与 SageMaker 上提供英伟达的 Nemotron 系列开放模型,并采用其物理 AI 技术栈。按财报口径,Vera 产品线是「全球领先科技企业计划采用」。
Vera 的意义不在于它能否立刻取代 x86。它瞄准的是一块此前不属于英伟达的市场:当 AI 集群需要大量 CPU 做编排、工具调用、强化学习与长上下文状态管理时,这块需求会跟着 GPU 一起长。对英伟达来说,这是 GPU 之外打开的一个新维度;对它的竞争者来说,这是新增的一层压力。
1,080 亿的下一季与「需求比供给多」
公司对 2027 财年第三财季的指引是:营收约 1,080 亿美元(上下 2%),GAAP 与非 GAAP 毛利率均约 74.0%(上下 0.5 个百分点),运营费用分别约 92 亿与 90 亿美元。指引中明确未计入来自中国大陆及香港地区市场的数据中心计算收入。
比单季指引更值得记的是两条更长的话。
第一,需求比供给多。管理层预计 2028 财年营收增长约 70%,但同时强调这是「供给受限下的指引」——客户的需求指向翻倍,公司只能满足约 70%。短缺的来源被点得很具体:晶圆产能、HBM 存储、机房电力与外壳(land、power、shell)。按电话会口径,这种紧张至少延续到 2028 财年末。
第二,毛利率要过一个坑。Q2 毛利率守在 75.0%,但公司预计第四财季会降到 71%–72%,原因是存储价格大幅上涨;随后在 2028 财年回到 72%–73%。这也解释了它为什么反复强调与三大存储厂商的长期合作——存储这一轮的涨价,连算力龙头也要一起承担。
另一条被市场反复讨论的线索是钱从哪来。公司披露已向前沿 AI 实验室投入近 500 亿美元,并与 Apollo、BlackRock、Blackstone、Brookfield、高盛、KKR 等合作搭建融资平台,目标撬动超过 5,000 亿美元第三方资本用于 AI 基础设施建设。支持者认为这解决了算力的资金来源;质疑者把这套安排称为「循环融资」——即英伟达的客户用英伟达参与的钱,来买英伟达的芯片。这一层争议目前没有定论,但它确实是这轮 AI 资本开支里最需要盯的问题。
9 月 14 日那轮回调,提醒了什么
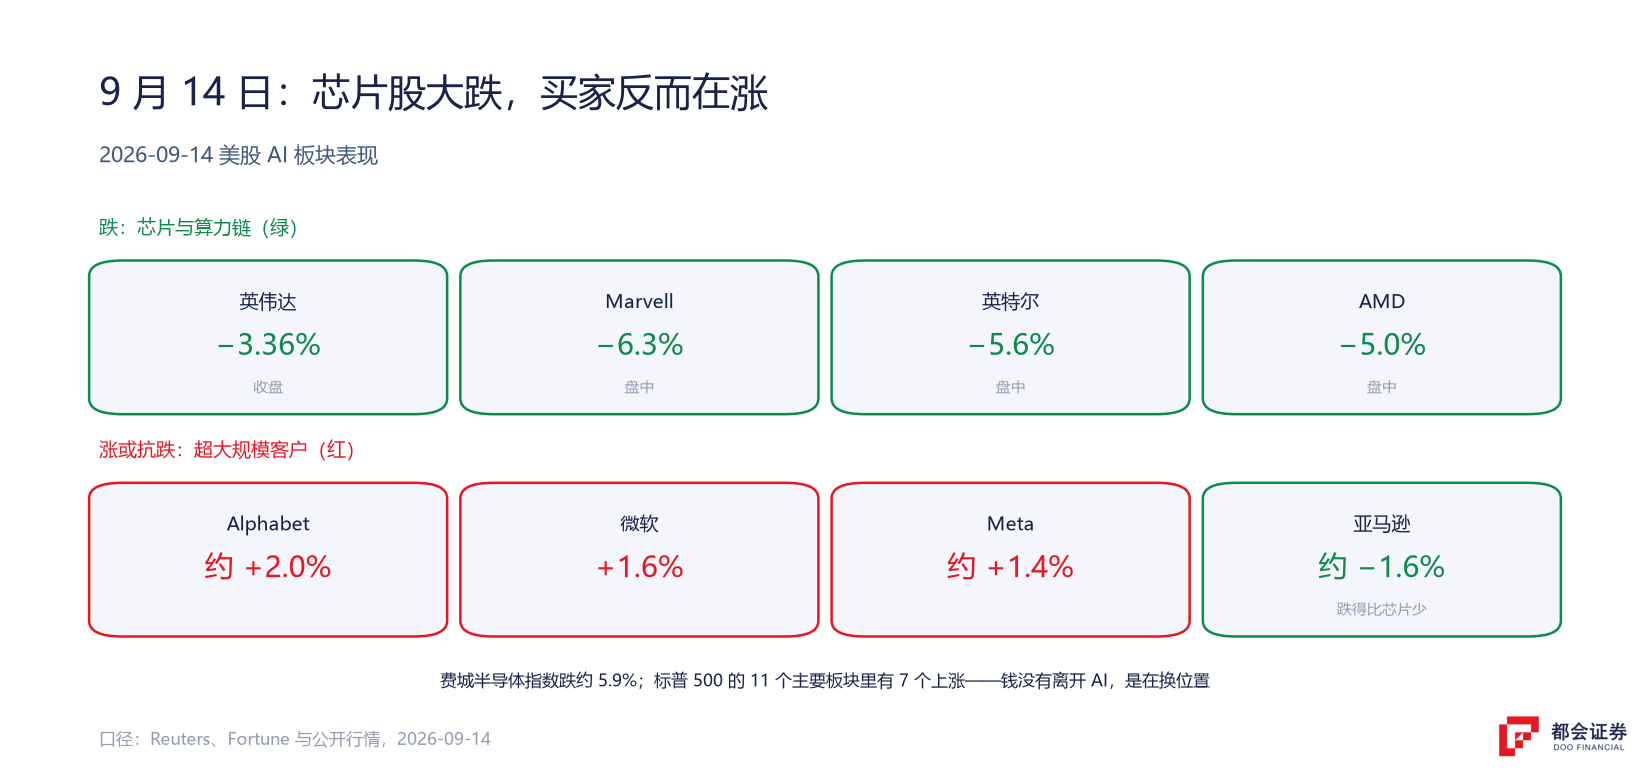
基本面在加速,市场却并非没有犹豫。2026 年 9 月 14 日,AI 硬件板块明显回落:英伟达收跌 3.36%(收 210.96 美元),费城半导体指数跌约 5.9%,英特尔、AMD、Marvell 盘中跌幅在 5%–6% 之间。
触发因素与财报无关,而是一场关于「要不要慢下来」的公开讨论。Anthropic CEO Dario Amodei 于 9 月 12 日(周六)发文,呼吁在模型能力推进上更谨慎、甚至放慢节奏;OpenAI 的 Sam Altman 与 xAI 的 Elon Musk 随后表示认同;此前还有 Anthropic 的研究员公开辞职。市场的担心很直接:如果前沿模型的开发节奏放缓,数据中心的资本开支会不会跟着收缩。
但同一天的盘面并不支持「看空 AI」这个简单结论。芯片股下跌的同时,超大规模客户多数上涨——Alphabet 约 +2.0%、微软 +1.6%、Meta 约 +1.4%,亚马逊约 −1.6%、跌幅也明显小于芯片股;软件股同步走高。D.A. Davidson 的 Gil Luria 对《财富》解释了这种分化的逻辑:冲击更多落在「卖铲子」的算力供应商身上——如果进展放缓,云厂商可以直接停止扩建、靠已经建好的产能收获现金流;而卖芯片的公司收入依赖客户的支出。
反对这一解读的也不少。分析师 Dan Ives 的说法是:如果领先者放慢,追赶者只会用多出来的时间缩小差距。更实际的是,公司自己给出的 Q3 指引是 1,080 亿美元、仍指向两位数环比增长,说明它至少在短期没有看到需求转弱的信号。
这一轮回调提醒的是一件事:英伟达的股价不只取决于它自己卖了多少芯片,还取决于市场对 AI 资本开支可持续性 的判断。当行业领导者自己开始讨论「放慢」时,这个判断就多了一条新的参照。(那天的完整盘面——盘前芯片股为何先跌、收盘为何是「算力跌、安全涨」——会在本系列另两篇里展开。)
为什么它是 AI 浪潮里最核心的股票之一
回到开头的问题。它之所以是这条主线上最核心的标的之一,有五层原因,而且每一层都有当期数字对应。
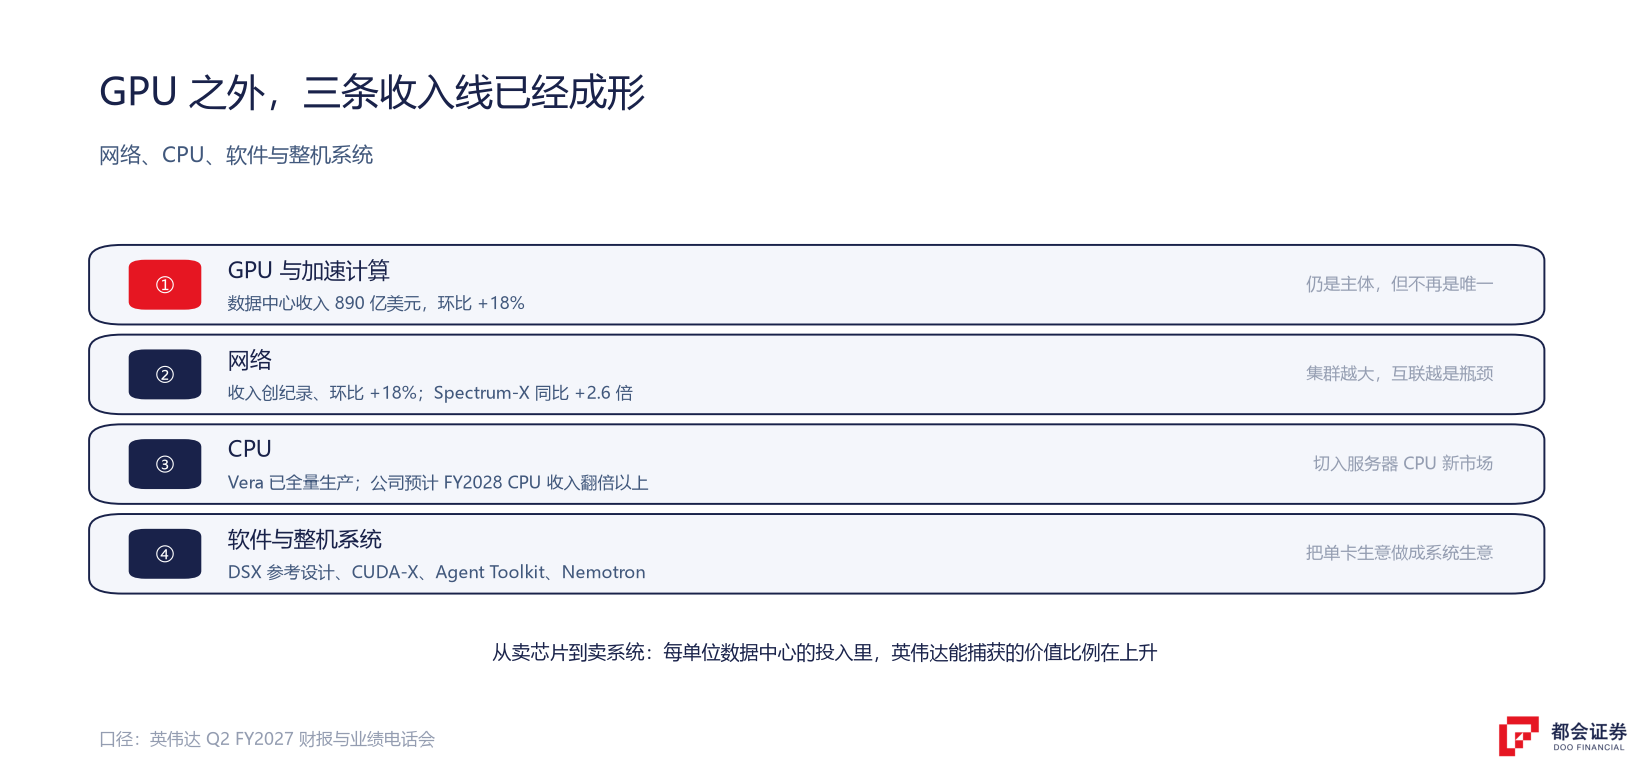
- 增长还在加速。在 962 亿美元的季度基数上,仍实现了 106% 的同比增长,且下一季指引 1,080 亿美元仍指向两位数的环比增长。
- 平台在扩大。每吉瓦收入机会从 Hopper 的约 180 亿美元升到 Vera Rubin 的约 400 亿美元——同样一座数据中心,它能捕获的价值比例在上升。
- 产品线在延伸。GPU 之外,网络(收入创纪录、环比 +18%、Spectrum-X 同比 +2.6 倍)、CPU(Vera 已全量生产、公司预计 FY2028 收入翻倍以上)、软件与整机系统都已成为独立的收入项;本季新云/企业/主权这一块(ACIE)收入 400 亿美元、同比增长 138%,已约占数据中心的一半。
- 客户在加码。超大规模云厂商、主权 AI 与企业 AI 工厂同时在建——主权 AI 收入当季环比 +35%、同比三倍以上;AWS 又追加了 200 万颗 GPU 的部署计划。需求来源比上一轮分散得多。
- 分歧仍在。分歧不在「它好不好」,而在「这个增速能不能持续」:供给能不能跟上、存储涨价会不会压住毛利率、以及 AI 资本开支的资金链是否可持续。这次回调,就是这个分歧的一次外化。
所以再看它的股价波动时,就不必简单归因于「AI 概念涨跌」。市场交易的其实是一个具体问题:英伟达从 GPU 供应商变成 AI 基础设施平台,这条路能走多远、多快、多赚钱。想按顺序过一遍这类公司,可以参考研究一家美股公司的基本顺序——先看它在产业链上的位置,再看数字有没有跟上。
常见问题
2027 财年第二财季营收 962 亿美元,环比增长 18%、同比增长 106%;其中数据中心收入 890 亿美元,同比增长 117%。GAAP 与非 GAAP 毛利率均为 75.0%,GAAP 稀释每股收益 2.46 美元。
这是公司在业绩电话会上给出的口径:每吉瓦数据中心容量对应的收入机会。Hopper 约 180 亿美元、Grace Blackwell 约 250 亿美元、Vera Rubin 约 400 亿美元,包含 CPU、GPU、网络、系统与软件。换成 Vera Rubin 后收入机会比 Grace Blackwell 高约 60%。
按公司披露,它已在 2026 年 8 月开始量产出货,订单来自所有主要超大规模客户、AI 云与系统厂商,管理层称这将是公司最快的产品爬坡,并预计在第三财季贡献约 20% 的数据中心收入。对比上一代 Grace Blackwell Ultra,公司给出的口径是每兆瓦吞吐约 30 倍、token 成本约低 35 倍。
Q2 FY2027 为 75.0%;第三财季指引约 74.0%(上下 0.5 个百分点);公司预计第四财季会降到 71%–72%,原因是存储价格大幅上涨,随后在 2028 财年回到 72%–73%。
触发因素是 Anthropic CEO Amodei 呼吁放慢前沿模型开发,Altman 与 Musk 表示认同。芯片股首当其冲(英伟达收跌 3.36%、费城半导体指数跌约 5.9%),而超大规模客户多数上涨。一种解释是:如果开发节奏放缓,云厂商可以停止扩建、靠已建产能收获现金流,而算力供应商的收入依赖客户的持续支出。
供给约束(晶圆、HBM、机房电力)、AI 资本开支的可持续性、存储涨价对毛利率的阶段性压力,以及指引中未计入中国大陆及香港地区的数据中心计算收入。此外,公司与资产管理机构合作的融资安排被部分市场人士质疑为「循环融资」,这一点目前没有定论。本文不构成投资建议。
口径说明:① 英伟达财年与自然年不一致,本季对应 2026 年 5–7 月,全文写作「Q2 FY27」;② 标注「指引/预计」的均为公司对未来的预期,不是既成事实;③ 行情区分收盘与盘中;④ 财务数字均为美元,正文按「亿美元」计。


