
 简体中文
 English

微软自己付电费、得州要把拉闸时点提前:AI 用电的三笔账
11 月 11 日,休斯敦一场能源会议上,微软云运营与创新业务总裁 Noelle Walsh 说了一句话,被大量转述:「我们不希望其他消费者为我们的增长买单,我们会自行承担成本。」同一天,得州电网运营商 ERCOT 的首席执行官 Pablo Vegas 表示,将向州议会申请授权,把要求数据中心削减用电的时点,从三级警报中的第二级提前到第一级,甚至更早。
两条消息摆在一起,有个容易错过的错位:前者说的是钱由谁付,后者说的是电能不能被要求停。它们不在同一层,也不出现在同一张账单上。
把 AI 数据中心的用电支出铺开,至少分成三笔:买电价,每一度电谁掏钱、按什么价格签多少年;容量价,这座负荷占不占公共电网的容量;可靠性价,电网最紧的时候,这座负荷能不能被要求降下来。
三笔账的承担者、计价方式与生效时间都不同,混在一起谈就会得出错的结论。下面按这个顺序,把同一天的两条消息各归各位,再用电力市场已经公布的数字给每一笔账标个价。
同一度电,三笔账:买电价、容量价、可靠性价
先把三笔账的边界划清。买电价看的是合同:一度电多少钱、签多少年、含不含容量与输配。容量价看的是市场:为了在峰值那一刻有电可用,电网提前几年买下的备用容量,按每兆瓦日结算。可靠性价看的是规则:系统进入紧急状态时,这座大负荷能不能被要求降下来、提前多久通知、能不能拒绝。
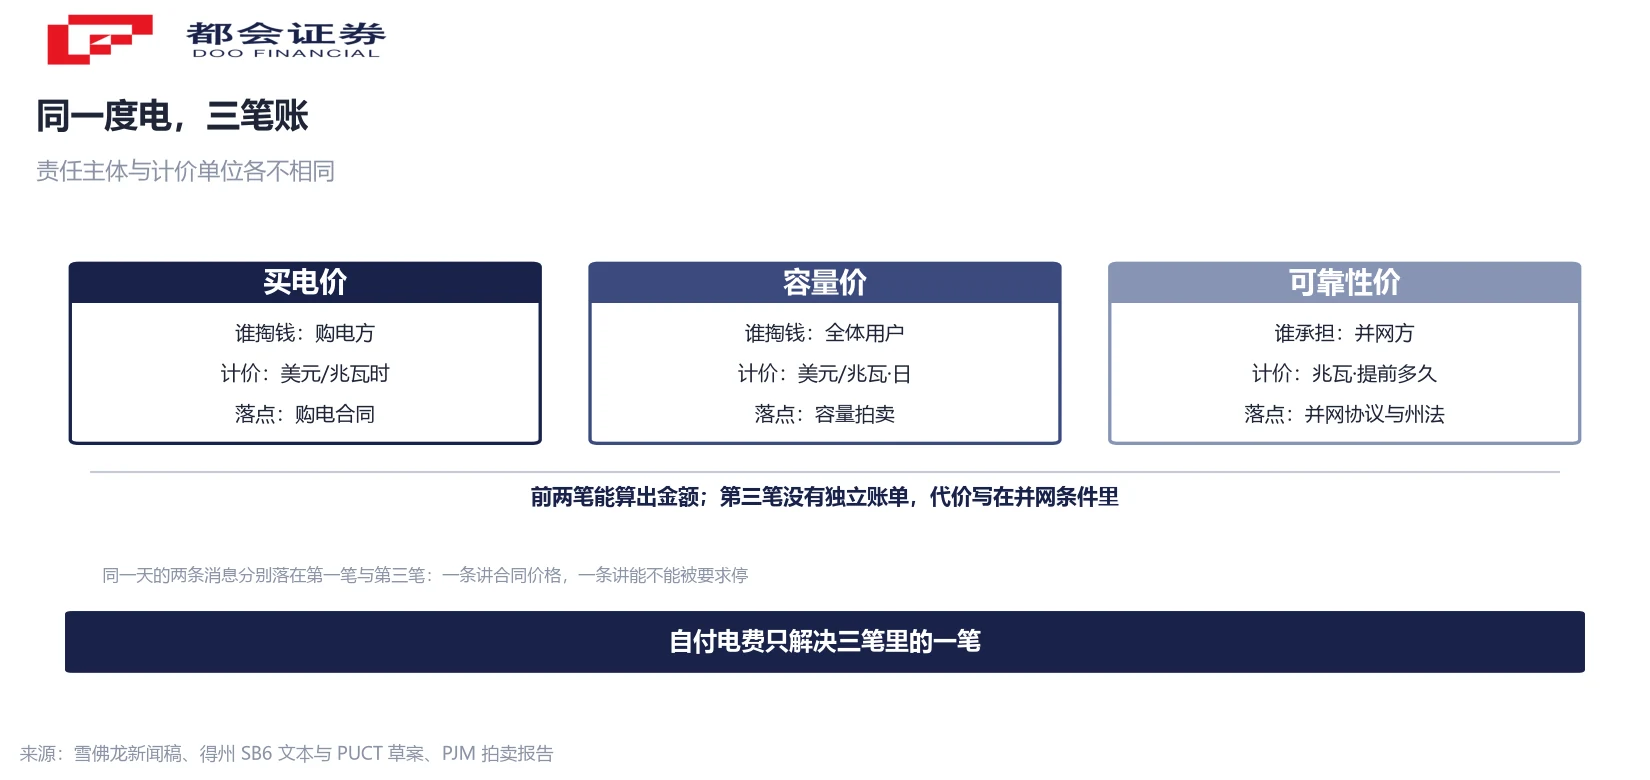
这三层的不对称很明显:前两笔都能算出金额,第三笔没有独立账单。它不出现在电费单上,而是出现在并网协议、州法与监管细则里——代价是那种「建成了却不能在关键时刻满功率运行」的约束。
这也解释了为什么一家公司可以一边宣布自己付电费,一边接受可中断的并网条件。前者处理成本归属,后者处理系统责任;两份文书、两套语言、两个主管部门。
2.67 吉瓦、20 年、首期 70 亿美元:第一笔账已经签成合同
第一笔账有合同可查。雪佛龙在 6 月 22 日公告,全资子公司 Energy Forge One 与微软签署 20 年购电协议,在西得州 Reeves 县 Pecos 附近建设与数据中心共址的专用发电设施,项目名 Project Kilby。
规模约 2.67 吉瓦,按分期、模块化的方式建设,机组以 GE Vernova 的 7HA 重型燃机为主,卡特彼勒旗下 Solar Turbines 补充其余容量,燃料取自二叠纪盆地的天然气。首期造价约 70 亿美元,折算每吉瓦约 26 亿美元;最终投资决定预期在今年年底前作出,首批供电计划在 2028 年。
与它配对的是微软的 Pecos 园区:公司称未来 5 到 7 年新增约 2 吉瓦数据中心容量。2.67 吉瓦的电源对 2 吉瓦的算力,电源侧留出约三分之一的余量,这部分对应损耗、制冷与冗余的占用,不进入可售电量。项目方还称,该电厂在其生命周期内预计带来超过 100 亿美元的州与地方税收、约 2,000 个岗位。
把这一笔放回整体:微软今年计划投入 1,170 亿美元建设 AI 与云计算算力基础设施。20 年的购电协议买到的是一段确定的电价与一段确定的供电义务,它把这座园区的电费从现货市场里摘了出来。
ERCOT 想改的是时点:从二级预警提前到一级
第三笔账的新闻点在规则侧。ERCOT 首席执行官 Pablo Vegas 表示将向得州议会申请授权,要求在紧急状态宣布之前就能要求数据中心削减用电。按现行安排,得州要进入三级电力紧急警报中的第二级,电网才能请求数据中心降负荷;他希望把时点提到第一级,甚至更早。
这条消息里有两个词要圈出来:「请求」与「申请授权」。现行机制是请求,属自愿配合;要把它变成更早的强制,得由州议会给授权。报道用的是「将申请」,属计划中的动作,尚未成为生效规则。
得州并非没有工具。2025 年 6 月 20 日签署生效的参议院第 6 号法案规定:接入负荷 75 兆瓦及以上的大负荷客户,须披露可覆盖其一半以上负荷的自备发电能力;能源紧急状态下、市场化服务用尽之后,ERCOT 可要求其启用自备电源或削减负荷;2025 年 12 月 31 日之后接入的负荷,必须安装能让 ERCOT 直接切除负荷的设备。
细则还在写。得州公用事业委员会以 Project No. 58481 推进落地,2026 年 3 月的草案把保证金从每兆瓦 10 万美元下调到 5 万美元,征求意见在 10 月截止;ERCOT 则在 10 月 6 日开了第一场大负荷削减工作坊。75 兆瓦这条线目前仍停在草案里。
164 亿美元容量费里,63 亿记在数据中心头上
第二笔账在得州之外有一份更完整的账单。PJM 是美国最大的区域电网,7 月 14 日公布的 2028/2029 年度容量拍卖结果:清算价每兆瓦日 325 美元,正好撞在监管上限;总容量成本 164 亿美元,成交容量 138,318 兆瓦。
PJM 的独立市场监察机构 Monitoring Analytics 把其中一部分归给数据中心:164 亿美元里有 63 亿美元、约 38% 源自数据中心负荷;最近四次拍卖合起来,这个比例是 46.2%、合计 294 亿美元。该机构还测算,把数据中心负荷计入容量市场,使 2026 年上半年每兆瓦时批发电价从 103.40 美元升到 114.50 美元,多了 11.11 美元。
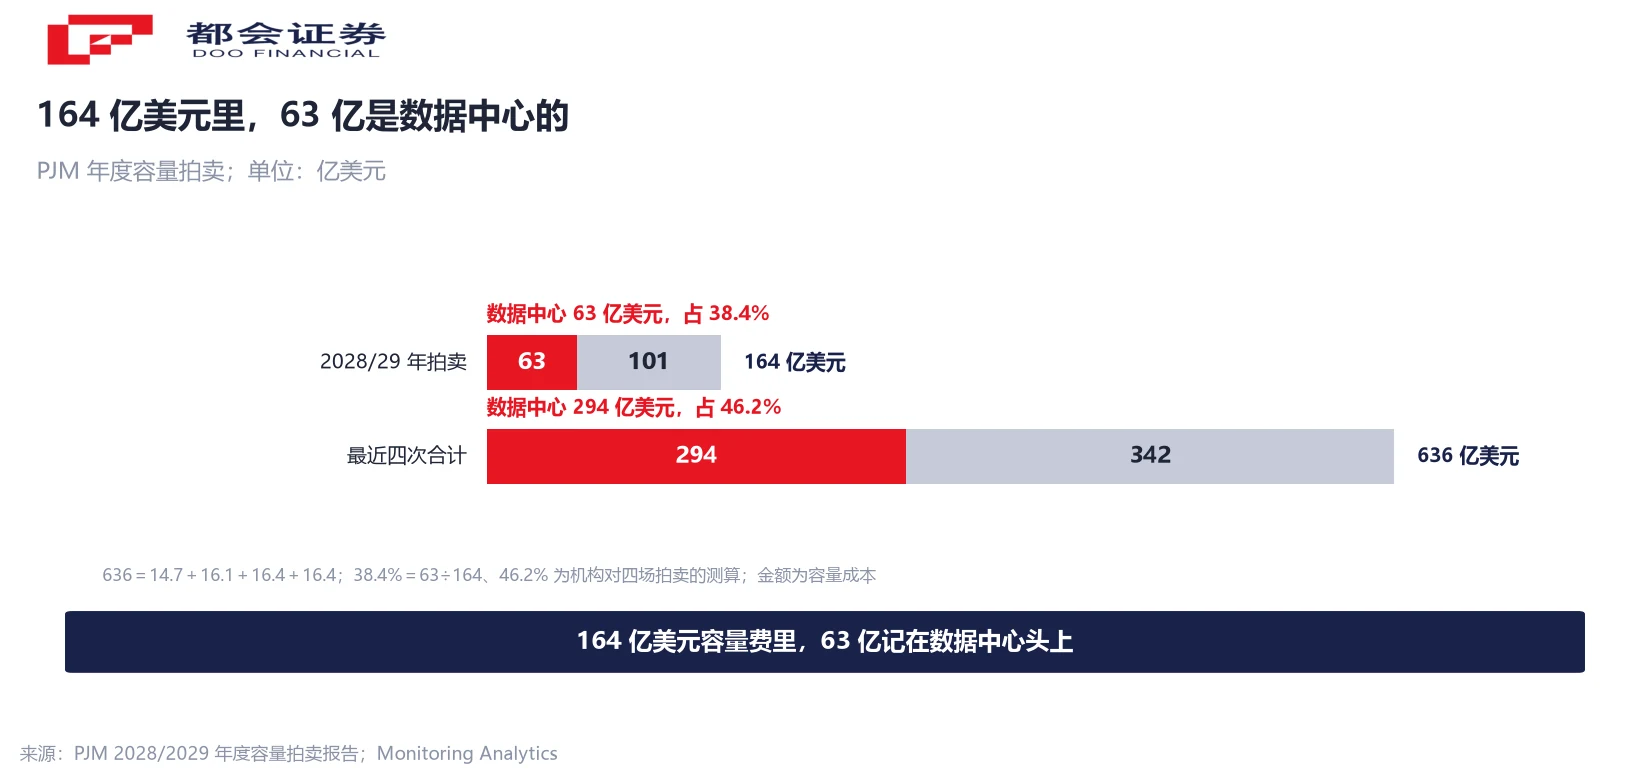
这组数还有两个尾巴。一是上限压住了价格:若没有每兆瓦日 325 美元的天花板,市场清算价会落在 555 美元附近、账单约 297 亿美元,被压下的约 133 亿美元没有消失,只是没进这一期账单。二是拍卖连续第三年未达 20% 的可靠性目标,备用率 14.7%、缺口 6.8 吉瓦。
把 PJM 的账放回得州,能看到微软那条路绕开的是哪一笔。Project Kilby 采用表后直供,电厂直接向数据中心供电、不经公共电网,因此不占公共电网的并网容量,也不必进容量拍卖。绕开的正是第二笔账;第一笔账并没有因此变轻,它只是从电费单换到了一张 20 年的合同上。
三处容易误读:排队不等于需求,铭牌不等于可交付
第一处是把申请量当需求。得州的并网排队规模超过 400 吉瓦,约为该州历史峰值负荷的四倍以上;但排队是申请,不等于已建成。ERCOT 在近期的规划文件里也提到,已宣布的 AI 需求中最终能有多少落地仍存疑。
第二处是把铭牌容量当可交付容量。2.67 吉瓦是发电侧铭牌,微软园区侧是「未来 5 到 7 年新增约 2 吉瓦」。行业里开始用「可交付兆瓦」这个说法,指的是一年 8,760 小时都能持续送到算力上的那部分容量,与铭牌数是两个口径。
第三处是把「自己付电费」读成「没有外部成本」。表后直供解决的是不挤占公共电网容量、不推高其他用户电价这一层;大负荷对系统稳定性的冲击,它解决不了。这也正是州法案共址条款要处理的事:新建电源与 75 兆瓦以上负荷之间的私人协议,须通知 ERCOT 并由其做系统影响研究,再交州公用事业委员会在 60 天内决定是否附加条件。条件之一,是电价紧张时数据中心须降负荷,或电源须向电网让出容量。
三处误读的共同点,是把一份公告当成一个已经发生的状态。公告里的数字是规模与计划,规则里的数字是门槛与时点;两者对不上时,先看哪一份文书已经生效。
三条可以跟着看的线索
接下来能验证的东西不多,三条够用。
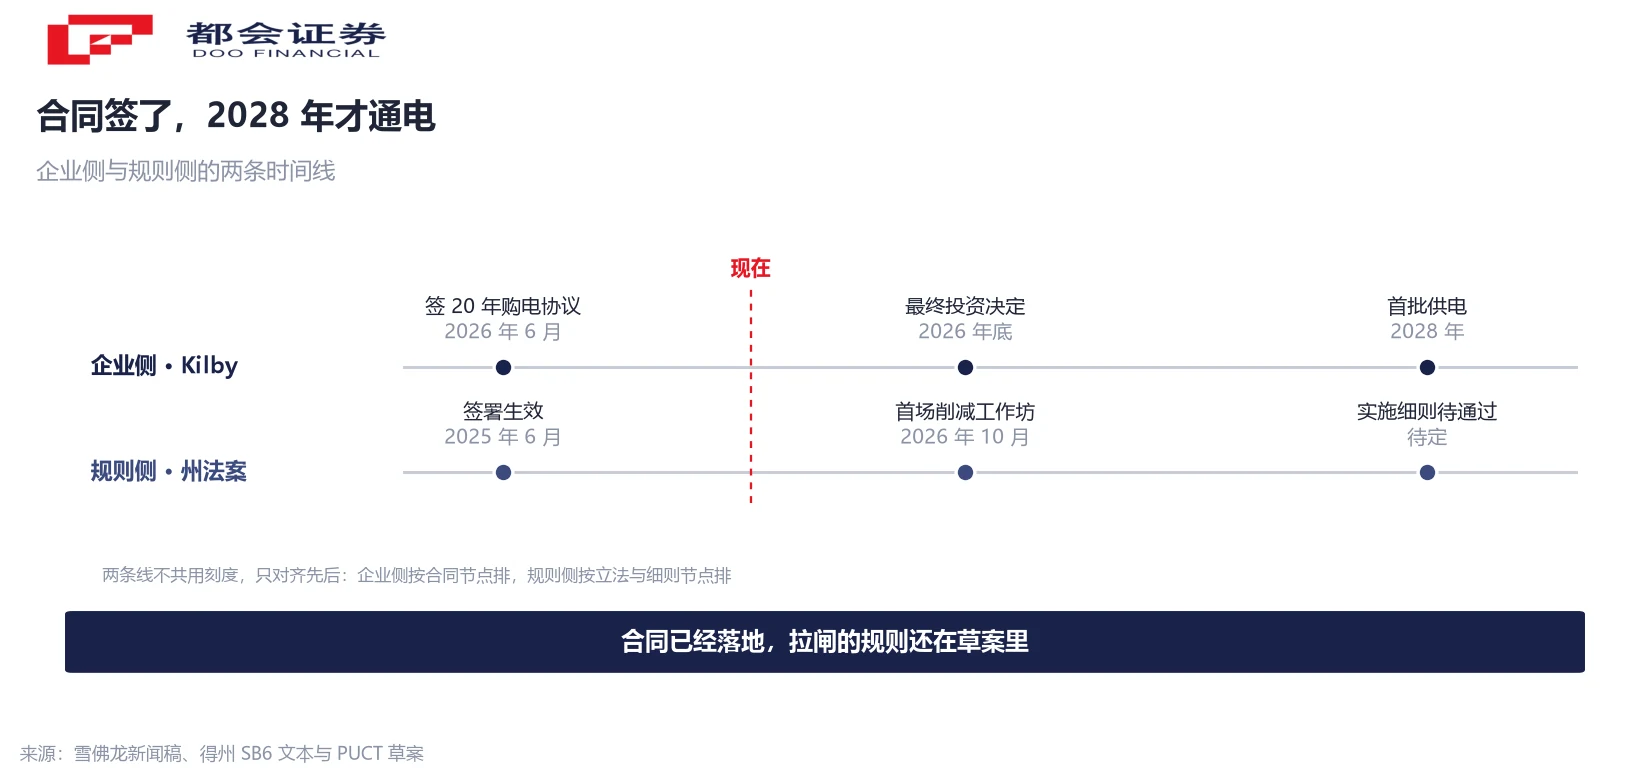
一看得州公用事业委员会 Project No. 58481 的最终规则。75 兆瓦门槛会不会下调、通知时长定多少、保证金怎么算,决定「能不能被拉闸」这件事最后落在多少座数据中心身上。
二看得州议会会不会给 ERCOT 提前拉闸的授权。现行是紧急二级才请求,改到一级意味着约束提前一个台阶;这一步走完,可靠性价才会写进并网协议的正文条款。
三看 Project Kilby 的最终投资决定与首批供电节点。合同签了、设备定了,但投资决定在年底前、首批供电在 2028 年,中间任何一环推迟,2.67 吉瓦就还是纸面数字。
对读财报的人来说,这三条各对应一栏:规则对应资本开支的进度风险,授权对应运营成本的边界,投资决定对应订单能不能转成收入。看 AI 基建的用电,先问这三笔账各自走到哪一步,比问「电够不够」更容易得到可验证的答案。
常见问题
两件事处理的是不同的东西。付电费解决成本归属,可中断解决系统责任。大负荷在系统紧张时会同时影响频率与电压稳定,这部分成本不走电费单,走并网条件。所以即便电费由企业自己承担,并网协议里仍可能写入「紧张时先降负荷」的条款。
是发电侧铭牌容量,对应 Project Kilby 的专用电厂。微软 Pecos 园区侧的说法是未来 5 到 7 年新增约 2 吉瓦数据中心容量。两个数不能相加,也不能相减;电源侧比算力侧大约三分之一,这部分对应损耗、制冷与冗余。
并网这一环绕开了,规则这一环没有。得州州法案对新建电源与 75 兆瓦以上负荷之间的私人协议设了审查程序:通知 ERCOT、由 ERCOT 做系统影响研究、州公用事业委员会在 60 天内决定是否附加条件。附加条件可以要求电价紧张时降负荷,或要求电源向电网让出容量。
同一场拍卖的分子与分母。164 亿美元是 PJM 2028/2029 年度容量拍卖的总容量成本,63 亿美元是监察机构测算其中由数据中心负荷带来的部分,占比约 38%。它是相对「没有这部分负荷」的对照测算,不是实际开出的账单。
不是。11.11 美元是每兆瓦时的增加额,相对原均价 103.40 美元的涨幅是 10.7%;9.7% 是这个增加额占新均价 114.50 美元的比重。两个百分比的分母不同,引用时容易混。
排队是并网申请规模,包含重复申请与尚未落实供电、设备、融资的项目。它衡量的是电网要处理的申请量,不能直接当成将建成的负荷。得州历史峰值负荷不到这个数字的四分之一。
得州电网基本独立运行,容量机制与 PJM 不同,两边数字不能直接比较。选 PJM 是因为它把「数据中心给容量成本带来多少」算成了公开金额;得州目前只有排队规模与门槛这类数量指标,没有同口径的金额。
三笔账各自对应一栏可跟踪的数字:买电价看长期购电协议与资本开支,容量价看容量拍卖的清算价与数据中心份额,可靠性价看规则文本的门槛与时点。本篇只描述成本结构与规则进度,不涉及任何标的的评价,也不构成投资建议。
口径说明:① 2.67 吉瓦为发电侧铭牌,园区侧 5 至 7 年新增约 2 吉瓦;② 63 亿与 164 亿为同一场拍卖的分子与分母,38% 为本刊折算;③ 1,170 亿美元为「今年」口径。




