
 简体中文
 English

谷歌掏钱请人少用电:1,070 兆瓦的「不发电」电厂,合同签到 2040 年
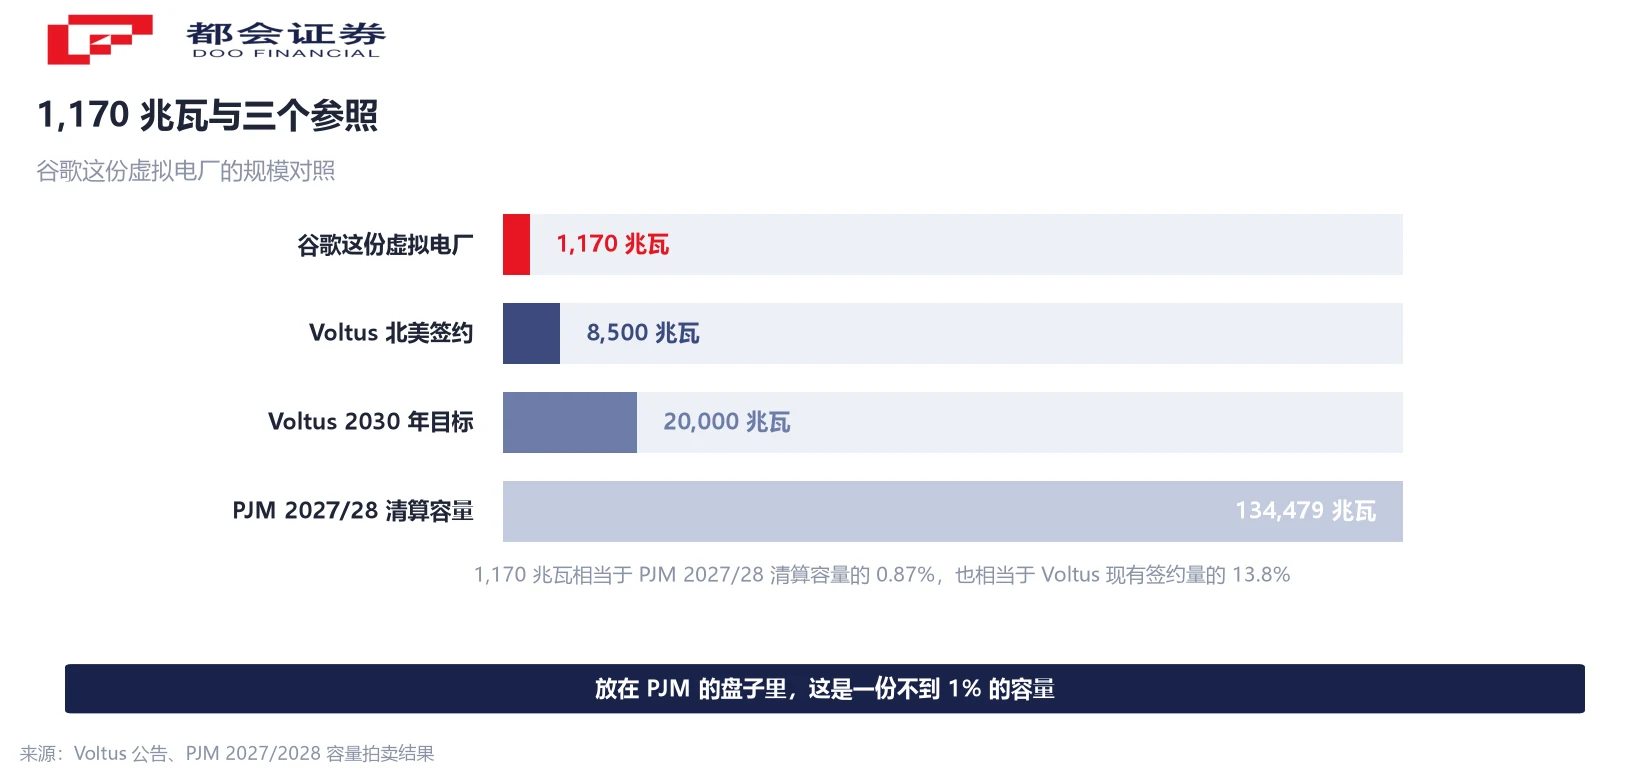
10 月 22 日,谷歌把 2026 年 6 月签下的 100 兆瓦虚拟电厂协议,一次加到 1,070 兆瓦。两家公司在公告里都称这是「十倍扩容」,也都把项目写作「1 吉瓦」;两个数字相加是 1,170 兆瓦。
这笔容量不发电。它把家庭与企业的电池、恒温器、工业负荷聚起来,在电网紧张时把用电削下去,再当作容量卖进 PJM 市场。本篇拆三件事:它凭什么被算成容量、PJM 的容量价为什么连续三届停在上限、以及这份容量的边界在哪。
加了十倍,两家公司都没写总数
10 月 22 日,谷歌与能源技术公司 Voltus 宣布,把 2026 年 6 月签下的 100 兆瓦虚拟电厂协议扩大到 1,070 兆瓦。两家公司在新闻稿里都把这次变动称为「十倍扩容」,也都把项目规模写作「1 吉瓦」。
两个数字加起来是 1,170 兆瓦。1,170 与 1,000 之间差了 170 兆瓦,约等于一座中型燃气轮机组的容量,公告没有对这笔差额作解释。行业媒体 Channel Insider 在当天报道里直接点出了这处不对账。
合同的其他条款是清楚的:谷歌出资,Voltus 负责聚合与运营,运行期到 2040 年,预计三到四年爬到满容量。交易金额未披露,谷歌也没有说明这批容量对应哪几个数据中心。
一份 1,170 兆瓦的容量合同,为什么值得单独拆一篇?因为它买的不是电,是「少用电」的权利。这个区别决定了它的上限在哪。
不发电的电厂,卖的是「少用一点」
虚拟电厂在电网运营商眼里表现得像一座电站,它自己一台机组都没有。Voltus 做的事是把家庭与企业的电池、智能恒温器、工业流程、站内备用机组签进来,在电网承压的几个小时里发出信号,让这些站点把用电降下来、或者挪到别的时间。
被削掉的这部分需求,在 PJM 的容量市场里可以当作容量卖出去。这就是「带自己的容量进来」的字面意思:一个新增的大用户,自己出钱在电网上造出一份可调度的容量,这份容量记在它自己的负荷账上。
参与的家庭和企业拿到的是电费减免与直接付款,钱来自谷歌支付的容量采购。Voltus 首席执行官 Dana Guernsey 把这批合同类比成当年让公用事业级风电与光伏跑起来的那类长期购电协议——有一个信用良好的买方签下多年,业主才敢为站内电池和控制系统掏钱。
要注意的是削减的时长。容量市场的考核看关键时段能不能顶上,一年里被调用的时间很短。这既是它便宜的原因,也是它替代不了一座电站的原因。
谷歌付这笔钱,是因为接入排在电价前面
PJM 是美国最大的批发电力市场,覆盖 13 个州加华盛顿特区,服务约 6,700 万人,同时也是数据中心负荷增长最快的一块地盘。
PJM 自己的年报写得很直白:2027/2028 交付年的容量拍卖清算在 333.44 美元/兆瓦日,为历史上最高价,也是监管批准的上限价;即便按上限价清算,中标的 134,479 兆瓦仍比可靠性要求少 6,523 兆瓦,这是 2007 年该市场建立以来首次未达要求,备用率 14.4%,低于 20% 的目标。
缺口的方向也清楚。PJM 说 2027/2028 交付年的预测峰值负荷比上一届拍卖高出约 5,250 兆瓦,增量几乎全部来自大型数据中心。
对一家要在这片电网上扩产的公司,能自己造出容量、而且造得比新机组快,价值就不止省下的电费。新建燃气机组要排设备与并网队列,需求响应的「建设周期」是招募站点与装控制器。
容量市场的价,已经连续三次撞顶
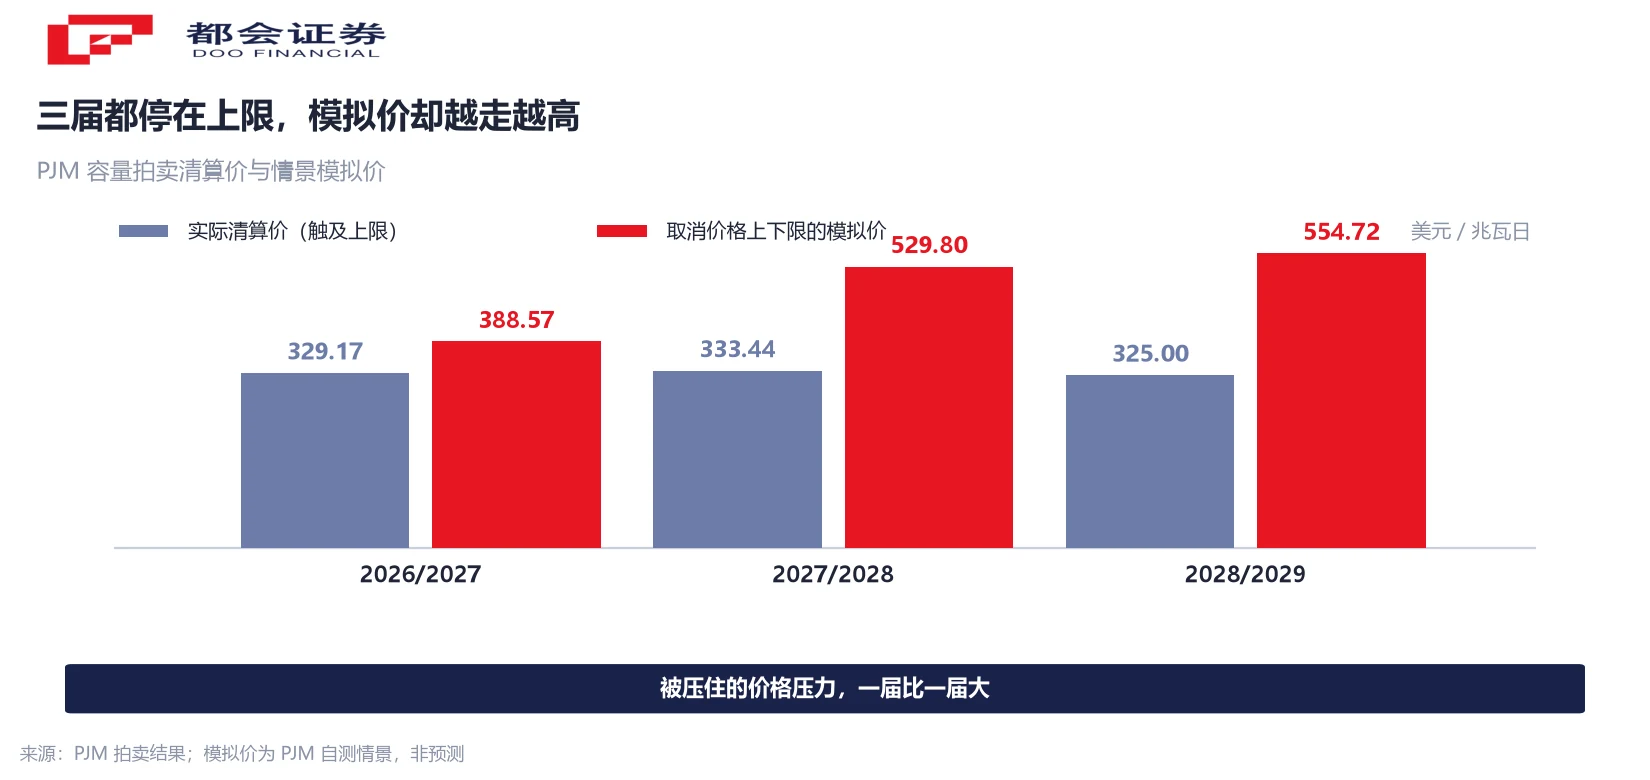
把三届拍卖的清算价排在一起,区间很窄:2026/2027 是 329.17 美元/兆瓦日,2027/2028 是 333.44,2028/2029 是 325,三届都停在监管设定的价格上限附近。
更有信息量的是 PJM 在同一份结果里给出的模拟:把临时的价格上下限拿掉重算,2028/2029 的清算价会是 554.72 美元/兆瓦日,比实际结果高 71%;2027/2028 是 529.80 对 333.44,高 59%;2026/2027 是 388.57 对 329.17,高 18%。三个模拟值一届比一届离上限远,说明被压住的价格压力在变大。
上限不是市场自己形成的。宾夕法尼亚州与 PJM 达成的安排给 2026/2027 与 2027/2028 两届设了约 325 美元的上限与约 175 美元的下限,2028/2029 沿用 325 美元的上限。压住价格的是监管,不是供给变多了。
需求响应在这三届里清算占比都在 5% 上下。这个比例既说明它已经是一个稳定品类,也说明它现在还很小。
需求响应的收入,一年涨了 240%
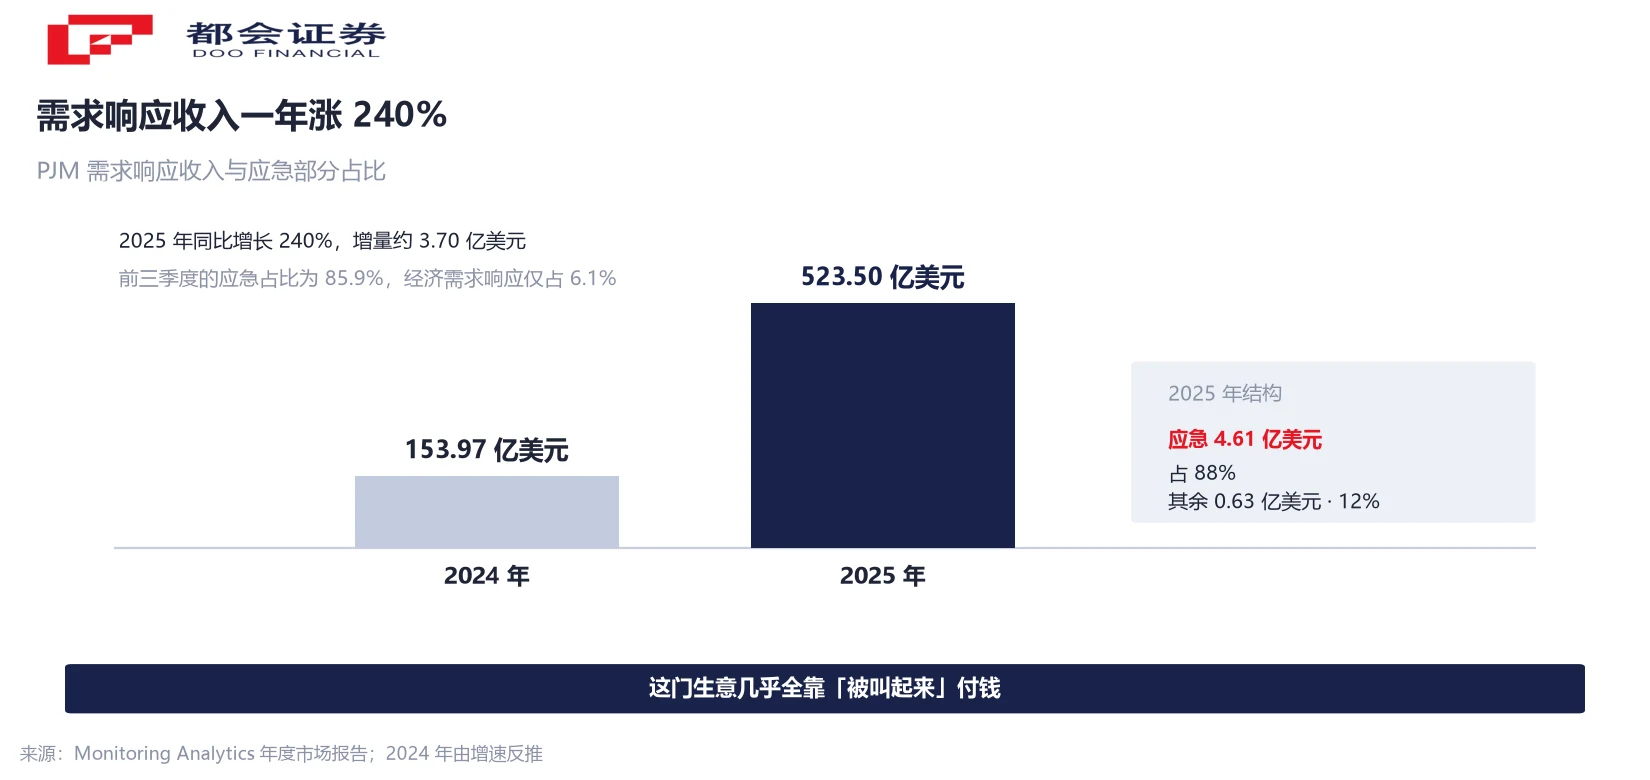
PJM 的市场监管方 Monitoring Analytics 在 2026 年 3 月发布的年度报告里给出了需求响应的收入:2025 年全年 5.235 亿美元,比 2024 年增长 240%,其中应急需求响应占 88%。
反推 2024 年的基数约 1.54 亿美元,一年增加的绝对额约 3.70 亿美元。报告把增长主要归给容量价格上涨与容量市场收入的增加。
前三季度的分项能看出结构:2025 年前九个月总收入 3.36 亿美元,同比增长 194.2%;其中应急部分 2.885 亿美元,增长 231.5%,占总收入 85.9%;经济需求响应只有 2,050 万美元,占 6.1%。换句话说,这门生意目前几乎全部由「电网紧张时被叫起来」这一种场景付钱。
单个容量的报酬上限,Voltus 给的口径是每年每兆瓦 35 万美元。这个数字是上限,不是均值,实际到手取决于清算价格与调用表现。
这笔容量的边界:它不增加一台机组
第一条边界是参与率。1,170 兆瓦要靠成千上万个站点凑出来,每一个都要签约、装设备、能被远程调用。从签约到满容量要三到四年,本身就说明这件事的速度上限。
第二条是时长。电池能顶小时级,恒温器能顶十几分钟到半小时,工业流程调整要看产线能不能停。这些拼起来能应付关键时段,拼不出一份全天候的基荷。
第三条是口径。谷歌与 Voltus 都说这批容量来自无碳资源、不含化石燃料备用机组;这与「不新增排放」是两件事,与「不新增发电」也是两件事。
关于省钱的那个数字要谨慎引用。Brattle 集团的报告估算更充分利用电网可在十年里为美国用户省下超过 1,000 亿美元,但该研究由 GridLab 与 Utilize Coalition 委托,谷歌是后者的成员之一;Channel Insider 也明确写到,这个估算针对的是更广泛的电网利用率改善,不是这份协议的收益。
三条可以跟踪的线索
第一条是 2029/2030 交付年的容量拍卖。PJM 计划在 2026 年 12 月举行,仍受价格上下限约束。看两个数:清算价是否第四次停在上限,以及需求响应的清算占比是否从 5% 往上走。
第二条是 Voltus 的爬坡。公司在 2026 年 10 月完成 2.25 亿美元融资,北美签约容量约 8.5 吉瓦,目标 2030 年前到 20 吉瓦。谷歌这一份满容量后约占现有签约量的 13.8%。看 2027 年首批虚拟电厂是否按计划上线。
第三条是规则。FERC 在 2025 年 5 月批准了 PJM 放宽需求响应参与窗口的方案,把可参与时段从夏季、冬季的少数小时扩展到全年,从 2027/2028 交付年开始适用。全年可用的需求响应被计入可靠性的方式与过去不同,这会改变它在容量市场里的定价。
常见问题
不发。它是把已有的用电需求在关键时段削减或转移,从电网运营商的角度看表现为一份可调度的容量。它不新增发电容量,也不新建输电线路。
不是同一个数。1,070 兆瓦是在 6 月 100 兆瓦基础上新增的量,两项相加是 1,170 兆瓦;两家公司在公告里都把项目规模写作 1 吉瓦,差额 170 兆瓦公告未作解释。
谷歌向 Voltus 支付容量采购费用,Voltus 再把电费减免与直接付款给到参与的工商业与家庭站点。交易金额未披露,谷歌也未点名对应的数据中心。
不会。调用方式是调低空调设定、让电池放电、调整工业流程这类柔性动作,由设备自动执行,不是拉闸限电。参与者通常可以设置舒适度与生产的底线。
不能。它不新增发电容量,可削减的时长有限,而且依赖参与站点在关键时段实际响应。它压的是峰值,不是基荷。
无法判断。该增长主要来自容量价格上涨与容量市场收入,而清算价已连续三届停在上限,上限本身由监管设定,不是市场自发形成。
不是。那是 Brattle 集团对全美电网利用率改善的整体估算,且该研究由包含谷歌在内的联盟委托,覆盖范围远大于这份协议。
它说明 AI 数据中心的电力约束正在从芯片与设备转向电网接入与容量资格。需求响应、储能与相关控制软件因此多了一层定价依据。文中提及的公司仅用于说明产业链环节。
口径说明:① 1,070 兆瓦为新增量,与原 100 兆瓦合计 1,170 兆瓦,公司口径写作 1 吉瓦;② 需求响应年度收入与前三季度收入为不同区间,不可直接相减;③ 无价格上下限的模拟价由 PJM 自行测算,属情景推演;④ 容量与负荷数据为四舍五入呈现值。




