
 简体中文
 English

A$1,000 亿的规划里,只有 |23%| 拿到电:澳洲数据中心撞上自己的电网
彭博在 10 月 22 日发布的一项核查给出两组数字:悉尼与墨尔本两地 40 余个已规划或在建的大型数据中心,合计预计投资超过 A$1,000 亿(约合 US$700 亿);其中公开确认已获得供电或电网接入的,只有 23%。
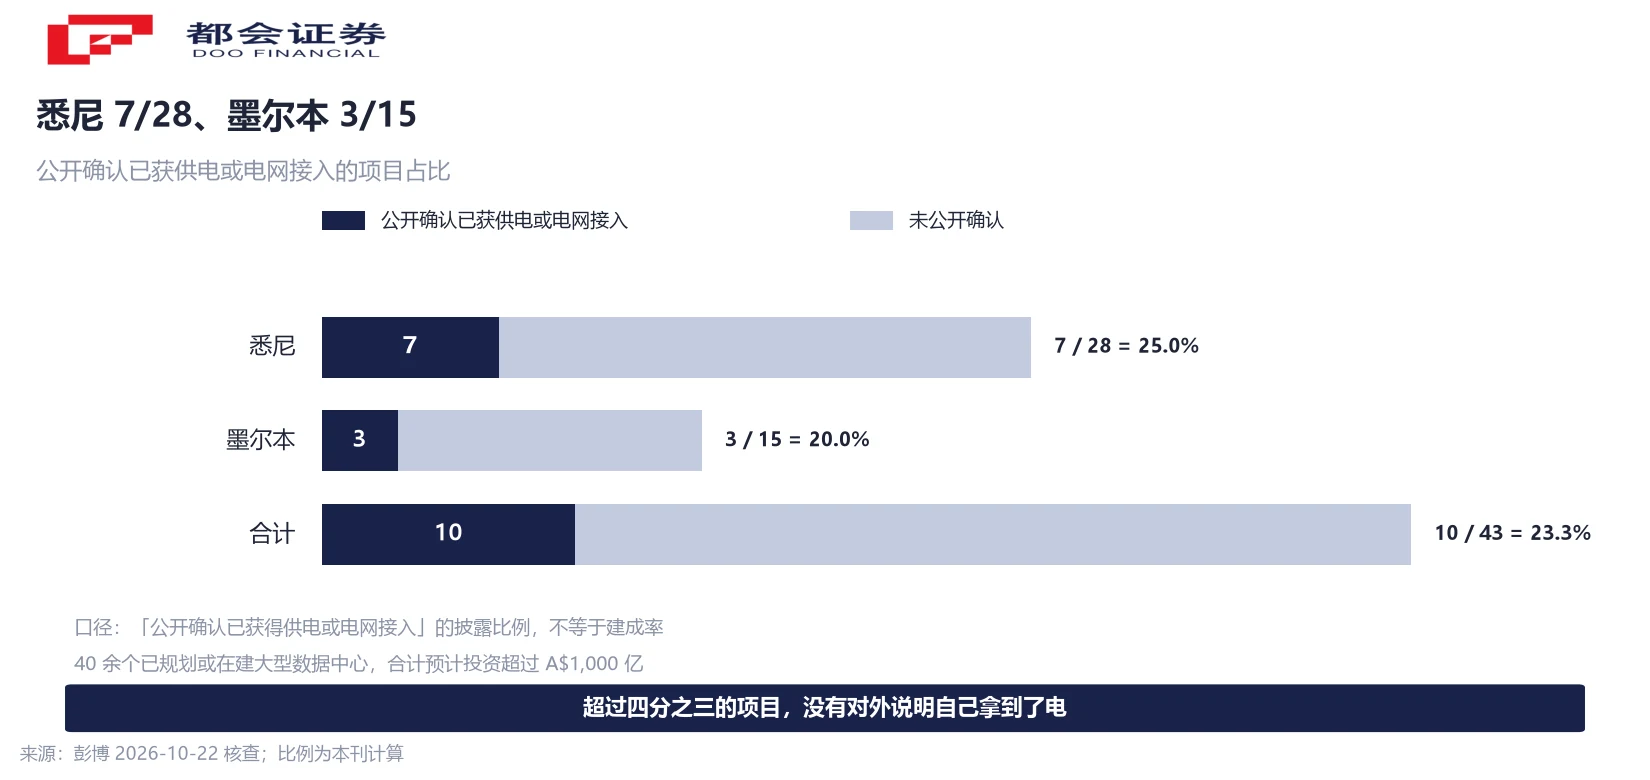
分城市看,悉尼 28 个活跃项目中有 7 个确认拿到了电,墨尔本 15 个中只有 3 个。两者相加是 10 比 43,与整体的 23% 一致。
这个数字需要先定性:它是「项目方公开确认已获得供电或电网接入」的披露比例,不是建成率,也不是最终会建成的比例。彭博为此联系了 25 家开发商核实供电披露与 40 余个项目的状态,两家运营商作出回应,9 家拒绝置评或未直接回答。
本文拆四件事:融资与电的时间差有多大、为什么容量卡在变电站、两个已经发生的结果是什么、以及这个缺口为什么不能靠多建电厂解决。
40 余个项目、A$1,000 亿规划,公开确认有电的是 23%
彭博核查的是悉尼与墨尔本两地 40 余个已规划或在建的大型数据中心,合计预计投资超过 A$1,000 亿,约合 US$700 亿。在这批项目里,公开确认已获得供电或电网接入的是 23%;换算过来,超过四分之三的项目没有对外说明自己拿到了电。
分城市拆开更直观:悉尼 28 个活跃项目中有 7 个确认拿到了电,约四分之一;墨尔本 15 个中只有 3 个,约五分之一。10 比 43 与整体的 23% 对得上。
两家运营商给出了正面回应。CDC Data Centres 称所有在建站点都有稳健的交付计划在推进,供电时间表符合预期;GreenSquare 不就供电安排置评,称正与相关主管部门和基础设施伙伴密切合作。另有 9 家拒绝置评或未直接回答未来项目的供电问题。需要说明的是,未公开确认不等于没有安排供电,但在一项超过 A$1,000 亿的规划里,披露本身就是可核验的进度信号。
20 吉瓦已宣布、1.5 吉瓦在运:钱到位了,电没有
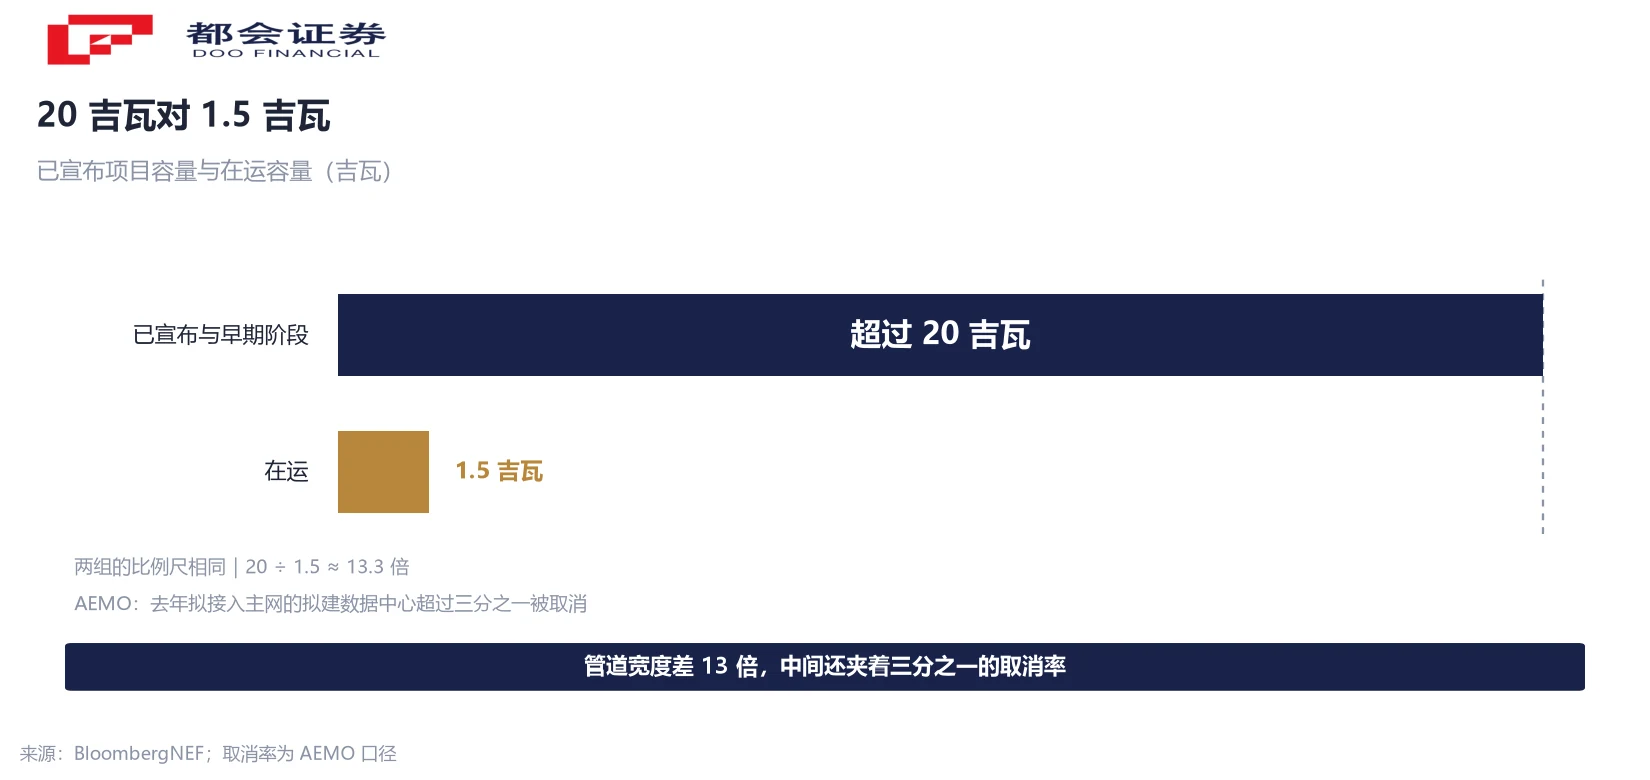
把供给与需求两个口径并排,差得最明显的一组数来自 BloombergNEF:澳洲已宣布及处于早期阶段的数据中心项目容量超过 20 吉瓦,而在运的全部数据中心加起来只有 1.5 吉瓦,差 13 倍。
这个差距不指向需求不足。官方数据提供了另一半解释——澳大利亚能源市场运营商(AEMO)称,去年拟接入澳洲主网的拟建数据中心里,超过三分之一被取消。
两组数字指向同一件事:排队的顺序。融资、土地与客户合同大多已经落地,缺的是把这些容量接到高压线上的那一段工程,而这一段不由签合同的两方决定。
悉尼收到的 20 吉瓦咨询,一半挤在一个变电站 12 公里内
新南威尔士州的电网运营方 Transgrid 在 8 月给出了一句更具体的描述:悉尼没有足够的输电容量,接入它收到的全部 20 吉瓦大用户咨询;其中一半集中在其 Sydney West 变电站 12 公里半径范围内,相当于把整个新南威尔士州的冬季峰值负荷塞进同一个片区。
这一步是理解全局的关键。变电站的扩容不像加一台服务器,它涉及线路走廊、土地、社区准入与市政许可,任何一环停滞,后面的容量只能排队。Transgrid 说的 20 吉瓦是咨询量,也就是意向,但连意向都接不下,说明瓶颈已经在物理层面。
项目为什么扎堆也有可核的逻辑:澳洲接近五分之二的人口住在悉尼与墨尔本,已有的光纤网络与可靠电源也集中在这两座城市。把项目放在城市近郊能省下新建输电与通信线路的投资,代价是选址与住宅、学校的距离被压得很近,而这正是下一步矛盾的来源。
一个主动放弃、一个被动下调:已经发生的两个结果
主动放弃的是 Goodman Group。它在 9 月下旬撤回悉尼 Lane Cove 的 Project Mars 开发申请。该项目规划投资 A$12 亿、容量 90 兆瓦,选址距最近住宅约 20 米、距 Lane Cove West 公立小学约 160 米;规划过程中收到 374 份公众意见,其中仅 9 份支持,社区请愿签名超过 3,200 个。
Goodman 在给州规划部门的信中说,大型数据中心开发的「政策与监管环境已显著变化」,公司「仔细考虑了这些变化以及规划过程收到的反馈,包括当地社区的意见」;它同时在参议院听证中承认项目未能取得「社会许可」。
被动下调的是 NextDC。这家在澳洲运营 17 个数据中心的公司因墨尔本 M3 站点的电网增容工程被暂停,大幅下调 2027 财年指引,股价在复牌当日接近腰斩。暂停工程的是配电商 Jemena,涉及把部分区域的电线杆更换为可承载 66 千伏电压的规格。
Jemena 给出的理由包括安全顾虑、社区与利益相关方反对导致施工场地准入受限,以及地方议会作为道路管理方在进一步社区协商完成前不予同意。Jemena 表示不打算在 2 月前重启工程,下一轮供电增量因此顺延。
两件事的机制并不相同:前者说明「选址离人太近」会让项目直接终止,后者说明「线路过不去」会把已经签下的收入推后。一个作用在审批环节,一个作用在交付环节,但触发点都在同一条线上——输电设施与居民之间的距离。
占电网供电 2% 的用电,AEMO 预计 2036 年到 13%
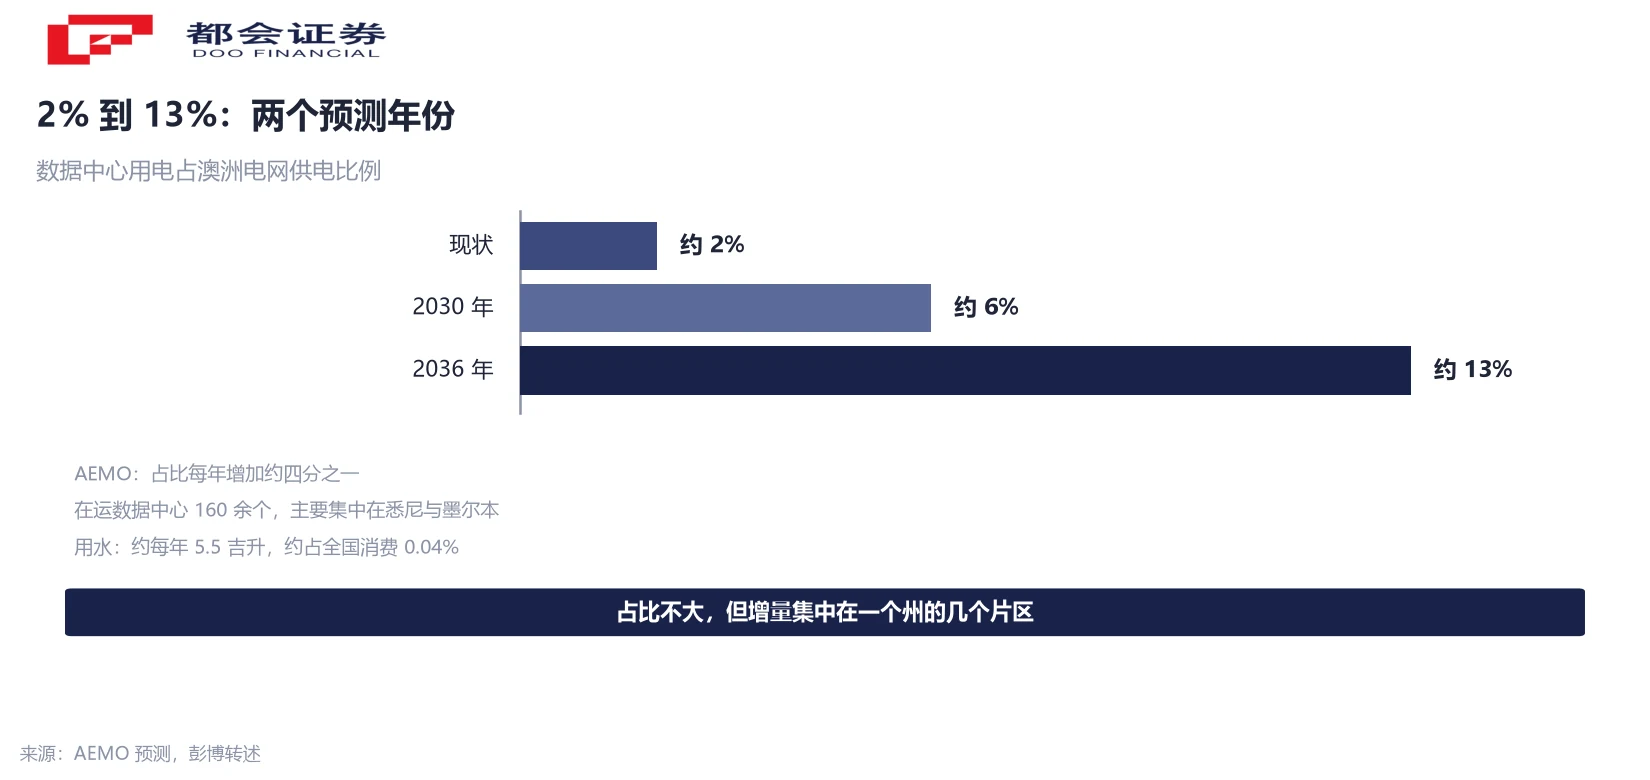
用电规模要按占比看,也要按增速看。澳洲现有 160 余个在运数据中心,主要集中在悉尼与墨尔本,消耗约 2% 的电网供电量。AEMO 预计这一比例每年增加约四分之一,2030 年约 6%,2036 年约 13%。
用水是另一条约束。行业委托的测算估计,澳洲数据中心每年用于冷却的用水约 5.5 吉升,相当于全国消费量的约 0.04%。总占比同样不大,但项目扎堆时局部影响会放大——彭博提到,部分项目所在的增长走廊本就面临干旱压力。
两个占比小是事实,增量集中在少数片区、且以每年约四分之一的速度抬升也是事实。判断压力大小,取决于看的是全国平均值,还是具体到那个 12 公里的片区。
行业说要统一监管,社区说住在旁边的人不能被推开
围绕「该怎么办」,市场上有两套说法,来源与立场不同,两组都值得并列呈现。
行业一侧呼吁统一规则。Data Centres Australia 首席执行官 Belinda Dennett 表示,社区标准正在随新规变化,这可能拖慢全国的开发进度;她说在政策与监管最终落点更明确之前,预计会有更多数据中心客户、投资者与开发商采取观望态度,并呼吁全国统一的监管框架与更简化的审批流程。
社区与地方政府一侧强调程序与距离。悉尼 Lane Cove 议会副市长 Rochelle Flood 称 Goodman 的撤回是「社区的重大胜利」,并说这离不开持续的社区压力。规则层面已有动作:维多利亚州宣布数据中心须与住宅、学校与幼托机构保持 150 米距离;新南威尔士州要求数据中心为自身所需的电网升级付费,以免把成本转嫁给家庭与小企业。
Morgans Financial 分析师 Nick Harris 本周写道,澳洲数据中心的社会许可正在成为越来越大的逆风,投资者开始担心更多延期出现、并追问连锁影响。这一句是他的个人表述,不是机构预测。
缺的不是土地:高压线、并网审批与冷却水都不在资产负债表上
回到最初的前提:澳洲想成为亚太地区的 AI 枢纽。土地确实不缺,BNEF 分析师 Tushna Mehta 的说法是,数据中心容量建得比供给它的新增发电快得多。
缺的是另外三样东西:高压线路、并网审批与冷却水。这三样都不在数据中心的资产负债表上,决定权分散在配电商、市政与州政府手里。一个项目可以签下客户、拿到土地、融到资金,仍然卡在「电什么时候到」这一个问题上,NextDC 的例子说明这条链上的最后一段不由它自己安排。
往后可以盯三条线索:AEMO 统计的取消与延期比例,它衡量的是审批与电网的实际通过率;Sydney West 那个 12 公里片区的输电容量建设进度;以及各州关于安全距离与费用分摊的规则最终落点。这三条都不需要预测任何一家公司的股价就能观察。
常见问题
来自彭博对悉尼与墨尔本 40 余个已规划或在建大型数据中心的公司披露核查,口径是「项目方公开确认已获得供电或电网接入」。悉尼 28 个活跃项目中 7 个确认、墨尔本 15 个中 3 个确认,相加为 10 比 43,即约 23%。它不等于建成率,也不等于最终会建成的比例;未公开确认也不等于没有供电安排,但披露本身是可核验的进度信号。
这两件事的周期长度不同。融资、土地与客户合同通常在项目前期完成,而高压线路的建设、并网审批与社区协商要按年计。Transgrid 说悉尼没有足够输电容量接入它收到的 20 吉瓦咨询,其中一半集中在 Sydney West 变电站 12 公里半径内——容量不是签了合同就能立刻出现的。
说明的是管道的宽度,不是需求的虚实。20 吉瓦是 BloombergNEF 统计的已宣布与早期阶段项目容量,1.5 吉瓦是在运规模。两者不该直接比较谁对谁错,而应看作「已经对外宣布的量」与「已经在跑的量」之间的一段巨大间隔;AEMO 另外给出,去年拟接入主网的拟建项目中超过三分之一被取消,说明这段间隔有一部分会永久消失。
Goodman 是主动撤回开发申请,项目终止,涉及悉尼 Lane Cove、投资 A$12 亿、容量 90 兆瓦,选址距最近住宅约 20 米、距公立小学约 160 米,规划过程收到 374 份公众意见、仅 9 份支持。NextDC 是被动下调业绩指引,项目仍在、合同仍在,只是供电增容工程被暂停,由配电商 Jemena 给出暂停理由并预计 2 月前不重启。前者作用在审批环节,后者作用在交付环节。
因为全国平均与局部集中是两回事,增速也是另一回事。在运 160 余个数据中心约占电网供电 2%,但增量集中在新南威尔士州与维多利亚州的少数片区;AEMO 预计这一比例每年增加约四分之一,2030 年约 6%、2036 年约 13%。判断压力要落在具体片区,而不是全国平均值。
资源禀赋与接入能力是两件事。澳洲有丰富的太阳能与风能,但数据中心需要的是高压输电线路把电送到指定地点,以及并网审批把新增容量接入主网。Transgrid 的表述指向的是输电容量不足,BNEF 分析师的说法是数据中心容量建得比供给它的新增发电更快——两者都在说中间那一段工程。
不是,是同一口径的两种货币表述。彭博给的是逾 A$1,000 亿,括号内标注约合 US$700 亿。两个数字不能相加,也不能当成不同统计范围。
三条可跟踪的线索,都不需要预测价格:AEMO 统计的拟建项目取消与延期比例、Transgrid 所列 12 公里片区的输电容量建设进度、以及各州关于安全距离与电网升级费用分摊的规则落点。这三条分别对应审批通过率、物理接入能力与成本归属。本文只做事实与口径梳理,不构成对任何证券的买卖建议。
口径说明:① 23% 指项目方公开确认已获供电或电网接入的披露比例,非建成率;② 悉尼 7/28、墨尔本 3/15 出自同一核查,23% 为复算值;③ A$1,000 亿与 US$700 亿为同一口径的两种货币表述,不可相加;④ 用电占比为 AEMO 预测、用水为行业测算;⑤ NextDC 单日跌幅各来源不同,本文只写「接近腰斩」。




